 | • レポートコード:PMRREP31738 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、200ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:材料 |
| Single User(1名利用) | ▷ お問い合わせ | |
| Multi User(6名利用) | ▷ お問い合わせ | |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
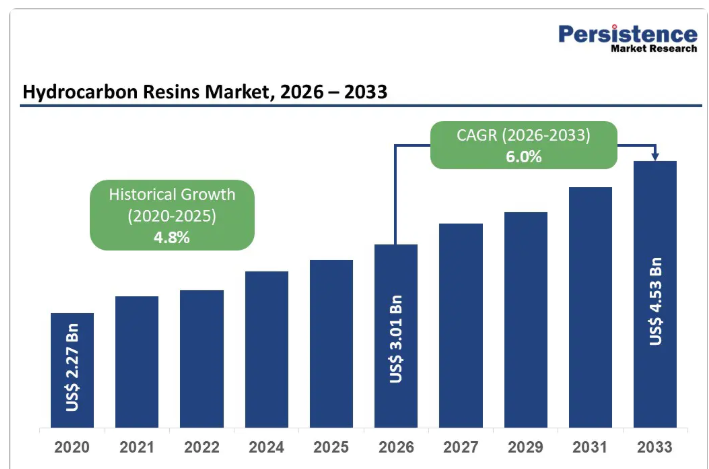
世界の炭化水素樹脂市場の規模は、2026年には30億1000万米ドルに達すると見込まれており、2033年までに45億3000万米ドルに達すると予測されています。
2026年から2033年にかけては、年平均成長率(CAGR)6.0%で成長すると見込まれています。
この市場の成長は、自動車、建設、包装の各分野における高性能接着剤およびシーラントへの需要の高まりに根本的に支えられています。これらの分野では、メーカー各社が燃費の向上や排出ガスの削減を図るため、軽量化ソリューションをますます重視するようになっています。
工業用および民生用分野におけるホットメルト接着剤(HMA)の普及に加え、速硬化性かつ耐久性に優れた接着ソリューションを必要とするEコマース向け包装の急激な拡大が相まって、需要の大幅な加速を牽引しています。
さらに、北米や欧州における揮発性有機化合物(VOC)排出量の削減を義務付ける厳格な規制枠組みにより、メーカー各社は、規制に準拠した配合において、炭化水素樹脂を優先的な原材料として採用するよう迫られています。
市場の主なハイライト
- 主要地域:北米は、堅調な自動車セクター、確立された接着剤製造拠点、低VOC製品の採用を後押しする厳格な環境規制、そして高品質な配合に対するプレミアム価格の受容に支えられ、世界の炭化水素樹脂市場シェアの約35%を占め、支配的な地位を維持しています。
- 最も急成長している地域:アジア太平洋地域が最も急成長している市場地域として台頭しており、中国の炭化水素樹脂市場は、前例のないインフラ投資、製造業の集積、国内消費の増加、および接着剤、コーティング、特殊ポリマー用途を支えるグローバルサプライチェーン内での戦略的な位置づけに後押しされ、
- 2033年まで年平均成長率(CAGR)15.64%で成長すると予測されています。
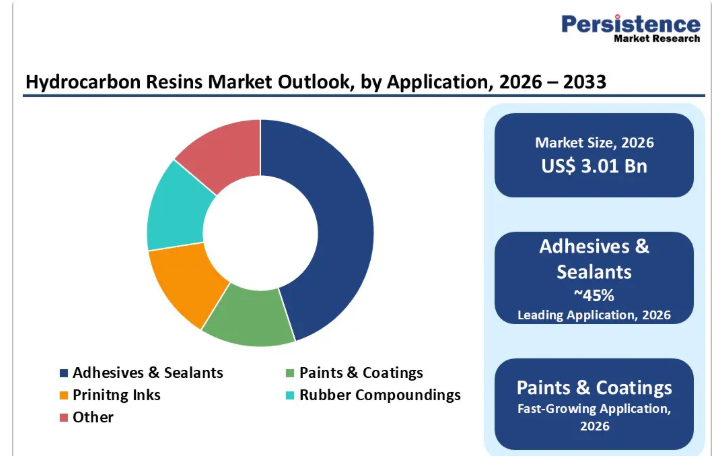
- 主要セグメント:接着剤・シーラント用途カテゴリーが最大の市場シェアを占め、総売上高の45%を占めています。これは、自動車組立、包装自動化、電子機器製造、建設の各セクターにおいて、機械的な締結方法よりも接着剤による接合がますます好まれるようになったことによる持続的な需要に牽引されています。
- 最も成長が著しいセグメント:脂肪族炭化水素樹脂に分類されるC5樹脂は、卓越したタック性、多様なポリマーマトリックスとの優れた相溶性、低臭気特性、および
- ホットメルト接着剤での広範な使用を背景に、最も成長が著しいセグメントとなっています。
- 主要な市場機会:バイオ由来および持続可能な炭化水素樹脂の開発は、最も重要な成長機会となっています。メーカー各社は、プレミアム市場セグメントの獲得や、進化する企業の環境への取り組みおよび規制の枠組みへの適合を図るため、再生可能原料技術、循環型経済の生産方法、および第三者による持続可能性認証に多額の投資を行っています。
市場の動向
市場の成長要因
自動車製造における軽量素材への需要の高まり
自動車産業は、炭化水素樹脂市場にとって最も重要な成長の原動力の一つであり、世界の自動車用接着剤およびシーラント市場は、2034年まで高い年平均成長率(CAGR)で拡大すると予想されています。自動車メーカーは、車両の軽量化を図り、それによって燃費の向上と排出ガスの削減を実現するため、従来の溶接や機械的な締結方法に代わり、先進的な接着ソリューションをますます採用しています。炭化水素樹脂は、こうした高性能な接着剤配合において重要なタックファイヤーとして機能し、高速生産ラインに不可欠な迅速な硬化時間を実現するとともに、優れた構造的完全性と耐久性を提供します。
電気自動車(EV)生産への移行は、需要をさらに拡大させています。2023年には世界で約1,400万台の電気自動車が登録され、現在では4,000万台を超えると予測されています。これらの車両には、バッテリーの効率を損なうような過度な重量増加を招くことなく、軽量な複合材料を接着するための特殊な接着剤がそれぞれ必要とされています。
Eコマースの拡大と包装業界の需要
世界的なEコマース物流の爆発的な成長は、包装要件を根本的に変革し、炭化水素樹脂系タックファイヤーを含むホットメルト接着剤に対する前例のない需要を生み出しています。包装用接着剤分野は、自動化された高速生産環境下で機能する、速硬化かつ信頼性の高い接着ソリューションへのニーズに牽引され、成長が加速しています。
炭化水素樹脂、特にC5およびC9系は、段ボール、プラスチック、ラミネートなど多様な基材をミリ秒単位で接着するために不可欠なタック性を提供し、包装メーカーが追求する業務効率と持続可能性の目標を支援しています。環境に優しく低VOCの包装用接着剤への移行に伴い、溶剤系製品よりも炭化水素樹脂ベースの配合がますます好まれるようになっています。これは、柔軟なパウチから硬質の段ボール構造に至るまで、多様な包装用途において優れた接着性能を維持しつつ、揮発性化合物の放出を最小限に抑えることができるためです。
市場の制約要因
原油および原材料価格の変動
炭化水素樹脂製造業界は、石油および原油価格の持続的な変動による大きな逆風に直面しています。これは、原材料調達のコスト構造に直接影響を与え、生産の経済性全体にも波及します。炭化水素樹脂は、原油精製過程で得られるナフサのC5およびC9留分から製造されるため、世界の石油価格の変動はサプライチェーン全体に波及し、製造コストの予測困難さを招き、利益率を圧迫します。
この価格変動により、製造業者は戦略的な在庫を維持し、コスト面での不確実性を抱えたまま長期供給契約を交渉せざるを得なくなっています。一方、最終ユーザーは、投入コストの先行きが不透明な中、大量発注に踏み切ることを躊躇しています。薄利で操業する製造業者は、価格ショックを吸収する上で運営上の課題に直面しており、特に価格の透明性が高いため顧客へのコスト転嫁が完全には行えない競争の激しい市場においては、その課題が顕著です。
厳格な環境規制およびVOC排出コンプライアンス要件
炭化水素樹脂業界は、世界的にますます厳格化する環境コンプライアンス義務に直面しています。特に、EUのREACH規則、米国環境保護庁(EPA)の大気浄化法基準、および各地域の州実施計画(SIP)などの枠組みの下で規制されている揮発性有機化合物(VOC)の排出に関して、その傾向が顕著です。欧州化学物質庁(ECHA)や米国環境保護庁(EPA)をはじめとする規制当局は、生産認可に先立ち、化学的特性に関する包括的な試験、文書化、および開示を義務付けており、製造業者に多大なコンプライアンスコストを課しています。
地域別動向
北米における炭化水素樹脂の動向
北米(米国、カナダ、メキシコ)は、2035年まで世界全体の炭化水素樹脂市場の35%近くを占め、引き続き世界をリードし続けています。同地域では、接着剤、自動車、および産業用途の各分野で着実な成長が見られます。北米のメーカーは、堅固な規制枠組み、強力な研究開発能力、確立された流通ネットワーク、そして製品の品質、コンプライアンス、技術サポートを重視する顧客によるプレミアム価格の受容といった恩恵を受けています。
EPAのVOC排出基準や、CARB(カリフォルニア大気資源局)などのより厳格な州レベルの要件を特徴とする同地域の規制環境は、低排出配合の開発を促進しており、規制に準拠した高性能な代替品を提供するサプライヤーに競争上の優位性をもたらしています。さらに、電気自動車(EV)や軽量構造への移行が加速していることから、先進的な接着技術への需要が引き続き高まっています。2023年には世界で1,400万台のEVが登録され、特殊接着剤の用途において飛躍的な成長が示唆されています。
欧州の炭化水素樹脂の動向
欧州は、強固な産業基盤、厳格な環境規制、および自動車・接着剤用途におけるプレミアムな位置づけに支えられ、炭化水素樹脂の地域市場として第2位の規模を誇っています。同地域の接着剤・シーラント部門は、高級車生産、電気自動車の組立、および軽量複合材料の統合における高性能な接着ソリューションへの需要に牽引され、急速に拡大しています。
EUのREACH規則や指令2010/75/EUなどの規制枠組みは、厳格なコンプライアンス要件を課しており、資金力のある多国籍メーカーに有利に働いています。主要企業としては、Ricon®、Krasol®、Cleartack®樹脂を提供するトタルエナジーズ(TotalEnergies)の子会社クレイ・バレー(Cray Valley)、HIKOREZ®およびHIKOTACK®ブランドでC5およびC9樹脂を供給するコロン・インダストリーズ(KOLON Industries)、ならびにARKON®水素化樹脂を提供する荒川化学工業(Arakawa Chemical Industries)などが挙げられます。持続可能性への重視や第三者認証の取得は、環境に配慮したサプライヤーにとって差別化の機会を生み出しています。
アジア太平洋地域の炭化水素樹脂の動向
アジア太平洋地域は、炭化水素樹脂市場において最も急速に成長する地域になると予測されており、2035年までに世界シェアの約24%を占めると見込まれています。この成長は、中国、日本、インド、韓国における急速な工業化、インフラ開発、および製造業の集積によって牽引されています。
中国の炭化水素樹脂市場は、生産能力の拡大と、接着剤、コーティング、印刷用途からの需要増加に支えられています。「一帯一路」イニシアチブは、2025年初頭時点で662億米ドルの建設契約を抱えており、樹脂系接着剤やコーティング剤への需要をさらに加速させています。ゼオン株式会社、三井化学、コロン・インダストリーズなどの地域大手企業は、先進技術と現地生産を活用し、多様な産業用途に対応しています。
競争環境
世界の炭化水素樹脂市場では、適度な業界再編が進んでおり、エクソンモービル社とイーストマン・ケミカル社が、大規模な生産能力、多様な製品ポートフォリオ、そしてグローバルな流通ネットワークを通じて、合わせて25%以上の市場シェアを占めています。
これらの主要企業以外では、市場は依然として細分化された状態が続いており、コロン・インダストリーズ、ゼオン株式会社、トタルエナジーズ(クレイ・バレー)、荒川化学工業、ネヴィル・ケミカル・カンパニーといった地域や特殊分野のメーカーが、技術的な差別化や専門性の高い製品を通じて競争を繰り広げています。統合が進んでいない背景には、製品の専門化、サプライチェーンの最適化、および規制に準拠した生産施設の構築の複雑さが挙げられます。主要企業は、バイオベース樹脂の開発、色安定性の向上とVOC削減のための水素化技術、およびプレミアムセグメントの獲得に向けた機能性グレードの革新に重点を置いた研究開発を優先しています。
主な市場動向
- 2025年1月:イーストマン・ケミカル社は、オランダ・ミデルブルグにある水素化炭化水素樹脂製造施設の拡張を完了しました。これにより、2006年以降、同拠点の生産能力は2倍となり、欧州市場の成長に対する継続的な信頼と、接着剤およびコーティング用途を支える生産能力の拡充が示されました。
- 2025年9月:エクソンモービル社は、シンガポールのレジド・アップグレード・プロジェクトで生産を開始しました。これにより、グループII基油の生産能力を1日あたり約20,000バレル増強し、炭化水素樹脂の生産施設を拡張することで、アジア太平洋市場および自動車、接着剤、産業用途向けの地域製造能力を強化しました。
- 2024年:ゼオン株式会社は、C5石油樹脂(クイントーン®)の製品ポートフォリオを拡充し、感圧接着剤(HMA)の配合に最適化された先進グレードを導入しました。これにより、拡大するアジア太平洋地域の自動車および包装分野における最終用途の需要に応えるという同社の取り組みを示しました。
炭化水素樹脂市場の主要企業
- エクソンモービル・ケミカル(米国テキサス州ヒューストン)は、シンガポール、テキサス、オランダにある世界規模の生産施設を通じて、世界市場で重要な地位を占めており、エクソンモービルブランドの製品を含む包括的な炭化水素樹脂ポートフォリオを供給し、自動車、接着剤、コーティング、および特殊ポリマー用途に対応しています。C5/C9ナフサ分画の抽出を管理する同社の垂直統合型事業は、競争力のあるコスト優位性をもたらしており、一方で、高度な水素化技術は、北米、欧州、アジア太平洋市場における食品接触用途や低臭気用途の要件を満たすプレミアム製品のポジショニングを支えています。
- イーストマン・ケミカル・カンパニー(米国テネシー州キングスポート)は、ペンシルベニア州、ロングビュー(テキサス州)、ミデルブルグ(オランダ)に多角的な炭化水素樹脂製造施設を運営しており、接着剤、コーティング、特殊ポリマー用途向けの自社ブランド製品であるRegalite™およびEastotac™の水素化炭化水素樹脂製品ラインを生産しています。イーストマン社は、生産能力の戦略的拡大に加え、色安定性、熱安定性、およびVOC削減における技術革新により、自動車用接着剤配合やプレミアム包装用途における優先サプライヤーとしての地位を確立し、プレミアム価格を実現しています。
- KOLON Industries Inc.(韓国・ソウル)は、韓国の蔚山(ウルサン)、麗水(ヨス)、大山(テサン)に炭化水素樹脂生産施設を運営しており、アジア太平洋地域の接着剤、コーティング、およびゴム用途向けに、ブランド製品であるHIKOREZ®(C5脂肪族)、 HIKOTACK®(C9芳香族)、およびSUKOREZ®(水素化DCPD)樹脂を製造しており、アジア太平洋地域の接着剤、コーティング、およびゴム用途に供給しています。その販売網は世界中に広がり、自動車、産業、消費財の各セグメントをカバーしています。
炭化水素樹脂市場で取り上げられている企業
- ExxonMobil Chemical
- Eastman Chemical Company
- KOLON Industries Inc.
- TotalEnergies (Cray Valley)
- ZEON Corporation
- Neville Chemical Company
- Qingdao Bater Chemical
- Arakawa Chemical Industries
- Mitsui Chemicals
- Lesco Chemical Limited
市場セグメンテーション
製品タイプ別
- C5樹脂
- C9樹脂
- C5/C9共重合体樹脂
- DCPD樹脂
- その他
用途別
- 接着剤・シーラント
- 塗料・コーティング
- 印刷
- ゴムコンパウンド
- その他
地域別
- 北米
- 欧州
- 東アジア
- 南アジアおよびオセアニア
- ラテンアメリカ
- 中東およびアフリカ
- エグゼクティブ・サマリー
- 2026年および2033年の世界の炭化水素樹脂市場の概要
- 市場機会の評価(2026年~2033年、単位:10億米ドル)
- 主要な市場動向
- 業界の動向および主要な市場イベント
- 需要側および供給側の分析
- PMRによる分析と提言
- 市場の概要
- 市場の範囲と定義
- バリューチェーン分析
- マクロ経済的要因
- 世界のGDP見通し
- 世界の塗料・コーティング産業の概要
- 予測要因 ― 関連性と影響
- COVID-19の影響評価
- PESTLE分析
- ポーターの5つの力分析
- 地政学的緊張:市場への影響
- 規制および技術の動向
- 市場のダイナミクス
- 推進要因
- 抑制要因
- 機会
- トレンド
- 価格動向分析(2020年~2033年)
- 地域別価格分析
- セグメント別価格
- 価格に影響を与える要因
- 世界の炭化水素樹脂市場の見通し:過去データ(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 世界の炭化水素樹脂市場の見通し:製品タイプ別
- はじめに/主な調査結果
- 製品タイプ別 過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 製品タイプ別 現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- C5樹脂
- C9樹脂
- C5/C9共重合樹脂
- DCPD樹脂
- その他
- 市場魅力度分析:製品タイプ
- 世界の炭化水素樹脂市場の見通し:用途
- はじめに/主な調査結果
- 用途別過去市場規模(10億米ドル)および数量(トン)の分析(2020年~2025年)
- 用途別現在の市場規模(10億米ドル)および数量(トン)の予測(2026年~2033年)
- 接着剤・シーラント
- 塗料・コーティング
- 印刷インキ
- ゴムコンパウンド
- その他
- 市場魅力度分析:用途
- 世界の炭化水素樹脂市場の展望:地域
- 主なハイライト
- 地域別過去市場規模(10億米ドル)および数量(トン)の分析(2020年~2025年)
- 地域別 現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域
- 北米炭化水素樹脂市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 北米市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- 米国
- カナダ
- 北米市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- C5樹脂
- C9樹脂
- C5/C9共重合体樹脂
- DCPD樹脂
- その他
- 北米市場規模(10億米ドル)および出荷量(トン)の予測(用途別、2026年~2033年)
- 接着剤・シーラント
- 塗料・コーティング
- 印刷インキ
- ゴムコンパウンド
- その他
- 欧州の炭化水素樹脂市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 欧州市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ロシア
- その他の欧州諸国
- 欧州市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- C5樹脂
- C9樹脂
- C5/C9共重合体樹脂
- DCPD樹脂
- その他
- 欧州市場規模(10億米ドル)および販売量(トン)の予測(用途別、2026年~2033年)
- 接着剤・シーラント
- 塗料・コーティング
- 印刷用インク
- ゴムコンパウンド
- その他
- 東アジアの炭化水素樹脂市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 東アジアの市場規模(10億米ドル)および販売量(トン)の予測(国別、2026年~2033年)
- 中国
- 日本
- 韓国
- 東アジアの市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- C5樹脂
- C9樹脂
- C5/C9共重合体樹脂
- DCPD樹脂
- その他
- 東アジアの市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 接着剤・シーラント
- 塗料・コーティング
- 印刷インキ
- ゴムコンパウンド
- その他
- 東アジアの市場規模(10億米ドル)および数量(トン)の予測(、2026年~2033年)
- 南アジア・オセアニアの炭化水素樹脂市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 南アジア・オセアニアの市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- インド
- 東南アジア
- ANZ
- その他のSAO
- 南アジア・オセアニアの市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- C5樹脂
- C9樹脂
- C5/C9共重合体樹脂
- DCPD樹脂
- その他
- 南アジア・オセアニアの市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 接着剤・シーラント
- 塗料・コーティング
- 印刷インキ
- ゴムコンパウンド
- その他
- ラテンアメリカの炭化水素樹脂市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- C5樹脂
- C9樹脂
- C5/C9共重合体樹脂
- DCPD樹脂
- その他
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(用途別、2026年~2033年)
- 接着剤・シーラント
- 塗料・コーティング
- 印刷インキ
- ゴムコンパウンド
- その他
- 中東・アフリカの炭化水素樹脂市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 中東・アフリカの市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- GCC諸国
- 南アフリカ
- 北アフリカ
- その他の中東・アフリカ地域
- 中東・アフリカの市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- C5樹脂
- C9樹脂
- C5/C9共重合体樹脂
- DCPD樹脂
- その他
- 中東・アフリカ市場の規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 接着剤・シーラント
- 塗料・コーティング
- 印刷インキ
- ゴムコンパウンド
- その他
- 競合環境
- 市場シェア分析(2025年)
- 市場構造
- 競合激化度マッピング
- 競合ダッシュボード
- 企業概要
- エクソンモービル・ケミカル
- 会社概要
- 製品ポートフォリオ/提供製品
- 主要財務指標
- SWOT分析
- 企業戦略および主な動向
- イーストマン・ケミカル社
- KOLONインダストリーズ社
- トタルエナジーズ
- ゼオン株式会社
- ネヴィル・ケミカル社
- 青島バテル化学
- 青島ハイグリー化学株式会社
- 三井化学
- 荒川化学工業
- エクソンモービル・ケミカル
- 付録
- 調査方法
- 調査の前提条件
- 頭字語および略語