 | • レポートコード:SRAT2450DR • 出版社/出版日:Straits Research / 2025年1月 • レポート形態:英文、PDF、約120ページ • 納品方法:Eメール(受注後2-3日) • 産業分類:自動車 |
| Single User(1名閲覧) | ¥604,350 (USD 3,950) | ▷ お問い合わせ |
| Multi User(閲覧人数無制限) | ¥757,350 (USD 4,950) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
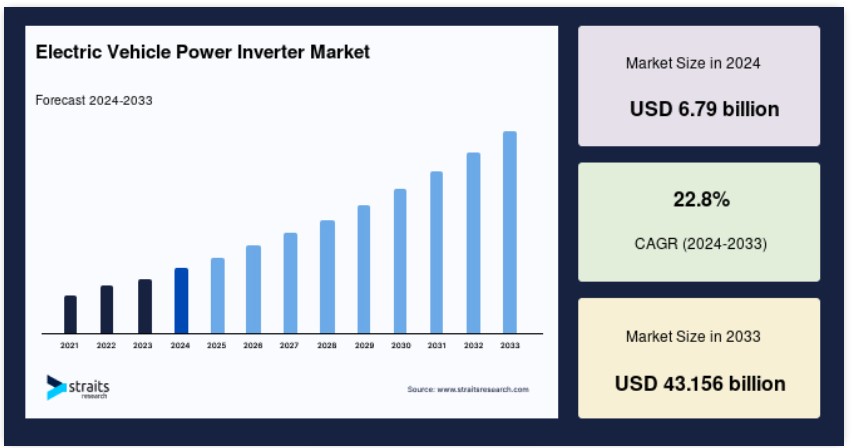
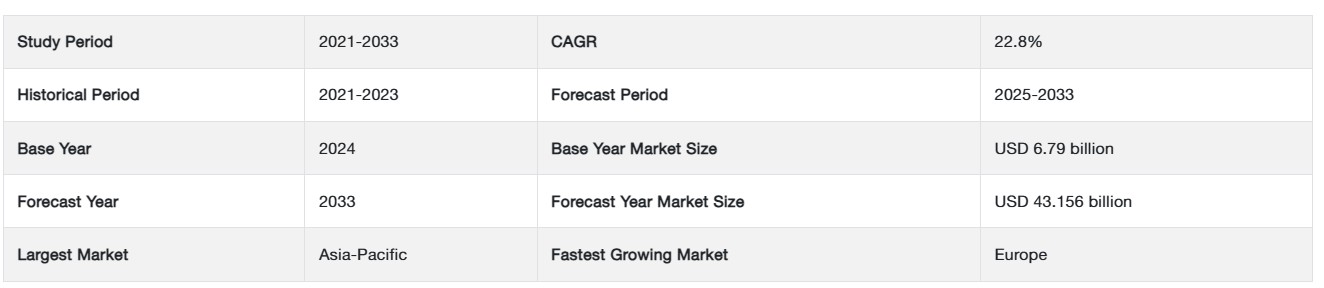
世界の電気自動車用パワーインバーター市場規模は、2024年には67億9000万米ドルと評価され、2025年には83億4000万米ドルから成長し、2033年には431億5000万米ドルに達すると予測されています。予測期間(2025年~2033年)中の年平均成長率(CAGR)は22.8%です。
電気自動車のエンジンには、直流(DC)電源を交流(AC)に変換するインバーターと呼ばれる電気装置を使用することができます。インバーターは電子パワートレインの制御を大幅に支援します。インバーターには、牽引インバーターやソフトスイッチングインバーターなど、さまざまな形態があり、電気自動車にはいくつかの理由で採用されています。電気自動車の動力業界は、主に多くの国内自動車メーカーや著名なバッテリーメーカーの統合といった要素によって牽引されています。
電気自動車用パワーインバーター市場の成長要因
電気自動車の販売台数の増加
自動車業界では、エネルギー効率の向上と汚染物質やその他の温室効果ガスの排出削減を実現する手段として、電気自動車を必要不可欠な要素として受け入れています。環境への懸念の高まりと政府による支援的な取り組みは、市場拡大の重要な推進要因となっています。市場はさらに、BEVとPHEVの販売台数の増加と、素材の進歩とパッケージングの改善によるインバーター部品のコスト削減によって牽引されています。さらに、バッテリーの高価格化により、車両の性能向上と併せてインバーターやその他のパワーエレクトロニクスの改善が必須となっています。
また、世界各国の政府は、従来の自動車よりも電気自動車の購入を奨励するさまざまな制度や政策を打ち出しています。2025年までに150万台の電気自動車を路上走行させることを目標とするカリフォルニア州のZEVプログラムは、電気自動車の購入を促進する取り組みのひとつです。インド、中国、英国、韓国、フランス、ドイツ、ノルウェー、オランダなどの国々も、電気自動車の購入を希望する人々に対してさまざまなインセンティブを設けています。世界的な販売の急速な拡大と、電気自動車のパワーインバーターにおける継続的な技術開発により、予測期間中の市場の成長が促進されると予想されます。
電気自動車への投資の改善
電気自動車市場は成長しており、予測期間中にさらに加速する可能性が高いです。これは、ほとんどの自動車メーカーおよび関連産業が電気自動車を投資機会と捉えているためです。この成長が電気自動車およびEV充電ステーション市場を牽引しています。中国は世界的に見ても電気バス市場として最も有望であり、予測期間中にeバスの需要を牽引する可能性が高いです。同国のバス購入全体は安定した状態が続くと予想され、2025年までに40万台以上の新規購入が見込まれています。 政府によるeモビリティ促進の取り組みが継続しているため、電気バスの販売台数は増加すると予想されます。 2040年までに、世界的なeバスの普及率は、新規バス購入全体の40%を占める見込みです。
タイは世界第11位の自動車生産国であり、ASEAN(東南アジア諸国連合)地域では最大の自動車生産国です。2020年3月、タイ投資委員会は、タイが電気自動車の生産体制の拡大を支える多額の外国直接投資を受けたと発表しました。タイ電気自動車協会は、2015年以降、タイの電気自動車市場に関わる企業の数が急増していると報告しています。電気自動車への注目が高まるにつれ、スペアパーツメーカーにも多くのビジネスチャンスがもたらされています。また、電気自動車のパワーインバーターにおける技術開発が進んでいることもあり、予測期間中の市場成長を後押しすることが期待されています。
市場抑制要因
電気自動車のための十分なインフラの不足
電気自動車の普及には、EV充電のための強固なインフラが必要です。環境面や経済面での利点があるにもかかわらず、電気自動車はまだ主流にはなっていません。充電スタンドの不足が電気自動車ビジネスを制約しています。例えば、グラント・ソートン・バーラトとインド商工会議所連盟(FICCI)の調査では、2021年6月までにインドでは、その年までにインドの道路を走る見込みの200万台の電気自動車をサポートするために、40万カ所の公共充電ステーションが必要になると予測されていました。 2021年12月時点で、インドには1,028カ所の公共電気自動車充電ポイントしかありません。
さらに、2021年の国際エネルギー機関(IEA)の報告書によると、2020年の世界における電気自動車の台数は1,000万台に達し、2019年から43%増加し、市場シェアは1%を占めました。2020年には、バッテリー式電気自動車(BEVS)が電気自動車の在庫および新規登録台数の3分の2を占めました。その結果、電気自動車の成長は鈍化し、電気自動車用パワーインバータ市場の成長は困難になっています。 その結果、電気自動車の生産と普及に悪影響を及ぼし、電気自動車用パワーインバータ市場の拡大を抑制することになります。 したがって、充電の必要性とインフラの分布の間にこのような不均衡があると、電気自動車の製造が阻まれ、市場の拡大がさらに妨げられます。
市場機会
政府と消費者の支出の増加
世界中の政府が電気自動車の購入を減税によって奨励しています。2020年には、世界全体で政府による電気自動車への直接投資や奨励金、減税措置に140億米ドルが費やされ、25%増加しました。特にヨーロッパでは政府による多額の支出が行われました。中国では、販売促進のために以前に実施された奨励金制度を縮小したため、支出は減少しました。電気自動車の価格は、補助金のために上限価格が設定されたことにより、若干低下しました。その結果、欧州と中国ではBEVの価格が3%、PHEVの価格が8%下落しました。2021年12月には、インドが電気自動車の販売促進を目的に15万ルピーの免税を発表しました。
景況感の改善、コロナ後の回復、そして環境対応車の認知度向上により、電気自動車への消費者支出が増加しました。EV販売の増加は、パワーインバーターメーカーを含むEV部品メーカーにとって絶好の機会となります。2020年には、電気自動車全体で1200億米ドルが費やされ、2019年から50%増加しました。電気自動車の平均価格が6%上昇したにもかかわらず、販売は増加しました。このような支出は、市場の成長に有利な機会をもたらします。
地域分析
アジア太平洋地域:主要地域
アジア太平洋地域は最大の市場シェアを占めており、予測期間にわたって年平均成長率(CAGR)22.2%で成長すると推定されています。中国は世界的な電気自動車産業において重要な役割を果たしています。さらに、中国政府は電気自動車の採用を奨励しています。同国は2040年までにディーゼル車とガソリン車の全面的な使用禁止を計画しています。中国の電気乗用車市場も世界最大規模の1つであり、ここ数年急速に成長しています。予測期間中も成長が続き、電気自動車の需要増加に伴い、電気自動車用パワーインバータの需要にも影響を与えると予想されます。中国の自動車メーカーと他国との電気バス輸出に関する契約や合意が、中国における電気自動車用パワーインバータの需要を牽引すると見込まれています。他国への輸出に向けた自動車生産の増加と電気自動車の採用が、中国における電気自動車用パワーインバータの需要を押し上げる主な要因になると予想されます。
欧州:成長地域
欧州は2030年までに65億米ドルに達すると推定され、年平均成長率(CAGR)は23.6%です。ドイツは欧州の主要な自動車市場のひとつです。世界的に見ても、電気トラックの最大市場のひとつです。ドイツではここ数年、電気自動車の需要が継続的に伸びており、電気自動車用インバーターの需要を後押ししています。例えば、乗用車の販売台数はここ数年で大幅に増加しています。電気自動車は年率207%の成長を示し、2019年の63.2万台から2020年には194.4万台に増加しました。電気自動車用パワーインバータ市場は、部品メーカー間のいくつかのコラボレーション、パートナーシップ、合弁事業から利益を得ることが期待されています。例えば、2020年5月22日には、イスラエルのテクノロジー新興企業であるVICと、ZF Friedrichshafen AGが提携しました。電気自動車用インバータの生産が、この提携の主な目的です。前述の要因により、予測期間中に電気自動車用パワーインバータなどの部品の需要が増加すると予想されるため、電気自動車用部品および部品メーカーにとっての機会が生まれます。
北米は第3位の地域です。米国では電気自動車の普及と需要の増加により、過去数年間で電気自動車用パワーインバータの需要が大幅に増加しています。例えば、パンデミックにもかかわらず、電気自動車の必要性は前向きに成長しています。乗用車セグメントの登録台数は、2019年の145万台から2020年には178万台に増加し、年成長率は22.56%でした。電気自動車などの乗用車に対する需要の高まりにより、電気自動車用電源インバータの需要が牽引されると予想されます。さまざまな自動車メーカーが、近いうちに市場で販売される予定のコンセプトやプロトタイプに取り組んでおり、予約注文も可能です。上記の要因すべてが、米国の電気自動車用電源インバータ市場を後押しすると予想される電気自動車用電源インバータの機会を生み出しています。
セグメンテーション分析
推進タイプ別
推進タイプ別では、世界の電気自動車用電力インバータ市場は、ハイブリッド電気自動車、プラグインハイブリッド電気自動車、バッテリー電気自動車、燃料電池電気自動車に区分されます。バッテリー電気自動車が最大の市場シェアを占めており、予測期間にわたって年平均成長率24.3%で成長すると推定されています。電気自動車の販売台数の増加と電池の高コスト(2020年には156米ドル/kWh)により、車両の性能向上とともにインバータやその他のパワーエレクトロニクスの改善が必要となっています。世界中で電気自動車の利用が急速に拡大しているため、貨物輸送を行う企業も、現在の車両群を電気推進の車両に置き換えています。世界各国の政府は、電気自動車の利用を促進する法律の整備に率先して取り組んでいます。世界的にバッテリー式電気自動車の需要が高まっていることから、予測期間中に電力インバーターの需要も拡大すると見込まれています。
ハイブリッド電気自動車は2番目に大きなセグメントです。ハイブリッド電気自動車の販売は世界中で徐々に伸びています。例えば、2019年の米国におけるハイブリッド電気自動車の販売台数は380,794台でしたが、ハイブリッド電気自動車の販売台数は454,890台でした。2019年には、ハイブリッド電気自動車の販売台数は0.5百万台に達し、前年比で20%以上の成長を記録しました。世界中の多くの高級車メーカーも、ハイブリッドシステム搭載車を発売しています。例えば、BMWシリーズ7、レクサスES、ボルボXC90、トヨタヴェルファイア、ポルシェカイエンなど、多くの車種にハイブリッド電気システムが搭載されています。世界中でこのセグメントの高級車販売が伸びているため、予測期間中のセグメントの成長が促進されると予想されます。
車両タイプ別
車両タイプ別では、世界の電気自動車用パワーインバータ市場は乗用車と商用車に区分されます。乗用車が最大の市場シェアを占めており、予測期間中に22.3%のCAGRで成長すると推定されています。電気駆動系統では、インバータが電気モーターを制御します。このインバータは、車両の効率を決定するため、内燃車のエンジン管理システム(EMS)と同様に、自動車の重要なコンポーネントです。ハイブリッド車、電気自動車、燃料電池車などの乗用車に対する世界的な需要は、北米、欧州、アジア太平洋地域(特に中国)からの需要により、ここ数年増加傾向にあります。自動車の電動化は、世界市場における自動車メーカー各社の新型車投入により、予測期間中も継続すると見込まれています。これらの電気自動車乗用車に関連する動きは、電源インバーター市場の関係者に新たな機会をもたらすものと予想されます。
電気自動車用パワーインバーター市場における主要企業の一覧
- Vitesco Technologies
- Robert Bosch GMBH
- DENSO Corporation
- Toyota Industries Corporation
- Hitachi Astemo Ltd
- Meidensha Corporation
- Aptiv PLC (Borgwarner Inc.)
- Mitsubishi Electric Corporation
- Marelli Corporation
- Valeo Group
- Lear Corporation
- Continental AG
- ZF Friedrichshafen AG
- LG Magna e-Powertrain
- John Deere Electronic Solutions
- Drive System Design LTD
- Hyundai Mobis Co. Ltd.
電気自動車用パワーインバーター市場のセグメンテーション
推進タイプ別(2021年~2033年
- ハイブリッド電気自動車
- プラグインハイブリッド電気自動車
- バッテリー電気自動車
- 燃料電池電気自動車
車両タイプ別(2021年~2033年
- 乗用車
- 商用車
目次
エグゼクティブサマリー
調査範囲とセグメンテーション
市場機会評価
市場動向
市場評価
規制の枠組み
ESG動向
世界電気自動車用インバーター市場規模分析
- 世界電気自動車用インバーター市場概要
- 推進タイプ別
- 概要
- 推進タイプ別金額
- ハイブリッド電気自動車
- 金額別
- プラグインハイブリッド電気自動車
- 金額別
- バッテリー電気自動車
- 金額別
- 燃料電池電気自動車
- 金額別
- 概要
- 車両タイプ別
- 導入
- 車両タイプ別金額
- 乗用車
- 金額
- 商用車
- 金額
- 導入
北米市場分析
欧州市場分析
アジア太平洋市場分析
中東およびアフリカ市場分析
中南米市場分析
競合状況
市場関係者評価
調査方法
付録
免責事項
| ※電気自動車用パワーインバーターは、電気自動車(EV)の心臓部とも言える重要なコンポーネントです。これは、バッテリーから供給される直流電流(DC)を交流電流(AC)に変換する役割を果たします。パワーインバーターの主な目的は、電動モーターを駆動するための適切な電流形式を提供し、電動車両が効率的に運行できるようにすることです。 パワーインバーターは、いくつかの種類に分類されます。一つは、従来型のインバーターで、主にIGBT(絶縁ゲートバイポーラトランジスタ)を使用してスイッチング動作を行います。このタイプは、業界の標準として広く使用されています。また、SiC(シリコンカーバイド)やGaN(ガリウムナイトライド)などの新素材を使用した高効率インバーターも増えてきています。これらの素材は、高温や高電圧に対する耐性が高く、効率を向上させるだけでなく、全体的なシステムの軽量化にも貢献します。 電気自動車用パワーインバーターは、主に3つの用途に使われます。一つ目は、駆動用インバーターです。これは、電動モーターに電力を供給し、車両を走行させるためのインバーターです。二つ目は、充電用インバーターで、これは家庭用または公共の充電インフラストラクチャーに接続した際に、バッテリーに電力を供給する役割を果たします。最後に、再生ブレーキ機能を持つインバーターもあります。これは、ブレーキをかける際にモーターを発電機として働かせ、エネルギーを回収してバッテリーに戻す機能です。 パワーインバーターの動作には、さまざまな関連技術が関与しています。PWM(パルス幅変調)技術は、その一例です。PWMを利用することで、インバーターは出力電圧や周波数を調整しながら、電動モーターの回転速度を制御します。また、エネルギー管理システム(EMS)も重要な役割を果たします。EMSは、バッテリーの充放電状態をリアルタイムで監視し、最適なエネルギー供給を実現します。 パワーインバーターの効率性は、電気自動車の全体的な性能に直結します。高効率のインバーターは、エネルギー損失を抑えることができ、航続距離の延長に寄与します。さらに、冷却システムも重要です。パワーインバーターは動作中に発熱するため、適切な熱管理が求められます。水冷や空冷のシステムが用いられており、それによってパフォーマンスを維持しつつ、デバイスの寿命を延ばすことが可能です。 将来的には、さらに高効率でコンパクトなインバーターの開発が期待されます。例えば、多様な新素材を使ったインバーターの研究が進行中であり、これが電気自動車の更なる進化を促すと考えられます。また、インバーターは自動運転技術とも関連しており、車両の運行をさらに効率化するための重要な要素とされています。 このように、電気自動車用パワーインバーターは、その多様な種類と用途を通じて、EVの性能、効率、信頼性に寄与する重要な技術です。進化を続けるこの技術は、ますます多様化する電気自動車の市場において、欠かせないコンポーネントとなるでしょう。各自動車メーカーは、パワーインバーターの性能向上を図りながら、モビリティの未来を切り拓くための競争を繰り広げています。これにより、より持続可能で効率的な自動車社会の実現に向けて大きく前進できることが期待されています。 |