 | • レポートコード:PMRREP36018 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、198ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:産業機械 |
| Single User(1名利用) | ▷ お問い合わせ | |
| Multi User(6名利用) | ▷ お問い合わせ | |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
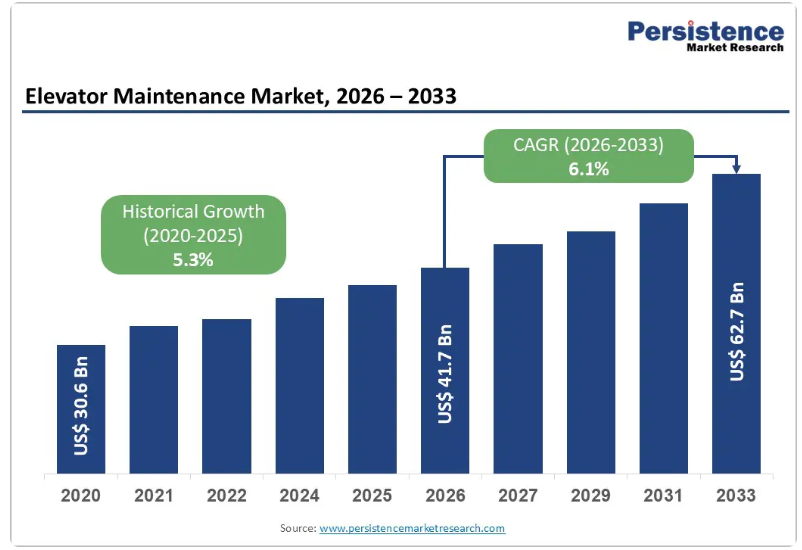
世界のエレベーター用保守点検市場の規模は、2026年には417億米ドルに達すると見込まれており、2033年までに627億米ドルに達すると予測されています。
これは、都市化、世界的なエレベーター設備の老朽化、およびIoTを活用した予知保全ソリューションの導入加速を背景に、2026年から2033年にかけて、年平均成長率(CAGR)6.1%で成長すると見込まれています。
定期的なサービス契約と近代化事業が、最大かつ最も安定した収益源となっている一方、予知保全および遠隔保守サービスは、市場内で最も急成長しているセグメントです。
この成長は、都市部の建設増加、アップグレードが必要な老朽化したエレベーターの増加、そしてよりスマートでコスト効率の高い保守を実現するためのデジタルサービスプラットフォームへの投資拡大によって後押しされています。
業界の主なハイライト
- 主要地域:アジア太平洋地域は、中国、日本、インド、およびASEAN諸国における世界最大規模のエレベーター設置台数を背景に、都市化や義務付けられた安全保守体制に支えられ、市場シェアの約44.6%を占めると予測されています。
- 最も成長が著しい地域:中東・アフリカ地域は、GCC諸国における大規模なインフラプロジェクト、高層ビルの建設、観光主導の開発に加え、プレミアムかつデジタル対応の保守契約の導入拡大により、世界最高水準の成長率を記録しています。
- 投資計画:市場をリードする企業は、デジタルサービスプラットフォーム、予知保全技術、技術者のスキル向上、および地域サービス事業の買収を優先しており、特に北米および中東において、IoTを活用した診断、クラウドベースの監視システム、そして分散した現地のサービスプロバイダーの統合に資本を投入しています。
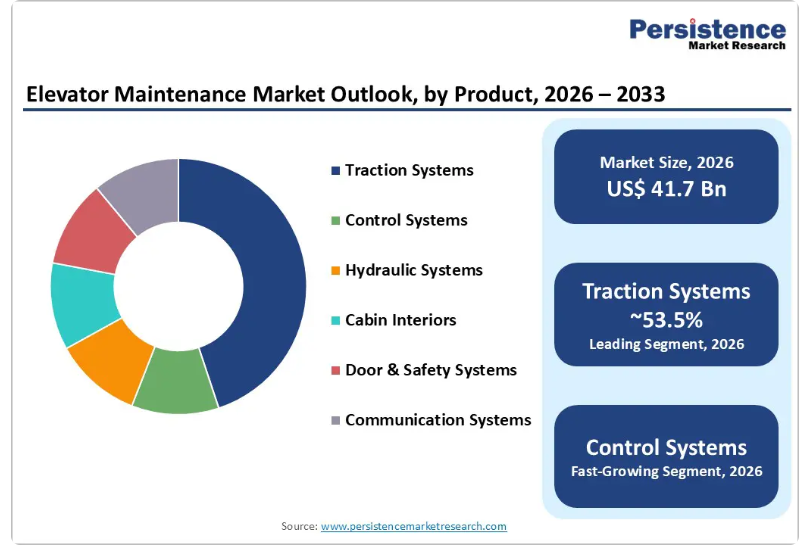
- 主要構成要素は維持される見込み:牽引システムは、高層ビルでの普及率の高さ、安全リスクへの曝露度の高さ、および頻繁な点検や近代化を必要とする規制当局による厳しい監視を反映し、市場シェアの約53.5%を占めると予想されます。
- 主要なサービス種別:予防保全は、規制上の義務、保険コンプライアンス要件、および予測可能なキャッシュフローと資産ライフサイクルの最適化を保証する長期保守契約に支えられ、市場シェアの約40.8%を占めると推定されています。
市場要因 ― 成長、障壁、および機会の分析
成長分析 ― 都市化と新規設置
世界的な都市化は、住宅、商業、および複合用途の開発におけるエレベーターへの持続的な需要を引き続き牽引しています。都市部の住宅、オフィスビル、交通ハブ、小売複合施設の拡大により、1平方キロメートルあたりのエレベーター密度が高まり、対象となるメンテナンス市場が直接的に拡大しています。新しいエレベーターが1台設置されるごとに、数十年にわたるメンテナンス需要が生まれ、サービスプロバイダーにとって長期的な継続的な収益源となります。
建物の所有者や不動産管理者は、稼働率、乗客の安全、そしてデジタル化されたテナント体験をますます重視するようになっています。その結果、メンテナンス契約は基本的な点検・整備の枠を超え、診断、分析、稼働率保証を統合した、パフォーマンスベースのサービスレベル契約(SLA)を含むものへと進化しています。ダウンタイムを削減し、総所有コスト(TCO)を最適化するため、大規模なポートフォリオ全体で一元化されたメンテナンスプラットフォームの導入が進んでいます。
老朽化する設置基数と近代化サイクル
世界のエレベーターの相当な割合が稼働開始から20年を超え、近代化や部品交換の需要が大幅に高まっています。老朽化したシステムは、故障率の上昇、エネルギー効率の低下、安全リスクの増大を招くため、経済的および規制上の観点から近代化が不可欠となっています。近代化プロジェクトには、通常、駆動装置、制御システム、安全装置、およびキャビン内装のアップグレードが含まれます。近代化により、平均契約額が大幅に増加し、継続的な保守収益に加え、高利益率の一時的なアップグレード収益がもたらされます。規制要件やエネルギー効率向上のためのインセンティブも、近代化の導入をさらに加速させています。段階的な近代化プログラムにより、サービスプロバイダーは、利益率の低い是正保守を、体系化された長期的なライフサイクル契約へと転換することが可能になります。
デジタル化と予知保全の導入
センサー、エッジコンピューティング、クラウド分析の統合により、エレベーターの保守は、時間ベースのサービスから状態ベースおよび予知保全モデルへと変革を遂げています。これらのシステムはエレベーターの性能パラメータを継続的に監視し、故障の早期検出と保守スケジュールの最適化を可能にします。予知保全は、ダウンタイムと予備部品コストの測定可能な削減をもたらします。予知保全を提供するサービスプロバイダーは、契約更新率の向上、顧客維持力の強化、および1台あたりの収益増加を実現します。基本的な予防保全プランからプレミアムな予知保全プランに至るまでの段階的なサービス提供は、データ駆動型の現場サービス最適化を通じて業務効率を向上させると同時に、収益化を促進します。
障壁分析 ― 初期の近代化コストの高さと予算上の制約
近代化やIoT導入には多額の設備投資が必要ですが、これは多くの場合、建物所有者の予算サイクルによって制約を受けます。価格に敏感な市場や小規模なポートフォリオでは、初期コストの高さが近代化の決定を遅らせ、事後対応型のメンテナンスへの依存度を高めています。近代化コストが物件価値の3~6%を超える場合、所有者はアップグレードを先送りすることが多く、その結果、故障リスクやサービスの不安定性が増大します。
熟練技術者の不足と規制の複雑さ
エレベーター保守業界では、機械、電気、ソフトウェアの各分野に精通した技術者の慢性的な不足に直面しています。研修や認定の要件は管轄区域によって大きく異なり、コンプライアンスコストを増加させています。厳格な安全規制、免許要件、労働基準は運営上の障壁となり、確立された研修およびコンプライアンス体制を持つ大手サービスプロバイダーに有利に働く一方で、小規模な事業者を制約しています。
機会分析 — 予知保全プラットフォームの拡大
予知保全は、市場において最も価値の高い成長機会です。導入がプレミアムな商業用ポートフォリオから中規模の住宅用および複合用途の建物へと拡大するにつれ、このセグメントは2030年代初頭までに数十億ドル規模の潜在市場へと成長すると予想されています。予防保全契約から予知保全契約へ顧客を移行させるプロバイダーは、継続的なソフトウェア利用料、顧客離脱率の低下、および顧客生涯価値の向上というメリットを享受できます。
近代化のための資金調達および段階的アップグレードモデル
段階的な近代化アプローチにより、ビル所有者はアップグレード投資を複数年にわたって分散させつつ、安全性とエネルギー効率の向上を即座に実現できます。資金調達を背景とした近代化プログラムは、多額の初期費用を管理しやすい運営コストへと転換します。このモデルは、特にコストに敏感な地域において対象市場を拡大し、資産のライフサイクル全体を通じて設置ユニットあたりの総支出を増加させます。
カテゴリー別分析
コンポーネント別メンテナンスに関する洞察
牽引システムは、高層住宅タワー、商業オフィスビル、複合用途開発物件における構造上の優位性を反映し、コンポーネントのメンテナンス総支出の約53.5%を占めると予想されます。これらのシステムには、牽引モーター、ギアボックス、巻上ロープ、カウンターウェイト、駆動アセンブリが含まれ、いずれも頻繁な安全点検、負荷試験、ロープの交換、および認定技術者による対応が必要となります。主要市場の規制当局は、乗客の安全と垂直移動の信頼性においてトラクション式エレベーターが果たす重要な役割を踏まえ、定期的な監査を義務付けています。
コストの観点から見ると、トラクションシステムは、油圧式やキャビン部品と比較して、年間保守契約(AMC)や近代化予算の額が高くなります。例えば、オーティス、コネ、シンドラーなどのグローバルOEM各社は、老朽化した都市部の建物ストックにおけるトラクションモーターの改修やロープ交換プログラムに、サービス収益の相当な部分を割り当てています。牽引システムに伴う高い安全リスク、エネルギー集約性、および規制当局による監督により、予測期間を通じてサービスプロバイダーに対する持続的な需要と価格決定力が確保されます。
制御システムは、世界的なエレベーターインフラの急速なデジタル化に牽引され、コンポーネント保守セグメントの中で最も急速に成長しています。最新のエレベーターは、マイクロプロセッサベースのコントローラ、目的地ディスパッチシステム、センサー、クラウド接続型電子機器への依存度を高めており、これらすべてに継続的なソフトウェア更新、ファームウェアのアップグレード、サイバーセキュリティ監視、および遠隔診断が必要です。
この進化により、メンテナンスは純粋に機械的な整備から、ソフトウェア中心かつデータ駆動型のサービスモデルへと移行しています。KONE(DXエレベーター)やティッセンクルップ(MAXプラットフォーム)などの主要企業は、リアルタイムの故障検出と遠隔介入を可能にするIoT対応制御システムを統合しています。その結果、制御システムのメンテナンスは、利益率の高い継続的な収益を生み出し、プレミアムなデジタルサービス層を支え、長期的な顧客の定着を強化しています。スマートビルや高度道路交通システム(ITS)の普及が進むにつれ、高度な制御システムのメンテナンスに対する需要はさらに加速しています。
サービスタイプに関する分析
予防保全は、厳格な安全規制、保険コンプライアンス要件、および資産リスク軽減の優先度を背景に、約40.8%という最大のサービスシェアを維持すると予想されます。定期点検、潤滑サイクル、機械的調整、および部品の摩耗チェックは、住宅、商業、公共インフラの各セグメントにおける長期メンテナンス契約の基盤を形成しています。
多くの管轄区域では、エレベーターの運転許可を有効に維持するために、文書化された予防保全プログラムが建築基準法で明示的に義務付けられています。サービスプロバイダーにとって、予防保全は予測可能な継続的な収益源と高い契約更新率をもたらします。TKエレベーターや三菱電機などの企業が管理する大規模なポートフォリオでは、技術者の稼働率を最適化し、法的責任のリスクを低減するために、標準化された予防保全プログラムに大きく依存しています。顧客の観点から見ると、予防保全は資産の寿命を延ばし、運用コストを安定させ、不動産価値を保護するため、エレベーター保守市場の基盤となる要素となっています。
状態監視が従来の暦日ベースの点検に取って代わる傾向が強まる中、予知保全は最も急成長しているサービス分野として台頭しています。IoTセンサー、機械学習アルゴリズム、リアルタイムの性能分析を活用することで、予知モデルは故障が発生する前に部品の劣化を特定します。
このアプローチにより、予期せぬダウンタイムが大幅に削減され、乗客の安全性が向上し、予備部品の在庫管理が最適化されます。サービスプロバイダー各社は、プレミアム価格体系や成果ベースのサービスレベル契約(SLA)を通じて、予知保全による収益化を図っています。「Otis ONE」や「Schindler Ahead」といったプラットフォームは、遠隔診断や先制的な介入を可能にし、運営事業者が事後対応型の修理から成果重視のメンテナンスへと移行することを支援します。ビルオーナーが稼働率、エネルギー効率、ライフサイクルコストの削減を優先する中、予知保全はサービスエコシステムにおける利益率の拡大と競争上の差別化において、中心的な役割を果たすと期待されています。
地域別インサイト
北米のエレベーター保守市場の動向 ― 近代化とデジタルサービスプラットフォームに焦点を当てた、高付加価値かつ規制主導型の市場
北米は依然として高付加価値かつ規制主導型のエレベーター保守市場であり、同地域の売上高の大部分を米国が占めています。同地域には多数のエレベーターが設置されており、その多くは稼働年数が20~25年を超えているため、保守、安全性の向上、段階的な近代化に対する需要が持続しています。人件費の高騰、厳格な安全基準(ASME A17.1/CSA B44など)、および保険のコンプライアンス要件により、サービス価格は上昇しており、その一方で、その場限りの修理よりも長期の保守契約が好まれています。その結果、北米はエレベーターサービスプロバイダーにとって、世界でも最高水準の1台当たり売上高(RPU)を生み出しています。都市インフラの老朽化やアクセシビリティに関する規制も、市場の安定性をさらに強固なものにしています。
米国障害者法(ADA)への準拠により、住宅や公共建築物における制御盤、ドアシステム、キャビンインターフェースのアップグレードが引き続き推進されています。並行して、ニューヨーク、シカゴ、トロントなどの都市における老朽化したオフィスビルでの近代化プログラムにより、制御システムの改修や、エネルギー効率に優れた駆動システムのアップグレードに対する需要が高まっています。例えば、オーティス・エレベーター社は、米国の商業用ポートフォリオ全体で同社のデジタルプラットフォーム「Otis ONE」の導入を拡大しており、遠隔診断や予知保全を可能にすることで、ダウンタイムや人件費の非効率性を削減しています。
北米における投資活動は、デジタルサービスプラットフォーム、技術者のスキル再教育、および独立系サービス企業のボルトオン型買収に集中しています。TKエレベーターやコネ(KONE)といった企業は、地元の保守会社を対象とした買収を通じて地域的なカバー範囲を強化し、対応時間の短縮と中層住宅セグメントへのさらなる浸透を実現しています。これらの戦略は、労働集約的な市場において、顧客維持率を高めると同時に営業利益率の向上にも寄与しています。全体として、北米は安定的でキャッシュフローを生み出す成長を遂げており、新規設置というよりは、テクノロジーの導入が重要な差別化要因となっています。
中東・アフリカのエレベーター保守市場の動向 ― 急速な都市拡大とスマートビル保守が、高い成長機会を後押し
中東・アフリカ(MEA)地域は、大規模な都市開発、インフラ投資、そして観光主導の建設に支えられ、最も急成長しているエレベーター保守市場となっています。湾岸協力会議(GCC)加盟国、特にサウジアラビア、アラブ首長国連邦(UAE)、カタールは、国際的な安全基準に準拠した高級エレベーターシステムや高可用性メンテナンス契約への需要を牽引しています。複合用途の高層ビル、交通ハブ、ホスピタリティ複合施設などのメガプロジェクトにより、設置台数が大幅に増加し、長期的なメンテナンス収益のパイプラインが創出されています。
サウジアラビアの「ビジョン2030」イニシアチブにより、リヤドやジェッダなどの都市で高層建築が加速しており、新規のエレベーター設置とライフサイクル保守サービスの両方の需要を牽引しています。シンドラー、三菱電機、コーネといったグローバルOEM各社は、高層住宅タワーや商業ランドマークをサポートするため、地域におけるサービス体制を拡充しています。アラブ首長国連邦(UAE)では、ドバイにおけるスマートビルの導入が進み、デジタル技術を活用した保守契約、特に目的地制御システムや予測分析に対する需要が高まっています。
中東・アフリカ(MEA)市場は、特にGCC(湾岸協力理事会)諸国以外において依然として高度に細分化されており、数多くの現地サービスプロバイダーがグローバルOEMと並んで事業を展開しています。この細分化は、多国籍企業が地域企業を買収したり提携したりして、サービス範囲を拡大し、サービス品質を標準化しようとする動きにつながり、強力な業界再編の機会を生み出しています。段階的な近代化モデルや柔軟な資金調達手法が注目を集めており、これによりビル所有者は、エレベーターシステムを完全に交換することなく、老朽化したシステムをアップグレードできるようになっています。これらの動向が相まって、MEA地域は、現地での事業展開と技術的専門知識への投資を厭わないエレベーター保守事業者にとって、高成長かつ利益率向上につながる地域となっています。
アジア太平洋地域のエレベーター保守市場の動向 ― 老朽化した設備、規制当局による監督、予測保全の導入が牽引する規模主導型市場
アジア太平洋地域は、中国、日本、インド、およびASEAN諸国における設置エレベーターの膨大な規模に牽引され、推定44.6%のシェアで市場を支配しています。急速な都市化、高層ビルの密集した開発、そして政府主導の住宅・交通プログラムにより、特に中国において世界最大のエレベーター設置台数が形成されています。設置台数の多さゆえに、1台あたりの保守収益がわずかに増加するだけでも、絶対的な市場成長として大きな効果をもたらします。
中国は、2000年代の建設ブーム期に設置された膨大な老朽化エレベーターストックに支えられ、依然として単一国としては最大の市場を維持しています。安全検査や事故防止に対する規制当局の注力が強まる中、義務付けられた保守契約や、制御システムおよびドアシステムの近代化に対する需要が高まっています。日立中国、上海三菱、キャニー・エレベーターなどの国内企業がグローバルOEMと競合しており、価格競争が激化する一方で、デジタル技術の導入が加速しています。
日本は成熟した市場ではありますが、技術集約型であり、予知保全や耐震性向上のための改修に対する需要が堅調です。三菱電機などの企業は、高度な診断技術や信頼性を重視したサービス提供において主導的な立場にあります。インドおよび東南アジアは、急速な住宅建設、地下鉄プロジェクト、スマートシティ構想に牽引され、高成長の保守市場として台頭しています。オーティスやコネといったグローバルブランドは、拡大する中層ビルのポートフォリオに対応するため、技術者ネットワークや現地化されたサービス拠点を拡充しています。アジア太平洋地域は、規模、規制面の勢い、長期的な都市成長を兼ね備え、依然として最大かつ戦略的に最も重要な地域となっています。
競争環境
世界のエレベーター保守市場は適度に統合が進んでおり、グローバルOEMのサービス部門が高額な契約や近代化プロジェクトを掌握する一方、地域の独立系企業が小規模な住宅用および地域商業用顧客を支配しています。この構造は、特に細分化された新興市場において、継続的な統合を後押ししています。
市場をリードする企業は、予知保全プラットフォーム、段階的な近代化、買収を通じた地理的拡大、および資金調達を活かしたサービスモデルを重視しています。差別化の鍵は、デジタル能力、対応速度、および成果ベースのサービス契約にますます依存するようになっています。
業界の主な動向
- 2025年4月、シンドラー・エレベーター・コーポレーションは、米国において「Schindler-5000」という機械室不要(MRL)エレベーターを発売しました。この製品は、低層から中層のビル向けに設計されており、高度な接続性を備え、メンテナンスへのアクセス改善やデジタルサービスツールとの連携を強化しています。
- 2025年8月、コネ・コーポレーションは、IoTとの統合強化、リアルタイムの予測分析、遠隔診断を特徴とするグローバルな保守サービス「24/7 Connected Services」を導入し、予測保守能力を強化しました。
エレベーター保守市場で取り上げられた企業
- Otis Elevator Company
- Schindler Group
- KONE Corporation
- TK Elevator
- Mitsubishi Electric Corporation
- Hitachi Ltd.
- Fujitec Co., Ltd.
- Hyundai Elevator Co., Ltd.
- Johnson Lifts Private Limited
- Sigma Elevator Company
- Canny Elevator Co., Ltd.
- Stannah Group
- Dover Elevator
- Orona Group
- Kleemann Hellas
- Express Lift Company
- AVT Beckett
- Escon Elevators Pvt. Ltd.
市場セグメンテーション
構成部品別(保守対象)
- 駆動システム
- 制御システム
- 油圧システム
- 車内内装
- ドア・安全システム
- 通信システム
サービスタイプ別
- 予防保全
- 予知保全
- 是正保全
- 近代化
エンドユーザー別
- 住宅
- 商業ビル
- 産業施設
- その他
地域別
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- エグゼクティブ・サマリー
- 2026年および2033年の世界のエレベーター保守市場の概要
- 2026年~2033年の市場機会評価(単位:10億米ドル)
- 主要な市場動向
- 将来の市場予測
- プレミアム市場インサイト
- 業界の動向および主要な市場イベント
- PMRの分析と提言
- 市場の概要
- 市場の範囲と定義
- 市場の動向
- 推進要因
- 制約要因
- 機会
- 主要なトレンド
- マクロ経済的要因
- 世界のセクター別見通し
- 世界のGDP成長見通し
- COVID-19の影響分析
- 予測要因 ― 関連性と影響
- 付加価値のあるインサイト
- ツールの導入分析
- 規制環境
- バリューチェーン分析
- PESTLE分析
- ポーターの5つの力分析
- 価格分析(2026年A)
- 主なハイライト
- 導入コストに影響を与える主要要因
- 価格分析(保守対象部品別)
- 世界のエレベーター保守市場の見通し
- 主なハイライト
- 市場数量(台)の予測
- 市場規模(10億米ドル)および前年比成長率
- 絶対的な機会額(米ドル)
- 市場規模(10億米ドル)および数量(台)の分析と予測
- 過去の市場規模(10億米ドル)の分析、2020年~2025年
- 市場規模(10億米ドル)の分析および予測、2026年~2033年
- 世界のエレベーター保守市場の見通し:保守対象部品別
- はじめに/主な調査結果
- 過去市場規模(10億米ドル)および数量(台数)の分析、保守対象部品別、2020年~2025年
- 保守対象部品別市場規模(10億米ドル)および数量(台数)の分析と予測、2026年~2033年
- 牽引システム
- 制御システム
- 油圧システム
- キャビン内装
- ドア・安全システム
- 通信システム
- 市場魅力度分析:保守対象部品
- 世界のエレベーター保守市場の展望:サービスタイプ
- はじめに/主な調査結果
- サービス種別ごとの過去市場規模(10億米ドル)分析、2020年~2025年
- サービス種別ごとの市場規模(10億米ドル)分析および予測、2026年~2033年
- 予防保全
- 予知保全
- 是正保全
- 近代化
- 市場魅力度分析:サービス種別
- 世界のエレベーター保守市場の見通し:エンドユーザー別
- はじめに/主な調査結果
- エンドユーザー別 過去市場規模(10億米ドル)分析、2020年~2025年
- エンドユーザー別 市場規模(10億米ドル)分析および予測、2026年~2033年
- 住宅
- 商業施設
- 産業施設
- その他
- 市場魅力度分析:エンドユーザー
- 主なハイライト
- 世界のエレベーター保守市場の見通し:地域
- 主なハイライト
- 過去市場規模(10億米ドル)および数量(台数)の分析(地域別、2020年~2025年)
- 市場規模(10億米ドル)および数量(台数)の分析と予測(地域別、2026年~2033年)
- 北米
- 欧州
- 東アジア
- 南アジアおよびオセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域別
- 北米のエレベーター保守市場の展望
- 主なハイライト
- 市場別過去市場規模(10億米ドル)分析、2020年~2025年
- 国別
- 保守対象部品別
- サービスタイプ別
- エンドユーザー別
- 市場規模(10億米ドル)の分析および予測、国別、2026年~2033年
- 米国
- カナダ
- 市場規模(10億米ドル)および数量(単位)の分析および予測、保守対象部品別、2026年~2033年
- 駆動システム
- 制御システム
- 油圧システム
- キャビン内装
- ドアおよび安全システム
- 通信システム
- 市場規模(10億米ドル)の分析および予測:サービス種別、2026年~2033年
- 予防保全
- 予知保全
- 是正保全
- 近代化
- 市場規模(10億米ドル)の分析および予測:エンドユーザー別、2026年~2033年
- 住宅
- 商業ビル
- 産業施設
- その他
- 市場魅力度分析
- 欧州のエレベーター保守市場の展望
- 主なハイライト
- 過去の市場規模(10億米ドル)の分析:市場別、2020年~2025年
- 国別
- 保守対象部品別
- サービス種別
- エンドユーザー別
- 市場規模(10億米ドル)の分析および予測、国別、2026年~2033年
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- トルコ
- その他の欧州諸国
- 市場規模(10億米ドル)および数量(台数)の分析と予測:保守対象コンポーネント別、2026年~2033年
- 駆動システム
- 制御システム
- 油圧システム
- キャビン内装
- ドア・安全システム
- 通信システム
- 市場規模(10億米ドル)の分析と予測:サービス種別、2026年~2033年
- 予防保全
- 予知保全
- 是正保全
- 近代化
- 市場規模(10億米ドル)の分析および予測、エンドユーザー別、2026年~2033年
- 住宅
- 商業ビル
- 産業施設
- その他
- 市場魅力度分析
- 東アジアのエレベーター保守市場の展望
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 保守対象部品別
- サービス種別
- エンドユーザー別
- 国別市場規模(10億米ドル)の分析および予測、2026年~2033年
- 中国
- 日本
- 韓国
- 市場規模(10億米ドル)および数量(台数)の分析と予測、保守対象コンポーネント別、2026年~2033年
- 牽引システム
- 制御システム
- 油圧システム
- キャビン内装
- ドア・安全システム
- 通信システム
- 市場規模(10億米ドル)の分析と予測、サービス種別、2026年~2033年
- 予防保全
- 予知保全
- 是正保全
- 近代化
- 市場規模(10億米ドル)の分析および予測、エンドユーザー別、2026年~2033年
- 住宅
- 商業ビル
- 産業施設
- その他
- 市場魅力度分析
- 南アジアおよびオセアニアのエレベーター保守市場の展望
- 主なハイライト
- 市場別 過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 保守対象部品別
- サービス種別
- エンドユーザー別
- 国別 市場規模(10億米ドル)の分析および予測、2026年~2033年
- インド
- 東南アジア
- ANZ
- 南アジアおよびオセアニアのその他地域
- 市場規模(10億米ドル)および数量(台数)の分析と予測:保守対象コンポーネント別、2026年~2033年
- 牽引システム
- 制御システム
- 油圧システム
- キャビン内装
- ドア・安全システム
- 通信システム
- 市場規模(10億米ドル)の分析と予測:サービス種別、2026年~2033年
- 予防保全
- 予知保全
- 是正保全
- 近代化
- 市場規模(10億米ドル)の分析および予測(エンドユーザー別、2026年~2033年)
- 住宅
- 商業ビル
- 産業施設
- その他
- 市場魅力度分析
- ラテンアメリカのエレベーター保守市場の展望
- 主なハイライト
- 市場別 過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 保守対象部品別
- サービス種別
- エンドユーザー別
- 国別 市場規模(10億米ドル)の分析および予測、2026年~2033年
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- 市場規模(10億米ドル)および数量(台数)の分析と予測:保守対象コンポーネント別、2026年~2033年
- 駆動システム
- 制御システム
- 油圧システム
- キャビン内装
- ドア・安全システム
- 通信システム
- 市場規模(10億米ドル)の分析と予測:サービス種別、2026年~2033年
- 予防保全
- 予知保全
- 是正保全
- 近代化
- 市場規模(10億米ドル)の分析および予測(エンドユーザー別、2026年~2033年)
- 住宅
- 商業ビル
- 産業施設
- その他
- 市場魅力度分析
- 中東・アフリカのエレベーター保守市場の展望
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 保守対象部品別
- サービス種別
- エンドユーザー別
- 国別市場規模(10億米ドル)の分析および予測、2026年~2033年
- GCC諸国
- エジプト
- 南アフリカ
- 北アフリカ
- 中東・アフリカのその他の地域
- 市場規模(10億米ドル)および数量(台数)の分析と予測:保守対象コンポーネント別、2026年~2033年
- 牽引システム
- 制御システム
- 油圧システム
- キャビン内装
- ドア・安全システム
- 通信システム
- 市場規模(10億米ドル)の分析と予測:サービス種別、2026年~2033年
- 予防保全
- 予知保全
- 是正保全
- 近代化
- 市場規模(10億米ドル)の分析および予測(エンドユーザー別、2026年~2033年)
- 住宅
- 商業ビル
- 産業施設
- その他
- 市場魅力度分析
- 競争環境
- 市場シェア分析(2025年)
- 市場構造
- 市場別の競争激化度マッピング
- 競争ダッシュボード
- 企業プロフィール(詳細 – 概要、財務、戦略、最近の動向)
- オーティス・エレベーター社
- 概要
- 保守対象のセグメントおよびコンポーネント
- 主要財務指標
- 市場動向
- 市場戦略
- シンドラー・グループ
- KONE社
- TKエレベーター
- 三菱電機株式会社
- 株式会社日立製作所
- フジテック株式会社
- 現代エレベーター株式会社
- ジョンソン・リフト・プライベート・リミテッド
- シグマ・エレベーター社
- キャニー・エレベーター株式会社
- スタナ・グループ
- ドーバー・エレベーター
- オロナ・グループ
- クレマン・ヘラス
- エクスプレス・リフト社
- AVTベケット
- エスコン・エレベーターズ・プライベート・リミテッド
- オーティス・エレベーター社
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語