 | • レポートコード:PMRREP13858 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、191ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:材料 |
| Single User(1名利用) | ▷ お問い合わせ | |
| Multi User(6名利用) | ▷ お問い合わせ | |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
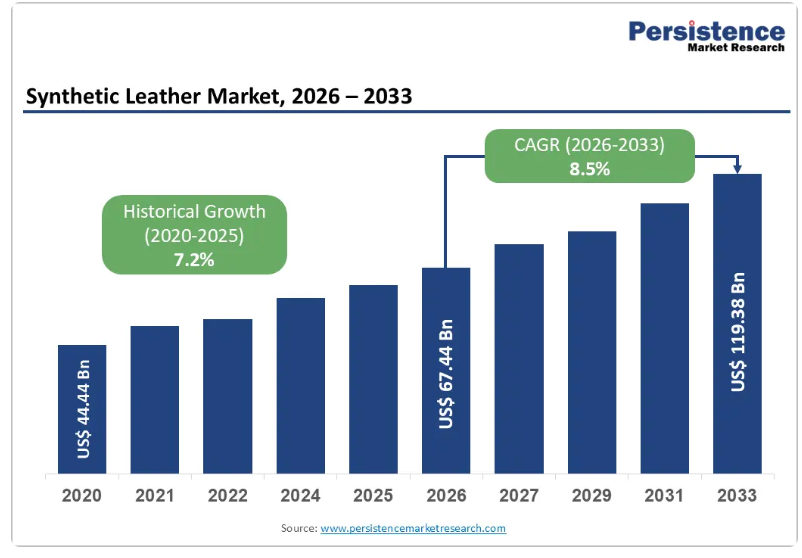
世界の合成皮革市場の規模は、2026年には674億米ドルと推定されており、2033年までに1,194億米ドルに達すると予測されています。2026年から2033年にかけては、年平均成長率(CAGR)8.5%で成長すると見込まれています。
この力強い拡大は、主に自動車業界における持続可能な内装材への移行が加速していることに起因しており、2024年には自動車用途における合成皮革の割合が45%を占める見込みです。
さらに、ヴィーガンファッションの潮流が勢いを増すにつれ、動物に害を与えない代替品に対する消費者の嗜好が高まっていることも要因となっています。さらに、BASF社の「Haptex 4.0」のような技術的ブレークスルーも、製造プロセスを根本的に変革しつつ、主要市場における厳しい環境規制への対応も進めています。
この製品は、100%のリサイクル可能性を実現し、従来の溶剤系ポリウレタンレザーと比較して温室効果ガスの排出量を52%削減しています。
業界の主なハイライト
- 地域別リーダー:アジア太平洋地域は、合成皮革市場を牽引しており、44.6%を超えるシェアを占めています。これは、中国における膨大な生産能力(2023年の第1~第3四半期に169万トンを生産)や、インドの拡大する履物・自動車産業、そして韓国の技術的リーダーシップに支えられています。
- 最も成長が著しいセグメント:北米は、動物福祉に対する消費者の意識の高まりや、特にミレニアル世代やZ世代を中心にヴィーガンライフスタイルが広く浸透していることを背景に、最も成長が著しい地域市場となっています。
- 主要セグメント:ポリウレタン(PU)の合成皮革は、本革の特性を忠実に再現した柔らかさ、通気性、耐久性、美観といった優れた性能特性に支えられ、製品タイプ別シェアの約62%を占めています。
- 最も成長が著しいセグメント:自動車用途が最も成長が著しいセグメントとなっています。これは、電気自動車の普及や高級車内装への需要が合成皮革の採用を後押ししていることに加え、材料特性を向上させる水性ポリウレタン配合技術の進歩が支えとなっているためです。
- 主要な市場機会:メーカー各社がパイナップルの葉、キノコの菌糸体、リンゴの廃棄物、農業副産物から素材を開発していることから、バイオベースの合成皮革におけるイノベーションは、業界に変革をもたらす大きな機会となっています。
市場の動向
推進要因 ― 自動車業界における持続可能な内装材への需要の急増
自動車業界は、メーカーが持続可能で高性能な内装材をますます採用するにつれ、合成皮革にとって最も急成長している最終用途産業となっています。電気自動車への移行により需要はさらに強まっており、高級EVブランドは、倫理的で耐久性に優れた車内ソリューションを求める消費者の期待に応えるため、ポリウレタンやバイオ由来の代替素材を採用しています。また、内装の複数の部品に合成皮革を採用したSUVや高級車の生産増加も、市場の成長をさらに後押ししています。
PU TECH 2025で披露されたBASFのHaptex技術は、温室効果ガス排出量を52%削減し、エネルギーおよび水使用量も大幅に削減するなど、持続可能性の面で大きな利点を実証しました。中国の自動車用レザー生産量は2024年に5億平方フィートを超え、自動車生産の拡大と高級内装材への需要増加を背景に、2025年には6~8%の成長が見込まれています。
倫理的かつ動物実験を行わない代替品に対する消費者の嗜好の高まり
倫理的かつ持続可能な消費への世界的なシフトにより、合成皮革への需要は大きく変化しています。消費者は動物由来の素材を避け、動物実験を行わない代替品を選ぶ傾向が強まっているためです。この傾向は、靴、衣類、ファッションアクセサリー、家具を購入する際に持続可能性の認証を重視するミレニアル世代やZ世代の消費者において特に顕著です。ヴィーガンファッションのムーブメントは拡大を続けており、動物由来成分不使用のラベルや製造工程の透明性に対する需要が高まっています。
微生物によって生産されるバイオレザーは、ポリウレタンコーティングされたポリエステルに比べて最大96.8%、綿ベースの合成素材に比べて94.3%も二酸化炭素排出量を削減するなど、環境面での大きなメリットをもたらします。新興市場、特に中国、インド、韓国、ベトナム、タイからの需要の高まりが、市場の拡大をさらに加速させています。製造技術の進歩により、合成皮革は本革の外観や耐久性を忠実に再現できるようになり、それによって倫理的な懸念が緩和され、消費者への訴求力も高まっています。
制約要因 – 原材料価格の変動と石油への依存
合成皮革業界は、原材料価格の変動、特に従来の製造工程に不可欠なポリウレタンやその他の石油由来の原料価格の変動により、大きなコスト圧力に直面しています。ポリウレタンの配合は原油由来の原料に大きく依存しているため、メーカーは地政学的緊張、供給の途絶、およびより広範なマクロ経済情勢によって引き起こされる世界的な原油価格の変動に対して脆弱な状態にあります。こうしたコストの変動は戦略的計画を複雑にし、原材料価格が高騰している期間には利益率が圧迫されたり、メーカーが価格調整を試みた際に顧客からの抵抗に直面したりすることがよくあります。
この業界はさらに、2024年の自動車用半導体市場においてディスクリートパワーセグメントが28%のシェアを占めていることからも明らかなように、集中リスクにさらされています。加えて、PVC系合成皮革は、環境および化学物質の安全性に関する懸念から引き続き厳しい監視下に置かれており、これに伴う規制圧力により、コンプライアンスコストの増加や、環境基準が厳しい地域での使用制限が生じる可能性があります。
VOC排出に関する厳格な環境規制
合成皮革業界は、溶剤系製造プロセスからのVOC排出削減を目的とした厳格な環境規制により、ますます大きな課題に直面しています。これらの規制により、メーカーは市場へのアクセスを維持するために、よりクリーンな技術への多額の投資を余儀なくされています。従来の溶剤系ポリウレタン製造は高いVOC排出を伴い、大気汚染の一因となるほか、労働者や近隣地域住民の健康への懸念も招いているため、先進国市場における規制当局の監視が強化されています。
また、欧州連合(EU)の森林破壊規制により、厳格なトレーサビリティ要件が導入されたことで、合成皮革製造の持続可能性と化学物質の安全性についても並行して検証が進められています。規制への準拠には、設備の更新、排出制御システム、廃水処理、および継続的なモニタリングに対する多額の設備投資が必要となり、特に中小企業にとっては大きな課題となっています。こうした圧力により、水性および無溶剤の配合への移行が加速しているものの、この転換は業界全体に競争力の格差や短期的な収益性の課題をもたらしています。
機会 ― バイオベースおよび循環型経済のイノベーション
バイオベースの合成皮革技術の登場は、業界にとって大きな機会となっています。メーカー各社は、持続可能性と性能の両方の要件を満たす、植物廃棄物や農業副産物を原料とする素材を開発しているからです。パイナップルの葉、キノコの菌糸体、リンゴの廃棄物を活用したイノベーションは、商業的に実現可能であることが実証されており、石油由来の代替品よりも速い生分解性を持ちながら、機械的強度と美的魅力を維持しています。
2024年7月に発売されたBASFの「Haptex 4.0」は、リサイクル時の層分離を解消し、PET繊維との共リサイクルを可能にすることで、100%リサイクル可能なポリウレタン合成皮革を実現しています。この進歩は、使用済み製品の廃棄に関連する長年の課題に対処するものです。クラレの「ティレニーナ(Tirrenina)」技術は、水使用量を70%、CO2排出量を35%削減しつつ、幅広いデザインの自由度を提供することで、持続可能性をさらに高めています。高級自動車メーカーでの採用が拡大していることは、耐久性が高く高品質なバイオベースの代替素材が持つ、大きな市場の可能性を裏付けています。
カスタマイズ能力と新興市場への拡大
合成皮革業界では、メーカーが色、質感、光沢、柄、デザインを顧客の正確な仕様に合わせて調整できる高度なカスタマイズ能力の恩恵をますます受けています。この柔軟性は、生物学的変動性によって制約を受ける天然皮革に対する競争上の優位性をもたらします。過去5年間で、カスタマイズされた合成皮革は高級消費財においてより重要な位置を占めるようになり、東レなどの企業は、ブランドの差別化とプレミアムなポジショニングを支える幅広いデザインオプションを提供しています。
特にファッションアクセサリー、自動車内装、家具の分野では、個性を重視した美意識が価格プレミアムを正当化するため、需要が特に旺盛です。同時に、新興市場では所得の増加と都市化に伴い、履物、自動車関連製品、家具の消費が拡大しており、大きな成長の可能性を秘めています。中国は新たな生産能力への投資に支えられ、依然として主要な生産拠点であり続けており、アジア太平洋地域は中国、インド、韓国における大規模な製造を原動力として、44.6%を超える市場シェアを維持しています。
カテゴリー別分析
製品タイプに関する洞察
ポリウレタン(PU)合成皮革は、その優れた柔らかさ、通気性、耐久性、そして本革を忠実に再現しつつコスト面や倫理面での利点も兼ね備えた美的魅力により、推定62%のシェアで市場を席巻しています。PUの配合により、滑らかなナッパから小石のような粒状の表面まで、幅広い質感のバリエーションが可能であり、視覚的・触覚的な品質が不可欠な自動車内装、高級靴、ファッションアクセサリー、高級家具に適しています。自動車業界では特に、使用頻度の高い環境下における耐摩耗性、耐久性、およびメンテナンスの手間がかからないという特性から、PUが好まれています。
水性PUの採用拡大をはじめとする技術の進歩により、メーカーは性能を損なうことなく、厳格なVOC排出規制に対応できるようになっています。BASFのHaptex技術は、100%のリサイクル可能性を実現し、温室効果ガスの排出を52%削減し、ウェットライン加工を不要にすることで、このセグメントをさらに強化しています。確立されたインフラと成熟したサプライチェーンにより、切り替えコストが高くなっているため、PUの市場におけるリーダーシップがさらに強固なものとなっています。
用途に関する洞察
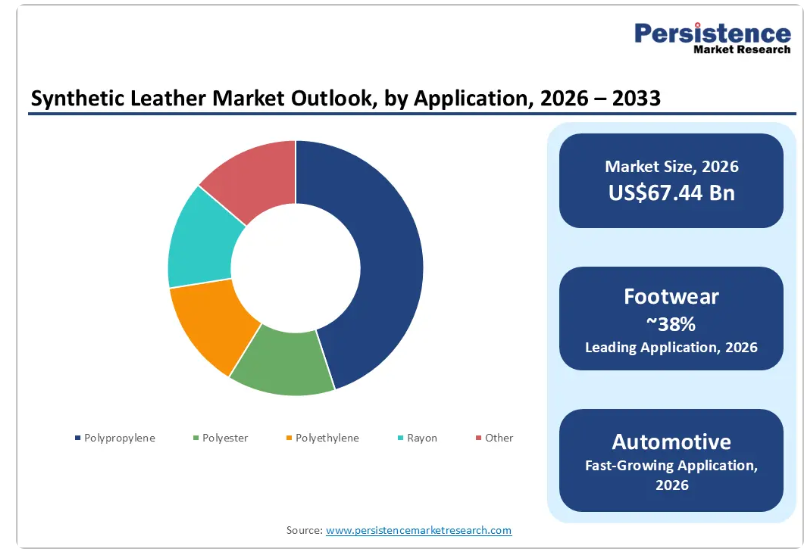
合成皮革市場のうち、約38%を靴用途が占めています。これは、人口増加、可処分所得の向上、カジュアル、スポーツ、フォーマル、特殊分野にわたるファッションサイクルの急速な変化に支えられた、世界的な需要の高まりによるものです。新興市場、特に中国、インド、韓国、ベトナム、タイが引き続き市場の拡大を牽引しており、合成皮革製靴の生産においてアジア太平洋地域の主導的地位を強めています。
合成皮革は、複雑なパターンや色使いに対するデザインの柔軟性、自動生産に適した安定した品質、そしてマスマーケット展開に不可欠なコストの予測可能性など、メーカーに重要な利点をもたらします。その耐水性、手入れのしやすさ、そして繰り返しの屈曲に耐える耐久性は、スポーツシューズやカジュアルシューズの性能要件を満たす一方で、美観の向上により、フォーマルやファッション志向のカテゴリーでの採用も拡大しています。動物実験を行わない製品や持続可能な製品への関心の高まりも需要をさらに後押ししており、主要ブランドは専用のヴィーガン向けシューズラインを展開しています。
地域別インサイト
北米の人工皮革市場の動向
北米では、動物福祉に対する消費者の意識の高まり、ヴィーガンライフスタイルの普及、そして持続可能な製造慣行を支援する規制の枠組みを背景に、市場が堅調な伸びを見せています。米国は、調達プロセスの透明性や環境への影響を重視する成熟した消費者層に支えられ、地域内の需要を牽引しています。特にミレニアル世代やZ世代は、倫理的な価値観に合致した製品であれば割高な価格でも購入する意欲があります。同地域の主要自動車メーカーは、コストの予測可能性、デザインの柔軟性、そして安定した性能を理由に、内装材として合成皮革を採用しています。
北米全域のイノベーション・エコシステムは、次世代のバイオベース技術や無溶剤技術をさらに推進し、同地域の競争力を強化しています。ヴィーガン向け製品ラインの展開や小売店での入手可能性の拡大に支えられ、ファッションやアクセサリー分野での採用が拡大していることから、経済情勢への敏感さによる穏やかな逆風があるにもかかわらず、合成皮革のプレミアムなイメージは引き続き高まっています。
欧州の合成皮革市場の動向
欧州の合成皮革市場は、厳格な環境規制、動物福祉への強い支持、そしてドイツ、イタリア、フランス、スペインに集中する高度な製造能力によって形作られています。これらの要因が、技術と品質における世界的な高水準を確立しています。欧州連合(EU)の森林破壊規制により、従来の皮革に対して厳格なトレーサビリティ要件が導入されましたが、これは森林破壊の懸念を回避し、より管理されたコンプライアンスに準拠した生産を可能にする合成皮革の代替品に間接的な恩恵をもたらしています。
BASFが主導するドイツの化学業界は、ポリウレタン配合や持続可能なコーティング技術の開発を継続しています。クラレ・ヨーロッパは、水使用量を70%、CO2排出量を35%削減する水性合成皮革「ティレニーナ(Tirrenina)」を通じて、この地域のイノベーションをさらに際立たせています。ミラノ、パリ、ロンドンなどのファッションの中心地では、プレミアムコレクションに合成皮革がますます採用されるようになっており、一方、ドイツの自動車メーカーは、持続可能性と性能のバランスを図るために合成皮革を指定しており、これが市場全体での普及に影響を与えています。
アジア太平洋地域の合成皮革市場の動向
アジア太平洋地域は、中国、インド、韓国、および東南アジア諸国に広がる大規模な生産能力に支えられ、国内需要と世界的な輸出市場の両方に対応することで、44.6%を超えるシェアを維持し、市場をリードしています。中国は依然として最大の生産国であり、2023年の第1~第3四半期には前年同期比11%減となったものの、169万トンの合成皮革を生産しました。また、グリーンサプライチェーンと地域分散化を支援する32件の新規プロジェクトを通じて、生産拡大を続けています。
自動車用皮革の生産量は2024年に5億平方フィートを超え、2025年には6~8%の成長が見込まれています。インドでは、中産階級の拡大、都市化、そして堅調な履物・自動車セクターに支えられ、急速な拡大が進んでいます。日本と韓国は技術的リーダーシップを発揮しており、一方、東南アジア諸国は競争力のある人件費とインフラの改善を通じて投資を呼び込み、アジア太平洋地域が世界の合成皮革生産拠点としての地位を強化しています。
競争環境
合成皮革市場は適度に細分化されており、世界の化学企業、専門の合成皮革メーカー、繊維メーカーが、多様な技術、用途、地域にわたって競争を繰り広げています。BASF、東レ株式会社、クラレ株式会社、ダウ・ケミカルなどの主要企業は、自動車、靴、家具分野における強力な研究開発能力、化学工学の専門知識、および確立された顧客関係を活かし、競争上の差別化を維持しています。競争は、生産能力の拡大、バイオベース素材の開発、垂直統合といった戦略的取り組みに加え、持続可能性のパフォーマンス、カスタマイズ能力、技術サポートをますます重視する方向へとシフトしています。
主な市場動向
- 2026年1月:San Fang ChemicalとNicheTech Advanced Materialsは、BASFとの戦略的協力協定の締結を発表しました。この提携により、San FangとNicheTechが持つ素材加工および履物サプライチェーンにおける応用知識と、BASFの素材科学における最先端のイノベーションが融合し、スポーツ用履物・アパレル業界における、より持続可能で循環型経済への移行が加速されます。
- 2025年4月:BASF SEは、「PU TECH 2025」において、環境への影響を大幅に低減し、持続可能性を向上させる合成皮革ソリューション「Haptex」などのイノベーションを紹介しました。Haptexは、湿式工程を排除することで、従来の溶剤系ポリウレタン皮革の製造と比較して、温室効果ガスの排出量を52%削減し、エネルギー消費を20%以上削減し、水使用量を30%削減します。
- 2024年6月: ドイツのDITFとFILKは、繊維基材とコーティングの両方にバイオベースのポリブチレンサクシネート(PBS)を使用した持続可能な合成皮革を開発しました。この均一な材料構成により、効率的なリサイクルが可能となり、生分解性のない異なる材料を組み合わせた従来の合成皮革に伴う課題に対処しています。
合成皮革市場における主要企業
BASF(ドイツ・ルートヴィヒスハーフェン)は、化学業界をリードするグローバル企業として、Haptex技術プラットフォームを含む革新的な配合技術を通じて合成皮革製造を支援する、包括的なポリウレタンシステムに関する専門知識を有しており、100%のリサイクル可能性と大幅な環境性能の向上を実現しています。同社のパフォーマンス・マテリアルズ部門は、自動車、履物、家具、ファッション業界向けに、持続可能性の要件、規制順守、性能仕様に対応したカスタマイズされたポリウレタンソリューションを提供するとともに、大衆市場向けアプリケーションに不可欠なコスト競争力を維持しています。
東レ株式会社(日本・東京)は、高度な材料科学と繊維技術の専門知識を活かし、優れた性能特性が求められる自動車、ファッション、および産業用途向けのプレミアム合成皮革製品を製造しています。同社は、グローバルなサプライチェーンを運営する多国籍企業が重視する製造品質の一貫性と供給の信頼性を維持しつつ、ブランドの差別化戦略を支援する、パターン、デザイン、光沢、質感、プリントなど幅広い選択肢を通じて、市場のカスタマイズ化のトレンドに対応しています。
クラレ株式会社(東京都)は、クラリーノおよびティレニーナ製品群に代表されるマイクロファイバーベースの合成皮革技術を専門としており、水性製造プロセスを通じて環境面での利点を提供しています。これにより、資源消費を削減しつつ、多彩な色合い、厚み、表面処理にわたるデザインの柔軟性を実現しています。同社のポジショニングは、持続可能性への取り組み、技術的性能、および用途の汎用性を重視しており、素材の機能性に加え、環境への責任を優先する欧州および世界中の顧客にアピールしています。
合成皮革市場で取り上げられた企業
- TORAY INDUSTRIES, INC.
- Kuraray Co. Ltd.
- San Fang Chemical Industry Co., Ltd.
- BASF
- NAN YA PLASTICS CORPORATION
- Mayur Uniquoters Limited
- H.R. Polycoats Pvt. Ltd.
- Dow
- Teijin Ltd.
- Zhejiang Hexin New Material Co., Ltd.
- Yantai Wanhua Huayi Polyurethane Products Co., Ltd.
- Alfatex
- FILWEL Co., Ltd.
- Kolon Industries, Inc.
市場セグメンテーション
製品タイプ別
- ポリウレタン(PU)
- ポリ塩化ビニル(PVC)
- シリコーン
- バイオ由来PU
用途別
- 履物
- 自動車
- 家具
- 衣類
- ファッションアクセサリー
- その他
地域別
- 北米
- 欧州
- 東アジア
- 南アジアおよびオセアニア
- ラテンアメリカ
- 中東およびアフリカ
- エグゼクティブ・サマリー
- 2026年および2033年の世界の合成皮革市場の概要
- 市場機会の評価(2026年~2033年、単位:10億米ドル)
- 主要な市場動向
- 業界の動向および主要な市場イベント
- 需要側および供給側の分析
- PMRによる分析と提言
- 市場の概要
- 市場の範囲と定義
- バリューチェーン分析
- マクロ経済的要因
- 世界のGDP見通し
- 世界の自動車産業の概要
- 世界のアパレル・履物産業の概要
- 予測要因 – 関連性と影響
- COVID-19の影響評価
- PESTLE分析
- ポーターの5つの力分析
- 地政学的緊張:市場への影響
- 規制および技術の動向
- 市場のダイナミクス
- 推進要因
- 抑制要因
- 機会
- トレンド
- 価格動向分析(2020年~2033年)
- 地域別価格分析
- セグメント別価格
- 価格に影響を与える要因
- 世界の合成皮革市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 世界の合成皮革市場見通し:製品タイプ別
- はじめに/主な調査結果
- 製品タイプ別 過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 製品タイプ別 現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- ポリウレタン(PU)
- ポリ塩化ビニル(PVC)
- シリコーン
- バイオ由来PU
- 市場魅力度分析:製品タイプ
- 世界の合成皮革市場見通し:用途
- はじめに/主な調査結果
- 用途別過去市場規模(10億米ドル)および数量(トン)の分析(2020年~2025年)
- 用途別現在の市場規模(10億米ドル)および数量(トン)の予測(2026年~2033年)
- 履物
- 自動車
- 家具
- 衣類
- ファッションアクセサリー
- その他
- 市場魅力度分析:用途
- 世界の合成皮革市場の見通し:地域
- 主なハイライト
- 地域別過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 地域別 現在の市場規模(10億米ドル)および数量(トン)の予測(2026年~2033年)
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域
- 北米合成皮革市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 北米市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- 米国
- カナダ
- 北米市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- ポリウレタン(PU)
- ポリ塩化ビニル(PVC)
- シリコーン
- バイオベースPU
- 用途別 北米市場規模(10億米ドル)および数量(トン)予測、2026年~2033年
- 履物
- 自動車
- 家具
- 衣類
- ファッションアクセサリー
- その他
- 欧州合成皮革市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 欧州市場規模(10億米ドル)および販売量(トン)の予測(国別、2026年~2033年)
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ロシア
- その他の欧州諸国
- 欧州市場規模(10億米ドル)および販売量(トン)の予測(製品タイプ別、2026年~2033年)
- ポリウレタン(PU)
- ポリ塩化ビニル(PVC)
- シリコーン
- バイオベースPU
- 用途別 欧州市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- 履物
- 自動車
- 家具
- 衣類
- ファッションアクセサリー
- その他
- 東アジアの合成皮革市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 東アジア市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- 中国
- 日本
- 韓国
- 東アジア市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- ポリウレタン(PU)
- ポリ塩化ビニル(PVC)
- シリコーン
- バイオベースPU
- 東アジアの市場規模(10億米ドル)および出荷量(トン)の予測(用途別、2026年~2033年)
- 履物
- 自動車
- 家具
- 衣類
- ファッションアクセサリー
- その他
- 東アジアの市場規模(10億米ドル)および出荷量(トン)の予測(2026年~2033年)
- 南アジア・オセアニアの合成皮革市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 南アジア・オセアニアの市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- インド
- 東南アジア
- ANZ
- その他のSAO
- 南アジア・オセアニアの市場規模(10億米ドル)および販売量(トン)の予測(製品タイプ別、2026年~2033年)
- ポリウレタン(PU)
- ポリ塩化ビニル(PVC)
- シリコーン
- バイオベースPU
- 南アジア・オセアニア市場規模(10億米ドル)および出荷量(トン)の予測(用途別、2026年~2033年)
- 履物
- 自動車
- 家具
- 衣類
- ファッションアクセサリー
- その他
- ラテンアメリカの人工皮革市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(国別、2026年~2033年)
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- ポリウレタン(PU)
- ポリ塩化ビニル(PVC)
- シリコーン
- バイオベースPU
- ラテンアメリカ市場規模(10億米ドル)および出荷量(トン)の予測(用途別、2026年~2033年)
- 履物
- 自動車
- 家具
- 衣類
- ファッションアクセサリー
- その他
- 中東・アフリカにおける合成皮革市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 中東・アフリカにおける市場規模(10億米ドル)および販売量(トン)の予測(国別、2026年~2033年)
- GCC諸国
- 南アフリカ
- 北アフリカ
- その他の中東・アフリカ地域
- 中東・アフリカ市場規模(10億米ドル)および出荷量(トン)の予測(製品タイプ別、2026年~2033年)
- ポリウレタン(PU)
- ポリ塩化ビニル(PVC)
- シリコーン
- バイオベースPU
- 中東・アフリカ市場の規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- 履物
- 自動車
- 家具
- 衣類
- ファッションアクセサリー
- その他
- 競合状況
- 市場シェア分析(2025年)
- 市場構造
- 競争激化度のマッピング
- 競合ダッシュボード
- 企業概要
- 東レ株式会社
- 会社概要
- 製品ポートフォリオ/提供製品
- 主要財務指標
- SWOT分析
- 企業戦略および主な動向
- クラレ株式会社
- 三芳化学工業株式会社
- BASF
- 南亜プラスチック株式会社
- Mayur Uniquoters Limited
- H.R. Polycoats Pvt. Ltd.
- ダウ
- 帝人株式会社
- 浙江和信新材料株式会社
- 煙台万華華芸ポリウレタン製品株式会社
- アルファテックス
- FILWEL株式会社
- コロン・インダストリーズ社
- 東レ株式会社
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語