 | • レポートコード:PMRREP32543 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、223ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:材料 |
| Single User(1名利用) | ▷ お問い合わせ | |
| Multi User(6名利用) | ▷ お問い合わせ | |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
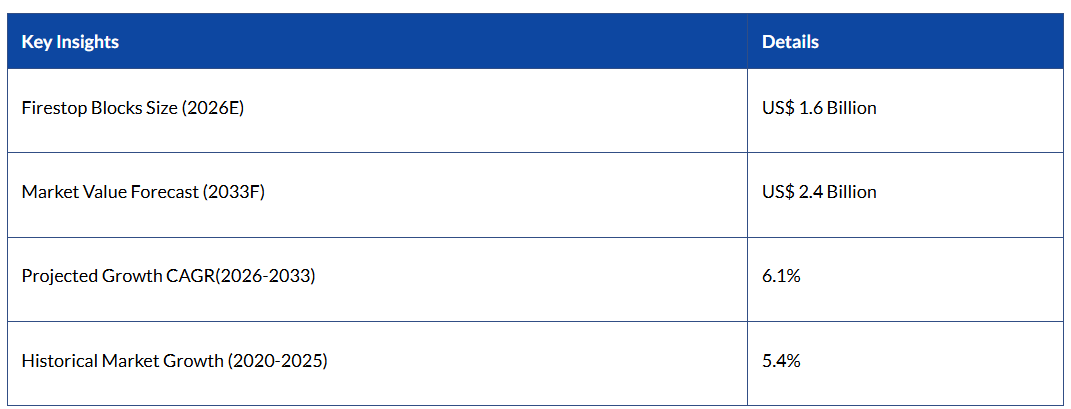
世界の防火ブロック市場の規模は、2026年には16億米ドルに達すると見込まれており、2033年までに24億米ドルに達すると予測されています。2026年から2033年までの予測期間において、年平均成長率(CAGR)6.1%で成長すると見込まれています。
市場の成長を後押ししているのは、建築物の防火規制の厳格化、急速な都市化、および高層住宅・商業プロジェクトへの投資拡大です。
病院、データセンター、重要インフラにおけるMEP(機械・電気・配管)設備の普及が進むにつれ、IBC、NFPA、および欧州のCPR準拠基準を満たすために受動的防火対策が不可欠となる中、認定された防火止水ソリューションの採用が促進されています。
市場の主な特徴
- 主要地域:北米は、厳格な規制順守と成熟した商業インフラを背景に、世界の防火ブロック市場の売上高の42%を占め、市場を牽引しています。
- 最も成長が著しい地域:アジア太平洋地域は、都市化、インフラ開発、および政府による防火安全規制を原動力として、世界の売上高の32%を占め、最も急速に成長している地域です。
- 主要な製品タイプ:膨張性防火ブロックは、優れた膨張性、貫通部材との適合性、および1~4時間の耐火性能認定により、45.5%の市場シェアを占めています。
- 主要な用途:ケーブルおよびケーブル束は市場の40.4%を占めており、これは認定された防火保護を必要とする高密度の電気、データ、通信ネットワークの存在を反映しています。
- 主な最終用途:商業ビルは需要の45.8%を占めており、これは厳格な防火規制、高い入居率、およびリスク軽減要件によって牽引されています。
- 主要な市場機会:更新された防火安全基準を満たすために、北米およびヨーロッパの高層ビルを改修することは、大きな成長機会となっています。
市場の動向
市場の成長要因
規制順守と建築基準法の義務化の強化
主要市場全体でより厳格な防火安全規制が施行されるにつれ、防火ブロックの採用が加速しています。IFCやNFPAなどの基準では、高リスク構造物において、文書化され試験済みの貫通部シールがますます求められるようになっています。一方、EN 13501-1や英国の「Approved Document B」などの欧州規格では、火災の延焼を効果的に抑制するため、高層の住宅、商業、および公共施設における包括的な受動的防火対策が重視されています。
新興地域においても、建築基準法の改正や検査が厳格化されています。認定された防火止水システムがプロジェクトに欠如している場合、開発業者は多額の費用を伴う遅延、許可の却下、さらには法的責任のリスクに直面することになります。規制が改修やリノベーションプログラムにも拡大する中、仕様決定者は、コンプライアンスを確保し、承認手続きを簡素化し、構造物の全耐用年数にわたって居住者や資産を保護するために、膨張性および非膨張性の防火止水ブロックをますます選択するようになっています。
新興経済国における急速な都市化とインフラ開発
新興経済国における急速な都市化とインフラ投資は、防火ブロックの需要構造を変えつつあります。アジア太平洋地域全域で、各国のスマートシティや産業回廊プログラムに支えられた大規模な住宅、交通、商業プロジェクトが相次ぎ、耐火構造部材を通る機械・電気・配管の貫通箇所が増加しています。開発業者は、変化し続ける地域の建築基準を満たしつつ、高密度な都市環境や重要な資産を保護するため、認定済みの受動的防火対策を優先しています。
高層住宅団地、オフィスパーク、データセンター、および産業施設では、ケーブル、配管、および導管を効率的に密閉するために、膨張性防火ブロックが活用されています。政府による規制の強化や国際投資家によるより高い安全基準の要求に伴い、持続的な建設支出により、アジア太平洋地域は最も急成長している地域市場としての地位を確立しており、多様な建築分野において性能認証と施工効率に注力するメーカーにとって、長期的なビジネスチャンスが生まれています。
市場の制約要因
高い資材費および施工費
高度な防火ブロック技術、特に高い膨張性と低VOC性能を備えた膨張性タイプは、高価格帯となるため、コスト制約のあるプロジェクトでの採用が制限されています。ケイ酸カルシウムや複合ブロックは優れた耐久性を備えていますが、多くの場合、精密な切断、専用の工具、熟練した労働力を必要とし、モルタル、発泡材、シーラントなどの従来のシーリング方法と比較して、総施工コストを大幅に増加させてしまいます。
多くの中小規模の開発業者にとって、防火システムは依然として必須ではなく、あくまでオプションと見なされています。特に、規制の執行が不十分な地域ではその傾向が顕著です。その結果、認証済みブロックは、多くの場合、極めて重要な用途に限定されています。ケイ酸塩や膨張性添加剤を含む原材料価格の変動は、利益率にさらなる圧力をかけ、予算編成を複雑化させます。これにより、インフレや景気減速の時期には、より広範な導入が阻害され、市場浸透が制限されます。
システムの設置の複雑さと専門知識の必要性
防火ブロックの性能は、正しい仕様、設置、および検査に大きく依存していますが、これらは世界中の建設市場において依然として不均一な状況にあります。IBC特別検査などの厳格な規定は、追加コストや事務的負担をもたらす一方で、請負業者への研修が不十分なため、クリアランスの不足、接合部の不適切なシーリング、周囲の構造体との非互換性など、現場でのミスが頻発しています。
膨張性防火材は、火災時に制御された膨張を可能にするために正確な配置が必要ですが、実際の施工ではその作動を妨げるケースがしばしば見られます。サプライチェーンの断片化や新興地域における認定施工業者の不足は、プロジェクトの承認を遅らせ、失敗のリスクを高めています。建設業者が有資格の専門家や関連文書への確保に苦慮する中、その複雑さが障壁となり、受動的防火要件に対する認識が高まっているにもかかわらず、仕様決定が遅れ、導入が制限されています。
市場機会
既存の高層ビルの改修およびリノベーション
現代の防火基準が制定される前に建設された古い高層ビルの改修は、防火ブロックの主要な成長エンジンとして台頭しています。規制の更新、検査の厳格化、および責任枠組みの強化により、住宅タワー、病院、ホテル、商業施設の所有者は、受動的防火システムのアップグレードを余儀なくされています。ケーブル貫通部、配管スリーブ、床開口部、およびサービスシャフトに関わる改修工事において、大きな構造的混乱を招くことなく区画の完全性を回復するため、防火ブロックがますます指定されるようになっています。
保険会社主導のリスク評価、事故後の検証、およびテナントの安全に対する期待の高まりが、その導入をさらに加速させています。重要施設、特にデータセンター、医療機関、およびミッションクリティカルなインフラでは、ダウンタイムのリスクを低減し、人命の安全に対する回復力を高めるため、改修を優先しています。規制市場には老朽化した建物が多数存在するため、改修プログラムは予測期間を通じて持続的かつ継続的な需要を生み出すと見込まれています。
持続可能で低VOCの防火ブロックの配合
サステナビリティへの取り組みやグリーンビルディング認証プログラムにより、受動的防火分野における製品の選好が変化しつつあります。建築家や開発業者は、より健康的な室内環境を支援し、進化するESG目標を達成するために、低VOC、無毒、低排出の材料を仕様書に盛り込むケースが増えています。ミネラルウール、ケイ酸カルシウム、およびバインダーフリーの防火ブロックは、不燃性、耐久性、環境面での透明性を兼ね備え、LEEDや類似の認証取得を支援するため、注目を集めています。
また、メーカー各社は、環境への影響を低減しつつ高い膨張性能を発揮する、先進的な膨張性防火材の化学技術への投資も進めています。開発業者が持続可能な材料やコンプライアンスの信頼性を通じてプロジェクトの差別化を図る中、環境に配慮した防火ブロックの製品ポートフォリオは、特に高級商業施設、公共施設、および高性能建築物の分野において、競争上の優位性をもたらしています。このように、より環境に配慮した建築基準への移行は、革新的な低排出型防火ブロックソリューションにとって、持続的で長期的なビジネスチャンスを創出しています。
カテゴリー別のインサイト
製品タイプ別分析
膨張性防火ブロックは、熱によって膨張し、ケーブル、配管、導管周辺の隙間を密閉する能力により、市場シェアの約45.5%を占め、市場をリードしています。UL 1479および国際防火規準(International Fire Code)に基づく1~4時間の認定耐火性能により、耐久性のある受動的な防火システムの性能が求められる商業施設、公共施設、高層建築用途において、最も好まれる選択肢となっています。
最も急成長しているカテゴリーは、膨張性材料と鉱物系断熱材を組み合わせた、先進的な複合材およびハイブリッド耐火ブロックです。これらの製品は、施工の容易さ、VOC(揮発性有機化合物)排出量の削減、軽量化、および環境性能の向上を重視しています。設計者が持続可能性、複雑な貫通部への適合性、長期的な信頼性を優先するグリーンビルディング、医療施設、データセンターにおいて、その採用が拡大しています。
用途別分析
ケーブルおよびケーブル束は、需要の約40.4%を占める主要な用途セグメントです。現代の建物では、耐火性能が認定された壁や床を通過する大規模な電気・通信ネットワークが必要とされており、F等級およびL等級の基準に準拠するためには、これらすべてを確実に密閉する必要があります。スマートビルやミッションクリティカルな施設における配線密度の増加に伴い、認定された防火止水システムへの依存度が高まっています。
最も急成長している用途分野は、複雑なインフラにおける機械・電気・配管(MEP)の混合貫通部です。病院、空港、製造工場、クリーンルームにおける統合されたMEP経路には、区画化を維持しつつ、将来のメンテナンスへのアクセスを可能にする汎用性の高い防火止水設計が求められます。この成長は、近代化プロジェクトや、受動的防火安全基準のより厳格な施行によって支えられています。
最終用途別分析
商業ビルは依然として主要な最終用途セグメントであり、市場の約45.8%を占めています。オフィス、ショッピングモール、ホテル、教育施設は、厳格な安全基準、高い居住者リスク、および厳格な保険監督に直面しており、新築および改修プロジェクトの双方において、壁、床、配管スリーブ、ケーブル貫通部全体にわたり、試験済みの防火ブロックの仕様が一貫して採用されるよう推進しています。
最も急成長している用途分野は、データセンター、エネルギー施設、特殊な工業プラントなどを含む重要インフラです。運営事業者は、事業継続性、資産保護、および規制順守を最優先しており、高リスク環境向けに設計された高品質な防火システムへの投資を促進しています。デジタルインフラの拡大や公益事業のアップグレードにより、この分野での採用はさらに加速しています。
地域別動向
北米における防火ブロックの動向
北米は、成熟した建設エコシステム、厳格な規制の施行、および商業施設、公共施設、高層ビルプロジェクトへの持続的な投資に支えられ、世界の防火ブロック売上高の約42%を占めています。IBC、NFPA、NECなどの建築基準では、貫通部に対する防火措置の遵守が義務付けられており、米国およびカナダ全域において、防火ブロックが建築設計や検査のワークフローに組み込まれています。
老朽化した高層建築物における改修プログラムや、階段室、区画化、貫通部に対する安全要件の進化が、市場の成長を後押ししています。建築家、施工業者、認定防火専門家の連携により、仕様策定と規制順守のプロセスが効率化されています。3M、ヒルティ、スペシファイド・テクノロジーズといった定評のあるブランドは、技術サポート、実証済みのシステム、広範な流通網を通じて、業界をリードし続けています。
欧州の防火ブロック動向
欧州市場は、CPRおよびEN 13501-1に基づく調和された試験枠組みによって形成されており、加盟国全体で標準化された分類と性能文書が確保されています。強力な規制の施行と、老朽化した建築ストックにおける大規模な改修工事が、着実な普及を支えています。ドイツは、英国やフランスとともに、厳格な基準と検査監督を通じて需要を牽引しています。
この地域は、認定された施工の要件、持続可能性への優先度、低VOC製品仕様などに支えられ、年平均成長率(CAGR)6.4%という着実な成長を遂げています。第三者による検査、材料の透明性、および受動的耐火性への重視が高まるにつれ、膨張性防火材および鉱物系システムへの需要が強まっています。欧州の主要メーカーは、グリーンビルディングプログラムやより厳格なコンプライアンス要件に対応するため、製品ラインナップを拡充しています。
アジア太平洋地域の防火ブロック市場の動向
アジア太平洋地域は最も急速に拡大している地域市場であり、将来の需要に大きく寄与しているほか、現在、世界の売上高の約32%を占めています。急速な都市化、大規模インフラプロジェクト、および政府主導の安全基準により、中国、インド、東南アジア、韓国における高層住宅、商業施設、公共建築物において、試験済みの防火システムへのニーズが高まっています。
この勢いは、スマートシティ計画、国際認証の採用、そして注目を集めた火災事故を受けての規制執行の厳格化によって後押しされています。コスト圧力や施工業者のスキル不足といった課題は依然として残っていますが、人命安全リスクへの認識の高まり、建築基準の近代化、データセンターや産業施設の拡大により、仕様基準を満たす防火ブロックの採用が加速しています。製造および流通の現地化が進んでいることも、この地域の長期的な成長をさらに後押ししています。
競争環境
世界の防火ブロック市場は適度に集中しており、競争は技術的専門知識、製品の革新、規制認証、および流通ネットワークによって牽引されています。市場をリードする企業は、幅広い製品ポートフォリオ、研究開発(R&D)への投資、および戦略的な地域展開を通じて差別化を図っています。認証要件、建築基準法への適合試験、資本集約的な製造など、高い参入障壁が、製品品質と性能基準を維持しつつ、既存企業を保護しています。
特にアジア太平洋地域の新興メーカーは、コスト競争力のあるソリューションと現地に即したコンプライアンス対応能力を通じて事業を拡大しています。戦略的な重点分野には、低VOCの持続可能な配合、先進的な膨張性防火技術、およびMEP貫通部、接合部、周辺封じ込め向けの統合システムソリューションが含まれます。長期的な顧客サポート、トレーニング、およびコンプライアンス関連文書の提供は、リピートビジネスの確保と法的責任の軽減において、依然として重要な差別化要因となっています。
主要な市場動向
- 2025年、3M社は、火災にさらされると体積が100倍に膨張する「Hyper-GS」膨張性防火技術の開発と商品化を継続するとともに、複雑な建築用途における施工速度の向上と人件費の削減を目的とした、柔軟なフォームソリューションや低収縮モルタルの開発も進めています。
- 2024年1月、ヒルティ・グループは、持続可能な建築資材への需要の高まりやLEED認証への準拠に対応するため、VOC排出量(約5 g/l)を低減した防火シーラントの包括的な製品ラインナップを発表しました。この革新により、ヒルティは性能基準を維持しつつ、環境持続可能性における競争力を強化しています。
- 2020年9月、 欧州を代表する建材企業であるエテックス・グループは、イースト・ミッドランズに製造施設、グレーター・ロンドンに流通センターを構える、受動的防火システムを専門とする英国企業FSi Limitedの買収を完了しました。この戦略的買収により、エテックスの防火製品ポートフォリオと欧州全域における製造能力が拡大しました。
防火ブロック市場で取り上げられている企業
- Hilti Group
- 3M Company
- Sika AG
- BASF SE
- Rockwool International A/S
- Specified Technologies Inc.
- Morgan Advanced Materials
- Etex Group
- Arkema
- Knauf Insulation
- RPM International Inc.
- Merson Electric Co.
市場セグメンテーション
製品タイプ
- 膨張性防火ブロック
- ミネラルウールブロック
- 石膏/モルタルブロック
- ケイ酸カルシウムブロック
- その他
用途
- ケーブルおよびケーブル束
- 壁・床の開口部
- 配管、コンジット、トレイ
- その他
最終用途
- 住宅
- 商業
- 公共施設およびインフラ
- 工業
地域
- 北米
- 欧州
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
- エグゼクティブ・サマリー
- 2026年および2033年の世界の防火ブロック市場概要
- 市場機会の評価(2026年~2033年、単位:10億米ドル)
- 主要な市場動向
- 業界の動向および主要な市場イベント
- 需要側および供給側の分析
- PMRによる分析と提言
- 市場の概要
- 市場の範囲と定義
- バリューチェーン分析
- マクロ経済的要因
- 世界のGDP見通し
- 世界の住宅産業の概要
- 世界の配管産業の概要
- 予測要因 – 関連性と影響
- COVID-19の影響評価
- PESTLE分析
- ポーターの5つの力分析
- 地政学的緊張:市場への影響
- 規制および技術の動向
- 市場のダイナミクス
- 推進要因
- 抑制要因
- 機会
- トレンド
- 価格動向分析(2020年~2033年)
- 地域別価格分析
- セグメント別価格
- 価格に影響を与える要因
- 世界の防火ブロック市場の見通し:過去(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 世界の防火ブロック市場の見通し:製品タイプ
- はじめに/主な調査結果
- 製品タイプ別の過去市場規模(10億米ドル)および数量(単位)の分析、2020年~2025年
- 製品タイプ別の現在の市場規模(10億米ドル)および数量(単位)の予測、2026年~2033年
- 膨張性防火ブロック
- ミネラルウールブロック
- 石膏/モルタルブロック
- ケイ酸カルシウムブロック
- その他
- 市場魅力度分析:製品タイプ
- 世界の防火ブロック市場見通し:用途
- 概要/主な調査結果
- 用途別過去市場規模(10億米ドル)および数量(単位)の分析(2020年~2025年)
- 用途別 現在の市場規模(10億米ドル)および数量(単位)の予測、2026年~2033年
- ケーブルおよびケーブル束
- 壁・床の開口部
- 配管
- 導管およびトレイ
- その他
- 市場魅力度分析:用途
- 世界の防火ブロック市場の見通し:最終用途
- はじめに/主な調査結果
- 最終用途別 過去市場規模(10億米ドル)および販売数量(単位)の分析:2020年~2025年
- 最終用途別 現在の市場規模(10億米ドル)および販売数量(単位)の予測:2026年~2033年
- 住宅
- 商業
- 公共施設・インフラ
- 産業
- 市場魅力度分析:最終用途
- 世界の防火ブロック市場の見通し:地域
- 主なハイライト
- 地域別過去市場規模(10億米ドル)および数量(単位)の分析、2020年~2025年
- 地域別現在の市場規模(10億米ドル)および数量(単位)の予測、2026年~2033年
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域別
- 北米防火ブロック市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 北米市場規模(10億米ドル)および出荷数量(単位)の予測(国別、2026年~2033年)
- 米国
- カナダ
- 北米市場規模(10億米ドル)および出荷数量(単位)の予測(製品タイプ別、2026年~2033年)
- 膨張性防火ブロック
- ミネラルウールブロック
- 石膏/モルタルブロック
- ケイ酸カルシウムブロック
- その他
- 用途別 北米市場規模(10億米ドル)および販売数量(単位)予測、2026年~2033年
- ケーブルおよびケーブル束
- 壁・床の開口部
- 配管
- 導管およびトレイ
- その他
- 最終用途別 北米市場規模(10億米ドル)および販売数量(単位)予測、2026年~2033年
- 住宅
- 商業
- 公共施設・インフラ
- 産業
- 欧州の防火ブロック市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 欧州の市場規模(10億米ドル)および出荷量(単位)の予測(国別、2026年~2033年)
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ロシア
- その他の欧州諸国
- 欧州市場規模(10億米ドル)および出荷数量(単位)の予測(製品タイプ別、2026年~2033年)
- 膨張性防火ブロック
- ミネラルウールブロック
- 石膏/モルタルブロック
- ケイ酸カルシウムブロック
- その他
- 用途別 欧州市場規模(10億米ドル)および販売数量(単位)予測、2026年~2033年
- ケーブルおよびケーブル束
- 壁・床の開口部
- 配管
- 導管およびトレイ
- その他
- 最終用途別 欧州市場規模(10億米ドル)および販売数量(単位)予測、2026年~2033年
- 住宅
- 商業
- 公共・インフラ
- 産業
- 東アジアの防火ブロック市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 東アジアの市場規模(10億米ドル)および出荷量(単位)の予測(国別、2026年~2033年)
- 中国
- 日本
- 韓国
- 東アジアの市場規模(10億米ドル)および数量(単位)の予測(製品タイプ別、2026年~2033年)
- 膨張性防火ブロック
- ミネラルウールブロック
- 石膏/モルタルブロック
- ケイ酸カルシウムブロック
- その他
- 東アジア市場規模(10億米ドル)および数量(単位)の予測(用途別、2026年~2033年)
- ケーブルおよびケーブル束
- 壁・床の開口部
- 配管
- 導管およびトレイ
- その他
- 東アジア市場規模(10億米ドル)および数量(単位)の予測(最終用途別、2026年~2033年)
- 住宅
- 商業
- 公共施設・インフラ
- 産業
- 南アジア・オセアニアの防火ブロック市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 南アジア・オセアニアの市場規模(10億米ドル)および出荷量(単位)の予測(国別、2026年~2033年)
- インド
- 東南アジア
- ANZ
- その他のSAO
- 南アジア・オセアニアの市場規模(10億米ドル)および出荷量(単位)の予測(製品タイプ別、2026年~2033年)
- 膨張性防火ブロック
- ミネラルウールブロック
- 石膏/モルタルブロック
- ケイ酸カルシウムブロック
- その他
- 南アジア・オセアニアの市場規模(10億米ドル)および販売数量(単位)の予測(用途別、2026年~2033年)
- ケーブルおよびケーブル束
- 壁・床の開口部
- 配管
- 導管およびトレイ
- その他
- 南アジア・オセアニア市場規模(10億米ドル)および出荷数量(単位)予測、用途別、2026年~2033年
- 住宅
- 商業
- 公共施設・インフラ
- 産業
- ラテンアメリカの防火ブロック市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- ラテンアメリカ市場規模(10億米ドル)および出荷量(単位)の予測(国別、2026年~2033年)
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- ラテンアメリカ市場規模(10億米ドル)および出荷量(単位)の予測(製品タイプ別、2026年~2033年)
- 膨張性防火ブロック
- ミネラルウールブロック
- 石膏/モルタルブロック
- ケイ酸カルシウムブロック
- その他
- ラテンアメリカ市場規模(10億米ドル)および販売数量(単位)の予測(用途別、2026年~2033年)
- ケーブルおよびケーブル束
- 壁・床の開口部
- 配管
- 導管およびトレイ
- その他
- ラテンアメリカ市場規模(10億米ドル)および販売数量(単位)の予測(用途別、2026年~2033年)
- 住宅
- 商業
- 公共施設・インフラ
- 産業
- 中東・アフリカの防火ブロック市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 中東・アフリカの市場規模(10億米ドル)および販売数量(単位)の予測(国別、2026年~2033年)
- GCC諸国
- 南アフリカ
- 北アフリカ
- その他の中東・アフリカ地域
- 中東・アフリカの市場規模(10億米ドル)および販売数量(単位)の予測(製品タイプ別、2026年~2033年)
- 膨張性防火ブロック
- ミネラルウールブロック
- 石膏/モルタルブロック
- ケイ酸カルシウムブロック
- その他
- 中東・アフリカ市場の規模(10億米ドル)および数量(単位)の予測(用途別、2026年~2033年)
- ケーブルおよびケーブル束
- 壁・床の開口部
- 配管
- 導管およびトレイ
- その他
- 中東・アフリカ市場規模(10億米ドル)および販売数量(単位)予測(最終用途別、2026年~2033年)
- 住宅
- 商業
- 公共施設・インフラ
- 産業
- 競合環境
- 市場シェア分析(2025年)
- 市場構造
- 競合激化度のマッピング
- 競合ダッシュボード
- 企業概要
- コーラー社
- 会社概要
- 製品ポートフォリオ/提供製品
- 主要財務指標
- SWOT分析
- 企業戦略および主な動向
- TOTO株式会社
- デュラビットAG
- ヴィレロイ・アンド・ボッホAG
- アメリカン・スタンダード(LIXIL)
- ロカ・サニタリオS.A.
- JOMOOグループ
- OPPEINホームグループ
- ジェームズ・マーティン・ヴァニティーズ
- ウィンダム・コレクション
- ヴィルトゥUSA
- キングコンリー(KKR)
- ジャクアー・グループ
- モーエン/ハウス・オブ・ロール
- IKEA
- コーラー社
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語