 | • レポートコード:PMRREP33222 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、199ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:化学品 |
| Single User(1名利用) | ▷ お問い合わせ | |
| Multi User(6名利用) | ▷ お問い合わせ | |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
世界の高純度リグニン市場は、2026年に3億9,120万米ドルの規模に達すると見込まれており、2033年までに5億6,907万米ドルに達すると予測されています。2026年から2033年にかけて、年平均成長率(CAGR)5.5%で成長すると見込まれています。この成長は、工業化学分野における脱炭素化の加速と、パルプ・製紙業界が高付加価値の副産物の収益化を急いで模索していることが原動力となっています。
この成長軌道は、2020年に採択され、2024年より施行されるREACH改正案を通じて強化された欧州連合(EU)の「持続可能性のための化学物質戦略」の下で、石油由来のフェノールやホルムアルデヒドに対する規制が厳格化される中、バイオ由来の芳香族化合物に対する商業的な需要が高まっていることを反映しています。
欧州森林研究所および「ホライズン・ヨーロッパ」の下で実施されているバイオマス価値化プログラムは、オルガノソルブ法やクラフト分画技術への研究投資を積極的に行い、精製リグニン誘導体の商業化パイプラインを直接拡大しています。
レポート目次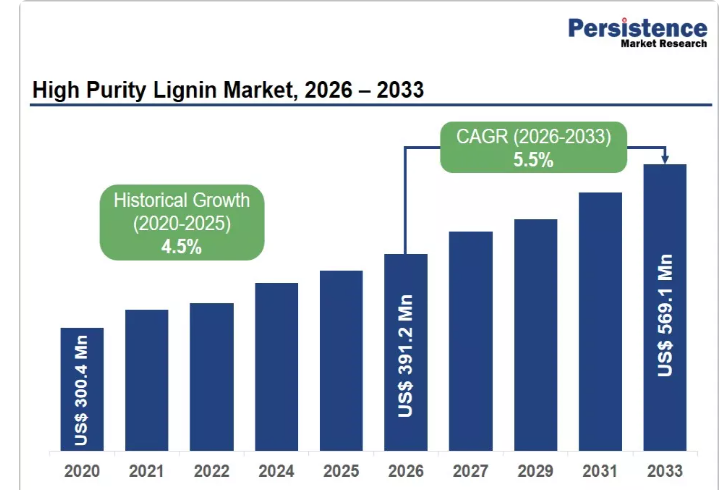
業界の主なハイライト
- 地域別リーダー: 2026年に北米が占める35%のシェア(市場規模1億3,692万米ドル)は、クラフトパルプのインフラと、EPA(米国環境保護庁)によるホルムアルデヒド規制の遵守期限の引き締めという2つの要因に支えられています。これにより、接着剤メーカーは、バイオベースの結合剤の購入を「任意」から「義務」へと転換させられています。「インフレ抑制法」の先進製造クレジットが2032年まで現在の適用範囲を維持すれば、同地域のリードはさらに拡大する見込みです。
- 最も成長が著しい地域:アジア太平洋地域の6.8%という年平均成長率(CAGR)は、予測期間において高純度リグニン市場において最も重要な成長要因となっています。中国の炭素繊維自給自足への意欲と、インドの拡大する農業・工業用バイオレフィナリー基盤は、需要の牽引と供給能力の双方を同時に構築しており、この構造的な組み合わせを新興地域市場で同時に達成できる例はほとんどありません。
- 主要セグメント:クラフトリグニンの48%という製品シェアは、短期的には脅かされることはありません。その生産は、すでに稼働している世界的なパルプ産業の副産物であり、原料コストは構造的に有利で、LPF樹脂システムにおける性能は、数十年にわたるASTM認定の接着剤試験によって実証されています。しかし、標準的なクラフトグレードの純度には上限があるため、追加の分画投資なしでは、炭素繊維や医薬品添加剤市場への浸透は制限されるでしょう。
- 急成長セグメント:炭素繊維は、高純度リグニン分野における決定的な成長用途です。炭素繊維前駆体のサプライチェーンにおいて、リグニンがPANの代替として1パーセントポイントのシェアを獲得するごとに、数十億ドル規模の市場が創出されます。米国エネルギー省(DOE)のBETOは、技術的適格性の基準が満たされれば、コスト競争力のあるリグニン系炭素繊維が、400億米ドル規模の自動車軽量化の機会に対応可能であると定量化しています。
- 主要な機会:ブルーム・バイオレニューアブルズ社とリグノピュア社は、独自の分画技術がもたらす戦略的機会を体現しています。両社とも、革新的な分離プロセスを拡大するために機関投資家からの資金調達に成功しており、これは高純度リグニン業界における競争の最前線が、原料へのアクセスから分子制御へと移行しつつあることを示唆しています。この分子制御能力こそが、2033年にかけて最も高い利益率を誇るプレミアム用途セグメントに、どの生産者が参入できるかを決定づける要素となるでしょう。
市場の動向
推進要因 ― 石油由来フェノール系化合物の代替が加速
高純度リグニンは、フェノール基を豊富に含む芳香族ポリマーであるフェノールと構造的に類似しており、接着剤用樹脂、コーティング材、およびフェノール系発泡断熱材において、技術的に信頼性の高い代替材料となっています。米国環境保護庁(EPA)が「有害物質規制法(TSCA)」第VI編の枠組みに基づき、ホルムアルデヒド排出基準を厳格化していることから、需要は堅調に推移しています。これにより、北米のサプライチェーン全体において、複合木材パネルの排出量削減が義務付けられています。
OSB、MDF、合板などの集成材製品向けに結合剤を調達しているメーカー各社は、2026年の規制適用範囲拡大に先立ち、コンプライアンス基準を満たすため、リグニン系フェノール・ホルムアルデヒド(LPF)樹脂システムを用いた配合の見直しを積極的に進めています。このコンプライアンス主導の配合見直しは、単なる任意の代替傾向ではなく、構造的に持続可能な需要の兆候を示しています。
パルプ業界によるリグニン高付加価値化インフラへの投資
クラフトパルプ製造では、ブラックリカーとして年間約5,000万トンのリグニンが発生しますが、その大部分は特殊化学品の原料として高付加価値化されるのではなく、エネルギー回収のために燃焼されています。主要なパルプメーカーは現在、商業レベルの純度でクラフトリグニンを分離するための「LignoBoost」および「LignoForce」分画システムへの投資を進めています。Stora Enso Oyjは、炭素繊維の前駆体およびバインダー市場をターゲットに、2023年までにフィンランドのスニラ工場をリグニンの本格的な商業生産能力まで引き上げました。
Sappi Limitedは、南アフリカのンゴドワナ工場でLignoBoost設備を稼働させており、地域を問わずリグニン価値化への投資が実行可能であることを実証しています。こうした設備投資により、リグニンの限界コスト曲線が低下し、供給の安定性が徐々に高まっています。
制約要因 — 一貫した純度グレードを達成するための技術的複雑さ
クラフト由来の分画において、灰分含有量が1%未満、硫黄含有量が2%未満であるものと広く定義される高純度リグニンは、バッチ間の均一性を保ちながら商業規模で生産することが、依然として技術的に困難です。炭素繊維の前駆体や医薬品の賦形剤などの下流用途では、厳格な分子量分布と最小限の炭水化物混入が求められます。これらの仕様を満たすには、資本集約的な溶媒分画、膜ろ過、または酵素による精製工程が必要ですが、小規模な生産者にとっては経済的に維持することが困難です。その結果生じる品質のばらつきは、ISO 9001に基づくサプライヤーの認定や用途固有の性能基準を要求する産業用バイヤーによる製品採用の決定を制限しています。
確立された石油化学サプライチェーンとの競争
リグニン由来の芳香族化学物質は、クメンを基盤とする生産を中核とし、バイオベースの製造ルートでは同等の生産量においてまだ追いつけない規模の経済性を備えた、高度に最適化された石油系フェノールサプライチェーンと直接競合しています。原油価格の変動は一長一短です。2023年から2024年にかけて断続的に見られたような、原料コストの低水準が長期にわたり続くと、バイオ由来の代替品の価格競争力が圧迫されます。複数年にわたる供給契約を結ぶ特殊化学品のバイヤーは、リグニン生産者に対し、価格の安定性と純度の保証を求めています。しかし、初期段階の生産者は、大規模な引取契約がなければ、こうした条件を保証することに苦労しています。
機会 ― 戦略的基盤材料としてのリグニン由来炭素繊維
自動車および航空宇宙分野における軽量化プログラムは、低コストの炭素繊維に対する構造的な需要を生み出しており、リグニン系前駆体は、高価なポリアクリロニトリル(PAN)への依存度を低減するための、最も商業的に実現可能な手段となっています。米国エネルギー省(DOE)のオークリッジ国立研究所は、自動車の非構造用途に適した引張強度を達成した溶融紡糸リグニン系炭素繊維を実証しました。これは、車両の軽量化を追求する自動車メーカーにとって極めて重要な実証結果です。BMWグループとポルシェAGは、いずれもバイオ由来炭素繊維に関する研究提携を公表しており、2025年から2028年にかけてサプライチェーンが成熟するにつれ、OEM各社が新たな前駆体材料の認定を行う準備が整っていることを示唆しています。溶融グレードの低灰分分画を供給できるリグニン生産者は、この新興市場の需要を捉える上で最も有利な立場にあるでしょう。
短期的な収益多角化としてのバニリンおよび香料化学
バニリンは、石油系中間体であるグアイアコールから合成されますが、香料・フレグランス業界が天然およびバイオ由来原料への移行を加速させる中、コスト面での圧力に直面しています。ノルウェーの生化学専門企業であるボレガード(Borregaard ASA)は現在、サルプスボルグ工場において、トウヒ由来のリグニンを原料として世界のバニリン供給量の約20%を生産しており、実証済みの商業的モデルを確立しています。欧州食品安全機関(EFSA)による天然香料の分類に関するガイダンスによって後押しされる、消費者のラベル表示に対する透明性への要求の高まりにより、食品・飲料メーカーは、プレミアム価格帯であってもバイオ由来のバニリンを優先するよう迫られています。この用途は、香料グレードの仕様で要求される酸化脱重合による純度レベルを達成できる生産者にとって、短期的なキャッシュフローの潜在的可能性をもたらします。
カテゴリー別のインサイト
製品タイプ別分析
2026年、クラフトリグニンは世界の超高純度リグニン市場の48.0%を占め、その規模は1億8,778万米ドルに相当します。この圧倒的なシェアは、すでに大規模化されているパルプ産業の原料基盤が持つ構造的な優位性を反映しています。クラフトパルプ工場では、製造工程の副産物として必然的にリグニンが生成されるため、リグニンの分離にかかる限界費用は、専用栽培や溶剤処理による代替品に比べて大幅に低くなっています。工業用接着剤メーカーやフェノール樹脂コンパウンダー、特に建設および集成材セクターに供給する企業は、クラフトリグニンを指定しています。これは、その安定したフェノール性ヒドロキシル含有量が、ASTM Internationalの接着剤性能基準に基づいて検証済みの既存のLPF樹脂配合に、予測通りに組み込まれるためです。
オルガノソルブ・リグニンは、その優れた純度プロファイル、特徴的な無硫黄性、および高いβ-O-4結合保持率に牽引され、最も急速に成長しているセグメントです。これらの特性により、炭素繊維や先端ポリマー用途において好まれる前駆体となっています。UPM Biochemicals社は、2023年から2024年にかけて試運転段階を経て、ドイツのロイナ(Leuna)バイオレフィナリーの稼働を推進しました。同社は、特殊化学品市場向けの高純度オルガノソルブ分画を目標としており、これにより、このグレードの工業規模での商業的供給を直接拡大しています。
原産地分析
2026年の世界の超高純度リグニン市場において、広葉樹は34.0%を占め、その市場規模は1億3,301万米ドルに相当します。これは、世界有数のパルプ輸出地域である北米、南米、スカンジナビアにおける広葉樹クラフトパルプ製造の優位性によって支えられています。これらの製紙工場から得られるユーカリおよびバーチ由来のリグニンは、接着剤やフェノール系化学品メーカーから好まれています。これは、広葉樹由来のシリンギル基を豊富に含むリグニン構造が、針葉樹由来のグアイアシル基リグニンと比較して、粘度が低く、水性樹脂系との相溶性に優れているためです。世界最大のユーカリパルプ生産者であるスザノ社(Suzano S.A.)は、ブラジルでの事業におけるリグニンの付加価値化に積極的な関心を示しており、広葉樹のサプライチェーンの厚みをさらに強化しています。
サトウキビのバガス(搾りかす)は、最も急速に成長しているリグニン原料源です。これは、バガスがコストゼロの農業残渣として発生するブラジルやインド全域で、統合型バイオレフィナリーモデルの拡大が後押ししているからです。ブラジル最大のサトウキビ加工業者であるライゼン社は、コスタ・ピント施設において第2世代エタノールおよびバイオレフィナリーのインフラに投資しており、これにより同地でのリグニン抽出の可能性が生まれています。アグリビジネスや特殊化学品のバイヤーは、2025年から2030年にかけての調達計画において、拡張性があり、炭素強度が低い原料として、この可能性の評価を始めています。
用途別分析
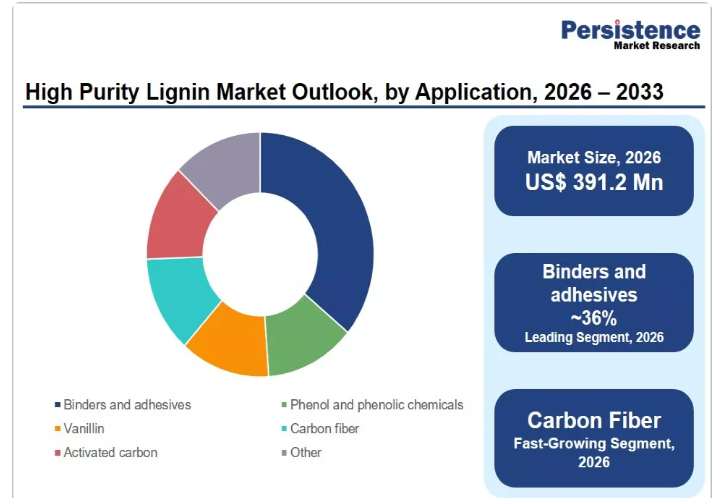
2026年の世界の高純度リグニン市場において、バインダーおよび接着剤は36.0%を占め、その市場規模は1億4,083万米ドルに相当します。これは、エンジニアードウッドパネル業界におけるホルムアルデヒド低減樹脂システムへの持続的な需要に支えられています。合板、パーティクルボード、MDFのメーカー、特に北米や欧州の住宅建設向けに供給している企業は、排出基準を満たし、持続可能性の面で差別化を図るため、LPF樹脂を用いた配合の見直しを進めています。北米の大手木材製品メーカーであるウェイヤーハウザー社は、同社のエンジニアードウッド製品ラインにバイオベースの接着剤成分を組み込んだことを公表しており、この用途における調達ポテンシャルの規模を示しています。
炭素繊維は、高純度リグニン分野において最も急速に成長している用途です。米国エネルギー省(DOE)のバイオエネルギー技術局(BETO)は、2023年の複数年プログラム計画において、リグニンから炭素繊維への製造プロセスを優先的なコスト削減対象として指定し、民間セクターの参加者に加え、連邦政府による共同投資の道を開きました。車体パネルや構造補強材向けにリグニン由来の炭素繊維の認定を進める自動車OEM各社は、最も重要な新興の買い手グループと言えます。なぜなら、各車両プラットフォームでの認定が、複数年にわたる大量の発注ルートを開拓することになるからです。
地域別分析
北米の高純度リグニン市場
2026年、北米は世界の高純度リグニン市場の35%を占め、その規模は1億3,692万米ドルに達します。同地域のこの地位は、主要なクラフトパルプ生産能力が集中していること、米国エネルギー省(DOE)によるバイオエコノミーへの積極的な投資、そして特に米国環境保護庁(EPA)のTSCA(有害物質管理法)に基づくホルムアルデヒド規制など、バイオベースの接着剤の再配合を構造的に後押しする規制環境を反映したものです。今後の成長の勢いは、「インフレ抑制法」に定められた先進製造税額控除によって支えられており、これにより、2032年までリグニン分画およびバイオベース化学インフラに投資する国内生産者が恩恵を受けることになります。
米国の高純度リグニン市場
2026年、米国の高純度リグニン市場は北米地域市場の73.0%を占め、その規模は9,995万米ドルに相当します。需要は、エンジニアードウッドおよび建設用接着剤産業によって支えられており、これらの業界では、EPA(米国環境保護庁)の排出規制遵守期限を前に、リグニン系樹脂の採用が加速しています。米国農務省(USDA)が運営する連邦バイオレフィナリー融資保証プログラムは、2028年にかけて国内の高純度リグニン供給能力を拡大する規模拡大投資を支援しています。
欧州の高純度リグニン市場
2026年、欧州は世界の高純度リグニン市場の30%を占め、その規模は1億1,736万米ドルに達すると見込まれています。同地域は、バイオベース化学品に関して世界で最も政策主導型の市場であり、欧州委員会の「バイオエコノミー戦略」および「REPowerEU」計画では、産業の脱炭素化アジェンダの一環として、リグニンの有効利用が明確に優先事項として位置付けられています。欧州のパルプメーカーや特殊化学品企業は、バイオベース産業共同事業体(BBIJU)の支援を受けて統合型バイオレフィナリーモデルを推進しており、2033年にかけて欧州を技術リーダーかつ主要な需要拠点として位置づけています。
ドイツの高純度リグニン市場
2026年、ドイツの高純度リグニン市場は欧州地域市場の25.0%を占め、その規模は2,934万米ドルに相当します。BASF SEを中核とし、バイオ由来の芳香族中間体への関心が強いドイツの先端化学品セクターは、精製リグニン分画に対して構造的に受容性の高い産業バイヤー基盤を提供しています。ロイナ化学コンプレックスのバイオレフィナリー・クラスターは、オルガノソルブ法によるリグニン処理の重要な拠点として台頭しており、2027年にかけて生産能力の拡大が示唆されています。
英国の高純度リグニン市場
2026年、英国の高純度リグニン市場は欧州地域市場の15%を占め、その規模は1,760万米ドルに相当します。需要を牽引しているのは、建設資材および接着剤セクターが、英国グリーンビルディング評議会の「埋め込み炭素」目標に沿った取り組みを行っていることです。この目標は、木造枠組建築におけるバイオベースの結合剤の採用を促進するものです。英国研究・イノベーション機構(UKRI)の「基盤産業変革(Transforming Foundation Industries)」プログラムは、紙・板紙セクターにおけるリグニンの高付加価値化研究に資金を提供しており、産業用途に向けた将来的なパイプラインを構築しています。
フランスの高純度リグニン市場
2026年、フランスの高純度リグニン市場は欧州地域市場の18.0%を占め、その規模は2,112万米ドルに相当します。ジボダンやロベルテ・グループが主導するフランスの香料・芳香剤業界におけるバイオ由来バニリンの調達ニーズは、ドイツや英国に見られる接着剤が主流の需要パターンとは異なる、特殊な需要チャネルを形成しています。フランス政府の産業投資計画「フランス2030」は、バイオ由来の化学技術を優先しており、予測期間を通じてリグニンベースの生産に対する公的共同投資が継続されることを示唆しています。
アジア太平洋地域の高純度リグニン市場
2026年、アジア太平洋地域は世界の高純度リグニン市場の25.0%を占め、9,780万米ドルに達し、推定年平均成長率(CAGR)6.8%で最も急速に成長している地域です。「原材料産業発展に関する第14次五カ年計画」で明示された、中国による炭素繊維の自給自足に向けた取り組みの加速は、国内産リグニン前駆体の需要を前倒ししています。同時に、インドの紙・パルプ産業基盤の拡大と「国家バイオエコノミー戦略」により、上流の供給環境が整いつつあり、2030年にかけて南アジアが地域の高純度リグニン供給においてますます重要な役割を果たすことになるでしょう。
中国の高純度リグニン市場
2026年時点で、中国の高純度リグニン市場はアジア太平洋地域市場の40%を占め、その規模は3,912万米ドルに相当します。工業情報化部(MIIT)の先端材料優先政策に基づく、炭素繊維生産への国家主導の投資により、国内メーカーがPANの代替品を模索する中で、高純度リグニン前駆体に対する構造的な需要が生まれています。中国の炭素繊維メーカーが2033年に向けて生産規模を拡大するにつれ、リグニン系前駆体の認定は商業上の必須要件となるでしょう。
日本の高純度リグニン市場
2026年時点で、日本の高純度リグニン市場はアジア太平洋地域市場の20.0%を占め、その規模は1,956万米ドルに相当します。日本化学工業協会(JCIA)に代表される日本の化学業界は、国の「グリーン成長戦略」における脱炭素化の取り組みの一環として、リグニン由来のフェノール化合物の評価を積極的に進めています。日本最大級の統合パルプメーカーである王子ホールディングス株式会社は、クラフトリグニンの抽出について研究段階での関心を示しており、これにより2028年にかけて国内の高純度リグニンの供給量が拡大する可能性があります。
インドの高純度リグニン市場
2026年、インドの高純度リグニン市場はアジア太平洋地域市場の12.0%を占め、1,174万米ドルに相当します。インドの農業産業基盤、特に新・再生可能エネルギー省(MNRE)のバイオマス政策枠組みの下で管理されているサトウキビ加工部門は、リグニン抽出のための豊富なバガスやわらといった原料を生み出しています。急速な都市化に伴い拡大するインドの建設用接着剤セクターからの需要は、予測期間を通じてバイオベースの結合剤の国内消費が加速することを示唆しています。
競争環境
高純度リグニン業界は上位企業間で適度な統合が進んでおり、Borregaard ASA、Stora Enso Oyj、およびIngevity Corporationが、生産規模と用途の幅広さにおいて主導的な商業的地位を占めています。サッピ・リミテッドやスザノ・S.A.のように、統合されたパルプ事業を通じて原料を管理している生産者には競争上の優位性が生まれます。これは、原料へのアクセスがコスト構造と純度グレードの一貫性の両方を決定づけるためです。差別化の鍵は、分子特性評価能力と用途特化型の分画を供給する能力にますますシフトしています。ゲル浸透クロマトグラフィーや31P NMRに基づく品質保証に投資している生産者は、炭素繊維やバニリンの購入者からプレミアム価格を獲得しています。LignoPure GmbHやBloom Biorenewablesといった純粋な専門企業は、独自の分画に関する知的財産権を通じて防御力のあるニッチ市場を切り拓いており、バイオベースのポートフォリオの急速な拡大を目指す大手化学グループにとって、買収対象としての地位を確立しています。
主な動向
- 2025年12月:UPMは、ドイツのロイナ(Leuna)バイオレフィナリーで商業生産を開始しました。これにより、他の木材由来の生化学物質とともに、リグニンベースの再生可能機能性充填剤の開発を推進し、化石燃料に依存しない素材への移行を支援しています。
- 2025年5月:Lignin Industries社は、リグニンベースの熱可塑性材料「Renol®」の商用化とスケールアップを加速させるため、440万米ドルを調達しました。これにより、バイオベースプラスチックの生産能力を強化し、高付加価値用途におけるリグニンの利用を拡大しています。
高純度リグニン市場で取り上げられた企業
- Stora Enso Oyj
- Borregaard ASA
- Suzano S.A.
- Domtar Corporation
- Sappi Limited
- Ingevity Corporation
- West Fraser Timber Co. Ltd.
- UPM Biochemicals
- Metsä Group
- Rayonier Advanced Materials
- Liquid Lignin Company
- GreenValue S.A.
- LignoPure GmbH
- Renmatix
- Bloom Biorenewables
市場セグメンテーション
製品タイプ別
- クラフトリグニン
- オルガノソルブリグニン
- その他
原料別
- 広葉樹
- 針葉樹
- サトウキビバガス
- わら
- その他
用途別
- バインダーおよび接着剤
- フェノールおよびフェノール系化学品
- バニリン
- 炭素繊維
- 活性炭
- その他
地域別
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
レポートのハイライト
- 市場予測と動向
- 競合分析およびシェア分析
- 成長要因と課題
- 戦略的成長イニシアチブ
- 価格分析
- 将来の機会と収益源
- 市場分析ツール
- エグゼクティブ・サマリー
- 2026年および2033年の世界の超高純度リグニン市場概況
- 市場機会の評価(2026年~2033年、単位:10億米ドル)
- 主要な市場動向
- 業界の動向および主要な市場イベント
- 需要側および供給側の分析
- PMRによる分析と提言
- 市場の概要
- 市場の範囲と定義
- バリューチェーン分析
- マクロ経済的要因
- 世界のGDP見通し
- 世界の化学産業の概要
- 予測要因 – 関連性と影響
- COVID-19の影響評価
- PESTLE分析
- ポーターの5つの力分析
- 地政学的緊張:市場への影響
- 規制および技術の動向
- 市場のダイナミクス
- 推進要因
- 抑制要因
- 機会
- トレンド
- 価格動向分析(2020年~2033年)
- 地域別価格分析
- セグメント別価格
- 価格に影響を与える要因
- 世界の超高純度リグニン市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 世界の超高純度リグニン市場見通し:製品タイプ
- はじめに/主な調査結果
- 製品タイプ別 過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 製品タイプ別 現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- クラフトリグニン
- オルガノソルブリグニン
- その他
- 市場魅力度分析:製品タイプ
- 世界の超高純度リグニン市場見通し:原料
- はじめに/主な調査結果
- 過去市場規模(10億米ドル)および数量(トン)の分析(原料別、2020年~2025年)
- 現在の市場規模(10億米ドル)および数量(トン)の予測(原料別、2026年~2033年)
- 広葉樹
- 針葉樹
- サトウキビバガス
- わら
- その他
- 市場魅力度分析:原料
- 世界の超高純度リグニン市場見通し:用途
- はじめに/主な調査結果
- 用途別過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 用途別 現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- バインダーおよび接着剤
- フェノールおよびフェノール系化学物質
- バニリン
- 炭素繊維
- 活性炭
- その他
- 市場魅力度分析:用途
- 世界の超高純度リグニン市場の見通し:地域
- 主なハイライト
- 地域別過去市場規模(10億米ドル)および数量(トン)の分析、2020年~2025年
- 地域別現在の市場規模(10億米ドル)および数量(トン)の予測、2026年~2033年
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域
- 北米の高純度リグニン市場見通し:過去データ(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 北米市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- 米国
- カナダ
- 北米市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- クラフトリグニン
- オルガノソルブリグニン
- その他
- 北米市場規模(10億米ドル)および数量(トン)の予測(原料別、2026年~2033年)
- 広葉樹
- 針葉樹
- サトウキビバガス
- わら
- その他
- 用途別北米市場規模(10億米ドル)および数量(トン)予測、2026年~2033年
- バインダーおよび接着剤
- フェノールおよびフェノール系化学物質
- バニリン
- 炭素繊維
- 活性炭
- その他
- 欧州の高純度リグニン市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 欧州の市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ロシア
- その他の欧州諸国
- 製品タイプ別、2026年~2033年の欧州市場規模(10億米ドル)および数量(トン)の予測
- クラフトリグニン
- オルガノソルブリグニン
- その他
- 原料別、2026年~2033年の欧州市場規模(10億米ドル)および数量(トン)の予測
- 広葉樹
- 針葉樹
- サトウキビバガス
- わら
- その他
- 用途別 欧州市場規模(10億米ドル)および数量(トン)予測、2026年~2033年
- バインダーおよび接着剤
- フェノールおよびフェノール系化学物質
- バニリン
- 炭素繊維
- 活性炭
- その他
- 東アジアの高純度リグニン市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 東アジアの市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- 中国
- 日本
- 韓国
- 東アジア市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- クラフトリグニン
- オルガノソルブリグニン
- その他
- 東アジア市場規模(10億米ドル)および数量(トン)の予測(原料別、2026年~2033年)
- 広葉樹
- 針葉樹
- サトウキビバガス
- わら
- その他
- 東アジア市場規模(10億米ドル)および出荷量(トン)の予測(用途別、2026年~2033年)
- バインダーおよび接着剤
- フェノールおよびフェノール系化学品
- バニリン
- 炭素繊維
- 活性炭
- その他
- 南アジア・オセアニアの高純度リグニン市場の見通し: 過去データ(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 南アジア・オセアニアの市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- インド
- 東南アジア
- ANZ
- その他のSAO
- 南アジア・オセアニア市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- クラフトリグニン
- オルガノソルブリグニン
- その他
- 南アジア・オセアニア市場規模(10億米ドル)および数量(トン)の予測(原料別、2026年~2033年)
- 広葉樹
- 針葉樹
- サトウキビバガス
- わら
- その他
- 南アジア・オセアニア市場規模(10億米ドル)および出荷量(トン)の予測(用途別、2026年~2033年)
- バインダーおよび接着剤
- フェノールおよびフェノール系化学品
- バニリン
- 炭素繊維
- 活性炭
- その他
- ラテンアメリカの高純度リグニン市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- ラテンアメリカ市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- ラテンアメリカ市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- クラフトリグニン
- オルガノソルブリグニン
- その他
- ラテンアメリカ市場規模(10億米ドル)および数量(トン)の予測(原料別、2026年~2033年)
- 広葉樹
- 針葉樹
- サトウキビバガス
- わら
- その他
- ラテンアメリカ市場規模(10億米ドル)および数量(トン)の予測、用途別、2026年~2033年
- バインダーおよび接着剤
- フェノールおよびフェノール系化学物質
- バニリン
- 炭素繊維
- 活性炭
- その他
- 中東・アフリカの高純度リグニン市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 中東・アフリカの市場規模(10億米ドル)および数量(トン)の予測(国別、2026年~2033年)
- GCC諸国
- 南アフリカ
- 北アフリカ
- 中東・アフリカ(MEA)のその他の地域
- 中東・アフリカ市場規模(10億米ドル)および数量(トン)の予測(製品タイプ別、2026年~2033年)
- クラフトリグニン
- オルガノソルブリグニン
- その他
- 中東・アフリカ市場規模(10億米ドル)および数量(トン)の予測(原料別、2026年~2033年)
- 広葉樹
- 針葉樹
- サトウキビバガス
- わら
- その他
- 中東・アフリカ市場規模(10億米ドル)および数量(トン)の予測(用途別、2026年~2033年)
- バインダーおよび接着剤
- フェノールおよびフェノール系化学品
- バニリン
- 炭素繊維
- 活性炭
- その他
- 競合状況
- 市場シェア分析(2025年)
- 市場構造
- 競争激化のマッピング
- 競争ダッシュボード
- 企業プロフィール
- Stora Enso Oyj
- 会社概要
- 製品ポートフォリオ/提供製品
- 主要財務指標
- SWOT分析
- 企業戦略および主な動向
- Borregaard ASA
- Suzano S.A.
- ドムター・コーポレーション
- サッピ・リミテッド
- インジェヴィティ・コーポレーション
- ウェスト・フレイザー・ティンバー社
- UPMバイオケミカルズ
- メッツァ・グループ
- レイオニエ・アドバンスト・マテリアルズ
- リキッド・リグニン・カンパニー
- グリーンバリューS.A.
- リグノピュアGmbH
- レンマティックス
- ブルーム・バイオレニューアブルズ
- Stora Enso Oyj
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語