 | • レポートコード:PMRREP33780 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、210ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:化学品 |
| Single User(1名利用) | ▷ お問い合わせ | |
| Multi User(6名利用) | ▷ お問い合わせ | |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
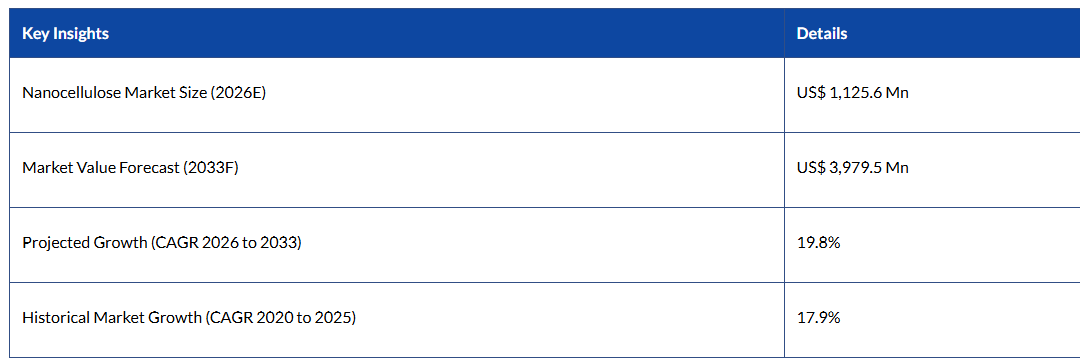
世界のナノセルロース市場は、2020年に4億1,540万米ドルと評価され、商業化の加速と産業界での受容拡大を反映して、2026年までに推定11億2,560万米ドルへと急速に拡大しました。
同市場は、2026年から2033年にかけて年平均成長率(CAGR)19.8%を記録し、3,979.5百万米ドルに達すると予測されています。これは、過去の成長率17.9%と比較して高い伸び率です。
この力強い拡大は、包装、自動車、建設の各セクターにおいて、石油由来の素材を再生可能な代替素材に置き換えることを促進する、世界的な持続可能性に関する規制の強化によって牽引されています。これと並行して、抽出および加工技術の進歩により、生産コストが削減されると同時に、収率効率と拡張性が向上しています。
北米、欧州、アジア太平洋地域における規制の調和は、バイオ由来成分の最低含有率要件を定め、セメント複合材、特殊繊維、生体医用材料といった高付加価値分野での用途を拡大することで、成長をさらに後押しし、需要を強化しています。
業界の主なハイライト:
- 製品タイプ別の動向: セルロースナノフィブリル(CNF)は、主要な製品タイプとして売上高シェアの35%以上を占めています。一方、セルロースナノクリスタル(CNC)は、複合材料や医薬品分野における新たな高性能用途の拡大を背景に、年平均成長率(CAGR)20.2%で最も急速に成長しているセグメントとなっています
- 用途別の動向: 紙・包装用途は、売上高シェア30%以上を維持し、トップの座を占めています。セメントおよび複合材料は、アジア太平洋地域や新興市場における建設業界の近代化や持続可能性に関する規制を背景に、年平均成長率(CAGR)20.2%で最も急速な成長を示しています
- 地域別市場リーダー: 北米は、成熟したイノベーション・エコシステムと企業のサプライチェーン統合により、地域売上高シェア35%以上を維持しています。欧州は、循環型経済に関する規制やバイオベース材料の政策枠組みを原動力として、年平均成長率(CAGR)20.3%という加速した成長を見せています。アジア太平洋地域は、製造コストの優位性と新興市場におけるインフラ投資を背景に、最も急成長している地域として台頭しています
- 市場の統合: 主要5社(ボレガード、アメリカン・プロセス、日本製紙、ストーラ・エンソ、セルフォース)が合わせて世界の生産能力の50~55%を掌握しており、新興企業の参入により、技術的専門知識と設備投資を要する専門的な用途分野へと市場が細分化されています。
- 戦略的発展の勢い: 2023年以降の取り組みには、生産能力の拡大(Borregaard社:50%以上の増産)、事業地域の拡大(日本製紙:中国での事業展開)、自動車業界との提携(Stora Enso社:OEMとの協業)、技術の商用化(Celluforce社:生産規模の拡大)などが含まれており、商用展開の加速と企業顧客による実証が進んでいることを示しています。
市場の動向
主な成長要因
持続可能で環境に優しい素材への需要の高まり
循環型経済の実践と環境への責任に向けた世界的な動きが、市場にとって最も重要な推進力となっています。木材パルプ、農業残渣、細菌発酵などの再生可能な植物繊維を原料とするナノセルロースは、持続可能な方法で管理された森林から調達された場合、生分解性、再生可能性、そしてカーボンニュートラルな生産を実現します。
業界調査によると、現在年間1億4,100万メートルトンを消費している世界の包装業界は、EUで提案されている法案に基づき、2030年までにリサイクル可能または堆肥化可能な素材の配合比率を50%に引き上げるよう義務付けられています。ナノセルロースは、紙系およびポリマー複合材料の配合に組み込むことで、合成添加物を使用せずに機械的強度を向上させ、この要件に対応しています。食品包装、化粧品、パーソナルケアなどの業界では、企業の持続可能性への取り組みや、エコ認証製品に対する消費者の需要に応えるため、ナノセルロースを基盤としたソリューションの採用がますます進んでいます。市場データによると、持続可能な包装材料は18~23%の価格プレミアムが付いており、代替素材への投資に対して大きな商業的インセンティブを生み出しています。
市場の制約要因
既存材料に対するコスト競争力
ナノセルロースの価格(商用用途で25~50米ドル/kg)は、ガラス繊維(4~8米ドル/kg)、炭素繊維(10~20米ドル/kg)、および従来のポリマー添加剤(2~5米ドル/kg)といった競合する補強材料を大幅に上回っています。この価格差(通常、5~12倍のコストプレミアム)により、ナノセルロースの採用は、優れた機械的特性、ガスバリア特性、あるいはサステナビリティ認証を必要とする高性能用途に限定されています。
汎用建設用複合材料、標準的なコーティング、大衆市場向けの繊維製品など、価格に敏感な市場では、ナノセルロースの環境上の利点にもかかわらず、依然として既存の材料が主流を占めています。生産の経済性を考慮すると、高級な合成代替品(20~30米ドル/kg相当)とのコストパリティは、年間50,000メートルトンを超える製造量になって初めて達成可能であり、その生産量を実現するには、複数の最終用途セクターにわたる需要創出の連携が必要となります。地域ごとのコストのばらつき(北米:30~40米ドル/kg、欧州:35~50米ドル/kg、アジア太平洋:25~35米ドル/kg)により、地理的な競争力の不均衡が生じており、インドや東南アジアなど、価格制約の厳しい地域での市場拡大が制限されています。これらの地域では、材料代替の経済性が依然として不利な状況にあります。
ビジネスチャンス
先進的な生物医学およびヘルスケア用途
ナノセルロースの生体適合性という特性により、創傷ケア、薬物送達システム、組織工学用スキャフォールド、抗菌製剤といった新興用途が可能となっています。これらの市場セグメントは、年間22~26%の成長が見込まれています(2024~2026年)。セルロースナノフィブリルマトリックスは、合成ポリマーと比較して優れた細胞接着性、細胞適合性、および機械的安定性を示しており、製薬会社や医療機器メーカーからの投資を集めています。
世界の先進的創傷ケア市場(2024年時点で185億米ドル)には、吸収性と感染予防性能が向上したナノセルロースベースのドレッシングが含まれており、従来の代替品に比べて35~45%の価格プレミアムが付けられています。徐放性医薬品製剤や再生医療用スキャフォールドを対象とした薬物送達用途は、既存企業の競争が限定的であり、規制上の承認プロセスが整備されているため、商業化が加速される市場セグメントとなっています。市場機会の推計によると、医療業界によるプレシジョン・メディシン(精密医療)用途への資本配分と、規制承認スケジュールの達成を前提とした場合、対象となる生物医学分野の市場規模は6億5,000万~8億5,000万米ドル(2026~2033年)になると見込まれています。
ナノセルロース市場の洞察と動向
製品タイプ別の分析
CNFがナノセルロース市場を牽引する一方、CNCは高成長のイノベーションを推進
セルロースナノフィブリル(CNF)は、その技術的成熟度、スケーラビリティ、およびコスト効率を反映して、世界的なナノセルロース市場を支配しており、総売上高の35%以上を占めています。CNFは、酵素による前処理を併用したセルロース繊維の機械的分解によって製造され、直径5~100ナノメートル、長さ500~2,000ナノメートルのフィブリルが生成されます。これらの構造的特性により、引張強度2,500~3,000 MPa、弾性率4~17 GPaといった優れた機械的性能が得られ、CNFは補強用途に非常に適しています。その主導的地位は、Borregaard(Exilva)やCelluForceといった主要企業による北米および欧州全域での確立された商業生産、ならびに製紙、包装、コーティング、レオロジー調整剤分野での広範な採用によってさらに強固なものとなっています。繊維の利用効率の最適化と、比較的少ない化学処理要件が、CNFのコスト面での優位性をさらに高め、2033年までその支配的な地位を維持するでしょう。
対照的に、セルロースナノクリスタル(CNC)は、年平均成長率(CAGR)20.2%で拡大しており、最も急成長している製品セグメントです。酸加水分解によって製造されるCNCは、高度に結晶化した構造を持ち、3,500~5,000 MPaという優れた引張強度、強化された熱安定性、そして優れた光学特性を示します。これらの特性により、先端複合材料、医薬品、エレクトロニクス、さらにはフレキシブルディスプレイや高性能自動車部品といった新興用途での急速な採用が進んでおり、生産量は少ないものの、高価格設定が支えられています。
用途に関する洞察
持続可能な包装材および先端建設資材が牽引するナノセルロースの用途
紙および包装材は、ナノセルロースの主要な用途セグメントであり、市場総収益の30%以上を占めています。この圧倒的なシェアは、ナノセルロースが持つ強力な機械的補強特性およびバリア性向上特性に支えられています。紙や段ボールにナノセルロースを配合することで、破裂強度が15~22%、引裂き強度が12~18%、ガスバリア性能が25~35%向上し、メーカーはバージンパルプの使用量を削減し、合成コーティングを代替することが可能になります。
さらに、食品、飲料、パーソナルケア製品の包装分野における持続可能性に関する規制により、需要はさらに加速しており、ネスレ、ユニリーバ、プロクター・アンド・ギャンブルなどの多国籍企業が、ナノセルロースを配合したソリューションを積極的に採用しています。EUの「使い捨てプラスチック指令」や、米国で策定が進められている堆肥化可能性に関する法規制などの規制枠組みに加え、企業のネットゼロ目標も相まって、バイオベースおよびリサイクル可能な包装材料に対する長期的な需要が後押しされています。
対照的に、セメントおよび複合材料は最も急成長している用途分野であり、2033年まで年平均成長率(CAGR)20.2%という堅調な伸びを示しています。この成長は、新興経済国におけるインフラの近代化と建設活動によって牽引されています。ナノセルロースは、曲げ強度を向上させ、気孔率を低減し、塩化物の浸入や硫酸塩による腐食に対する耐久性を高めます。耐震性建築へのニーズの高まり、LEED認証プロジェクトの拡大、および米国の高速道路近代化や中国の「一帯一路」イニシアチブといった大規模な政府投資により、2026年から2033年にかけて、推定12億~15億米ドル規模の大きな市場機会が創出されています。
地域別動向とトレンド
北米は、イノベーション、政策、および産業への導入を通じてナノセルロース市場を牽引しています
北米は、強力な生産能力、先進的な研究開発エコシステム、そして早期の産業規模での導入に支えられ、世界のナノセルロース市場において主導的な地位を占めており、地域売上高の35%以上を占めています。米国は、企業のサステナビリティ方針、バイオエコノミーに焦点を当てた公的資金、および先端材料科学分野での応用におけるリーダーシップに牽引され、地域需要の70%近くを占めています。連邦政府による政策支援は重要な推進力となっており、米国エネルギー省の「バイオエネルギー研究センター」および「持続可能なバイオマテリアル・プログラム」は、ナノセルロースの商業化を加速し、技術的リスクを低減するために、年間1億5,000万米ドル以上を割り当てています。
大手包装・消費財企業が食品、飲料、医薬品の流通ネットワーク全体でナノセルロースを導入していることから、企業レベルのサプライチェーン統合が需要をさらに下支えしています。並行して、CAFE規制に基づく自動車の軽量化要件が、燃費効率の向上を目的としたナノセルロース強化複合材料の使用を促進しています。規制の明確化が商業化の見通しを強めており、FDA(米国食品医薬品局)による食品接触材料としての承認やEPA(米国環境保護庁)の「BioPreferred」認証が調達上の優位性をもたらす一方で、州レベルでのリサイクル可能および堆肥化可能な包装材の義務化が、材料の代替を促進しています。
競争環境は適度に統合されており、主要企業が生産能力の45~50%を掌握する一方で、高付加価値のニッチ市場をターゲットとする新興のバイオテクノロジー企業も参入しています。2023年から2024年にかけての投資額は2億米ドルを超え、多国籍企業がサプライチェーンの支配権を確保しようとする中、M&A活動の活発化が見込まれます。
欧州:規制、持続可能性、産業規模を通じてナノセルロースの成長を牽引
欧州は、世界的なナノセルロース市場において強固な地位を確立しており、大きな売上シェアに加え、厳格な規制、循環型経済の枠組み、および先進的なバイオベース材料の産業化によって牽引される成長の加速に支えられています。ドイツ、英国、フランス、スペインの4カ国で地域需要の60%以上を占めており、特にドイツは、強力な生産能力、ボレガード社の事業展開、そして充実した研究インフラにより、欧州市場価値の約35%を占めています。フランスやスカンジナビア諸国は、堅調な学術・機関研究エコシステムの恩恵を受けており、一方、英国とスペインは、特殊用途に焦点を当てた潜在性の高い新興市場となっています。
成長の主な原動力となっているのは、EUの「循環型経済行動計画」の目標です。これには、包装材に対するリサイクル素材含有率の義務化やプラスチックフリーの取り組みなどが含まれており、これらがナノセルロースへの代替を加速させています。また、欧州グリーンディールとの整合性により、持続可能な方法で調達された林業原料(FSC/PEFC認証)が気候中立の調達要件を満たすことから、需要はさらに強まっています。並行して、農業残渣の有効利用を促進する政策により、バイオレフィナリー向けの原料の供給が拡大しています。
改正された「包装および包装廃棄物指令」(2026年発効)に基づく規制の明確化、EFSA(欧州食品安全機関)による食品接触用途の承認、およびグリーン公共調達規則が、需要の確実性を担保しています。競争環境は、パルプ・製紙の垂直統合型企業を中心に統合が進んでおり、ボレガード、ストーラ・エンソ、日本製紙が生産能力の50~55%を支配しています。2023年から2024年にかけて1億8,000万米ドルを超える投資に加え、「ホライズン・ヨーロッパ」の資金援助により、商業化と生産能力の拡大が引き続き加速しています。
- Fiberlean Technologies
- Borregaard
- Nippon Paper Group
- Celluforce
- Kruger Inc.
- Stora Enso
- RISE Innventia
- American Process Inc.
- FP Innovations
- UPM
- Other Market Players
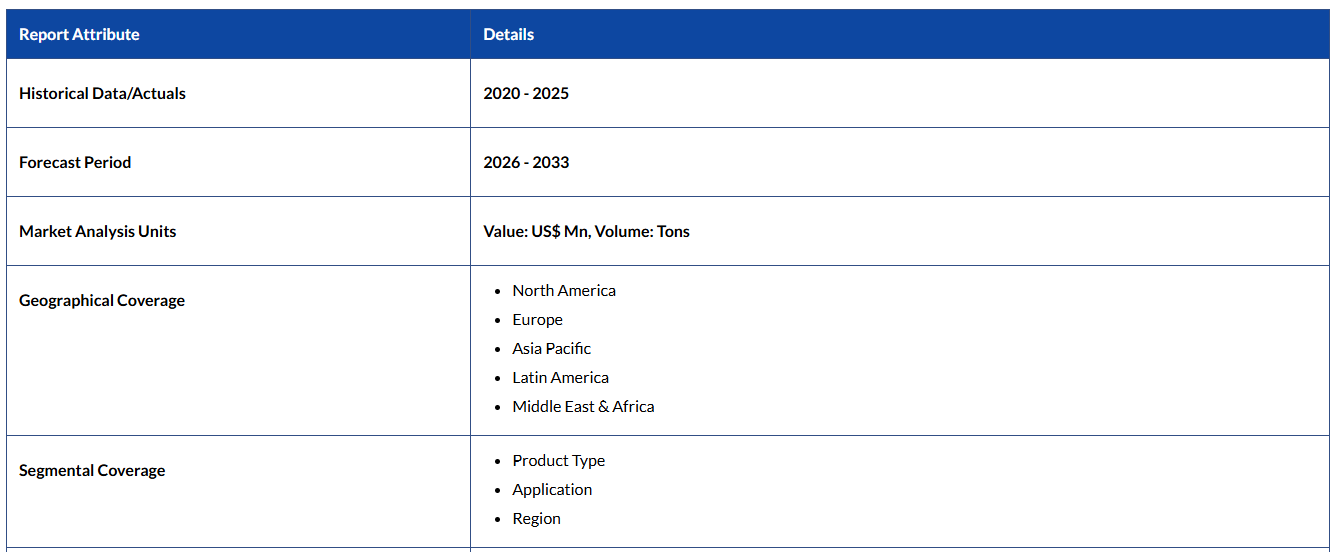
市場のセグメンテーション
製品タイプ別
- セルロースナノフィブリル(CNF)
- セルロースナノクリスタル(CNC)
- マイクロフィブリル化セルロース(MFC)
- バクテリアセルロース(BC)
- その他
用途別
- 紙・包装
- セメント・複合材料
- 食品
- 化粧品・トイレタリー
- フィルター材料
- 繊維・不織布
- その他
地域別
- 北米
- 欧州
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
- エグゼクティブ・サマリー
- 2026年および2033年の世界のナノセルロース市場概況
- 市場機会の評価(2026年~2033年、単位:百万米ドル)
- 主要な市場動向
- 業界の動向および主要な市場イベント
- 需要側および供給側の分析
- PMRによる分析と提言
- 市場の概要
- 市場の範囲と定義
- バリューチェーン分析
- マクロ経済的要因
- 世界のGDP見通し
- 地域別世界の紙・包装需要
- 世界のセメント産業の概要
- 世界の食品売上高の概要
- 世界の化粧品産業の概要
- 世界の繊維産業の概要
- 予測要因 – 関連性と影響
- COVID-19の影響評価
- PESTLE分析
- ポーターの5つの力分析
- 地政学的緊張:市場への影響
- 規制および技術の動向
- 市場のダイナミクス
- 推進要因
- 抑制要因
- 機会
- トレンド
- 価格動向分析(2020年~2033年)
- 地域別価格分析
- セグメント別価格
- 価格に影響を与える要因
- 世界のナノセルロース市場見通し:
- 主なハイライト
- 世界のナノセルロース市場見通し:製品タイプ
- はじめに/主な調査結果
- 製品タイプ別過去市場規模(百万米ドル)および数量(トン)の分析(2020年~2025年)
- 製品タイプ別、現在の市場規模(百万米ドル)および数量(トン)の分析と予測、2026年~2033年
- セルロースナノフィブリル(CNF)
- セルロースナノクリスタル(CNC)
- マイクロフィブリル化セルロース(MFC)
- バクテリアセルロース(BC)
- その他
- 市場魅力度分析:製品タイプ
- 世界のナノセルロース市場の見通し:用途
- はじめに/主な調査結果
- 用途別過去市場規模(百万米ドル)および数量(トン)の分析、2020年~2025年
- 用途別現在の市場規模(百万米ドル)および数量(トン)の分析と予測、2026年~2033年
- 紙・包装
- セメント・複合材料
- 食品
- 化粧品・トイレタリー
- フィルター材料
- 繊維・不織布
- その他
- 市場魅力度分析:用途
- 世界のナノセルロース市場見通し:地域
- 主なハイライト
- 地域別過去市場規模(百万米ドル)および数量(トン)の分析、2020年~2025年
- 地域別 現在の市場規模(百万米ドル)および数量(トン)の分析と予測、2026年~2033年
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域
- 北米のナノセルロース市場の見通し:
- 主なハイライト
- 価格分析
- 北米市場規模(百万米ドル)および数量(トン)の分析と予測(国別、2026年~2033年)
- 米国
- カナダ
- 北米市場規模(百万米ドル)および数量(トン)の分析と予測(製品タイプ別、2026年~2033年)
- セルロースナノフィブリル(CNF)
- セルロースナノクリスタル(CNC)
- マイクロフィブリル化セルロース(MFC)
- バクテリアセルロース(BC)
- その他
- 北米市場規模(百万米ドル)および数量(トン)の分析と予測(用途別、2026年~2033年)
- 紙・包装
- セメント・複合材料
- 食品
- 化粧品・トイレタリー
- フィルター材料
- 繊維・不織布
- その他
- 欧州ナノセルロース市場の展望:
- 主なハイライト
- 価格分析
- 欧州市場規模(百万米ドル)および出荷量(トン)の分析と予測(国別、2026年~2033年)
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ロシア
- その他の欧州諸国
- 欧州市場規模(百万米ドル)および数量(トン)の分析と予測:製品タイプ別、2026年~2033年
- セルロースナノフィブリル(CNF)
- セルロースナノ結晶(CNC)
- マイクロフィブリル化セルロース(MFC)
- バクテリアセルロース(BC)
- その他
- 欧州市場規模(百万米ドル)および出荷量(トン)の分析と予測(用途別、2026年~2033年)
- 紙・包装
- セメント・複合材料
- 食品
- 化粧品・トイレタリー
- フィルター材料
- 繊維・不織布
- その他
- 東アジアのナノセルロース市場見通し:
- 主なハイライト
- 価格分析
- 東アジア市場規模(百万米ドル)および数量(トン)の分析と予測(国別、2026年~2033年)
- 中国
- 日本
- 韓国
- 東アジア市場規模(百万米ドル)および数量(トン)の分析と予測(製品タイプ別、2026年~2033年)
- セルロースナノフィブリル(CNF)
- セルロースナノクリスタル(CNC)
- マイクロフィブリル化セルロース(MFC)
- バクテリアセルロース(BC)
- その他
- 東アジア市場規模(百万米ドル)および数量(トン)の分析と予測(用途別、2026年~2033年)
- 紙・包装
- セメント・複合材料
- 食品
- 化粧品・トイレタリー
- フィルター材料
- 繊維・不織布
- その他
- 東アジア市場規模(百万米ドル)および数量(トン)の分析と予測(用途別、2026年~2033年)
- 南アジア・オセアニアのナノセルロース市場見通し:
- 主なハイライト
- 価格分析
- 南アジア・オセアニアの市場規模(百万米ドル)および数量(トン)の分析と予測、国別、2026年~2033年
- インド
- 東南アジア
- ANZ
- その他のSAO
- 南アジア・オセアニアの市場規模(百万米ドル)および数量(トン)の分析と予測、製品タイプ別、2026年~2033年
- セルロースナノフィブリル(CNF)
- セルロースナノクリスタル(CNC)
- マイクロフィブリル化セルロース(MFC)
- バクテリアセルロース(BC)
- その他
- 南アジア・オセアニアの市場規模(百万米ドル)および販売量(トン)の分析と予測(用途別、2026年~2033年)
- 紙・包装
- セメント・複合材料
- 食品
- 化粧品・トイレタリー
- フィルター材料
- 繊維・不織布
- その他
- ラテンアメリカにおけるナノセルロース市場の展望:
- 主なハイライト
- 価格分析
- ラテンアメリカ市場規模(百万米ドル)および販売量(トン)の分析と予測(国別、2026年~2033年)
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- ラテンアメリカ市場規模(百万米ドル)および出荷量(トン)の分析と予測:製品タイプ別、2026年~2033年
- セルロースナノフィブリル(CNF)
- セルロースナノクリスタル(CNC)
- マイクロフィブリル化セルロース(MFC)
- バクテリアセルロース(BC)
- その他
- ラテンアメリカ市場規模(百万米ドル)および販売量(トン)の分析と予測(用途別、2026年~2033年)
- 紙・包装
- セメント・複合材料
- 食品
- 化粧品・トイレタリー
- フィルター材料
- 繊維・不織布
- その他
- 中東・アフリカのナノセルロース市場見通し:
- 主なハイライト
- 価格分析
- 中東・アフリカの市場規模(百万米ドル)および数量(トン)の分析と予測(国別、2026年~2033年)
- GCC諸国
- 南アフリカ
- 北アフリカ
- その他の中東・アフリカ地域
- 中東・アフリカの市場規模(百万米ドル)および数量(トン)の分析と予測(製品タイプ別、2026年~2033年)
- セルロースナノフィブリル(CNF)
- セルロースナノクリスタル(CNC)
- マイクロフィブリル化セルロース(MFC)
- バクテリアセルロース(BC)
- その他
- 中東・アフリカ市場の規模(百万米ドル)および数量(トン)の分析と予測(用途別、2026年~2033年)
- 紙・包装
- セメント・複合材料
- 食品
- 化粧品・トイレタリー
- フィルター材料
- 繊維・不織布
- その他
- 競合環境
- 2026年の市場シェア分析
- 市場構造
- 競合激化度のマッピング
- 競合ダッシュボード
- 企業概要
- Fiberlean Technologies
- 会社概要
- 製品ポートフォリオ/提供製品
- 主要財務指標
- SWOT分析
- 企業戦略および主な動向
- Borregaard
- 日本製紙グループ
- Celluforce
- Kruger Inc.
- Stora Enso
- RISE Innventia
- American Process Inc.
- FP Innovations
- UPM
- Fiberlean Technologies
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語