 | • レポートコード:PMRREP36019 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、216ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:材料 |
| Single User(1名利用) | ▷ お問い合わせ | |
| Multi User(6名利用) | ▷ お問い合わせ | |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
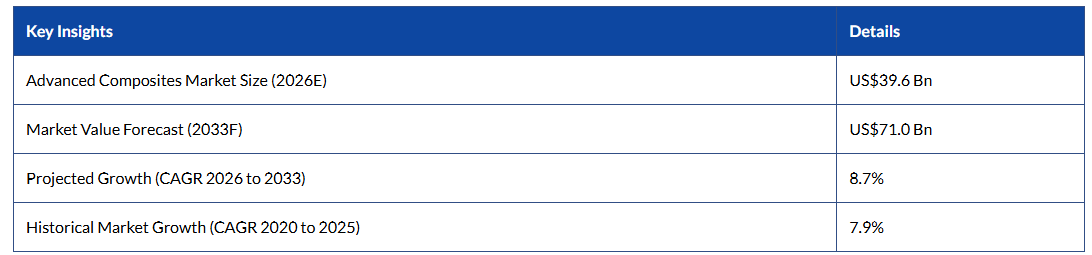
世界の先端複合材料市場は、2026年には396億米ドル規模に達すると見込まれており、2033年までに710億米ドルに達すると予測されています。
これは、航空機フリートの更新、電気自動車プラットフォームにおける軽量素材の採用拡大、大規模な風力タービンブレードの製造、および防衛調達プログラムの拡大を背景に、2026年から2033年にかけて年平均成長率(CAGR)8.7%で成長すると見込まれています。
炭素繊維複合材料は、その高性能な特性により市場規模のシェアを支配していますが、一方、熱可塑性樹脂システムや、AFP/ATL、RTMなどの自動製造技術は、最も急速な普及率を示しています。
市場の拡大は、強力な産業エコシステムと持続的な設備投資に支えられ、北米およびアジア太平洋地域に集中し続けています。
業界の主な動向:
- 主要地域:北米は、成熟した航空宇宙・防衛産業の製造基盤、OEMとサプライヤーの強固な連携、および認定済みの炭素繊維および熱硬化性複合材料システムへの持続的な投資に支えられ、世界の先端複合材料市場の約37.2%を占めると予測されています。
- 最も成長が著しい地域:アジア太平洋地域は、予測期間を通じて地域別で最高の成長率を記録すると見込まれています。これは、中国における大規模な風力発電関連製品の製造、電気自動車生産の急速な拡大、およびインドやASEAN諸国における自動車・スポーツ用品分野での複合材料の採用拡大が牽引要因となっています。
- 投資計画:現在進行中の投資は、特に北米および欧州において、国内の炭素繊維生産能力の拡大、熱可塑性複合材料のパイロットライン、および自動化製造技術(AFP/ATL、RTM)に集中しており、サプライチェーンの地域化、リサイクル可能性、および高率生産の拡張性を目的としています。
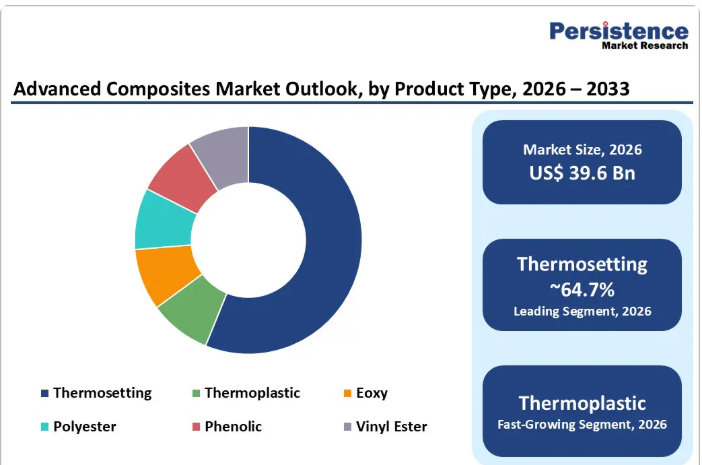
- 主要な製品タイプ:炭素繊維複合材料は、航空宇宙分野の主要構造物、高級自動車プラットフォーム、および洋上風力タービンブレードの長期用途からの堅調な需要に支えられ、市場シェアの約64.7%を占めると予想されています。
- 主要な樹脂タイプ:熱硬化性樹脂は、熱安定性、耐疲労性、および認証された信頼性が不可欠な航空宇宙・防衛用途で広く採用されていることから、2026年には58.7%を占め、最大の市場シェアを維持すると予想されます。
市場要因 ― 成長、障壁、および機会の分析
成長分析 ― 航空宇宙・防衛分野における機体更新およびOEMによる軽量化要件
世界の民間および軍用航空機メーカーは、構造重量の削減、燃料効率の向上、ライフサイクル運用コストの低減を図るため、複合材料の使用比率を引き続き高めています。新世代の航空機プラットフォームやビジネスジェットのアップグレードでは、一次構造および二次構造の相当な割合が、特に炭素繊維ベースのシステムといった先進的な複合材料に割り当てられています。認証済み複合材料部品の単価が高いため、航空宇宙用途は市場価値の大きな割合を占めています。ナローボディ機隊の継続的な更新サイクルに加え、新興の地域航空および都市航空モビリティプラットフォームの登場により、プリプレグ、自動積層技術、および高性能樹脂システムに対する、数年間にわたる持続的な需要が生まれています。これらの要因が相まって、航空宇宙分野は市場において最も付加価値の高い需要の牽引役としての地位を強めています。
自動車の軽量化、電気自動車の普及、および熱可塑性樹脂の採用
自動車メーカーは、排出ガス規制目標を達成し、車両重量を削減することで電気自動車の航続距離を向上させるため、先進複合材料の採用をますます進めています。熱可塑性複合材料システムは、加工サイクルの短縮、リサイクル可能性、および大量生産との適合性により、注目を集めています。プレミアムEVモデルでは構造用炭素繊維部品の採用が拡大している一方、コスト重視の用途においては、一般向け車両にガラス繊維・熱可塑性樹脂ハイブリッドが採用されています。このデュアルマテリアル戦略により、自動車メーカーは性能と手頃な価格のバランスを図ることができます。ティア1サプライヤーによる熱可塑性樹脂加工技術への継続的な投資は、自動車分野における複合材料の長期的な成長軌道を裏付けています。
再生可能エネルギーの拡大と大型複合材料の需要
陸上および洋上風力発電の世界的な拡大は、大型複合材料構造物、特にタービンブレードの需要を牽引しています。ローター径の拡大に伴い、高い剛性対重量比を持つ材料が求められており、コスト効率の観点から、ガラス繊維に加え、炭素繊維補強材の使用が増加しています。風力発電は需要量の拡大に大きく寄与しており、樹脂トランスファー成形(RTM)、自動プルトラージョン、フィラメントワインディングといったプロセスへの投資を支えています。こうした製造技術の進歩により、非常に大型の部品を経済的に生産できるようになり、輸送分野を超えた先進複合材料に対する、持続的かつ多様な需要基盤が形成されています。
参入障壁の分析 — 原材料コストの高騰と炭素繊維価格の変動
炭素繊維および高性能樹脂システムは、依然として従来の金属材料に比べて著しく高価です。エネルギー価格や前駆体原料の価格変動は、生産コストに重大な影響を及ぼし、利益率を圧迫し、コストに敏感な用途における採用を遅らせる可能性があります。定期的な供給制約や価格調整により、一部のOEMは複合材料への切り替えを延期し、従来の材料を優先するようになっています。大量生産される用途では、炭素繊維価格が高騰している期間中に部品コストが10~20%上昇する可能性があり、プレミアムセグメント以外での短期的な普及を制限しています。
リサイクル、使用済み製品管理、および規制上の圧力
熱可塑性複合材料はリサイクル性が向上している一方で、熱硬化性樹脂ベースのシステムは依然として使用済み製品管理の課題に直面しています。拡大生産者責任や循環型経済の原則を重視する規制の枠組みにより、複合材料を多用する製品のライフサイクルにおけるコンプライアンスコストが増加しています。熱硬化性複合材料向けの、大規模かつ経済的に実行可能なリサイクルインフラが不足していることは、規制の厳しい市場における採用を制約するリスクがあります。リサイクルの経済性に関する不確実性は、特定の用途、特に自動車業界や消費者向け産業において、ライフサイクル総コストを推定で2~6%押し上げる可能性があります。
機会分析 – 大量生産型自動車プラットフォームにおける熱可塑性複合材料
自動車メーカーがモジュール式の電気自動車アーキテクチャへと移行する中、熱可塑性複合材料は、金属を多用するホワイトボディや構造部材を置き換える機会をもたらします。熱可塑性複合材料は、サイクルタイムが短く、部品の集約化が可能であるため、効率的な大規模製造を支えます。2030年までに熱可塑性複合材料の普及率が、ミッドセグメント車の構造材料費の5~7%に達した場合、2026年から2033年の期間において、数十億米ドル規模のビジネスチャンスが生まれると見込まれます。実証済みのリサイクルソリューションと確かな加工能力を持つサプライヤーは、優先サプライヤーとしての地位を確立できる立場にあります。
複合材料のリサイクルと循環型サプライチェーン
化学的、熱的、および機械的なリサイクル技術の進歩により、複合材料、特に炭素繊維の回収と再利用が可能になっています。元の機械的特性の70~80%を維持している再生繊維は、一次構造用以外の用途や産業用途に適しています。これらの技術のスケールアップが成功すれば、2030年代初頭までに数億ドル規模の二次材料市場が創出される可能性があります。リサイクルインフラへの投資は、コスト安定化のメリットと規制順守の利点の両方をもたらし、確固たる競争上の差別化要因となります。
カテゴリー別分析
製品タイプ別インサイト
炭素繊維複合材料は、その卓越した強度対重量比、耐疲労性、およびプレミアムな価格体系に支えられ、2026年には市場シェアの約64.7%を占めると予想されています。需要は依然として、胴体部、主翼、尾翼、内装部品など、航空宇宙分野の一次構造および二次構造に集中しており、これらの分野では軽量化が直接的に燃料効率の向上と運用コストの削減につながります。
高級自動車プラットフォーム、特に電気自動車や高性能車では、構造用チューブ、ボディパネル、バッテリーエンクロージャーへの炭素繊維の採用が拡大しており、スポーツ用品分野でもその性能上の利点が引き続き活用されています。洋上風力タービンの長尺ブレードへの用途拡大も、炭素繊維の主導的地位をさらに強固なものにしています。現在進行中の生産能力拡大は、高温樹脂との適合性、硬化時間の短いプリプレグ、リサイクル可能な繊維化学技術に重点を置いており、これにより、より広範な産業およびモビリティ用途への浸透が可能となります。
ガラス繊維複合材は、コスト効率、スケーラブルな製造、および非重要構造用途に適した十分な機械的性能に支えられ、生産量ベースで最も急速に成長している製品セグメントです。この成長は、陸上および洋上風力発電によって強く牽引されており、コスト対性能の面で有利であるため、ガラス繊維はブレード、ナセル、構造シェル向けの補強材として依然として好まれています。
自動車製造分野では、特に量産車において、アンダーボディシールド、フロントエンドモジュール、リーフスプリング、構造パネルなどで、金属の代替としてガラス繊維複合材料の使用が拡大しています。耐食性パネル、パイプ、補強部材などを含むインフラおよび建設用途も、需要をさらに後押ししています。市場規模(金額ベース)では炭素繊維が主導していますが、ガラス繊維複合材料は、産業分野全体における数量主導の拡大と、コスト重視の採用を支えています。
樹脂タイプ別の分析
2026年には、航空宇宙および防衛用途で広く使用されているエポキシ系樹脂を筆頭に、熱硬化性樹脂が先進複合材料市場において58.7%という最大のシェアを占めると予測されています。その優れた熱安定性、耐疲労性、および長期的な構造的完全性により、認証済みの航空機構造物、ローターブレード、および高荷重部品に不可欠となっています。
プリプレグベースの熱硬化性樹脂システムは、確立された認定基準への適合性、オートクレーブ処理への適性、および予測可能な機械的性能により、航空宇宙製造分野で主流となっています。樹脂配合メーカー、プリプレグメーカー、航空機OEM間の強固なパートナーシップにより、熱硬化性樹脂の価値面での優位性は引き続き強化されています。硬化サイクルは長くなりますが、オートクレーブ外処理や速硬化エポキシ技術の継続的な進歩により、風力発電、船舶、および高性能産業分野において、熱硬化性樹脂の重要性は維持されています。
熱可塑性樹脂は、自動車業界におけるリサイクル性の需要の高まり、サイクルタイムの短縮、および大量生産への適合性を背景に、最も急速に成長している樹脂セグメントとなっています。PEEK、PEKK、PPS、PA系システムなどの先進的な熱可塑性樹脂は、電気自動車、消費財、および一部の航空宇宙用二次構造部品において、ますます採用が進んでいます。
反応性熱可塑性樹脂、熱可塑性RTM、およびハイブリッド加工法における革新により、金型および加工コストが削減され、構造用途の拡大が可能になっています。循環型経済の原則や使用済み製品のリサイクル可能性に対する規制上の重視が、特に自動車の車体構造、バッテリーハウジング、および家電製品の筐体において、その採用をさらに加速させています。これらの要因により、熱可塑性複合材料は予測期間を通じて重要な成長の原動力となる見込みです。
地域別インサイト
北米の先端複合材料市場の動向 ― 航空宇宙産業が牽引する需要、防衛・EV・風力発電分野が後押し
北米は、根強い航空宇宙製造エコシステム、防衛支出、自動車業界のイノベーション、そして持続的な風力発電への投資に支えられ、約37.2%のシェアで市場をリードすると予測されています。米国は、ボーイングなどの主要航空機OEMメーカー、ティア1サプライヤー、および一次・二次構造に炭素繊維や高性能熱硬化性複合材料を多用する防衛関連企業が拠点を置くことから、同地域の需要を支えています。ヘクセル、東レ・アドバンスト・コンポジット、ソルベイなどの複合材料サプライヤーは、地域全体で強力な製造・研究開発拠点を維持しており、サプライチェーンの強靭性と技術的リーダーシップを強化しています。
規制環境は、航空宇宙・防衛分野における認定済み熱硬化性システムを推奨する一方で、リサイクル可能な熱可塑性プラスチックや低VOC樹脂化学分野におけるイノベーションをますます後押ししています。国内製造と重要材料の安全保障を促進する連邦政府の取り組みにより、米国を拠点とする炭素繊維の生産能力、自動繊維配置(AFP)、およびオートクレーブ外加工技術への投資が加速しています。
並行して、電気自動車(EV)プラットフォームを牽引役とする自動車セクターでは、軽量化、バッテリー筐体、構造補強材としての熱可塑性複合材料の使用が拡大し続けています。風力発電は、特に大型で高効率なタービンブレードに使用されるガラス繊維および炭素繊維複合材料において、依然として安定した需要の牽引役となっています。OEM各社が品質、リードタイム、および認証に不可欠な材料に対する管理を強化しようとする中、複合材料メーカーや材料サプライヤーに対する戦略的買収やプライベート・エクイティによる出資は、サプライチェーンの継続的な統合と地域化を反映しています。これらの要因が相まって、北米は成熟しつつもイノベーション主導型であり、高い価値維持力を備えた市場としての地位を確立しています。
欧州の先端複合材料市場の動向 ― 航空宇宙および洋上風力発電を基盤とする規制主導のイノベーション
欧州は、強力な航空宇宙技術力、洋上風力発電分野におけるリーダーシップ、そしてますます調和が進む規制の枠組みに支えられ、先端複合材料市場において第2位の規模を誇る地域市場となっています。ドイツ、フランス、英国などの国々は、エアバス社の民間航空機、防衛プラットフォーム、宇宙プログラムを支える広範なサプライチェーンを通じて、航空宇宙用複合材料の需要において依然として中心的な役割を果たしています。プレミアムブランドや高性能志向のOEMを含む欧州の自動車メーカーは、特に電気自動車やハイブリッド車のプラットフォームにおいて、軽量な車両アーキテクチャへの先進複合材料の採用を継続しています。
洋上風力発電における欧州のリーダーシップは、同地域の複合材料需要を大きく左右しています。ベスタスやシーメンス・ガメサといった風力タービンメーカーは、より長いブレードや高荷重部品にガラス繊維および炭素繊維複合材料を多用しており、北欧および南欧全域に製造拠点を構えています。スペインをはじめとする南欧諸国は、確立された産業インフラと熟練した労働力を活かし、ブレード製造および複合材料部品の製造において重要な役割を果たしています。
EUの循環型経済および持続可能性に関する指令に基づく規制の調和は、材料選定に大きな影響を与えており、リサイクル可能な樹脂、バイオベース複合材料、および低排出製造プロセスに関する研究開発を推進しています。多くの場合、EUレベルの資金調達メカニズムを通じて支援される官民共同の研究イニシアチブは、材料サプライヤー、OEM、および研究機関間の国境を越えた協力を促進しています。これらの取り組みは、高付加価値で規制の厳しい複合材料用途における欧州の競争力を維持しつつ、イノベーションを加速させています。
アジア太平洋地域の先端複合材料市場の動向 ― 風力発電とEVの拡大が牽引する大量生産の成長
アジア太平洋地域は、大規模な風力発電設備の製造、電気自動車(EV)生産の急速な拡大、および航空宇宙分野における組立活動の拡大に牽引され、先端複合材料市場において最も急速に成長している地域です。中国は、風力タービン生産における圧倒的な地位に支えられ、量産において地域をリードしています。風力タービンでは、ブレード、ナセル、構造部品にガラス繊維複合材料が広く使用されています。中国の材料サプライヤーや加工業者は、製造規模の大きさ、垂直統合されたサプライチェーン、そして堅調な国内需要の恩恵を受けています。
日本はバリューチェーンの上流において戦略的な位置を占めており、東レなどの企業は、航空宇宙、防衛、および高級産業用途に使用される先進的な炭素繊維およびプリプレグ技術で世界的に認知されています。材料科学およびプロセス制御における日本の専門知識は、高性能複合材料に関する世界的な基準に引き続き影響を与え続けています。
インドおよびASEAN諸国は、自動車製造、インフラ開発、スポーツ用品生産の拡大に支えられ、重要な成長拠点として台頭しています。自動車の軽量化への取り組みやEVの普及拡大が、熱硬化性および熱可塑性複合材料の両方に対する需要を牽引している一方、有利な産業政策やコスト面での優位性が、複合材料部品製造への外国投資を呼び込んでいます。総じて、アジア太平洋地域は、その規模、コスト効率、および政策支援を兼ね備えており、予測期間において、先進複合材料市場の主要な成長エンジンとしての地位を確立しています。
競争環境
世界の先進複合材料市場は、原材料レベル、特に炭素繊維および特殊樹脂メーカーの間で集中している一方、下流の部品製造は依然として細分化された状態にあります。認証に関する専門知識を持つ垂直統合型企業は、航空宇宙および防衛用途において競争上の優位性を有しています。特に、規模の拡大と地理的展開を目指す自動車向け複合材料サプライヤーの間では、業界再編の動きが活発化しています。
主な動向としては、複合材料リサイクル技術への投資、自動車OEMとの戦略的提携、航空宇宙需要に合わせた生産能力の拡大、および自動車用複合材料プラットフォームを標的としたプライベート・エクイティ主導の買収などが挙げられます。これらの動きは、持続可能性、自動化、およびサプライチェーンのレジリエンスに向けた、業界全体の広範な転換を反映しています。
主要企業は、垂直統合、製造の自動化、サステナビリティへの取り組み、およびOEMとの長期的なパートナーシップを重視しています。認証に関する専門知識、共同開発能力、ライフサイクルコストの最適化は、競争上の位置づけを形作る重要な差別化要因となっています。
業界の主な動向
- 2025年3月、 ハンツマン・コーポレーションとアドバンスト・マテリアル・デベロップメント社は、米国においてカーボンナノチューブを組み込んだ機能性複合材料を開発するための提携を締結し、防衛および航空宇宙用途向けの電気的性能を向上させたソリューションを目指しています。
- 2025年3月、ヘクセル社とFIDAMC社は、航空宇宙、自動車、その他の産業にわたるデジタル化、AI、および先進的な製造技術の探求に向けた戦略的提携を締結し、複合材料の性能におけるイノベーションと持続可能性を推進しています。
先進複合材料市場で取り上げられている企業
- Toray Industries
- Hexcel Corporation
- Teijin Limited
- SGL Carbon
- Mitsubishi Chemical Group
- Solvay
- Gurit
- Owens Corning
- Jushi Group
- Huntsman Corporation
- Toray Advanced Composites
- Teijin Automotive Technologies
- Zoltek Corporation
- Formosa Plastics Corporation
- Hyosung Advanced Materials
- Park Aerospace
- Axiom Materials
- Cytec Solvay Group
市場セグメンテーション
製品タイプ別
- 炭素繊維複合材料
- ガラス繊維複合材料
- アラミド繊維複合材料
- Sガラス複合材料
- その他
樹脂タイプ別
- 熱硬化性
- 熱可塑性
- エポキシ
- ポリエステル
- フェノール
- ビニルエステル
製造プロセス別
- 樹脂転写成形
- 圧縮成形
- ハンドレイアップ/スプレーレイアップ
- フィラメントワインディング
- プルトルージョン
- 自動繊維配置(AFP/ATL)
- 射出成形
最終用途産業別
- 航空宇宙・防衛
- 自動車
- 風力発電
- 輸送
- スポーツ用品
- 電気・電子
- 船舶
地域別
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- エグゼクティブ・サマリー
- 世界の先端複合材料市場の概要:2026年および2033年
- 市場機会の評価:2026年~2033年(単位:10億米ドル)
- 主要な市場動向
- 将来の市場予測
- プレミアム市場インサイト
- 業界の動向および主要な市場イベント
- PMRの分析と提言
- 市場の概要
- 市場の範囲と定義
- 市場のダイナミクス
- 推進要因
- 制約要因
- 機会
- 主なトレンド
- マクロ経済的要因
- 世界のセクター別見通し
- 世界のGDP成長見通し
- COVID-19の影響分析
- 予測要因 ― 関連性と影響
- 付加価値のあるインサイト
- ツールの導入分析
- 規制環境
- バリューチェーン分析
- PESTLE分析
- ポーターの5つの力分析
- 価格分析(2025年推定値)
- 主なハイライト
- 導入コストに影響を与える主な要因
- 価格分析(コンポーネントタイプ別)
- 世界の先端複合材料市場の見通し
- 主なハイライト
- 市場数量(単位)の予測
- 市場規模(10億米ドル)および前年比成長率
- 絶対的な市場機会額
- 市場規模(10億米ドル)および数量(単位)の分析と予測
- 過去の市場規模(10億米ドル)の分析、2020年~2025年
- 市場規模(10億米ドル)の分析および予測、2026年~2033年
- 世界の先端複合材料市場の展望:製品タイプ別
- はじめに/主な調査結果
- 過去市場規模(10億米ドル)および数量(単位)の分析、製品タイプ別、2020年~2025年
- 市場規模(10億米ドル)および数量(単位)の分析と予測(製品タイプ別、2026年~2033年)
- 炭素繊維複合材料
- ガラス繊維複合材料
- アラミド繊維複合材料
- Sガラス複合材料
- その他
- 市場魅力度分析:製品タイプ
- 世界の先端複合材料市場の展望:樹脂タイプ
- はじめに/主な調査結果
- 樹脂タイプ別、過去市場規模(10億米ドル)の分析、2020年~2025年
- 樹脂タイプ別、市場規模(10億米ドル)の分析および予測、2026年~2033年
- 熱硬化性
- 熱可塑性
- エポキシ
- ポリエステル
- フェノール
- ビニルエステル
- 市場魅力度分析:樹脂タイプ
- 世界の先端複合材料市場の展望:製造プロセス
- はじめに/主な調査結果
- 製造プロセス別 過去市場規模(10億米ドル)分析、2020年~2025年
- 製造プロセス別 市場規模(10億米ドル)分析および予測、2026年~2033年
- 樹脂トランスファー成形
- 圧縮成形
- ハンドレイアップ/スプレーレイアップ
- フィラメントワインディング
- プルトラージョン
- 自動繊維配置(AFP/ATL)
- 射出成形
- 市場魅力度分析:製造プロセス
- 世界の先端複合材料市場の展望:最終用途産業
- はじめに/主な調査結果
- 最終用途産業別、過去市場規模(10億米ドル)の分析、2020年~2025年
- 最終用途産業別、市場規模(10億米ドル)の分析および予測、2026年~2033年
- 航空宇宙・防衛
- 自動車
- 風力エネルギー
- 輸送
- スポーツ用品
- 電気・電子
- 船舶
- 市場魅力度分析:最終用途産業
- 主なハイライト
- 世界の先端複合材料市場の展望:地域
- 主なハイライト
- 過去市場規模(10億米ドル)および数量(単位)の分析(地域別、2020年~2025年)
- 市場規模(10億米ドル)および数量(単位)の分析と予測(地域別、2026年~2033年)
- 北米
- 欧州
- 東アジア
- 南アジアおよびオセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域
- 北米における先端複合材料市場の展望
- 主なハイライト
- 市場別過去市場規模(10億米ドル)分析、2020年~2025年
- 国別
- 製品タイプ別
- 樹脂タイプ別
- 製造プロセス別
- 最終用途産業別
- 市場規模(10億米ドル)の分析および予測:国別、2026年~2033年
- 米国
- カナダ
- 市場規模(10億米ドル)および数量(単位)の分析および予測:製品タイプ別、2026年~2033年
- 炭素繊維複合材料
- ガラス繊維複合材料
- アラミド繊維複合材料
- Sガラス複合材料
- その他
- 市場規模(10億米ドル)の分析および予測:樹脂種別、2026年~2033年
- 熱硬化性
- 熱可塑性
- エポキシ
- ポリエステル
- フェノール
- ビニルエステル
- 市場規模(10億米ドル)の分析および予測:製造プロセス別、2026年~2033年
- 樹脂トランスファー成形
- 圧縮成形
- ハンドレイアップ/スプレーレイアップ
- フィラメントワインディング
- プルトラージョン
- 自動繊維配置(AFP/ATL)
- 射出成形
- 最終用途産業別市場規模(10億米ドル)の分析および予測、2026年~2033年
- 航空宇宙・防衛
- 自動車
- 風力エネルギー
- 輸送
- スポーツ用品
- 電気・電子
- 船舶
- 市場魅力度分析
- 欧州の先進複合材料市場の展望
- 主なハイライト
- 市場別 過去市場規模(10億米ドル)分析、2020年~2025年
- 国別
- 製品タイプ別
- 樹脂タイプ別
- 製造プロセス別
- 最終用途産業別
- 国別 市場規模(10億米ドル)の分析および予測、2026年~2033年
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- トルコ
- その他の欧州諸国
- 市場規模(10億米ドル)および数量(単位)の分析と予測(製品タイプ別、2026年~2033年)
- 炭素繊維複合材料
- ガラス繊維複合材料
- アラミド繊維複合材料
- S-グラス複合材
- その他
- 市場規模(10億米ドル)の分析および予測:樹脂種別、2026年~2033年
- 熱硬化性
- 熱可塑性
- エポキシ
- ポリエステル
- フェノール
- ビニルエステル
- 市場規模(10億米ドル)の分析および予測:製造プロセス別、2026年~2033年
- 樹脂トランスファー成形
- 圧縮成形
- ハンドレイアップ/スプレーレイアップ
- フィラメントワインディング
- プルトラージョン
- 自動繊維配置(AFP/ATL)
- 射出成形
- 市場規模(10億米ドル)の分析および予測、最終用途産業別、2026年~2033年
- 航空宇宙・防衛
- 自動車
- 風力発電
- 輸送
- スポーツ用品
- 電気・電子
- 船舶
- 市場魅力度分析
- 東アジアの先進複合材料市場の展望
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 製品タイプ別
- 樹脂タイプ別
- 製造プロセス別
- 最終用途産業別
- 市場規模(10億米ドル)の分析および予測:国別、2026年~2033年
- 中国
- 日本
- 韓国
- 市場規模(10億米ドル)および数量(単位)の分析および予測:製品タイプ別、2026年~2033年
- 炭素繊維複合材料
- ガラス繊維複合材料
- アラミド繊維複合材料
- S-グラス複合材
- その他
- 市場規模(10億米ドル)の分析および予測、樹脂種別、2026年~2033年
- 熱硬化性
- 熱可塑性
- エポキシ
- ポリエステル
- フェノール
- ビニルエステル
- 市場規模(10億米ドル)の分析および予測、製造プロセス別、2026年~2033年
- 樹脂トランスファー成形
- 圧縮成形
- ハンドレイアップ/スプレーレイアップ
- フィラメントワインディング
- プルトラージョン
- 自動繊維配置(AFP/ATL)
- 射出成形
- 市場規模(10億米ドル)の分析および予測、最終用途産業別、2026年~2033年
- 航空宇宙・防衛
- 自動車
- 風力エネルギー
- 輸送
- スポーツ用品
- 電気・電子
- 船舶
- 市場魅力度分析
- 南アジア・オセアニアの先進複合材料市場の展望
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 製品タイプ別
- 樹脂タイプ別
- 製造プロセス別
- 最終用途産業別
- 市場規模(10億米ドル)の分析および予測(国別、2026年~2033年)
- インド
- 東南アジア
- ANZ
- その他の南アジア・オセアニア
- 市場規模(10億米ドル)および数量(単位)の分析および予測(製品タイプ別、2026年~2033年)
- 炭素繊維複合材料
- ガラス繊維複合材料
- アラミド繊維複合材
- Sガラス複合材
- その他
- 市場規模(10億米ドル)の分析および予測(樹脂種別、2026年~2033年)
- 熱硬化性
- 熱可塑性
- エポキシ
- ポリエステル
- フェノール
- ビニルエステル
- 市場規模(10億米ドル)の分析および予測(製造プロセス別、2026年~2033年)
- 樹脂トランスファー成形
- 圧縮成形
- ハンドレイアップ/スプレーレイアップ
- フィラメントワインディング
- プルトルージョン
- 自動繊維配置(AFP/ATL)
- 射出成形
- 市場規模(10億米ドル)の分析および予測、最終用途産業別、2026年~2033年
- 航空宇宙・防衛
- 自動車
- 風力発電
- 輸送
- スポーツ用品
- 電気・電子
- 船舶
- 市場魅力度分析
- ラテンアメリカにおける先端複合材料市場の展望
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 製品タイプ別
- 樹脂タイプ別
- 製造プロセス別
- 最終用途産業別
- 市場規模(10億米ドル)の分析および予測:国別、2026年~2033年
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- 市場規模(10億米ドル)および数量(単位)の分析および予測:製品タイプ別、2026年~2033年
- 炭素繊維複合材料
- ガラス繊維複合材料
- アラミド繊維複合材料
- Sガラス複合材料
- その他
- 市場規模(10億米ドル)の分析および予測、樹脂種別、2026年~2033年
- 熱硬化性
- 熱可塑性
- エポキシ
- ポリエステル
- フェノール
- ビニルエステル
- 市場規模(10億米ドル)の分析および予測、製造プロセス別、2026年~2033年
- 樹脂トランスファー成形
- 圧縮成形
- ハンドレイアップ/スプレーレイアップ
- フィラメントワインディング
- プルトラージョン
- 自動繊維配置(AFP/ATL)
- 射出成形
- 市場規模(10億米ドル)の分析および予測、最終用途産業別、2026年~2033年
- 航空宇宙・防衛
- 自動車
- 風力発電
- 輸送
- スポーツ用品
- 電気・電子
- 船舶
- 市場魅力度分析
- 中東・アフリカの先進複合材料市場の展望
- 主なハイライト
- 市場別過去市場規模(10億米ドル)の分析、2020年~2025年
- 国別
- 製品タイプ別
- 樹脂タイプ別
- 製造プロセス別
- 最終用途産業別
- 市場規模(10億米ドル)の分析および予測、国別、2026年~2033年
- GCC諸国
- エジプト
- 南アフリカ
- 北アフリカ
- 中東・アフリカのその他の地域
- 市場規模(10億米ドル)および数量(単位)の分析と予測、製品タイプ別、2026年~2033年
- 炭素繊維複合材料
- ガラス繊維複合材料
- アラミド繊維複合材料
- Sガラス複合材料
- その他
- 市場規模(10億米ドル)の分析と予測、樹脂タイプ別、2026年~2033年
- 熱硬化性
- 熱可塑性
- エポキシ
- ポリエステル
- フェノール
- ビニルエステル
- 市場規模(10億米ドル)の分析および予測(製造プロセス別、2026年~2033年)
- 樹脂トランスファー成形
- 圧縮成形
- ハンドレイアップ/スプレーレイアップ
- フィラメントワインディング
- プルトルージョン
- 自動繊維配置(AFP/ATL)
- 射出成形
- 市場規模(10億米ドル)の分析および予測:最終用途産業別、2026年~2033年
- 航空宇宙・防衛
- 自動車
- 風力発電
- 輸送
- スポーツ用品
- 電気・電子
- 船舶
- 市場魅力度分析
- 競争環境
- 市場シェア分析、2025年
- 市場構造
- 市場別の競争激しさのマッピング
- 競争ダッシュボード
- 企業プロフィール(詳細 – 概要、財務状況、戦略、最近の動向)
- 東レ株式会社
- 概要
- セグメントおよび製品タイプ
- 主要財務指標
- 市場動向
- 市場戦略
- ヘクセル・コーポレーション
- 帝人株式会社
- SGLカーボン
- 三菱化学グループ
- ソルベイ
- グルイト
- オーウェンズ・コーニング
- ジュシ・グループ
- ハンツマン・コーポレーション
- 東レ・アドバンスト・コンポジット
- 帝人オートモーティブ・テクノロジーズ
- ゾルテック・コーポレーション
- フォルモサ・プラスチック・コーポレーション
- ヒョソン・アドバンスト・マテリアルズ
- パーク・エアロスペース
- アクシオム・マテリアルズ
- サイテック・ソルベイ・グループ
- 東レ株式会社
- 付録
- 調査方法
- 調査の前提
- 頭字語および略語