 | • レポートコード:PMRREP32785 • 出版社/出版日:Persistence Market Research / 2026年11月 • レポート形態:英文、PDF、191ページ • 納品方法:Eメール(納期:3-4日) • 産業分類:自動車 |
| Single User(1名利用) | ▷ お問い合わせ | |
| Multi User(6名利用) | ▷ お問い合わせ | |
| Corporate User(利用人数無制限) | ▷ お問い合わせ |
• お支払方法:銀行振込(納品後、ご請求書送付)
レポート概要
世界の大型運搬車市場の規模は、2026年には304億米ドルに達すると見込まれており、2033年までに497億米ドルに達すると予測されています。
2026年から2033年にかけては、年平均成長率(CAGR)7.3%で成長すると見込まれています。
市場の拡大を牽引しているのは、特殊な重量物輸送を必要とする建設、鉱業、再生可能エネルギー分野におけるインフラ投資、新興アジア諸国における国境を越えた産業貿易や事業移転の加速による大容量トレーラーへの需要増、そして効率性を向上させるモジュール式設計、デジタルによる車両管理、電動化の進展です。
レポート目次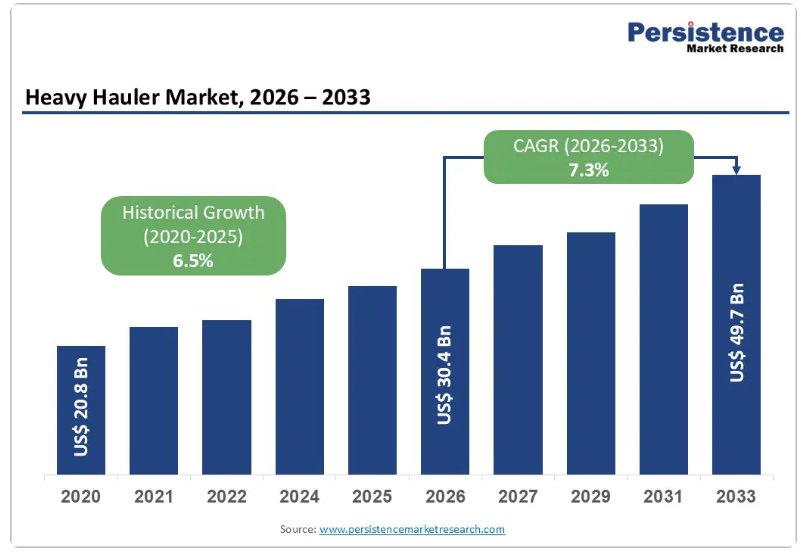
主なハイライトの概要
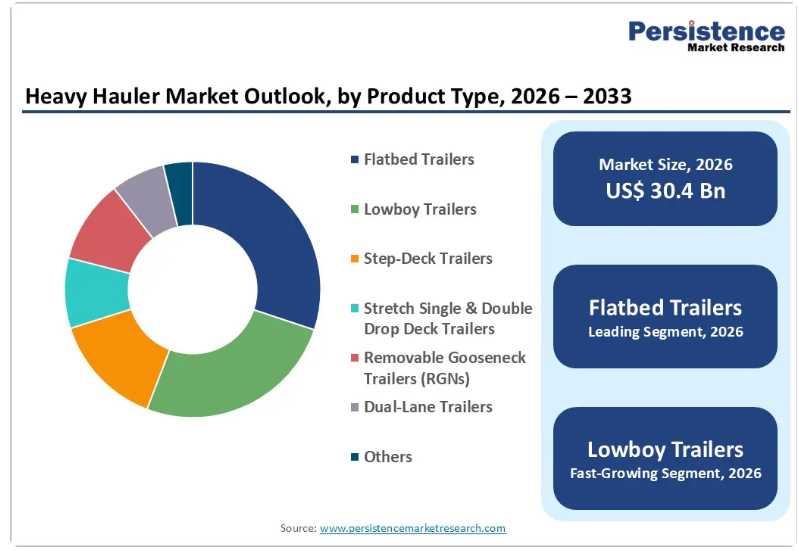
- フラットベッドトレーラーは、不規則な積荷に対応する汎用性の高いオープンデッキの積載能力を提供し、市場シェアの30%を占めています。一方、ローボーイトレーラーは、風力タービンや特大機器の輸送に特化しており、年平均成長率(CAGR)7.8%で拡大しています。
- 積載量51~100トンのトレーラーが30%のシェアで首位を占める一方、200トン超の積載量を持つトレーラーは年平均成長率(CAGR)8%で拡大しており、産業用機器や再生可能エネルギー関連部品の超大型専門輸送を支えています。
- 建設分野は、インフラおよび商業プロジェクト全体で35%の市場シェアを占めて主導的な地位にある一方、海上輸送および物流分野は、港湾の拡張や国境を越えた貿易の成長を支え、年平均成長率(CAGR)7.6%で拡大しています。
- アジア太平洋地域は35%の市場シェアを占めており、中国は年平均成長率(CAGR)6.5%、インドは8.8%で推移しています。北米は建設および鉱業分野が牽引役となり28%のシェアを維持しており、欧州は規制の調和という強みを活かし、年平均成長率(CAGR)6.6%で19%のシェアを占めています。
- コマツは水素駆動の運搬トラック試作機を発表(2025年4月)し、業界ではバッテリー式電気自動車やハイブリッド車による電動化プログラムが開始され、メーカー各社はデジタルによる車両群モニタリング機能を備えたモジュラー式プラットフォームを拡充しており、大型運搬車セクター全体における技術の進歩と持続可能性への注力が示されています。
市場動向分析
市場の推進要因
インフラ開発と建設事業の拡大が、機器輸送需要を牽引
インフラ開発への投資と建設事業の拡大は、重輸送車への需要を体系的に牽引しています。建設用途は、輸送インフラプロジェクト、商業施設の開発、およびプレハブ構造物、特大機器、建築資材の輸送に専用の大型トレーラーを必要とする工業プラント建設を通じて、市場シェアの35%を占めています。世界的なインフラ投資の拡大が地域を問わず輸送量を支える一方、都市再開発や地方の交通網整備プログラムがプロジェクトのパイプラインを加速させています。プレハブ構造物の輸送や建設機械の運搬は、繰り返し利用を保証します。プロジェクト主導による需要の安定性は、車両群の可視性を向上させます。建設会社との統合物流パートナーシップは稼働率を高め、一方、機器の標準化やモジュール式トレーラーの導入は、拡張性、コスト効率、予測可能な更新サイクル、および輸送量の確保を可能にします。
再生可能エネルギープロジェクトと産業用機器の拡大が、特殊輸送のニーズを生み出しています
再生可能エネルギープロジェクトと産業用機器の拡大は、特殊重量物輸送車両の需要を体系的に牽引しています。風力タービンブレードの輸送や太陽光発電施設の設置用機器には、200トンを超える特大荷物を扱えるローボーイトレーラーやフラットベッドトレーラーが必要とされ、標準的な重量制限を超えるカスタマイズされた輸送において、高付加価値のセグメントが形成されています。風力タービンブレードの輸送は、特殊トレーラー市場において年平均成長率(CAGR)7.8%で拡大しており、一方、太陽光発電所の設備運搬や産業用機械の移設は稼働率を維持しています。大規模な設備輸送は、積載量200トンを超える車両の導入を加速させており、これは年平均成長率8%で最も急速に成長しているセグメントです。これにより、新興市場を含む世界中の再生可能エネルギー分野における投資パイプラインの加速と密接に連動した、カスタマイズされたトレーラーの開発が促進されています
市場の制約要因
複雑な規制枠組みと重量制限の遵守に関する課題
重量物輸送市場の拡大は、連邦、州、および国際的な重量制限を含む複雑な規制環境によって制約されています。これには、連邦の橋梁計算式に基づく制限(総重量80,000~84,000ポンド)や、幅102インチを超える特大積荷に対して特別な許可の取得を必要とする州ごとの差異が含まれ、特に国境を越える輸送や複数州にまたがる輸送において、コンプライアンス上の大きな負担や業務上の遅延が生じ、物流計画に影響を与え、管理コストの増加を招いています。連邦の重量制限による制約。州ごとの差異の複雑さ。特大積荷の許可取得の遅延。コンプライアンス関連書類の要件。ルート計画の制約。管理コストの増加。運用スケジュールの不確実性。
多額の設備投資とサプライチェーンの複雑さ
大型輸送車両市場の拡大は、多額の設備投資が必要であることから制約を受けています。特殊トレーラーの製造には、高度な製造能力、カスタムシャーシの開発、高強度材料の調達に加え、部品の確保や生産スケジュールの調整のための複雑なサプライチェーンの連携が求められます。これらは、特に新興の地域メーカーにとって大きな障壁となり、市場参入や競争力のある事業拡大を制限しています。製造に必要な資本(高額な金型費用)。特注シャーシ開発への投資。サプライチェーン調整の複雑さ。部品調達上の課題(特殊材料)。生産規模の拡大に伴う困難。品質保証費用。アフターサービス支援ネットワークの構築。
市場の機会
新興市場における産業の拡大と政府によるインフラ投資
新興市場における産業の拡大と政府によるインフラ投資は、大きな機会を生み出しています。アジア太平洋地域が市場シェアの35%を占めており、インドは年平均成長率(CAGR)8.8%、中国は6.5%で拡大しています。これは、産業の移転、港湾の拡張、鉱業プロジェクトが、大型運搬車ソリューションへの需要を支えているためです。インドのインフラ整備の勢いはプロジェクトのパイプラインを支え続けており、一方、中国の製造業の移転は特大貨物輸送の需要を加速させています。港湾開発プロジェクトにより、機器の流通量が増加しています。製造施設の移転には特殊トレーラーが必要となります。鉱業の操業拡大に伴い、運搬需要も高まっています。地域ごとのOEMパートナーシップにより、アクセスと現地化が促進されています。コスト競争力、規制の整合性、車両の近代化、デジタル統合、資金調達の容易さ、および拡張可能な容量の展開を通じて、市場浸透が加速しています。
港湾インフラ開発に伴う海上輸送および物流チャネルの拡大
海上輸送および物流チャネルの拡大は大きな機会となっています。港湾インフラの開発、コンテナターミナルの拡張、国境を越えた貿易の成長に牽引され、海上輸送ロジスティクスは年平均成長率(CAGR)7.6%で成長しており、これに伴い、物流ハブを中核とするビジネスモデルを可能にする、港湾から内陸部への特殊重量物輸送車両への需要が高まっています。港湾インフラの拡張プロジェクトにより貨物取扱量が増加する一方、コンテナターミナルの成長は特大機器の移動を加速させています。国境を越えた貿易の勢いは、内陸物流ハブの開発を後押ししています。港湾設備の輸送には、大容量のトレーラーが必要です。ターミナル運営会社やフォワーダーとの物流提携の機会も拡大しています。ターミナルの効率改善に注力することで、車両の近代化、デジタルによるスケジューリング、ターンアラウンド時間の短縮、および港湾間の統合されたマルチモーダル接続が促進されます。
セグメンテーション分析
製品タイプ別分析
フラットベッドトレーラーは市場シェアの30%を占め、オープンデッキの汎用性により不規則な積荷への対応、多角度積載能力、およびコスト効率の高い運用が可能であり、建設、鉱業、機器輸送の各セクターで幅広く活用されている主要な製品タイプです。オープンデッキの汎用性。不規則な積荷への対応。多角度積載能力。コスト効率の高い運用。建設業界の標準。鉱山機器の輸送。実証済みの信頼性。
ローボーイ・トレーラーは、年平均成長率(CAGR)7.8%で最も急速に成長している製品カテゴリーとして拡大しています。これは、道路のクリアランスと橋梁通過能力を向上させ、標準的な高さ制限を超える再生可能エネルギー設備(風力タービンブレード)や産業機械に対する新たな需要を支える、背の高い機器の輸送を可能にする特殊な低床設計が原動力となっています。低床設計の利点。背の高い機器の輸送能力。風力タービンブレードへの特化。橋梁通過の最適化。再生可能エネルギーへの適合。高さ制限の解消。プレミアム市場でのポジショニング。
積載能力分析
51~100トンの積載能力を持つトレーラーは、市場シェアの30%を占めており、多様な業界や地域市場における建設機械、鉱山機械、産業用部品の輸送に対応する汎用性を備えた、市場を支配する中量級セグメントです。これにより、大量生産とコスト効率の高い運用が可能となります。建設機械の輸送。鉱山機械の運搬。産業用部品の移動。大量生産の効率化。コスト効率の高い運用。多様な用途への対応。市場支配的なポジショニング。
200トン超の積載能力を持つトレーラーは、年平均成長率(CAGR)8%で最も急速に成長しているセグメントとして拡大しています。これは、大規模な産業用機器、風力タービン部品、および特大機械の輸送が牽引しており、これらの輸送には専門的なエンジニアリングとカスタム構成が必要とされます。これにより、超大容量の専門輸送ソリューションという新興の高付加価値市場ニッチが支えられています。大規模産業用機器の輸送。風力タービン部品の運搬。特大機械輸送の専門性。カスタムエンジニアリング要件。プレミアム市場セグメント。専門能力による差別化。成長軌道の加速。
最終用途産業分析
建設分野は市場シェアの35%を占めており、大規模なインフラプロジェクト、商業開発、および工業プラント建設が牽引しています。これらは、プレハブ構造物の輸送、設備の設置、資材の輸送において、体系的な大型輸送車両の投入を必要とし、安定した輸送量の需要を支えています。インフラプロジェクトの規模拡大。商業開発の成長。工業プラント建設。プレハブ構造物の輸送。設備設置の物流。資材輸送量。市場の安定性を支える基盤。
海上輸送および物流は、年平均成長率(CAGR)7.6%で最も急速に成長しているセグメントとして拡大しています。これは、港湾インフラの拡張、内陸物流ハブの開発、および国境を越えた貿易の成長に牽引されており、専門的な物流配置を可能にする「港湾から倉庫への」大型輸送ソリューションに対する新たな需要を支えています。港湾拡張プロジェクト。コンテナターミナルの成長。国境を越えた貿易の勢い。内陸物流ハブの開発。「港湾から倉庫への」物流。国際貿易との連携。物流チャネルの成長。
地域別市場動向
北米
北米は28%の市場シェアを維持しており、大規模な建設活動、鉱業、再生可能エネルギープロジェクト、そして技術的リーダーシップと運用面の成熟度を支える確立されたOEMパートナーシップに牽引され、最大の確立された市場となっています。建設分野での圧倒的な存在感(用途の38%を占める)。鉱業の規模の大きさ。再生可能エネルギーへの注力(風力タービンの輸送)。OEMパートナーシップのエコシステム。規制遵守に関する専門知識。技術革新におけるリーダーシップ。成熟したサプライチェーンネットワーク。
北米市場は、FMCSA(米国連邦自動車輸送安全局)の厳格な安全規制、連邦橋梁重量基準への準拠要件、および州ごとの差異が特徴であり、これらが専門的な物流ノウハウを必要としています。車両の標準化やデジタル監視システムを通じて、運用効率とコスト最適化が強く重視されています。迅速な展開を支える確立されたインフラと、包括的なアフターサービス支援ネットワークが競争優位性をもたらしています。特に電動化や水素燃料電池技術の開発において、イノベーションを可能にするパートナーシップのエコシステムが構築されています。
欧州
欧州は19%の市場シェアを占め、年平均成長率(CAGR)6.6%で拡大しています。これは、規制環境の調和、特大貨物輸送における高度な専門性、そしてプレミアム市場でのポジショニングと環境コンプライアンスへの重点を後押しする先進技術の統合によって牽引されています。規制の調和による優位性。特大貨物輸送の専門性(英国:CAGR 4.3%)。環境コンプライアンスへの注力。先進技術の統合。国境を越えた輸送ロジスティクス。専門的なノウハウによるポジショニング。プレミアム市場セグメント。
欧州市場は、厳格な安全基準、モジュール式多軸トレーラーを必要とする橋梁の積載制限、および特大貨物輸送のための専門的なルート設定ノウハウを特徴としています。持続可能性への強い重視が、電動化の導入とカーボンフットプリントの削減を推進しています。カスタムソリューションおよび高付加価値の専門サービスにおける技術的専門知識。コンプライアンスの調整やルート計画の最適化により、効率的な国境を越えた輸送を可能にする確立されたネットワーク。
アジア太平洋
アジア太平洋地域は35%の市場シェアを占めており、その原動力となっているのは急速な産業拡大です。中国では大規模な産業移転や鉱業プロジェクトにより年平均成長率(CAGR)6.5%で拡大しており、インドではインフラおよび建設投資により年平均成長率(CAGR)8.8%で拡大し、地域で最も速い成長の勢いを支えています。中国の産業移転(年平均成長率6.5%)。インドのインフラ拡張(年平均成長率8.8%)。鉱業プロジェクトの加速。港湾開発の勢い。製造業の成長軌道。地域におけるOEMの集中。コスト優位性の確立。
アジア太平洋市場は急速な工業化が特徴であり、大規模な製造業の移転や鉱業操業の台頭により、大型運搬車に対する持続的な需要が生まれています。インドのインフラ近代化プログラムと中国の産業再編が、特殊輸送ソリューションの開発を推進しています。コスト競争力のある生産体制により、車両の急速な増強が可能となっています。拡大する国内OEMの生産能力が、サプライチェーンの現地化とリードタイムの短縮を支え、地域的な競争優位性をもたらしています。
競争環境
戦略的動向(2023年以降)
- 2025年4月、コマツは、排出ガス規制や持続可能性への取り組みに対する戦略的対応として、水素駆動式運搬トラックの試作機開発を発表しました。これにより、クリーンエネルギー大型運搬車分野における技術的リーダーシップを示し、環境基準に準拠した輸送ソリューションに対する新興市場の需要を支援しています。
事業戦略
市場をリードする企業は、モジュール式設計とデジタル統合による技術的差別化、新興市場との提携や地域別製造拠点の展開による地理的拡大、手頃な価格と市場浸透率の向上を図るコスト最適化、市場アクセスを確保するための規制順守におけるリーダーシップ、高付加価値セグメントへの特化、および電動化プログラムを通じたサステナビリティへの取り組みを推進しています。多国籍メーカーは、包括的なシステムとグローバルな流通ネットワークを重視しています。地域専門企業は、現地の専門知識とコスト面での優位性を活かしています。特注製造業者は、専門性の高い高付加価値セグメントに対応しています。機器サプライヤーは、部品技術と統合能力の向上に取り組んでいます。
大型運搬車市場で取り上げられている企業
- Wabash National Corporation
- Great Dane Trailers
- Fontaine Specialized
- Utility Trailer Manufacturing Company
- Stoughton Trailers
- Hyundai Translead
- Trail King Industries
- Dorsey Trailers
- K-Line Trailers
- East Manufacturing Corporation
- Cottrell Trailers
- Fruehauf Trailer Corporation
- Trailmobile
- Komatsu Ltd
- Caterpillar Inc
大型輸送車市場のセグメンテーション
製品タイプ別
- フラットベッドトレーラー
- ローボーイトレーラー
- ステップデッキトレーラー
- ストレッチシングルドロップおよびダブルドロップデッキトレーラー
- 着脱式グースネックトレーラー(RGN)
- デュアルレーントレーラー
- その他
積載容量別
- 50トン以下
- 51~100トン
- 101~200トン
- 200トン以上
最終用途産業別
- 建設
- 鉱業
- 海上輸送および物流
- その他
地域別
- 北米
- 欧州
- 東アジア
- 南アジアおよびオセアニア
- ラテンアメリカ
- 中東およびアフリカ
- エグゼクティブ・サマリー
- 2026年および2033年の世界の大型輸送車市場概要
- 市場機会の評価(2026年~2033年、単位:10億米ドル)
- 主要な市場動向
- 業界の動向および主要な市場イベント
- 需要側および供給側の分析
- PMRによる分析と提言
- 市場の概要
- 市場の範囲と定義
- バリューチェーン分析
- マクロ経済的要因
- 世界のGDP見通し
- 世界の建設業界の概要
- 世界の鉱業の概要
- 世界の物流・Eコマースの成長見通し
- 予測要因 – 関連性と影響
- COVID-19の影響評価
- PESTLE分析
- ポーターの5つの力分析
- 地政学的緊張:市場への影響
- 規制および技術の動向
- 市場のダイナミクス
- 推進要因
- 制約要因
- 機会
- トレンド
- 価格動向分析(2020年~2033年)
- 地域別価格分析
- セグメント別価格
- 価格に影響を与える要因
- 世界の大型輸送車市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 世界の大型輸送車市場の見通し:製品タイプ別
- はじめに/主な調査結果
- 製品タイプ別 過去市場規模(10億米ドル)および数量(台数)分析、2020年~2025年
- 製品タイプ別 現在の市場規模(10億米ドル)および数量(台数)予測、2026年~2033年
- フラットベッド・トレーラー
- ローボーイ・トレーラー
- ステップデッキ・トレーラー
- ストレッチ・シングルドロップおよびダブルドロップデッキトレーラー
- 着脱式グースネックトレーラー(RGN)
- デュアルレーントレーラー
- その他
- 市場魅力度分析:製品タイプ
- 世界の大型輸送車両市場見通し:積載容量
- はじめに/主な調査結果
- 積載容量別過去市場規模(10億米ドル)および数量(台数)の分析(2020年~2025年)
- 積載容量別 現在の市場規模(10億米ドル)および出荷台数(台)の予測、2026年~2033年
- 50トン以下
- 51~100トン
- 101~200トン
- 200トン超
- 市場魅力度分析:積載容量
- 世界の大型輸送車市場の展望:最終用途産業
- はじめに/主な調査結果
- 最終用途産業別 過去市場規模(10億米ドル)および数量(台)の分析、2020年~2025年
- 最終用途産業別 現在の市場規模(10億米ドル)および数量(台)の予測、2026年~2033年
- 建設
- 鉱業
- 海上輸送および物流
- その他
- 市場魅力度分析:最終用途産業
- 世界の大型運搬車市場の見通し:地域
- 主なハイライト
- 地域別過去市場規模(10億米ドル)および数量(台数)の分析(2020年~2025年)
- 地域別現在の市場規模(10億米ドル)および数量(台数)の予測(2026年~2033年)
- 北米
- 欧州
- 東アジア
- 南アジア・オセアニア
- ラテンアメリカ
- 中東・アフリカ
- 市場魅力度分析:地域別
- 北米ヘビーハラー市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 北米市場規模(10億米ドル)および出荷台数(単位)の予測(国別、2026年~2033年)
- 米国
- カナダ
- 北米市場規模(10億米ドル)および出荷台数(単位)の予測(製品タイプ別、2026年~2033年)
- フラットベッドトレーラー
- ローボーイトレーラー
- ステップデッキトレーラー
- ストレッチシングルドロップおよびダブルドロップデッキトレーラー
- 着脱式グースネックトレーラー(RGN)
- デュアルレーントレーラー
- その他
- 北米市場規模(10億米ドル)および出荷台数(単位)の予測(積載容量別、2026年~2033年)
- 50トン以下
- 51~100トン
- 101~200トン
- 200トン超
- 北米市場規模(10億米ドル)および出荷台数(台)の予測(最終用途産業別、2026年~2033年)
- 建設
- 鉱業
- 海上輸送および物流
- その他
- 欧州の重量物運搬車市場の見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 欧州の市場規模(10億米ドル)および出荷台数(台)の予測(国別、2026年~2033年)
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ロシア
- その他の欧州諸国
- 欧州市場規模(10億米ドル)および出荷台数(台)の予測(製品タイプ別、2026年~2033年)
- フラットベッドトレーラー
- ローボーイトレーラー
- ステップデッキトレーラー
- ストレッチシングルドロップおよびダブルドロップデッキトレーラー
- 着脱式グースネック・トレーラー(RGN)
- デュアルレーン・トレーラー
- その他
- 積載容量別 欧州市場規模(10億米ドル)および出荷台数(台)の予測、2026年~2033年
- 50トン以下
- 51~100トン
- 101~200トン
- 200トン超
- 欧州市場規模(10億米ドル)および出荷台数(台)の予測(最終用途産業別、2026年~2033年)
- 建設
- 鉱業
- 海上輸送および物流
- その他
- 東アジアの重量物運搬車市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 東アジア市場規模(10億米ドル)および出荷台数(台)の予測(国別、2026年~2033年)
- 中国
- 日本
- 韓国
- 東アジア市場規模(10億米ドル)および出荷台数(台)の予測(製品タイプ別、2026年~2033年)
- フラットベッドトレーラー
- ローボーイトレーラー
- ステップデッキトレーラー
- ストレッチシングルドロップおよびダブルドロップデッキトレーラー
- 着脱式グースネックトレーラー(RGN)
- デュアルレーントレーラー
- その他
- 東アジアの市場規模(10億米ドル)および出荷数量(台数)の予測(積載容量別、2026年~2033年)
- 50トン以下
- 51~100トン
- 101~200トン
- 200トン超
- 東アジア市場規模(10億米ドル)および出荷台数(台)の予測(最終用途産業別、2026年~2033年)
- 建設
- 鉱業
- 海上輸送および物流
- その他
- 南アジア・オセアニアの大型運搬車市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 南アジア・オセアニアの市場規模(10億米ドル)および出荷台数(台)の予測(国別、2026年~2033年)
- インド
- 東南アジア
- ANZ
- その他のSAO
- 南アジア・オセアニア市場規模(10億米ドル)および出荷数量(台数)の予測(製品タイプ別、2026年~2033年)
- フラットベッドトレーラー
- ローボーイトレーラー
- ステップデッキトレーラー
- ストレッチシングルドロップおよびダブルドロップデッキトレーラー
- 着脱式グースネックトレーラー (RGN)
- デュアルレーン・トレーラー
- その他
- 南アジア・オセアニアの市場規模(10億米ドル)および出荷台数(台)の予測(積載容量別、2026年~2033年)
- 50トン以下
- 51~100トン
- 101~200トン
- 200トン超
- 南アジア・オセアニア市場規模(10億米ドル)および出荷台数(台)の予測(用途別、2026年~2033年)
- 建設
- 鉱業
- 海上輸送および物流
- その他
- ラテンアメリカ大型輸送車市場の展望:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- ラテンアメリカ市場規模(10億米ドル)および出荷台数(台)の予測(国別、2026年~2033年)
- ブラジル
- メキシコ
- その他のラテンアメリカ諸国
- ラテンアメリカ市場規模(10億米ドル)および出荷台数(台)の予測(製品タイプ別、2026年~2033年)
- フラットベッドトレーラー
- ローボーイトレーラー
- ステップデッキトレーラー
- ストレッチシングルドロップおよびダブルドロップデッキトレーラー
- 着脱式グースネックトレーラー(RGN)
- デュアルレーントレーラー
- その他
- ラテンアメリカ市場規模(10億米ドル)および出荷数量(台数)の予測(積載容量別、2026年~2033年)
- 50トン以下
- 51~100トン
- 101~200トン
- 200トン超
- ラテンアメリカ市場規模(10億米ドル)および出荷台数(台)の予測(最終用途産業別、2026年~2033年)
- 建設
- 鉱業
- 海上輸送および物流
- その他
- 中東・アフリカの大型輸送車市場見通し:過去実績(2020年~2025年)および予測(2026年~2033年)
- 主なハイライト
- 価格分析
- 中東・アフリカ市場規模(10億米ドル)および出荷台数(台)の予測(国別、2026年~2033年)
- GCC諸国
- 南アフリカ
- 北アフリカ
- その他の中東・アフリカ地域
- 中東・アフリカ市場規模(10億米ドル)および出荷台数(台)の予測(製品タイプ別、2026年~2033年)
- フラットベッドトレーラー
- ローボーイトレーラー
- ステップデッキトレーラー
- ストレッチシングルドロップおよびダブルドロップデッキトレーラー
- 着脱式グースネックトレーラー(RGN)
- デュアルレーントレーラー
- その他
- 中東・アフリカ市場の市場規模(10億米ドル)および出荷数量(台数)の予測(積載容量別、2026年~2033年)
- 50トン以下
- 51~100トン
- 101~200トン
- 200トン超
- 中東・アフリカ市場規模(10億米ドル)および出荷台数(台)の予測(最終用途産業別、2026年~2033年)