内視鏡におけるAI市場の規模、シェアおよびトレンド分析レポート:コンポーネント別(AI対応デバイス、AIソフトウェアおよびプラットフォーム、サービス)、タイプ別(CADe、CADx、その他)、アプリケーション別(消化器内視鏡、気管支鏡、泌尿器内視鏡、カプセル内視鏡、婦人科内視鏡、その他)、エンドユーザー別(病院およびクリニック、外来手術センター、診断画像センター、その他)、地域別(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、ラテンアメリカ)予測、2026-2034年
*** 本調査レポートに関するお問い合わせ ***
AI内視鏡市場の規模、シェア、成長、分析、レポート(2034年まで)
概要
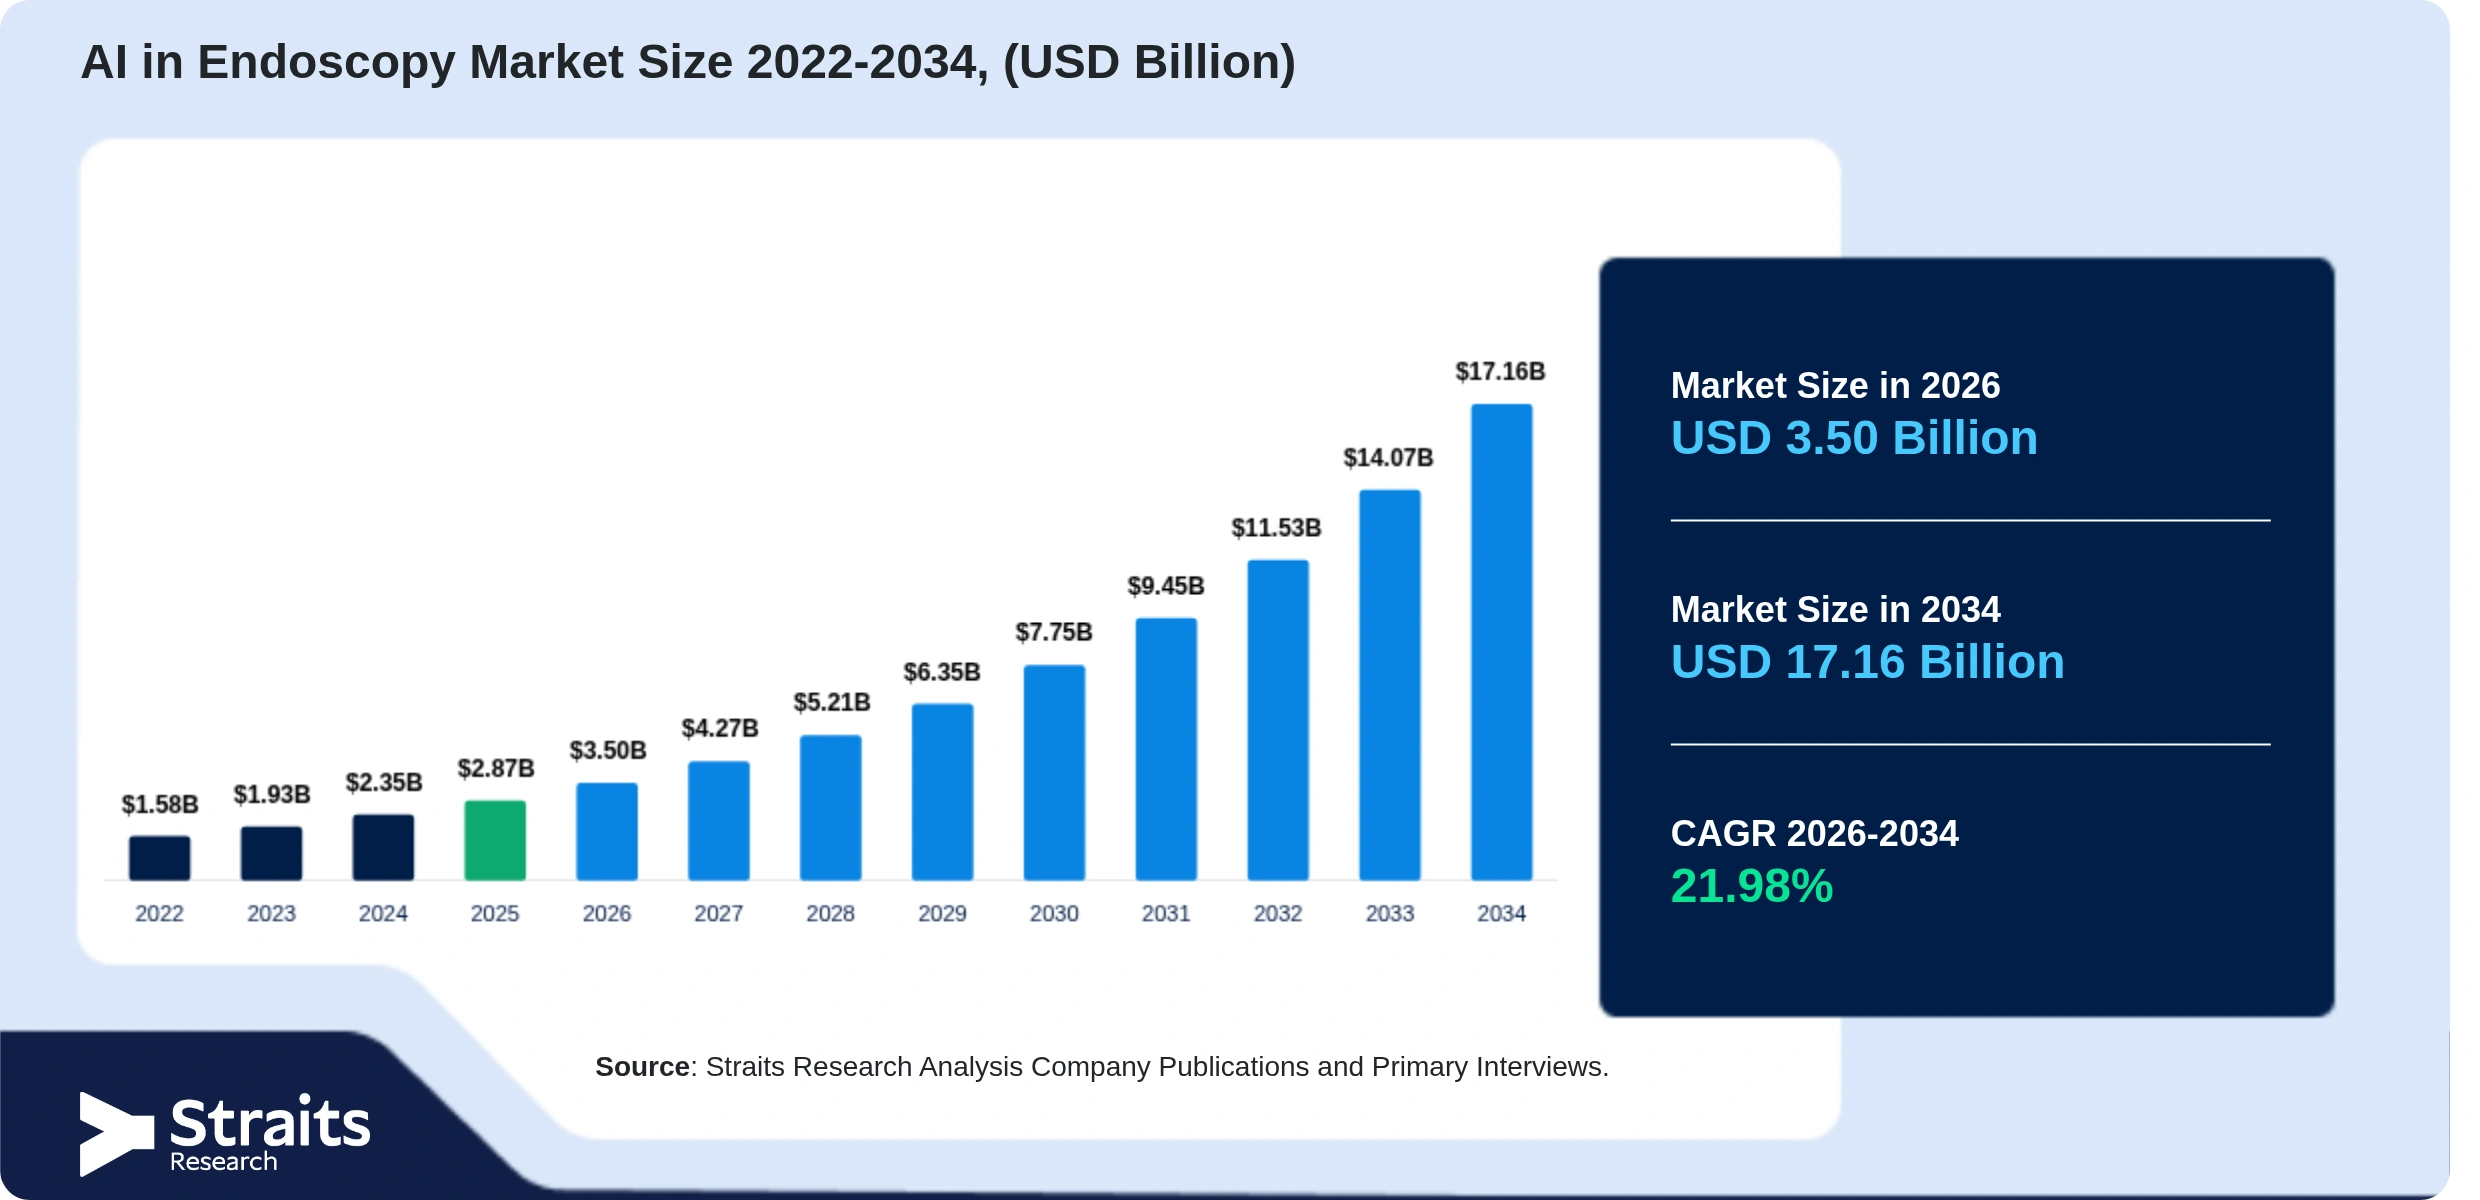
AI内視鏡市場は、2025年に28.7億米ドルの市場規模で評価され、2026年には35億米ドル、2034年には171.6億米ドルに成長する見込みであり、2026年から2034年の予測期間中に21.98%のCAGRを記録すると予測されています。2025年には北米がAI内視鏡市場を51.2%の市場シェアで支配しています。
AI内視鏡とは、内視鏡手技中に異常を検出、特徴付け、診断するために医師を支援することを目的としたAI駆動システムを指します。これらのソリューションは、機械学習、深層学習、リアルタイム画像解析を使用して視覚化を向上させ、病変の検出を改善し、臨床意思決定を支援します。
市場の需要は、消化器系疾患の有病率の増加、低侵襲手技の採用の増加、早期疾病発見への関心の高まりによって増加しています。医療提供者は、診断精度を向上させ、見逃し病変を減少させるためにAI対応の内視鏡システムを採用しています。AI技術の進展、AI支援診断への認識の高まり、支持的な規制の発展も市場成長に寄与しています。
供給網の混乱がAI内視鏡市場に与える影響
AI内視鏡市場は、先進的な画像コンポーネント、チップ、センサー、プロセッサー、および特化した医療機器製造への依存により、供給網の混乱に間接的にさらされています。電子部品、物流ネットワーク、原材料の供給のグローバルな混乱は、生産コストの増加、機器の納期の延長、AI対応内視鏡システムの医療施設への展開の遅延を引き起こしています。これらの課題は、技術統合と製品の可用性にも影響を及ぼし、調達決定に影響を与え、採用を遅らせています。それにもかかわらず、市場は半導体供給の改善、製造能力の拡大、医療デジタル化への持続的な投資によって制約のある回復を示しています。
AI内視鏡市場のトレンド
1. AI支援によるリアルタイム病変検出の採用の増加
医療提供者は、手技中にポリープ、腺腫、初期の消化器病変をリアルタイムで検出するためにAIを内視鏡のワークフローに統合しています。この従来の視覚検査からAI支援画像分析への移行は、診断の信頼性を向上させ、見逃し病変を減少させ、標準化された臨床結果を支援しています。この傾向は、病院や外来手術センターでのインテリジェント内視鏡システムの採用を加速させています。
2. クラウドベースの内視鏡データプラットフォームの統合の増加
医療機関は、ワークフロー効率、品質監視、臨床意思決定を改善するために、AI分析をクラウドベースの内視鏡データプラットフォームと統合しています。この単独システムから接続されたデジタルエコシステムへの移行は、相互運用性を強化し、デジタル内視鏡の採用を加速させています。
AI内視鏡市場の投資と資金調達分析
AI内視鏡市場は、AI支援診断の採用の増加、早期消化器疾患検出の需要の高まり、内視鏡サービス全体でのデジタル変革の継続により、持続的な投資活動を予測しています。投資家は、診断精度を向上させ、精密医療を支援するAI駆動の画像分析プラットフォーム、クラウド対応の内視鏡エコシステム、インテリジェントなワークフローソリューションを開発している企業を優先しています。
2025年10月、Surgical Automationsは、過剰申し込みを受けた340万米ドルのシード資金調達ラウンドを成功裏に完了したことを発表しました。この投資は、消化器診断および介入内視鏡用のAI対応ロボットプラットフォームであるVāsukiロボットシステムの開発と商業化を支援します。この資金は、製品エンジニアリングおよび製造準備の推進にも使用される予定です。この投資は、AI支援ロボット内視鏡技術の採用を加速させ、将来の商業拡大を支援することが期待されています。
AI内視鏡市場のダイナミクス
市場ドライバー
1. 消化器疾患および大腸癌スクリーニングの有病率の増加とAI支援内視鏡ソリューションの規制承認の増加が市場を推進
消化器疾患および大腸癌の発生率の上昇は、AI支援内視鏡システムの需要を高めています。医療提供者は、腺腫の検出率を向上させ、ポリープの見逃しを減少させるためにAIソリューションを採用しています。これは、病院や外来手術センターでのAI対応内視鏡の展開を加速させています。例えば、EU4Healthが資金提供するPRAISE-Uイニシアチブ(2025年)は、欧州諸国での組織的な大腸癌スクリーニングプログラムを支援し、スクリーニングの質と患者の結果を改善するためにAI支援の大腸内視鏡の広範な採用を促進しています。
AIベースの内視鏡ソフトウェアに対する規制承認の増加は、市場の信頼を強化し、高度な技術の商業化を加速させています。迅速な承認により、医療提供者はワークフロー効率と診断精度を向上させる臨床的に検証されたAIソリューションにアクセスできるようになり、市場の需要が増加しています。これにより、製造業者は製品ポートフォリオを拡大し、革新に投資することが促進されています。
市場制約
1. AI対応内視鏡システムの高コストとデータプライバシー規制が市場の拡大を制約
AI対応内視鏡システムは、先進的な内視鏡、AIソフトウェア、クラウドインフラ、システム統合、臨床医のトレーニングに多額の投資を必要とします。これらの高い導入コストは、特に医療予算が制約されている新興国において、小規模および中規模の病院での採用を制限しています。
AIベースの内視鏡ソリューションは、トレーニングおよび臨床使用のために大量の患者画像データに依存しています。厳格なデータプライバシー規制および進化するAIコンプライアンス要件は、実装の複雑さを増し、製品承認のタイムラインを延ばします。結果として、これらの問題は商業化を遅らせ、データ共有を制限し、AI対応内視鏡システムの採用を制約しています。
市場機会
1. AI対応カプセル内視鏡の拡大とバレット食道監視のためのAI採用の増加が市場プレイヤーに成長機会を提供
カプセル内視鏡の採用の増加は、AI開発者や内視鏡機器メーカーに新たな機会を生み出しています。AIアルゴリズムは、カプセル手技中に生成される何千もの画像を迅速に分析し、医師の負担を軽減し、小腸出血、クローン病、腫瘍の検出を改善します。この機会は、AI駆動のカプセル内視鏡ソリューションの商業化を加速させると期待されています。AnX Robotica(Navicam)やMedtronic(PillCam)などの企業は、診断プラットフォームを強化するためにAI機能を拡大しています。
食道癌の早期発見への関心の高まりは、上部消化管内視鏡ソリューションに対するAI駆動の成長機会を生み出しています。AI支援システムは、バレット食道の患者における異形成や初期の新生物の変化を改善することで、タイムリーな介入とより良い臨床結果を可能にします。この機会は、技術プロバイダーに上部消化管診断のための特化したAIアプリケーションの開発を促しています。PENTAX Medicalやオリンパスなどの企業は、バレット食道監視および上部消化管癌検出を強化するためにAIサポートの画像技術を拡大しています。
市場の課題
1. 高品質の注釈付き臨床データの入手可能性の制限とAIをルーチン臨床ワークフローに統合する難しさが市場の成長を妨げる
AIモデルは、異なる患者集団や疾患タイプにおいて一貫したパフォーマンスを達成するために、多様で正確に注釈された内視鏡画像の大量を必要とします。しかし、医療機関間での画像機器、臨床慣行、注釈の質の違いにより、標準化されたデータセットの取得は依然として困難です。これにより、アルゴリズムの一般化が制限され、製品開発が遅れ、AI対応内視鏡システムの広範な臨床採用が妨げられています。
AIソリューションをルーチンの内視鏡ワークフローに統合することは、病院のITインフラ、内視鏡機器、臨床プロトコルの違いにより依然として重大な課題です。医療提供者は、既存の手続きに影響を与えずに、AIソフトウェア、画像システム、電子健康記録間のシームレスな相互運用性を確保する必要があります。完全な実装の前には、追加のワークフロー検証、スタッフのトレーニング、システムの最適化が必要な場合が多く、採用が遅れ、AI対応内視鏡技術の広範な展開が制限されます。
AI内視鏡市場のセグメンテーション分析
コンポーネント別
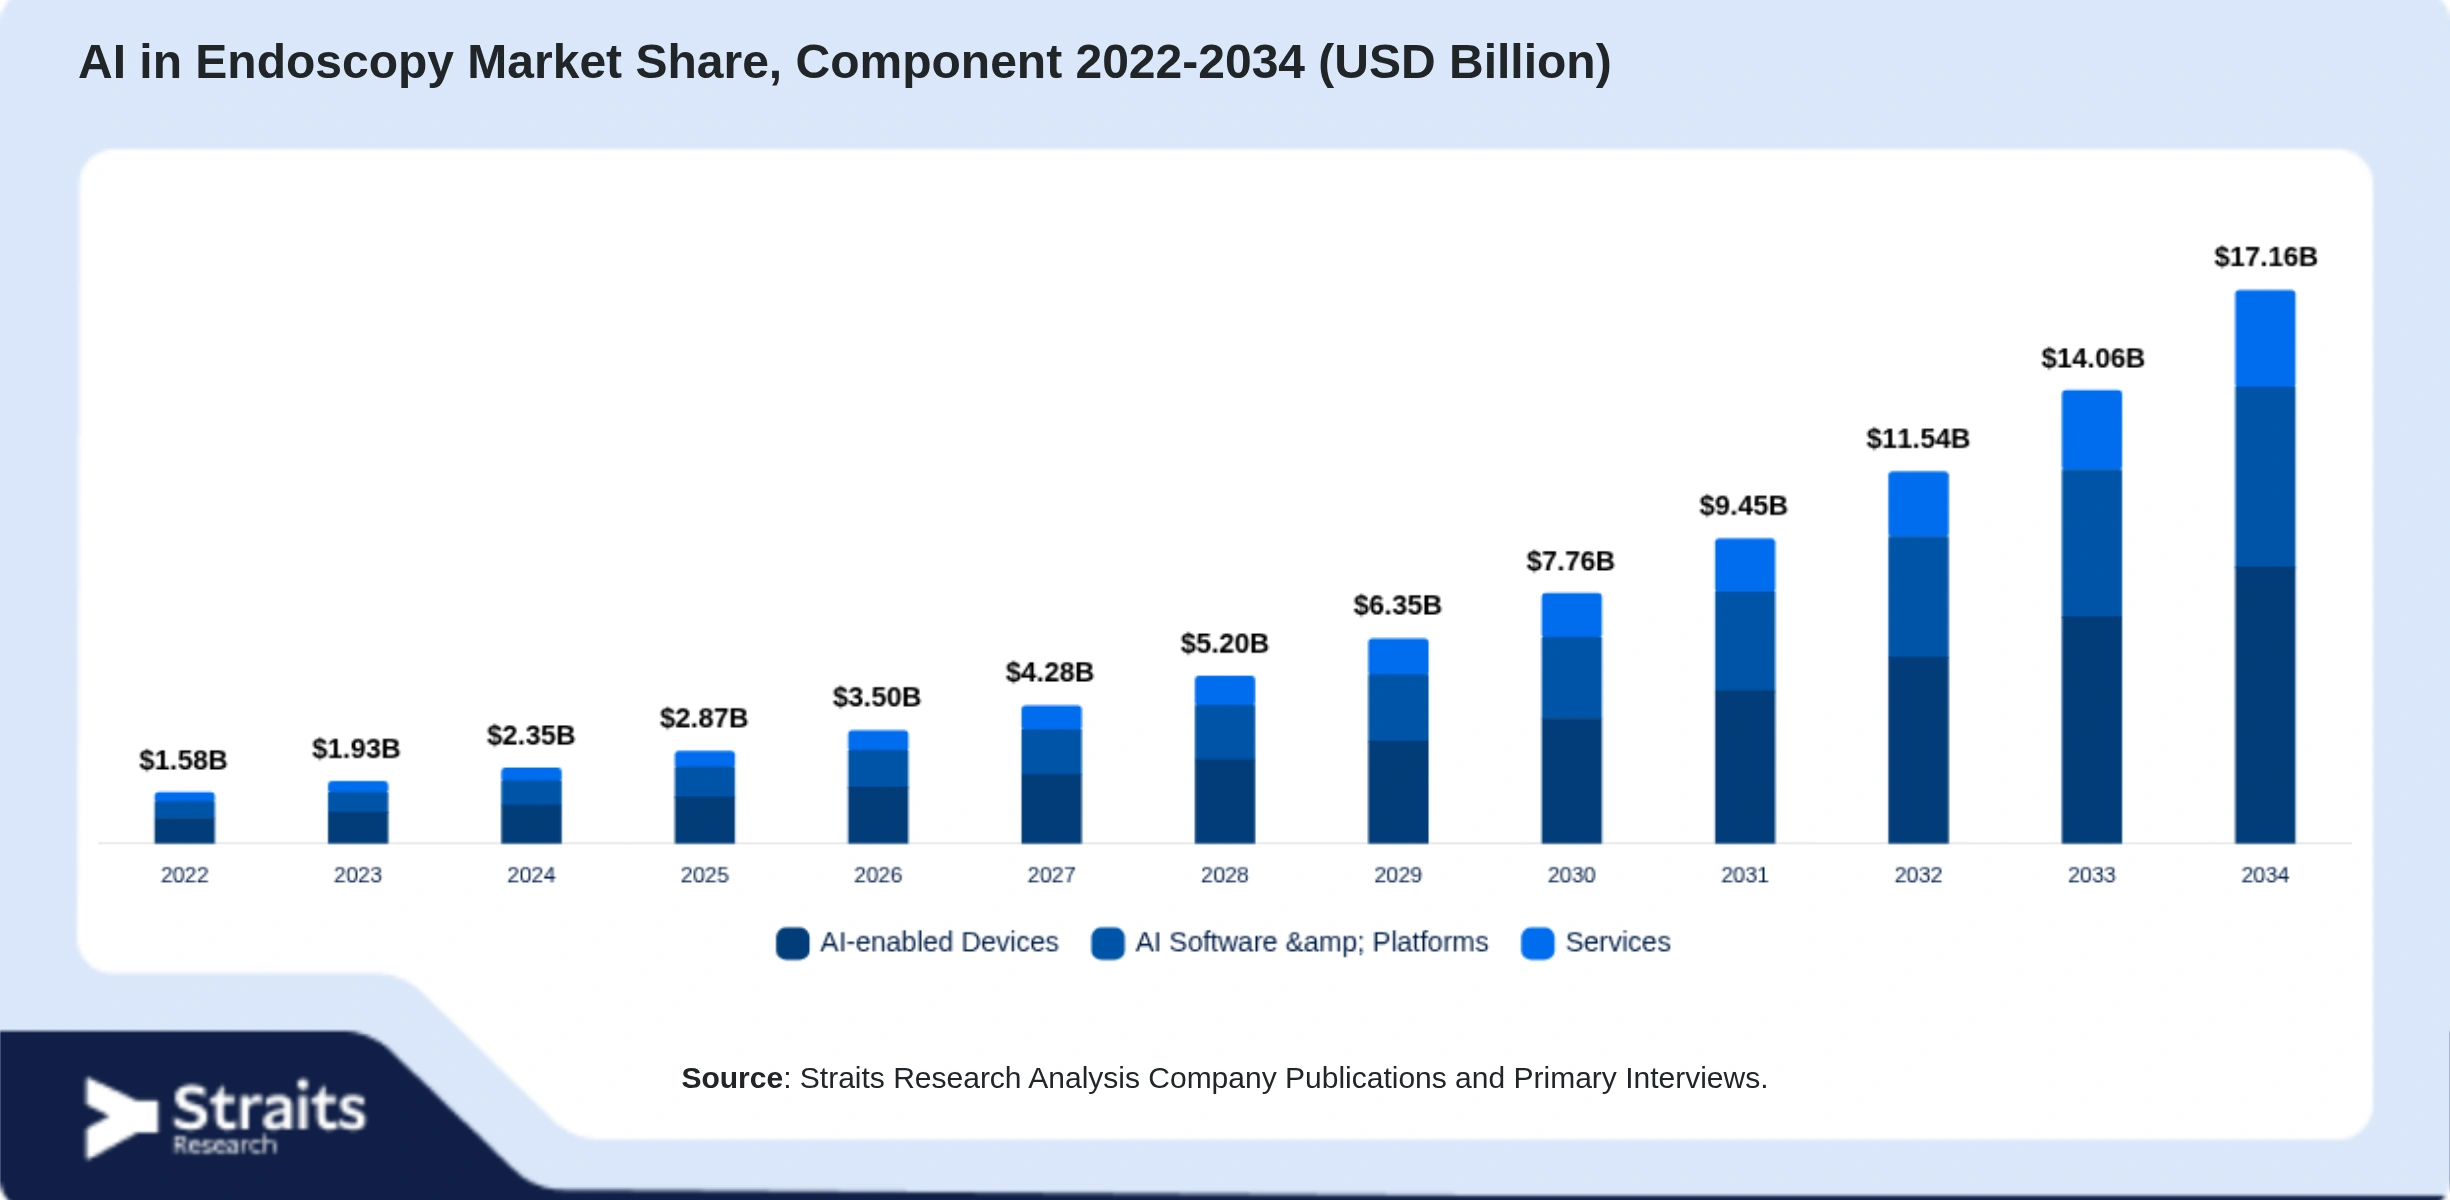
AI対応デバイスセグメントは、2025年に48.34%のシェアを占めており、内視鏡ハードウェアとのシームレスな統合、リアルタイム画像処理機能、手技中の即時臨床使用性が要因です。外部コンピューティングインフラなしで運用できる能力は、迅速な展開、標準化されたパフォーマンス、医療提供者の間での高い好ましさを実現しています。
AIソフトウェアおよびプラットフォームセグメントは、ベンダーニュートラルな互換性、ソフトウェアリリースを通じた継続的なアルゴリズムの更新、複数病院ネットワーク全体でのスケーラブルな展開の需要の高まりにより、予測期間中に約22.71%のCAGRで成長すると予想されています。これらのプラットフォームは、集中型分析、ワークフロー最適化、サブスクリプションベースの収益機会も可能にします。
タイプ別
2025年には、CADeが65.76%のシェアを占めており、リアルタイムの視覚アラートを提供し、ポリープ検出の一貫性を向上させ、ルーチンのスクリーニング手続きに容易に統合できる能力が要因です。その最小限のワークフローディスラプションは、高容量内視鏡センターでの採用を加速させています。
CADxセグメントは、内視鏡手技中の病変の特徴付け、光バイオプシーのサポート、治療決定支援の需要の高まりにより、予測期間中に22.43%のCAGRで成長すると予測されています。これらの機能は、不必要な組織サンプリングを減少させながら、診断信頼性を向上させます。
アプリケーション別
消化器内視鏡セグメントは、2025年に63.27%のシェアを占めており、高い手技量、AIトレーニングデータセットの広範な可用性、および大腸および上部消化管検査のための確立された臨床ワークフローが要因です。これらの要因は、AIの迅速な実装と臨床的な受け入れを可能にします。
カプセル内視鏡セグメントは、予測期間中に22.69%のCAGRで成長すると予測されており、自動画像レビュー、小腸病変の効率的な検出、医師の解釈時間の短縮の需要の高まりによって推進されています。AIは、何千もの診断画像を生成する手技の分析効率を大幅に向上させます。
エンドユーザー別
病院およびクリニックは、2025年に51.33%のシェアを占めており、多分野にわたる消化器科チーム、高度なデジタル内視鏡インフラ、および効率的なAI支援診断ワークフローを必要とする高い患者スループットに支えられています。これらの施設は、大規模な展開と継続的な臨床検証もサポートしています。
診断画像センターセグメントは、予測期間中に22.80%のCAGRで成長すると予測されています。
Report Coverage & Table of Contents
エグゼクティブサマリー
このレポートでは、内視鏡市場における人工知能(AI)の導入状況、成長予測、主要なトレンドを分析します。AI技術は、内視鏡検査の精度と効率を向上させるため、医療分野での重要な役割を果たしています。本レポートは、2026年から2034年までの市場予測を提供し、主要なコンポーネント、タイプ、アプリケーション、エンドユーザー、地域別に分析を行います。
研究範囲とセグメンテーション
本研究は、AIを活用した内視鏡市場を対象とし、以下のセグメントに分けて分析します:
- コンポーネント別(AI対応デバイス、AIソフトウェアおよびプラットフォーム、サービス)
- タイプ別(CADe、CADx、その他)
- アプリケーション別(消化器内視鏡、気管支鏡、泌尿器内視鏡、カプセル内視鏡、婦人科内視鏡、その他)
- エンドユーザー別(病院およびクリニック、外来手術センター、診断イメージングセンター、その他)
- 地域別(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、ラテンアメリカ)
研究目的
本研究の目的は、AI in Endoscopy市場の成長要因、トレンド、課題を特定し、将来の市場機会を評価することです。また、各セグメントについての詳細な市場データを提供し、業界関係者が戦略的意思決定を行うための基盤を提供します。
制限事項と仮定
本レポートは、既存のデータと市場動向に基づいていますが、予測には不確実性が伴うため、実際の市場動向は異なる可能性があります。また、特定の地域やセグメントに関するデータの入手が困難な場合があります。
市場範囲とセグメンテーション
市場分析は、AI in Endoscopyの各コンポーネント、タイプ、アプリケーション、エンドユーザー、地域に基づいて行われます。
通貨と価格の考慮
本レポートでは、米ドル(USD)を基本通貨として使用し、価格は2022年から2034年までの予測に基づいています。
市場機会の評価
AI in Endoscopy市場は、技術革新や医療のデジタル化により急速に成長しています。特に、AI対応デバイスやソフトウェアの需要が高まっており、これにより新たな市場機会が生まれています。
新興地域/国
新興市場では、AI技術の導入が進んでおり、特にアジア太平洋地域やラテンアメリカでの成長が期待されています。これらの地域では、医療インフラの整備やAI技術への投資が進んでいます。
新興企業
AI in Endoscopy市場には、多くの新興企業が参入しており、革新的なソリューションを提供しています。これにより、競争が激化し、技術の進歩が促進されています。
新興アプリケーション/エンドユース
AI技術は、内視鏡検査の精度向上だけでなく、診断の迅速化や患者の安全性向上にも寄与しています。特に、遠隔医療やリモート診断の分野での応用が注目されています。
市場トレンド
AI in Endoscopy市場における主なトレンドには、データ分析の高度化、リアルタイム診断、患者中心のケアの強化などがあります。これらのトレンドは、医療の質を向上させる要因となっています。
ドライバー
市場の成長を促進する要因には、技術革新、医療ニーズの増加、AI技術の普及などがあります。これにより、内視鏡検査の効率化や精度向上が期待されています。
市場警告要因
一方で、技術の導入に関する規制や標準化の遅れ、データプライバシーの懸念などが市場の成長を妨げる要因となる可能性があります。
マクロ経済指標
マクロ経済の動向は、医療市場にも影響を与えます。経済成長や医療支出の増加は、AI in Endoscopy市場の成長を支える要因となります。
地政学的影響
地政学的な要因は、国際的な医療市場に影響を与えることがあります。特に貿易政策や国際関係が市場のダイナミクスに影響を与える可能性があります。
技術要因
AI技術の進化は、内視鏡市場における競争力を向上させる重要な要素です。新しいアルゴリズムやデータ解析手法の開発が、市場の成長を促進しています。
市場評価
市場評価は、各セグメントの成長率や市場シェアを分析し、今後の展望を示す重要な指標です。これにより、業界関係者は戦略的な意思決定を行うことができます。
ポーターの5フォース分析
ポーターの5フォース分析は、業界の競争環境を理解するためのフレームワークです。競争の激しさ、代替品の脅威、新規参入の障壁、顧客の交渉力、供給者の交渉力を評価します。
バリューチェーン分析
バリューチェーン分析は、各プロセスが市場にどのように価値を提供するかを理解するための手法です。これにより、効率的な運営やコスト削減の機会を特定できます。
AI in Endoscopy市場規模分析
AI in Endoscopy市場の規模は、各セグメント別に分析され、成長予測が示されます。市場の動向を把握するための基盤となるデータが提供されます。
AI in Endoscopy市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
AI in Endoscopy市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
AI in Endoscopy市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
AI in Endoscopy市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断イメージングセンター
- その他
北米のAI in Endoscopy市場規模分析
北米市場は、AI in Endoscopy技術の主要な市場の一つであり、成長が期待されています。以下のセクションでは、北米市場の詳細な分析を行います。
AI in Endoscopy市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
AI in Endoscopy市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
AI in Endoscopy市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
AI in Endoscopy市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断イメージングセンター
- その他
米国
米国市場は、AI in Endoscopyにおいて特に重要な地域であり、技術革新が進んでいます。以下に、米国市場の詳細な分析を行います。
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断イメージングセンター
- その他
カナダ
カナダ市場は、AI in Endoscopyの成長において重要な役割を果たしています。以下に、カナダ市場の詳細な分析を行います。
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断イメージングセンター
- その他
ヨーロッパのAI in Endoscopy市場規模分析
ヨーロッパ市場は、AI in Endoscopy技術の導入が進んでいる地域の一つであり、成長が期待されています。以下のセクションでは、ヨーロッパ市場の詳細な分析を行います。
AI in Endoscopy市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
AI in Endoscopy市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
AI in Endoscopy市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
AI in Endoscopy市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断イメージングセンター
- その他
イギリス
市場規模と予測:アプリケーション別(2022-2034年、米ドル百万/ユニット)
AIを活用した内視鏡市場は、さまざまなアプリケーションにおいて成長が期待されています。以下は主要なアプリケーションごとの市場規模と予測です。
- 消化器内視鏡
- 気管支鏡検査
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別(2022-2034年、米ドル百万/ユニット)
エンドユーザーにおけるAI内視鏡市場の成長も顕著です。以下は主要なエンドユーザーセグメントごとの市場規模と予測です。
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
ドイツ
イントロダクション
ドイツにおけるAI内視鏡市場は、技術革新と医療のデジタル化が進む中で急成長しています。特に、消化器内視鏡と気管支鏡検査の分野での需要が高まっています。
市場規模と予測:コンポーネント別(2022-2034年、米ドル百万/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別(2022-2034年、米ドル百万/ユニット)
- CADe
- CADx
- その他
市場規模と予測:アプリケーション別(2022-2034年、米ドル百万/ユニット)
- 消化器内視鏡
- 気管支鏡検査
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別(2022-2034年、米ドル百万/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
フランス
イントロダクション
フランスでは、AI内視鏡技術が急速に普及しており、医療機関における診断精度の向上に寄与しています。
市場規模と予測:コンポーネント別(2022-2034年、米ドル百万/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別(2022-2034年、米ドル百万/ユニット)
- CADe
- CADx
- その他
市場規模と予測:アプリケーション別(2022-2034年、米ドル百万/ユニット)
- 消化器内視鏡
- 気管支鏡検査
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別(2022-2034年、米ドル百万/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
スペイン
イントロダクション
スペインでは、AI内視鏡技術の導入が進んでおり、特にカプセル内視鏡の需要が高まっています。
市場規模と予測:コンポーネント別(2022-2034年、米ドル百万/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別(2022-2034年、米ドル百万/ユニット)
- CADe
- CADx
- その他
市場規模と予測:アプリケーション別(2022-2034年、米ドル百万/ユニット)
- 消化器内視鏡
- 気管支鏡検査
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別(2022-2034年、米ドル百万/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
イタリア
イントロダクション
イタリアでは、AI内視鏡技術が医療の質を向上させるための重要な要素となっています。
市場規模と予測:コンポーネント別(2022-2034年、米ドル百万/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別(2022-2034年、米ドル百万/ユニット)
- CADe
- CADx
- その他
市場規模と予測:アプリケーション別(2022-2034年、米ドル百万/ユニット)
- 消化器内視鏡
- 気管支鏡検査
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別(2022-2034年、米ドル百万/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
ロシア
イントロダクション
ロシアにおけるAI内視鏡市場は、医療分野におけるデジタル技術の進展によって成長しています。
市場規模と予測:コンポーネント別(2022-2034年、米ドル百万/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別(2022-2034年、米ドル百万/ユニット)
- CADe
- CADx
- その他
市場規模と予測:アプリケーション別(2022-2034年、米ドル百万/ユニット)
- 消化器内視鏡
- 気管支鏡検査
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別(2022-2034年、米ドル百万/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
ノルディック地域
イントロダクション
ノルディック地域では、AI内視鏡技術が医療の効率性を向上させるために重要な役割を果たしています。
市場規模と予測:コンポーネント別(2022-2034年、米ドル百万/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別(2022-2034年、米ドル百万/ユニット)
- CADe
- CADx
- その他
市場規模と予測:アプリケーション別(2022-2034年、米ドル百万/ユニット)
- 消化器内視鏡
- 気管支鏡検査
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別(2022-2034年、米ドル百万/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
ベネルクス地域
イントロダクション
ベネルクス地域においても、AI内視鏡技術の導入が進んでおり、医療サービスの質を向上させています。
市場規模と予測:コンポーネント別(2022-2034年、米ドル百万/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別(2022-2034年、米ドル百万/ユニット)
- CADe
- CADx
- その他
市場規模と予測:アプリケーション別 2022-2034(百万米ドル/ユニット)
AIを活用した内視鏡市場は、様々なアプリケーションにおいて急速に成長しています。以下は、主要なアプリケーションごとの市場規模と予測です。
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別 2022-2034(百万米ドル/ユニット)
AI内視鏡市場は、さまざまなエンドユーザーによって利用されています。以下は、エンドユーザーごとの市場規模と予測です。
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
市場規模と予測:コンポーネント別 2022-2034(百万米ドル/ユニット)
AI内視鏡市場は、以下のコンポーネントによって構成されています。
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別 2022-2034(百万米ドル/ユニット)
AI内視鏡市場は、以下のタイプに分類されます。
- CADe(コンピュータ支援診断装置)
- CADx(コンピュータ支援診断)
- その他
APACにおけるAI内視鏡市場規模分析
アジア太平洋地域(APAC)におけるAI内視鏡市場は、急速に成長しており、以下のセクションではその詳細を説明します。
市場規模と予測:コンポーネント別 2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別 2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測:アプリケーション別 2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別 2022-2034(百万米ドル/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
中国
中国におけるAI内視鏡市場は急成長を遂げており、以下のセクションでその詳細を紹介します。
市場規模と予測:コンポーネント別 2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別 2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測:アプリケーション別 2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別 2022-2034(百万米ドル/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
韓国
韓国におけるAI内視鏡市場は、技術革新により急速に成長しています。以下のセクションでその詳細を説明します。
市場規模と予測:コンポーネント別 2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別 2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測:アプリケーション別 2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別 2022-2034(百万米ドル/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
日本
日本におけるAI内視鏡市場は、先進的な医療技術と高い需要に支えられています。以下のセクションでその詳細を示します。
市場規模と予測:コンポーネント別 2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別 2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測:アプリケーション別 2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別 2022-2034(百万米ドル/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
インド
インドにおけるAI内視鏡市場は、医療のデジタル化が進む中で急成長しています。以下のセクションでその詳細を紹介します。
市場規模と予測:コンポーネント別 2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測:タイプ別 2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測:アプリケーション別 2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測:エンドユーザー別 2022-2034(百万米ドル/ユニット)
- 病院およびクリニック
- 外来手術センター
- 診断画像センター
- その他
オーストラリア
オーストラリアにおけるAI内視鏡市場は、医療技術の進歩に伴い成長しています。以下のセクションでその詳細を説明します。
市場規模と予測:コンポーネント別 2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
AI対応デバイス
AI対応デバイスは、内視鏡検査におけるAI技術を利用した医療機器です。これらのデバイスは、画像解析や診断支援を行うために設計されており、医師の診断精度を向上させることが期待されています。
AIソフトウェアおよびプラットフォーム
AIソフトウェアおよびプラットフォームは、内視鏡検査におけるデータ解析や機械学習アルゴリズムを使用して、医療従事者がより迅速かつ正確に診断を行えるように支援します。
サービス
AIに基づくサービスは、医療機関向けに提供されるサポートやトレーニング、メンテナンスなどを含みます。これらのサービスは、AI技術の導入を円滑に進めるために重要です。
市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe(コンピュータ支援診断)
- CADx(コンピュータ支援診断)
- その他
市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院および診療所
- 外来手術センター
- 診断画像センター
- その他
台湾
導入
台湾におけるAI内視鏡市場は、急速な技術革新と医療制度の改善に伴い、成長を続けています。
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院および診療所
- 外来手術センター
- 診断画像センター
- その他
東南アジア
導入
東南アジア地域では、AI技術の導入が進んでおり、内視鏡市場における成長が期待されています。
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院および診療所
- 外来手術センター
- 診断画像センター
- その他
アジア太平洋地域のその他の地域
導入
アジア太平洋地域の他の国々でも、AI内視鏡技術の採用が進んでいます。
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院および診療所
- 外来手術センター
- 診断画像センター
- その他
中東およびアフリカのAI内視鏡市場規模分析
導入
中東およびアフリカ地域においても、AI技術を活用した内視鏡市場が拡大しています。
AI内視鏡市場の市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
AI内視鏡市場の市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
AI内視鏡市場の市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
AI内視鏡市場の市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院および診療所
- 外来手術センター
- 診断画像センター
- その他
UAE
導入
UAEでは、AI内視鏡技術が医療の質を向上させるために導入されています。
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院および診療所
- 外来手術センター
- 診断画像センター
- その他
トルコ
導入
トルコでは、AI内視鏡技術が医療機関に導入され、診断精度の向上が期待されています。
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院および診療所
- 外来手術センター
- 診断画像センター
- その他
サウジアラビア
導入
サウジアラビアでは、AI内視鏡技術が医療の質を向上させるために導入されています。
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院および診療所
- 外来手術センター
- 診断画像センター
- その他
南アフリカ
導入
南アフリカでは、AI内視鏡技術が医療機関に導入され、診断精度の向上が期待されています。
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- AI対応デバイス
- AIソフトウェアおよびプラットフォーム
- サービス
市場規模と予測(タイプ別)2022-2034(百万米ドル/ユニット)
- CADe
- CADx
- その他
市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 消化器内視鏡
- 気管支鏡
- 泌尿器内視鏡
- カプセル内視鏡
- 婦人科内視鏡
- その他
市場規模と予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 病院および診療所
- 外来手術センター
- 診断画像センター
- その他
List of Tables
- 表1:内視鏡におけるグローバルAI市場の規模と予測(地域別) – 2022-2034(10億USD)
- 表2:内視鏡におけるグローバルAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表3:内視鏡におけるグローバルAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表4:内視鏡におけるグローバルAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表5:内視鏡におけるグローバルAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表6:北米における内視鏡のAI市場の規模と予測(国別) – 2022-2034(10億USD)
- 表7:北米における内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表8:北米における内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表9:北米における内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表10:北米における内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表11:米国における内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表12:米国における内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表13:米国における内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表14:米国における内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表15:カナダにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表16:カナダにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表17:カナダにおける内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表18:カナダにおける内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表19:ヨーロッパにおける内視鏡のAI市場の規模と予測(国別) – 2022-2034(10億USD)
- 表20:ヨーロッパにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表21:ヨーロッパにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表22:ヨーロッパにおける内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表23:ヨーロッパにおける内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表24:英国における内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表25:英国における内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表26:英国における内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表27:英国における内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表28:ドイツにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表29:ドイツにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表30:ドイツにおける内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表31:ドイツにおける内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表32:フランスにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表33:フランスにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表34:フランスにおける内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表35:フランスにおける内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表36:スペインにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表37:スペインにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表38:スペインにおける内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表39:スペインにおける内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表40:イタリアにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表41:イタリアにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表42:イタリアにおける内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表43:イタリアにおける内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表44:ロシアにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表45:ロシアにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表46:ロシアの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表47:ロシアの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表48:北欧の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表49:北欧の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表50:北欧の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表51:北欧の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表52:ベネルクスの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表53:ベネルクスの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表54:ベネルクスの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表55:ベネルクスの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表56:その他のヨーロッパの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表57:その他のヨーロッパの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表58:その他のヨーロッパの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表59:その他のヨーロッパの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表60:APACの内視鏡市場におけるAIの市場規模と予測(国別) – 2022-2034(米ドル十億)
- 表61:APACの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表62:APACの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表63:APACの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表64:APACの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表65:中国の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表66:中国の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表67:中国の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表68:中国の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表69:韓国の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表70:韓国の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表71:韓国の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表72:韓国の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表73:日本の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表74:日本の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表75:日本の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表76:日本の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表77:インドの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表78:インドの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表79:インドの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表80:インドの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表81:オーストラリアの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表82:オーストラリアの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表83:オーストラリアの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表84:オーストラリアの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表85:台湾の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表86:台湾の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表87:台湾の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表88:台湾の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表89:東南アジアの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表90:東南アジアの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表91:東南アジアの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表92:東南アジアの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表93:アジア太平洋地域のその他の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表94:アジア太平洋地域のその他の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表95:アジア太平洋地域のその他の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表96:アジア太平洋地域のその他の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表97:中東およびアフリカの内視鏡市場におけるAIの市場規模と予測(国別) – 2022-2034(米ドル十億)
- 表98:中東およびアフリカの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表99:中東およびアフリカの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表100:中東およびアフリカの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表101:中東およびアフリカの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表102:UAEの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表103:UAEの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表104:UAEの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表105:UAEの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表106:トルコの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表107:トルコの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表108:トルコの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表109:トルコの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表110:サウジアラビアの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表111:サウジアラビアの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表112:サウジアラビアの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表113:サウジアラビアの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表114:南アフリカの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表115:南アフリカの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表116:南アフリカの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表117:南アフリカの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表118:エジプトの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表119:エジプトの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表120:エジプトの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表121:エジプトの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表122:ナイジェリアの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表123:ナイジェリアの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表124:ナイジェリアの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表125:ナイジェリアの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表126:中東およびアフリカのその他の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表127:中東およびアフリカのその他の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表128:中東およびアフリカのその他の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表129:中東およびアフリカのその他の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表130:LATAMの内視鏡市場におけるAIの市場規模と予測(国別) – 2022-2034(米ドル十億)
- 表131:LATAMの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表132:LATAMの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表133:LATAMの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表134:LATAMの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表135:ブラジルの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表136:ブラジルの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表137:ブラジルの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表138:ブラジルの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表139:メキシコの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表140:メキシコの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表141:メキシコの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表142:メキシコの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表143:アルゼンチンの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表144:アルゼンチンの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表145:アルゼンチンの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表146:アルゼンチンの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表147:チリの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表148:チリの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表149:チリの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表150:チリの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表151:コロンビアの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表152:コロンビアの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表153:コロンビアの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表154:コロンビアの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表155:ラテンアメリカその他の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表156:ラテンアメリカその他の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表157:ラテンアメリカその他の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表158:ラテンアメリカその他の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表1:内視鏡におけるグローバルAI市場の規模と予測(地域別) – 2022-2034(10億USD)
- 表2:内視鏡におけるグローバルAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表3:内視鏡におけるグローバルAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表4:内視鏡におけるグローバルAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表5:内視鏡におけるグローバルAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表6:北米における内視鏡のAI市場の規模と予測(国別) – 2022-2034(10億USD)
- 表7:北米における内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表8:北米における内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表9:北米における内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表10:北米における内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表11:米国における内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表12:米国における内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表13:米国における内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表14:米国における内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表15:カナダにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表16:カナダにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表17:カナダにおける内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表18:カナダにおける内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表19:ヨーロッパにおける内視鏡のAI市場の規模と予測(国別) – 2022-2034(10億USD)
- 表20:ヨーロッパにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表21:ヨーロッパにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表22:ヨーロッパにおける内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表23:ヨーロッパにおける内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表24:英国における内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表25:英国における内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表26:英国における内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表27:英国における内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表28:ドイツにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表29:ドイツにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表30:ドイツにおける内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表31:ドイツにおける内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表32:フランスにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表33:フランスにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表34:フランスにおける内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表35:フランスにおける内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表36:スペインにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表37:スペインにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表38:スペインにおける内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表39:スペインにおける内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表40:イタリアにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表41:イタリアにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表42:イタリアにおける内視鏡のAI市場の規模と予測(アプリケーション別) – 2022-2034(10億USD)
- 表43:イタリアにおける内視鏡のAI市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表44:ロシアにおける内視鏡のAI市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表45:ロシアにおける内視鏡のAI市場の規模と予測(タイプ別) – 2022-2034(10億USD)
- 表46:ロシアの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表47:ロシアの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表48:北欧の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表49:北欧の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表50:北欧の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表51:北欧の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表52:ベネルクスの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表53:ベネルクスの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表54:ベネルクスの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表55:ベネルクスの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表56:その他のヨーロッパの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表57:その他のヨーロッパの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表58:その他のヨーロッパの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表59:その他のヨーロッパの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表60:APACの内視鏡市場におけるAIの市場規模と予測(国別) – 2022-2034(米ドル十億)
- 表61:APACの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表62:APACの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表63:APACの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表64:APACの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表65:中国の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表66:中国の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表67:中国の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表68:中国の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表69:韓国の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表70:韓国の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表71:韓国の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表72:韓国の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表73:日本の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表74:日本の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表75:日本の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表76:日本の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表77:インドの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表78:インドの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表79:インドの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表80:インドの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表81:オーストラリアの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表82:オーストラリアの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表83:オーストラリアの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表84:オーストラリアの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表85:台湾の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表86:台湾の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表87:台湾の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表88:台湾の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表89:東南アジアの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表90:東南アジアの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表91:東南アジアの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表92:東南アジアの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表93:アジア太平洋地域のその他の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表94:アジア太平洋地域のその他の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表95:アジア太平洋地域のその他の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表96:アジア太平洋地域のその他の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表97:中東およびアフリカの内視鏡市場におけるAIの市場規模と予測(国別) – 2022-2034(米ドル十億)
- 表98:中東およびアフリカの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表99:中東およびアフリカの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表100:中東およびアフリカの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表101:中東およびアフリカの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表102:UAEの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表103:UAEの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表104:UAEの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表105:UAEの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表106:トルコの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表107:トルコの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表108:トルコの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表109:トルコの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表110:サウジアラビアの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表111:サウジアラビアの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表112:サウジアラビアの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表113:サウジアラビアの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表114:南アフリカの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表115:南アフリカの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表116:南アフリカの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表117:南アフリカの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表118:エジプトの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表119:エジプトの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表120:エジプトの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表121:エジプトの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表122:ナイジェリアの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表123:ナイジェリアの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表124:ナイジェリアの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表125:ナイジェリアの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表126:中東およびアフリカのその他の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表127:中東およびアフリカのその他の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表128:中東およびアフリカのその他の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表129:中東およびアフリカのその他の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表130:LATAMの内視鏡市場におけるAIの市場規模と予測(国別) – 2022-2034(米ドル十億)
- 表131:LATAMの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表132:LATAMの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表133:LATAMの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表134:LATAMの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表135:ブラジルの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表136:ブラジルの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表137:ブラジルの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表138:ブラジルの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表139:メキシコの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表140:メキシコの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表141:メキシコの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表142:メキシコの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表143:アルゼンチンの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表144:アルゼンチンの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表145:アルゼンチンの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表146:アルゼンチンの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表147:チリの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表148:チリの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表149:チリの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表150:チリの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表151:コロンビアの内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表152:コロンビアの内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表153:コロンビアの内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表154:コロンビアの内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表155:ラテンアメリカその他の内視鏡市場におけるAIの市場規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表156:ラテンアメリカその他の内視鏡市場におけるAIの市場規模と予測(タイプ別) – 2022-2034(米ドル十億)
- 表157:ラテンアメリカその他の内視鏡市場におけるAIの市場規模と予測(アプリケーション別) – 2022-2034(米ドル十億)
- 表158:ラテンアメリカその他の内視鏡市場におけるAIの市場規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
*** 本調査レポートに関するお問い合わせ ***