化学蒸着前駆体市場の規模、シェアおよびトレンド分析レポート:前駆体タイプ別(有機金属前駆体、無機前駆体、有機金属化合物前駆体、ハロゲン前駆体、水素化物前駆体)、用途別(半導体製造、太陽電池、MEMS、LED、ディスプレイパネル、光学コーティング)、蒸着技術別(低圧化学蒸着(LPCVD)、プラズマ強化化学蒸着(PECVD)、大気圧化学蒸着(APCVD)、有機金属化学蒸着(MOCVD)、超高真空化学蒸着(UHVCVD))、地域別(北米、ヨーロッパ、アジア太平洋、中東・アフリカ、ラテンアメリカ)予測、2026-2034年
*** 本調査レポートに関するお問い合わせ ***
化学蒸着前駆体市場
化学蒸着前駆体市場の規模、シェアおよびトレンド分析レポートは、前駆体の種類(有機金属前駆体、無機前駆体、有機金属前駆体、ハロゲン前駆体、水素前駆体)、用途(半導体製造、太陽電池、MEMS、LED、ディスプレイパネル、光学コーティング)、蒸着技術(低圧化学蒸着(LPCVD)、プラズマ強化化学蒸着(PECVD)、常圧化学蒸着(APCVD)、有機金属化学蒸着(MOCVD)、超高真空化学蒸着(UHVCVD))、および地域(北米、ヨーロッパ、アジア太平洋、中東・アフリカ、ラテンアメリカ)の予測(2026年~2034年)を含みます。
最終更新日:2026年8月25日 |
著者:イスマイル・スータリア |
フォーマット:
概要
目次
セグメンテーション
方法論
無料サンプルのダウンロード
化学蒸着前駆体市場のサイズと成長分析
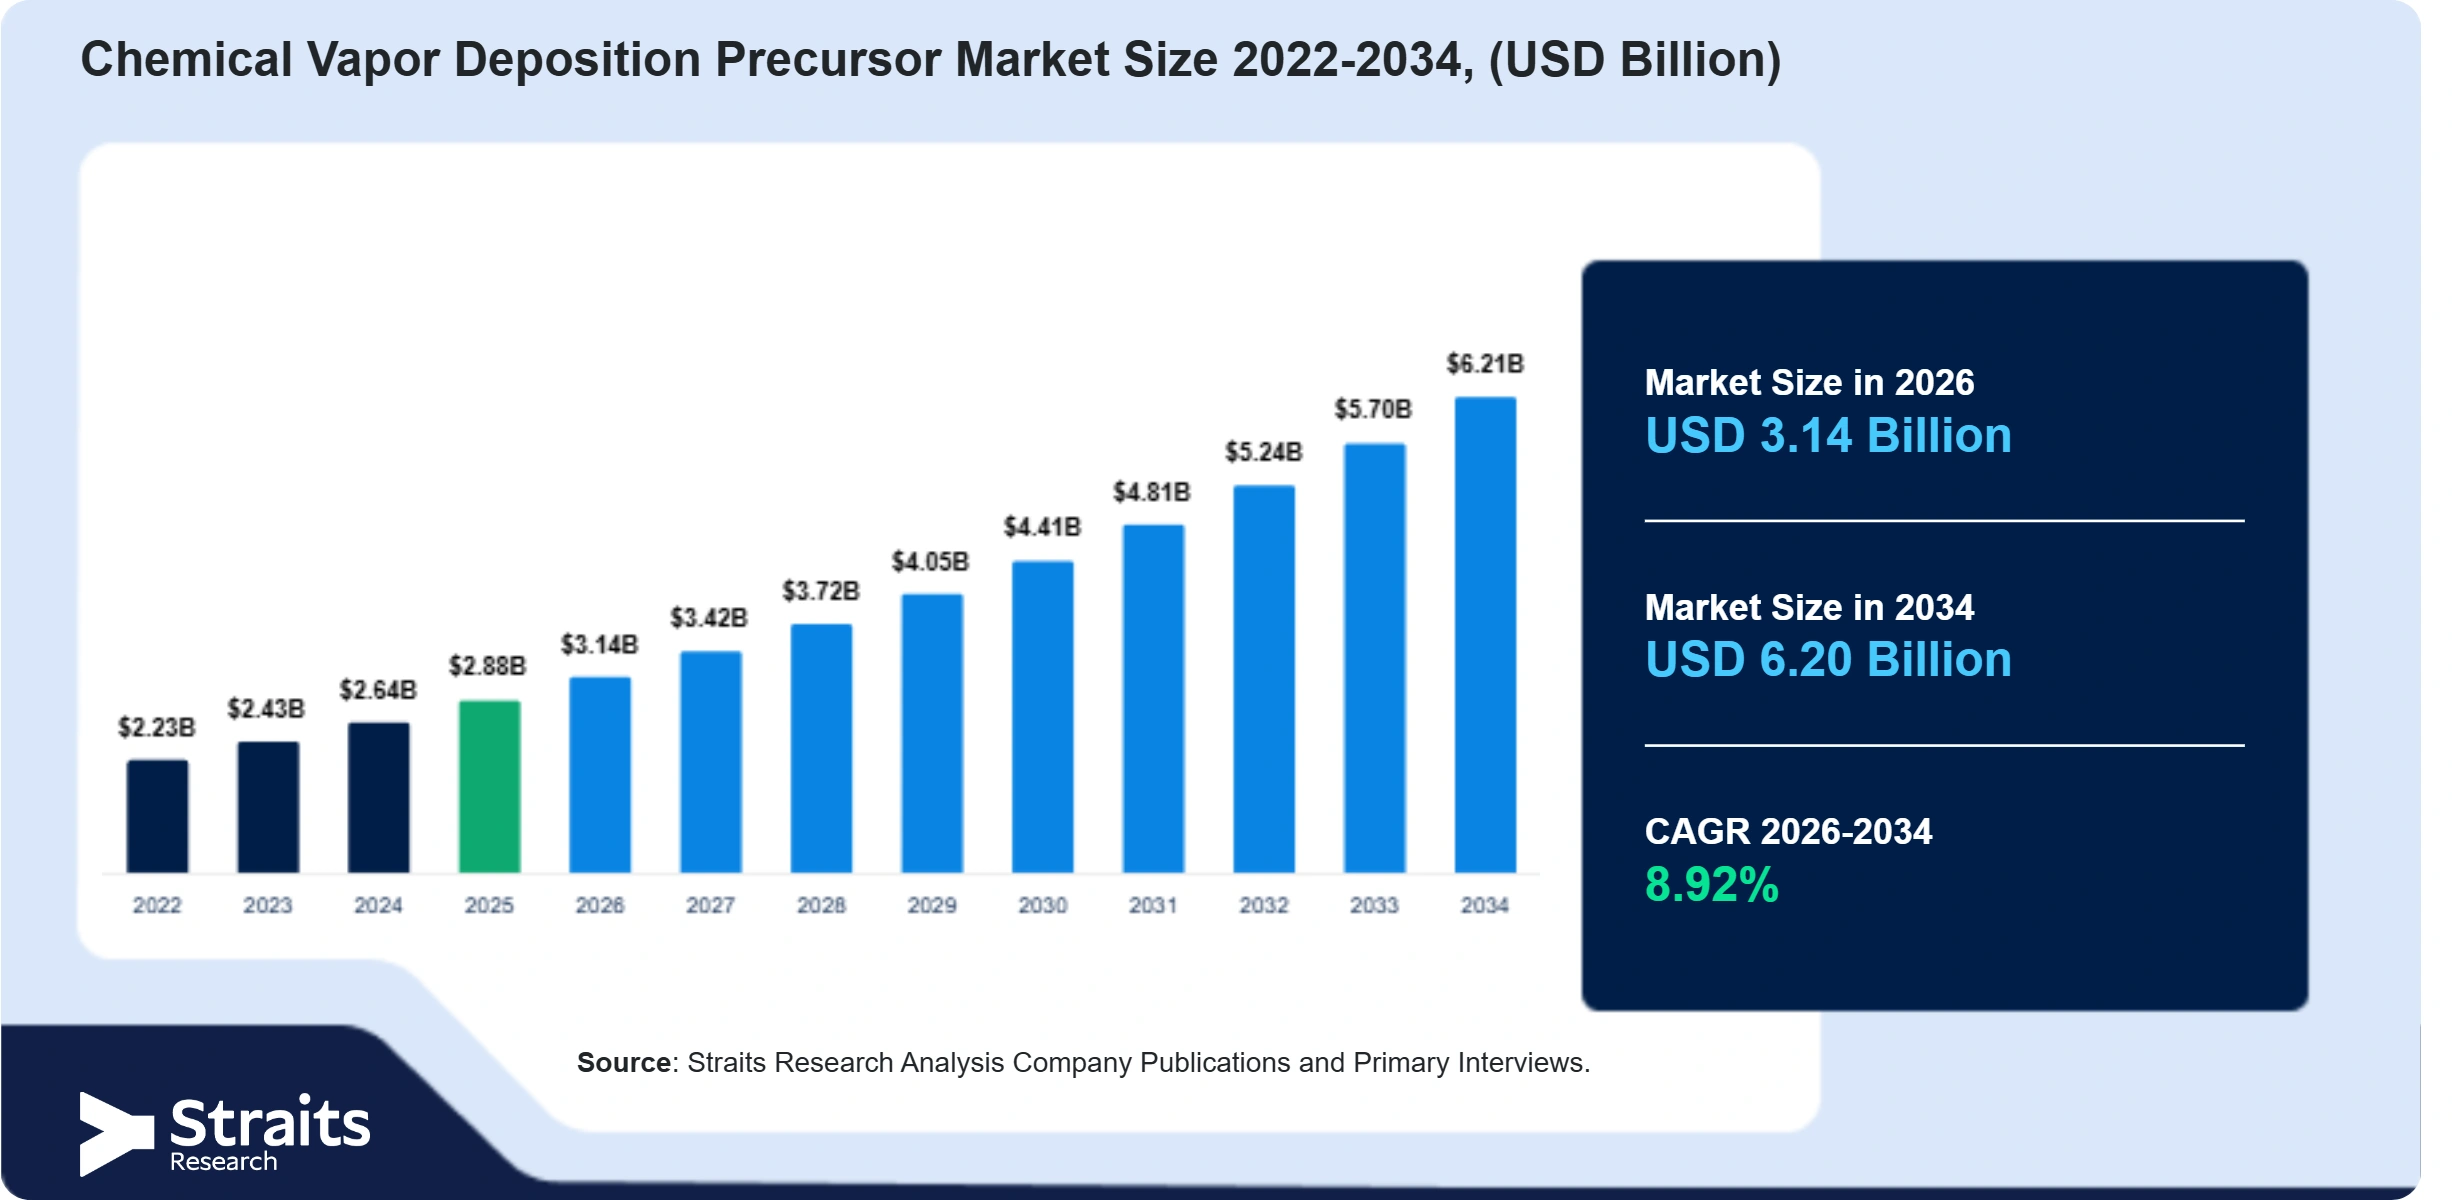
世界の化学蒸着前駆体市場の規模は、2025年に28.8億米ドルと評価され、2026年には31.4億米ドルに成長し、2034年までに62.0億米ドルに達する見込みで、予測期間(2026年~2034年)中に年平均成長率(CAGR)は8.92%と予測されています。アジア太平洋地域は、2025年に42.30%の市場シェアを持ち、化学蒸着前駆体市場を支配しています。
化学蒸着(CVD)前駆体は、化学蒸着プロセスを通じて基板に薄膜を堆積するために使用される高純度の化学化合物です。これらの材料は、高温で分解または反応し、均一なコーティングを形成します。半導体製造、高度なパッケージング、太陽電池、LED、電子ディスプレイなどで広く使用されています。
化学蒸着前駆体市場の需要は、高度な半導体の生産拡大、高性能電子デバイスへの需要の増加、ウェハー製造施設への投資の増加によって推進されています。先進的な半導体技術の採用、電子機器製造の拡大、前駆体材料の継続的な革新も市場の成長に寄与しています。
化学蒸着前駆体市場のトレンド
01
ヘテロレプティック金属前駆体の採用の増加
原子レベルのプロセス制御への需要の高まりが、化学蒸着(CVD)前駆体市場におけるヘテロレプティック金属前駆体の開発を促進しています。材料供給者は、従来のホモレプティック化合物から、揮発性、熱安定性、分解制御を改善する複数の配位子タイプを持つカスタマイズされた前駆体分子への移行を進めています。例えば、メルクKGaA(EMD Electronics)は、次世代半導体製造のための高度な有機金属前駆体化学を開発しています。
02
前駆体供給の最適化への注力の増加
一貫した薄膜堆積の必要性が高まっており、化学蒸着(CVD)前駆体市場における前駆体供給技術の革新が加速しています。半導体メーカーは、従来のバブラー型供給システムから、高精度な前駆体投与を提供する先進的な直接液体注入および蒸気供給ソリューションに移行しています。このシフトは、プロセスの均一性を改善し、材料の無駄を減らし、生産効率を向上させています。
化学蒸着前駆体市場の投資および資金調達分析
01
化学蒸着(CVD)前駆体市場は、半導体材料供給者が先進的な蒸着材料ポートフォリオを拡大し、次世代チップ製造のための製造能力を強化する中で、持続的な投資が見込まれています。
02
化学蒸着(CVD)前駆体市場における主要な投資および資金調達活動(2025年)
会社名
資金調達/投資(米ドル)
詳細
KPPC Advanced Chemicals
1億2000万米ドル
2025年12月、KPPC Advanced Chemicalsは、アリゾナ州に半導体グレードの超純度化学製品の製造キャンパスの建設を開始しました。この初期投資は1億2000万米ドルです。この施設は、CVD、ALD、ウェハー洗浄、エッチング、CMP、先進的な半導体製造をサポートする高純度の電子化学製品を製造します。
Ecolab
18億米ドル
2025年8月、Ecolabは、Ovivo Electronicsを約18億米ドルで買収することを発表し、電子化学および半導体製造ソリューションのポートフォリオを拡大しました。
化学蒸着(CVD)前駆体市場に対するサプライチェーンの混乱の影響
01
化学蒸着(CVD)前駆体市場は、超高純度の特殊化学物質、重要な原材料、精密製造、グローバルに統合された半導体サプライチェーンへの依存により、サプライチェーンの混乱に非常にさらされています。原料供給の可用性、輸送ネットワーク、地政学的貿易制限、厳格な純度要件の混乱が生産リードタイムと調達コストを増加させ、メーカーは供給者基盤の多様化、生産の地域化、戦略的在庫の強化を進めています。市場は、高純度CVD前駆体の需要が専門的な製造能力と認定された供給ネットワークの拡大のペースを上回り続ける中で、能力制約のある回復を経験することが予想されます。
化学蒸着前駆体市場のダイナミクス
市場の推進要因
01
堆積工程の増加と薄膜製造の拡大が前駆体需要を維持
半導体および電子機器メーカーは、誘電体、導電体、バリア、その他の機能性薄膜を形成するために、単一のデバイス製造フロー内で複数のCVD堆積ステップを実行する傾向が高まっています。各追加の堆積層には、制御された量の前駆体材料が必要であり、個々のウェハーおよび生産バッチ全体での消費が増加します。前駆体依存のプロセスステップが増えるにつれて、CVD前駆体の基礎となる材料の必要性も直接的に増加し、市場の需要を維持します。
CVDベースの薄膜は、半導体デバイス、ディスプレイ、光起電力コンポーネント、特殊電子アプリケーション全体で使用されており、前駆体材料に対する継続的な需要を生み出しています。メーカーは、商業規模で基板に機能的な層を堆積するために、繰り返しの生産サイクルを通じて一貫した前駆体供給を必要としています。したがって、薄膜コンポーネントの継続的な生産は、特定の前駆体化学や供給システムの革新とは独立して、CVD前駆体の継続的な材料消費を生み出します。
市場の制約
01
複雑な分子開発と認証サイクルが採用を制約
商業的に実行可能なCVD前駆体分子を開発するには、分子設計、合成、堆積テスト、純度最適化、プロセス検証を徹底的に行う必要があります。これらの長い開発サイクルは、R&D投資を大幅に増加させる一方で、製品の商業化を遅らせます。その結果、メーカーは新しい前駆体製品を遅いペースで導入し、市場が進化する堆積要件に迅速に対応する能力を制限しています。
新たに開発された前駆体は、堆積装置、プロセス条件、ターゲット材料との互換性を示すために、顧客特有の認証を受ける必要があります。この認証プロセスは数か月以上かかることがあり、商業販売を遅らせ、供給者の開発コストを増加させます。これにより、ポートフォリオの拡大が遅れ、特に市場に参入しようとする小規模企業にとって障壁が生じます。
市場の機会
01
独自の化学の商業化と面選択的堆積向けの前駆体の開発が市場参加者に成長機会を提供
次世代半導体、高度なパッケージング、高性能電子機器の使用が増加する中、供給者は高純度、堆積効率の向上、プロセス性能の向上を図った独自の前駆体化学を商業化する機会を得ています。差別化された分子の知的財産を持つ企業は、競争力のある地位を強化し、長期的な供給契約を確保することができます。これは、前駆体メーカー、特殊化学会社、技術ライセンサーに利益をもたらします。
面選択的堆積向けの前駆体の開発は、特殊化学および半導体材料供給者が先進的なロジック、メモリーおよび相互接続プロセス向けのアプリケーション特化型の化学を開発する機会を提供します。ルテニウム、窒化チタン、モリブデンなどの材料を特定の表面に選択的に堆積することで、前駆体メーカーは先進的な半導体アプリケーションに参入し、チップメーカーとの長期的なパートナーシップを構築し、特殊な前駆体からの繰り返し収益を生み出すことができます。
市場の課題
01
製造の不一致と複雑なプロセス互換性が成長を妨げる
商業規模の生産において一貫した分子の純度と性能を維持することは、薄膜の品質、堆積の均一性、生産収率に影響を与える可能性があるため、重要な課題です。供給者は、製品の信頼性を損なうことなく、製造をスケールアップする中で厳格な品質管理を維持する必要があります。一貫した性能を達成できない場合、顧客の認証が遅れ、リピートビジネスが減少します。
CVD前駆体は、異なるリアクター設計、プロセス条件、顧客の製造環境で信頼性を持って機能する必要があります。多様な技術要件を満たしながら、新しい前駆体化学を継続的に開発することは、製品開発の複雑さと運用コストを増加させます。革新と信頼できるプロセス互換性のバランスを取ることが、前駆体メーカーにとっての重要な課題であり続けます。
化学蒸着前駆体市場のセグメンテーション分析
前駆体の種類別
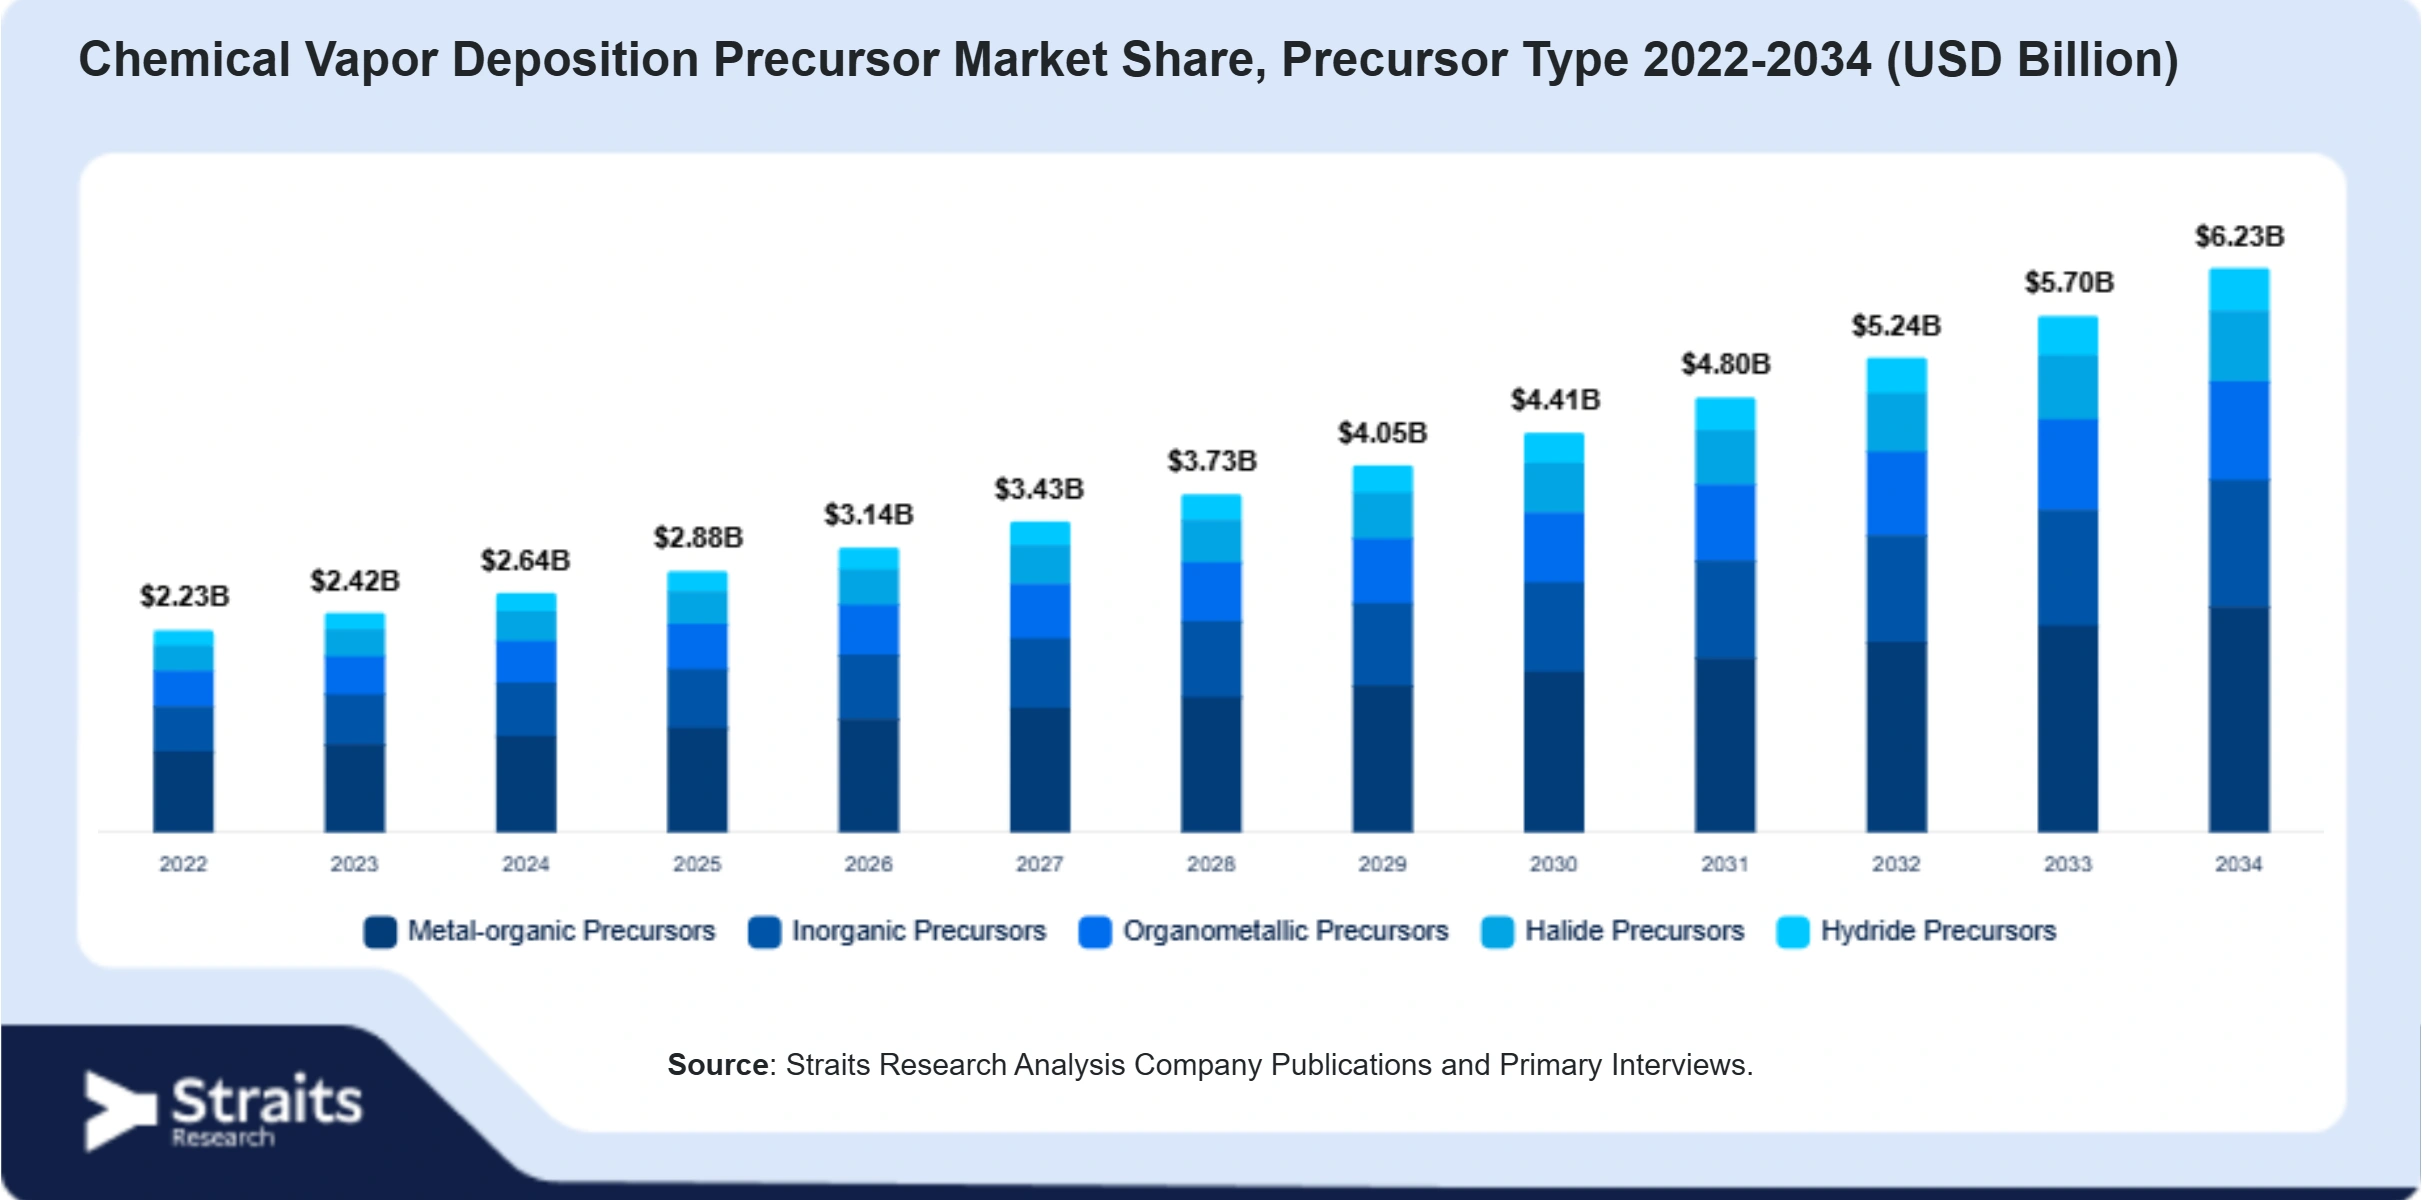
有機金属前駆体セグメントは、2025年に59.84%のシェアを占めており、半導体デバイス、LED、および高度な電子コンポーネントの高品質薄膜を堆積するために広く使用されています。高性能集積回路への需要と半導体製造の継続的な進歩が、このセグメントの優位性を強化しています。
無機前駆体セグメントは、誘電体フィルム堆積、シリコンベースの半導体製造、高度なコーティングアプリケーションにおける採用の増加により、予測期間中に9.38%のCAGRを記録する見込みです。次世代半導体製造への投資と電子機器生産の拡大が、セグメントの成長をさらに支えています。
用途別
半導体製造セグメントは、2025年に54.72%のシェアを占めており、ロジック、メモリー、およびパワー半導体デバイスにおける高精度な薄膜堆積への需要の増加によって支えられています。チップの小型化の進展と半導体製造施設の拡大が、このセグメントの優位性を強化しています。
太陽電池セグメントは、予測期間中に9.56%のCAGRを記録する見込みであり、これは世界的な太陽光発電システムの展開の増加と高効率薄膜太陽技術への需要の高まりによるものです。
蒸着技術別
低圧化学蒸着(LPCVD)セグメントは、2025年に46.83%のシェアを占めており、高度な半導体製造のために非常に均一で高純度の薄膜を生成できる能力によって支えられています。集積回路製造におけるLPCVDプロセスの採用が、このセグメントの優位性を強化しています。
プラズマ強化化学蒸着(PECVD)セグメントは、予測期間中に9.71%のCAGRを記録する見込みであり、これはディスプレイ、光起電力、高度な電子デバイスにおける低温堆積プロセスへの需要の増加によるものです。柔軟な電子機器および高性能半導体コンポーネントの生産が、セグメントの成長をさらに支えています。
化学蒸着(CVD)前駆体市場の地域展望
アジア太平洋地域の化学蒸着(CVD)前駆体市場分析
アジア太平洋地域:半導体能力の拡大と高度な材料製造による市場リーダーシップ
アジア太平洋地域の化学蒸着(CVD)前駆体市場は、2025年に42.30%の最大地域シェアを占めており、これは半導体製造、高度な電子機器製造、次世代チップ生産への投資の増加によるものです。主要な半導体ファウンドリ、統合デバイスメーカー、ディスプレイパネルメーカーの存在と、国内半導体生産を支援する政府のインセンティブが、地域の需要を強化し続けています。
中国の化学蒸着(CVD)前駆体市場分析
中国の化学蒸着(CVD)前駆体市場は、2025年に4.9億米ドルと評価され、国内半導体製造への重要な投資、集積回路製造の急速な拡大、半導体サプライチェーンのローカリゼーションに対する強力な政府の支援によって推進されています。先進的なプロセステクノロジーへの投資が、中国の地域市場での地位をさらに強化しています。
台湾の化学蒸着(CVD)前駆体市場分析
台湾の化学蒸着(CVD)前駆体市場は、2025年に3.2億米ドルと評価され、世界的にリーディングな半導体ファウンドリ産業と高度なウェハー製造施設の集中によって支えられています。台湾政府は、高度な半導体製造を支援するために、国家開発基金の投資プログラムを通じて、先進的なノードのウェハー製造および半導体材料能力の拡大を目指したプロジェクトを進めています。
韓国の化学蒸着(CVD)前駆体市場分析
韓国の化学蒸着(CVD)前駆体市場は、2025年に2.1億米ドルと評価され、メモリ半導体の強力な生産、DRAMおよびNAND製造への継続的な投資、高度な蒸着技術の採用の増加によって推進されています。高性能チップと高度なパッケージングアプリケーションへの需要の増加が、国内での高純度CVD前駆体の消費を支えています。
北米の化学蒸着(CVD)前駆体市場分析
北米:半導体の再ショアリングと高度なチップ製造への投資による急速な成長
北米の化学蒸着(CVD)前駆体市場は、予測期間中に9.36%のCAGRで成長する見込みであり、これは半導体製造への投資の増加によって推進されています。
Report Coverage & Table of Contents
エグゼクティブサマリー
本レポートは、化学蒸着前駆体市場の規模、シェア、トレンドを分析し、2026年から2034年までの予測を提供します。市場は、前駆体タイプ、アプリケーション、蒸着技術、地域別にセグメント化され、各セグメントの成長要因や市場動向を詳細に探ります。
研究範囲とセグメンテーション
本研究は、化学蒸着前駆体市場を以下の主要セグメントに分けて分析します:
- 前駆体タイプ
- アプリケーション
- 蒸着技術
- 地域
研究目的
本レポートの目的は、化学蒸着前駆体市場の動向、成長要因、課題を明らかにし、投資家や業界関係者に有益な情報を提供することです。
制限事項と仮定
本研究は、データの可用性や市場の変動により制限される場合があります。また、特定の仮定に基づいて市場予測が行われています。
市場範囲とセグメンテーション
市場は、前駆体タイプ、アプリケーション、蒸着技術、地域に基づいてセグメント化され、各セグメントの成長を詳細に分析します。
通貨と価格設定の考慮
本レポートでは、米ドルを基準に価格設定を行い、他の通貨に換算する際の為替レートも考慮します。
市場機会評価
市場機会の評価は、新興地域や新たなアプリケーションに焦点を当て、成長の可能性を探ります。
新興地域 / 国
新興地域や国における市場の成長機会を特定し、投資の可能性を評価します。
新興企業
市場で注目を集めている新興企業を紹介し、彼らの技術革新や市場戦略を分析します。
新興アプリケーション / エンドユース
新興アプリケーションやエンドユース市場の成長を評価し、今後のトレンドを予測します。
市場トレンド
市場トレンドを分析し、業界の方向性を理解します。
ドライバー
市場成長を促進する要因を特定し、企業がどのようにこれらの要因を活用できるかを探ります。
市場警告要因
市場におけるリスク要因や警告信号を特定し、企業が直面する可能性のある課題を評価します。
マクロ経済指標
マクロ経済の動向が市場に与える影響を分析し、経済全体のトレンドを考慮します。
地政学的影響
地政学的な要因が市場に与える影響を評価し、特に新興市場でのリスクを考察します。
技術要因
技術の進歩が市場に与える影響を分析し、新たな技術が市場にどのように変革をもたらすかを探ります。
市場評価
市場の全体的な評価を行い、主要な競争要因や市場の健全性を分析します。
ポーターのファイブフォース分析
ポーターのファイブフォースモデルを用いて、業界の競争環境を評価します。
バリューチェーン分析
バリューチェーンを分析し、各ステージでの価値創造のメカニズムを理解します。
化学蒸着前駆体市場規模分析
化学蒸着前駆体市場の規模を分析し、2022年から2034年までの予測を提供します。
導入
化学蒸着前駆体市場の基本的な情報と、今後の成長に関する洞察を提供します。
化学蒸着前駆体市場規模と予測(前駆体タイプ別)2022-2034(百万米ドル/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
化学蒸着前駆体市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
化学蒸着前駆体市場規模と予測(蒸着技術別)2022-2034(百万米ドル/ユニット)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
北米化学蒸着前駆体市場規模分析
北米市場の詳細な分析を行い、成長機会を明らかにします。
導入
北米における化学蒸着前駆体市場の基本情報と成長予測を提供します。
化学蒸着前駆体市場規模と予測(前駆体タイプ別)2022-2034(百万米ドル/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
化学蒸着前駆体市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
化学蒸着前駆体市場規模と予測(蒸着技術別)2022-2034(百万米ドル/ユニット)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
アメリカ合衆国
アメリカ合衆国における市場の詳細な分析を行い、成長の見通しを示します。
市場規模と予測(前駆体タイプ別)2022-2034(百万米ドル/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
市場規模と予測(蒸着技術別)2022-2034(百万米ドル/ユニット)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
カナダ
カナダ市場の詳細な分析を行い、成長の見通しを示します。
市場規模と予測(前駆体タイプ別)2022-2034(百万米ドル/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
市場規模と予測(アプリケーション別)2022-2034(百万米ドル/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
市場規模と予測(蒸着技術別)2022-2034(百万米ドル/ユニット)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
ヨーロッパ化学蒸着前駆体市場規模分析
ヨーロッパ市場の詳細な分析を行い、成長機会を明らかにします。
導入
ヨーロッパにおける化学蒸着前駆体市場の基本情報と成長予測を提供します。
化学蒸着前駆体市場規模と予測(前駆体タイプ別)2022-2034(百万米ドル/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
無機前駆体 (Inorganic Precursors)
無機前駆体は、化学蒸着(CVD)プロセスにおいて使用される重要な材料で、主に金属酸化物や窒化物の形成に使用されます。これらの前駆体は、半導体製造や光学コーティングなどのアプリケーションにおいて、高い純度と均一性が求められます。
有機金属前駆体 (Organometallic Precursors)
有機金属前駆体は、金属と有機分子の結合を含む化合物で、主に金属有機化学蒸着(MOCVD)で使用されます。これらの前駆体は、特に半導体やLEDの製造において、薄膜の品質を向上させるために重要です。
ハライド前駆体 (Halide Precursors)
ハライド前駆体は、ハロゲン元素を含む化合物で、特に高い反応性を持っています。これらは、特定の材料の成長において重要な役割を果たし、特に薄膜の形成において使用されます。
水素化前駆体 (Hydride Precursors)
水素化前駆体は、金属と水素を含む化合物で、主に半導体材料の成長に使用されます。これらの前駆体は、特に薄膜の形成において、優れた特性を持つ材料を生成するために重要です。
化学蒸着前駆体市場の市場規模と予測:アプリケーション別 (2022-2034) (USD百万/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
化学蒸着前駆体市場の市場規模と予測:蒸着技術別 (2022-2034) (USD百万/ユニット)
- 低圧化学蒸着 (LPCVD)
- プラズマ強化化学蒸着 (PECVD)
- 大気圧化学蒸着 (APCVD)
- 金属有機化学蒸着 (MOCVD)
- 超高真空化学蒸着 (UHVCVD)
イギリス (U.K.)
導入
イギリスの化学蒸着前駆体市場は、特に半導体産業の成長に伴い、急速に拡大しています。特に、テクノロジーの進化により、新しい材料やプロセスが求められています。
市場規模と予測:前駆体タイプ別 (2022-2034) (USD百万/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
市場規模と予測:アプリケーション別 (2022-2034) (USD百万/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
市場規模と予測:蒸着技術別 (2022-2034) (USD百万/ユニット)
- 低圧化学蒸着 (LPCVD)
- プラズマ強化化学蒸着 (PECVD)
- 大気圧化学蒸着 (APCVD)
- 金属有機化学蒸着 (MOCVD)
- 超高真空化学蒸着 (UHVCVD)
ドイツ (Germany)
導入
ドイツは、化学蒸着技術の先進国であり、特に半導体および太陽光発電市場において重要な役割を果たしています。市場は持続可能な技術の需要の増加とともに成長しています。
市場規模と予測:前駆体タイプ別 (2022-2034) (USD百万/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
市場規模と予測:アプリケーション別 (2022-2034) (USD百万/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
市場規模と予測:蒸着技術別 (2022-2034) (USD百万/ユニット)
- 低圧化学蒸着 (LPCVD)
- プラズマ強化化学蒸着 (PECVD)
- 大気圧化学蒸着 (APCVD)
- 金属有機化学蒸着 (MOCVD)
- 超高真空化学蒸着 (UHVCVD)
フランス (France)
導入
フランスの化学蒸着前駆体市場は、特に電子機器および再生可能エネルギーの分野での成長が期待されています。新しい技術の導入が市場の拡大を促進しています。
市場規模と予測:前駆体タイプ別 (2022-2034) (USD百万/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
市場規模と予測:アプリケーション別 (2022-2034) (USD百万/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
市場規模と予測:蒸着技術別 (2022-2034) (USD百万/ユニット)
- 低圧化学蒸着 (LPCVD)
- プラズマ強化化学蒸着 (PECVD)
- 大気圧化学蒸着 (APCVD)
- 金属有機化学蒸着 (MOCVD)
- 超高真空化学蒸着 (UHVCVD)
スペイン (Spain)
導入
スペインの化学蒸着前駆体市場は、特にエネルギー効率の向上と持続可能な技術への移行が進んでおり、その成長が期待されています。
市場規模と予測:前駆体タイプ別 (2022-2034) (USD百万/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
市場規模と予測:アプリケーション別 (2022-2034) (USD百万/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
市場規模と予測:蒸着技術別 (2022-2034) (USD百万/ユニット)
- 低圧化学蒸着 (LPCVD)
- プラズマ強化化学蒸着 (PECVD)
- 大気圧化学蒸着 (APCVD)
- 金属有機化学蒸着 (MOCVD)
- 超高真空化学蒸着 (UHVCVD)
イタリア (Italy)
導入
イタリアの化学蒸着前駆体市場は、特に自動車およびエネルギー産業の成長に伴い、拡大しています。新しい技術の導入が市場の競争力を高めています。
市場規模と予測:前駆体タイプ別 (2022-2034) (USD百万/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
市場規模と予測:アプリケーション別 (2022-2034) (USD百万/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
市場規模と予測:堆積技術別(2022-2034年、百万米ドル/ユニット)
このセクションでは、化学蒸着前駆体市場の堆積技術別の市場規模と予測を示します。各技術の成長予測は、今後の市場動向に基づいています。
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
ロシア
ロシア市場における化学蒸着前駆体の動向と予測を分析します。地域特有の要因が市場に与える影響についても考察します。
市場規模と予測:前駆体タイプ別(2022-2034年、百万米ドル/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
市場規模と予測:用途別(2022-2034年、百万米ドル/ユニット)
- 半導体製造
- 太陽電池
- MEMS(微小電気機械システム)
- LED
- ディスプレイパネル
- 光学コーティング
北欧
北欧市場における化学蒸着前駆体の動向を分析し、地域特有の市場要因について考察します。
市場規模と予測:前駆体タイプ別(2022-2034年、百万米ドル/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
市場規模と予測:用途別(2022-2034年、百万米ドル/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
市場規模と予測:堆積技術別(2022-2034年、百万米ドル/ユニット)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
ベネルクス
ベネルクス地域における化学蒸着前駆体市場の動向を分析し、地域特有の市場要因について考察します。
市場規模と予測:前駆体タイプ別(2022-2034年、百万米ドル/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
市場規模と予測:用途別(2022-2034年、百万米ドル/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
市場規模と予測:堆積技術別(2022-2034年、百万米ドル/ユニット)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
その他のヨーロッパ
その他のヨーロッパ地域における化学蒸着前駆体市場の動向を分析します。
市場規模と予測:前駆体タイプ別(2022-2034年、百万米ドル/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
市場規模と予測:用途別(2022-2034年、百万米ドル/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
市場規模と予測:堆積技術別(2022-2034年、百万米ドル/ユニット)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
APAC化学蒸着前駆体市場規模分析
APAC地域の化学蒸着前駆体市場の規模と成長予測を分析します。
化学蒸着前駆体市場の市場規模と予測:前駆体タイプ別(2022-2034年、百万米ドル/ユニット)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化前駆体
化学蒸着前駆体市場の市場規模と予測:用途別(2022-2034年、百万米ドル/ユニット)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
化学蒸着前駆体市場の市場規模と予測:堆積技術別(2022-2034年、百万米ドル/ユニット)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
大気圧化学蒸着(APCVD)
大気圧化学蒸着(APCVD)は、材料の薄膜を形成するための化学蒸着プロセスの一種です。この技術は、特に半導体製造や光学コーティングにおいて広く使用されています。APCVDは大気圧下で動作し、比較的簡単な装置で実行できるため、コスト効率が良いとされています。
金属有機化学蒸着(MOCVD)
金属有機化学蒸着(MOCVD)は、特に半導体デバイスやLEDの製造において重要な技術です。このプロセスでは、金属有機前駆体を使用して高品質な薄膜を成長させます。MOCVDは、ナノスケールの精度で材料を制御できるため、先進的な電子デバイスの製造に不可欠です。
超高真空化学蒸着(UHVCVD)
超高真空化学蒸着(UHVCVD)は、非常に高い真空環境で行われる化学蒸着プロセスです。この技術は、非常に高い純度の材料を成長させることができ、特に高性能な半導体デバイスの製造において重要です。UHVCVDは、材料の特性を最大限に引き出すために、厳密な条件下で制御されます。
中国
はじめに
中国は化学蒸着前駆体市場において重要な地域であり、急速な経済成長とともに半導体産業が発展しています。これにより、APCVD、MOCVD、UHVCVDなどの技術が広く採用されています。
前駆体タイプ別市場規模と予測(2022-2034年、百万米ドル/単位)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化物前駆体
アプリケーション別市場規模と予測(2022-2034年、百万米ドル/単位)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
蒸着技術別市場規模と予測(2022-2034年、百万米ドル/単位)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
韓国
はじめに
韓国は、半導体製造における技術革新の中心地であり、化学蒸着前駆体市場でも重要な役割を果たしています。国内の主要企業がこの分野で競争力を持っています。
前駆体タイプ別市場規模と予測(2022-2034年、百万米ドル/単位)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化物前駆体
アプリケーション別市場規模と予測(2022-2034年、百万米ドル/単位)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
蒸着技術別市場規模と予測(2022-2034年、百万米ドル/単位)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
日本
はじめに
日本は、化学蒸着技術の研究開発において先進国であり、多くの企業がこの市場に参入しています。特に、半導体や光学デバイスの分野での需要が高まっています。
前駆体タイプ別市場規模と予測(2022-2034年、百万米ドル/単位)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化物前駆体
アプリケーション別市場規模と予測(2022-2034年、百万米ドル/単位)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
蒸着技術別市場規模と予測(2022-2034年、百万米ドル/単位)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
インド
はじめに
インドは、急速に成長する半導体市場を背景に、化学蒸着前駆体市場も拡大しています。政府の支援や企業の投資により、技術革新が進んでいます。
前駆体タイプ別市場規模と予測(2022-2034年、百万米ドル/単位)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化物前駆体
アプリケーション別市場規模と予測(2022-2034年、百万米ドル/単位)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
蒸着技術別市場規模と予測(2022-2034年、百万米ドル/単位)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
オーストラリア
はじめに
オーストラリアは、化学蒸着技術の導入が進んでおり、特に太陽光発電市場において活用されています。国内の研究機関と企業が連携し、技術の進歩を目指しています。
前駆体タイプ別市場規模と予測(2022-2034年、百万米ドル/単位)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化物前駆体
アプリケーション別市場規模と予測(2022-2034年、百万米ドル/単位)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
蒸着技術別市場規模と予測(2022-2034年、百万米ドル/単位)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
台湾
はじめに
台湾は、半導体産業の中心地であり、化学蒸着技術が広く採用されています。国内の企業がグローバル市場で競争力を持つための技術革新が進んでいます。
前駆体タイプ別市場規模と予測(2022-2034年、百万米ドル/単位)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化物前駆体
アプリケーション別市場規模と予測(2022-2034年、百万米ドル/単位)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
蒸着技術別市場規模と予測(2022-2034年、百万米ドル/単位)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
東南アジア
はじめに
東南アジアは、急速に成長する市場であり、化学蒸着技術の需要が高まっています。特に、半導体や太陽光発電の分野での需要が期待されています。
前駆体タイプ別市場規模と予測(2022-2034年、百万米ドル/単位)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化物前駆体
アプリケーション別市場規模と予測(2022-2034年、百万米ドル/単位)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
蒸着技術別市場規模と予測(2022-2034年、百万米ドル/単位)
- 低圧化学蒸着(LPCVD)
- プラズマ強化化学蒸着(PECVD)
- 大気圧化学蒸着(APCVD)
- 金属有機化学蒸着(MOCVD)
- 超高真空化学蒸着(UHVCVD)
アジア太平洋地域のその他の地域
はじめに
アジア太平洋地域のその他の国々も、化学蒸着前駆体市場において重要な役割を果たしています。各国の産業の発展に伴い、化学蒸着技術の需要が増加しています。
前駆体タイプ別市場規模と予測(2022-2034年、百万米ドル/単位)
- 金属有機前駆体
- 無機前駆体
- 有機金属前駆体
- ハライド前駆体
- 水素化物前駆体
アプリケーション別市場規模と予測(2022-2034年、百万米ドル/単位)
- 半導体製造
- 太陽電池
- MEMS
- LED
- ディスプレイパネル
- 光学コーティング
蒸着技術別市場規模と予測(2022-2034年、百万
List of Tables
- 表1:2022-2034年の地域別グローバル化学気相成長前駆体市場規模と予測(10億米ドル)
- 表2:2022-2034年の前駆体タイプ別グローバル化学気相成長前駆体市場規模と予測(10億米ドル)
- 表3:2022-2034年のアプリケーション別グローバル化学気相成長前駆体市場規模と予測(10億米ドル)
- 表4:2022-2034年の堆積技術別グローバル化学気相成長前駆体市場規模と予測(10億米ドル)
- 表5:2022-2034年の国別北米化学気相成長前駆体市場規模と予測(10億米ドル)
- 表6:2022-2034年の前駆体タイプ別北米化学気相成長前駆体市場規模と予測(10億米ドル)
- 表7:2022-2034年のアプリケーション別北米化学気相成長前駆体市場規模と予測(10億米ドル)
- 表8:2022-2034年の堆積技術別北米化学気相成長前駆体市場規模と予測(10億米ドル)
- 表9:2022-2034年の前駆体タイプ別米国化学気相成長前駆体市場規模と予測(10億米ドル)
- 表10:2022-2034年のアプリケーション別米国化学気相成長前駆体市場規模と予測(10億米ドル)
- 表11:2022-2034年の堆積技術別米国化学気相成長前駆体市場規模と予測(10億米ドル)
- 表12:2022-2034年の前駆体タイプ別カナダ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表13:2022-2034年のアプリケーション別カナダ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表14:2022-2034年の堆積技術別カナダ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表15:2022-2034年の国別ヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表16:2022-2034年の前駆体タイプ別ヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表17:2022-2034年のアプリケーション別ヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表18:2022-2034年の堆積技術別ヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表19:2022-2034年の前駆体タイプ別英国化学気相成長前駆体市場規模と予測(10億米ドル)
- 表20:2022-2034年のアプリケーション別英国化学気相成長前駆体市場規模と予測(10億米ドル)
- 表21:2022-2034年の堆積技術別英国化学気相成長前駆体市場規模と予測(10億米ドル)
- 表22:2022-2034年の前駆体タイプ別ドイツ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表23:2022-2034年のアプリケーション別ドイツ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表24:2022-2034年の堆積技術別ドイツ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表25:2022-2034年の前駆体タイプ別フランス化学気相成長前駆体市場規模と予測(10億米ドル)
- 表26:2022-2034年のアプリケーション別フランス化学気相成長前駆体市場規模と予測(10億米ドル)
- 表27:2022-2034年の堆積技術別フランス化学気相成長前駆体市場規模と予測(10億米ドル)
- 表28:2022-2034年の前駆体タイプ別スペイン化学気相成長前駆体市場規模と予測(10億米ドル)
- 表29:2022-2034年のアプリケーション別スペイン化学気相成長前駆体市場規模と予測(10億米ドル)
- 表30:2022-2034年の堆積技術別スペイン化学気相成長前駆体市場規模と予測(10億米ドル)
- 表31:2022-2034年の前駆体タイプ別イタリア化学気相成長前駆体市場規模と予測(10億米ドル)
- 表32:2022-2034年のアプリケーション別イタリア化学気相成長前駆体市場規模と予測(10億米ドル)
- 表33:2022-2034年の堆積技術別イタリア化学気相成長前駆体市場規模と予測(10億米ドル)
- 表34:2022-2034年の前駆体タイプ別ロシア化学気相成長前駆体市場規模と予測(10億米ドル)
- 表35:2022-2034年のアプリケーション別ロシア化学気相成長前駆体市場規模と予測(10億米ドル)
- 表36:2022-2034年の堆積技術別ロシア化学気相成長前駆体市場規模と予測(10億米ドル)
- 表37:2022-2034年の前駆体タイプ別北欧化学気相成長前駆体市場規模と予測(10億米ドル)
- 表38:2022-2034年のアプリケーション別北欧化学気相成長前駆体市場規模と予測(10億米ドル)
- 表39:2022-2034年の堆積技術別北欧化学気相成長前駆体市場規模と予測(10億米ドル)
- 表40:2022-2034年の前駆体タイプ別ベネルクス化学気相成長前駆体市場規模と予測(10億米ドル)
- 表41:2022-2034年のアプリケーション別ベネルクス化学気相成長前駆体市場規模と予測(10億米ドル)
- 表42:2022-2034年の堆積技術別ベネルクス化学気相成長前駆体市場規模と予測(10億米ドル)
- 表43:2022-2034年の前駆体タイプ別その他のヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表44:2022-2034年のアプリケーション別その他のヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表45:2022-2034年の堆積技術別その他のヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表46:APAC化学蒸着前駆体市場の国別規模と予測 – 2022-2034(10億米ドル)
- 表47:APAC化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表48:APAC化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表49:APAC化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表50:中国化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表51:中国化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表52:中国化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表53:韓国化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表54:韓国化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表55:韓国化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表56:日本化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表57:日本化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表58:日本化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表59:インド化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表60:インド化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表61:インド化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表62:オーストラリア化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表63:オーストラリア化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表64:オーストラリア化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表65:台湾化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表66:台湾化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表67:台湾化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表68:東南アジア化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表69:東南アジア化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表70:東南アジア化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表71:アジア太平洋地域その他の化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表72:アジア太平洋地域その他の化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表73:アジア太平洋地域その他の化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表74:中東およびアフリカ化学蒸着前駆体市場の国別規模と予測 – 2022-2034(10億米ドル)
- 表75:中東およびアフリカ化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表76:中東およびアフリカ化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表77:中東およびアフリカ化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表78:UAE化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表79:UAE化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表80:UAE化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表81:トルコ化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表82:トルコ化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表83:トルコ化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表84:サウジアラビア化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表85:サウジアラビア化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表86:サウジアラビア化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表87:南アフリカ化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表88:南アフリカ化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表89:南アフリカ化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表90:エジプト化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表91:エジプト化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表92:エジプト化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表93:ナイジェリア化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表94:ナイジェリア化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表95:ナイジェリア化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表96:MEAその他の化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表97:MEAその他の化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表98:MEAその他の化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表99:LATAM化学蒸着前駆体市場の規模と予測(国別) – 2022-2034年(10億米ドル)
- 表100:LATAM化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表101:LATAM化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表102:LATAM化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表103:ブラジル化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表104:ブラジル化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表105:ブラジル化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表106:メキシコ化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表107:メキシコ化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表108:メキシコ化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表109:アルゼンチン化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表110:アルゼンチン化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表111:アルゼンチン化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表112:チリ化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表113:チリ化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表114:チリ化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表115:コロンビア化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表116:コロンビア化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表117:コロンビア化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表118:LATAMその他の化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表119:LATAMその他の化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表120:LATAMその他の化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表1:2022-2034年の地域別グローバル化学気相成長前駆体市場規模と予測(10億米ドル)
- 表2:2022-2034年の前駆体タイプ別グローバル化学気相成長前駆体市場規模と予測(10億米ドル)
- 表3:2022-2034年のアプリケーション別グローバル化学気相成長前駆体市場規模と予測(10億米ドル)
- 表4:2022-2034年の堆積技術別グローバル化学気相成長前駆体市場規模と予測(10億米ドル)
- 表5:2022-2034年の国別北米化学気相成長前駆体市場規模と予測(10億米ドル)
- 表6:2022-2034年の前駆体タイプ別北米化学気相成長前駆体市場規模と予測(10億米ドル)
- 表7:2022-2034年のアプリケーション別北米化学気相成長前駆体市場規模と予測(10億米ドル)
- 表8:2022-2034年の堆積技術別北米化学気相成長前駆体市場規模と予測(10億米ドル)
- 表9:2022-2034年の前駆体タイプ別米国化学気相成長前駆体市場規模と予測(10億米ドル)
- 表10:2022-2034年のアプリケーション別米国化学気相成長前駆体市場規模と予測(10億米ドル)
- 表11:2022-2034年の堆積技術別米国化学気相成長前駆体市場規模と予測(10億米ドル)
- 表12:2022-2034年の前駆体タイプ別カナダ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表13:2022-2034年のアプリケーション別カナダ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表14:2022-2034年の堆積技術別カナダ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表15:2022-2034年の国別ヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表16:2022-2034年の前駆体タイプ別ヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表17:2022-2034年のアプリケーション別ヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表18:2022-2034年の堆積技術別ヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表19:2022-2034年の前駆体タイプ別英国化学気相成長前駆体市場規模と予測(10億米ドル)
- 表20:2022-2034年のアプリケーション別英国化学気相成長前駆体市場規模と予測(10億米ドル)
- 表21:2022-2034年の堆積技術別英国化学気相成長前駆体市場規模と予測(10億米ドル)
- 表22:2022-2034年の前駆体タイプ別ドイツ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表23:2022-2034年のアプリケーション別ドイツ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表24:2022-2034年の堆積技術別ドイツ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表25:2022-2034年の前駆体タイプ別フランス化学気相成長前駆体市場規模と予測(10億米ドル)
- 表26:2022-2034年のアプリケーション別フランス化学気相成長前駆体市場規模と予測(10億米ドル)
- 表27:2022-2034年の堆積技術別フランス化学気相成長前駆体市場規模と予測(10億米ドル)
- 表28:2022-2034年の前駆体タイプ別スペイン化学気相成長前駆体市場規模と予測(10億米ドル)
- 表29:2022-2034年のアプリケーション別スペイン化学気相成長前駆体市場規模と予測(10億米ドル)
- 表30:2022-2034年の堆積技術別スペイン化学気相成長前駆体市場規模と予測(10億米ドル)
- 表31:2022-2034年の前駆体タイプ別イタリア化学気相成長前駆体市場規模と予測(10億米ドル)
- 表32:2022-2034年のアプリケーション別イタリア化学気相成長前駆体市場規模と予測(10億米ドル)
- 表33:2022-2034年の堆積技術別イタリア化学気相成長前駆体市場規模と予測(10億米ドル)
- 表34:2022-2034年の前駆体タイプ別ロシア化学気相成長前駆体市場規模と予測(10億米ドル)
- 表35:2022-2034年のアプリケーション別ロシア化学気相成長前駆体市場規模と予測(10億米ドル)
- 表36:2022-2034年の堆積技術別ロシア化学気相成長前駆体市場規模と予測(10億米ドル)
- 表37:2022-2034年の前駆体タイプ別北欧化学気相成長前駆体市場規模と予測(10億米ドル)
- 表38:2022-2034年のアプリケーション別北欧化学気相成長前駆体市場規模と予測(10億米ドル)
- 表39:2022-2034年の堆積技術別北欧化学気相成長前駆体市場規模と予測(10億米ドル)
- 表40:2022-2034年の前駆体タイプ別ベネルクス化学気相成長前駆体市場規模と予測(10億米ドル)
- 表41:2022-2034年のアプリケーション別ベネルクス化学気相成長前駆体市場規模と予測(10億米ドル)
- 表42:2022-2034年の堆積技術別ベネルクス化学気相成長前駆体市場規模と予測(10億米ドル)
- 表43:2022-2034年の前駆体タイプ別その他のヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表44:2022-2034年のアプリケーション別その他のヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表45:2022-2034年の堆積技術別その他のヨーロッパ化学気相成長前駆体市場規模と予測(10億米ドル)
- 表46:APAC化学蒸着前駆体市場の国別規模と予測 – 2022-2034(10億米ドル)
- 表47:APAC化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表48:APAC化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表49:APAC化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表50:中国化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表51:中国化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表52:中国化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表53:韓国化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表54:韓国化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表55:韓国化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表56:日本化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表57:日本化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表58:日本化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表59:インド化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表60:インド化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表61:インド化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表62:オーストラリア化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表63:オーストラリア化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表64:オーストラリア化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表65:台湾化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表66:台湾化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表67:台湾化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表68:東南アジア化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表69:東南アジア化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表70:東南アジア化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表71:アジア太平洋地域その他の化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表72:アジア太平洋地域その他の化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表73:アジア太平洋地域その他の化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表74:中東およびアフリカ化学蒸着前駆体市場の国別規模と予測 – 2022-2034(10億米ドル)
- 表75:中東およびアフリカ化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表76:中東およびアフリカ化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表77:中東およびアフリカ化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表78:UAE化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表79:UAE化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表80:UAE化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表81:トルコ化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表82:トルコ化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表83:トルコ化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表84:サウジアラビア化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表85:サウジアラビア化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表86:サウジアラビア化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表87:南アフリカ化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表88:南アフリカ化学蒸着前駆体市場の用途別規模と予測 – 2022-2034(10億米ドル)
- 表89:南アフリカ化学蒸着前駆体市場の蒸着技術別規模と予測 – 2022-2034(10億米ドル)
- 表90:エジプト化学蒸着前駆体市場の前駆体タイプ別規模と予測 – 2022-2034(10億米ドル)
- 表91:エジプト化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表92:エジプト化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表93:ナイジェリア化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表94:ナイジェリア化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表95:ナイジェリア化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表96:MEAその他の化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表97:MEAその他の化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表98:MEAその他の化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表99:LATAM化学蒸着前駆体市場の規模と予測(国別) – 2022-2034年(10億米ドル)
- 表100:LATAM化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表101:LATAM化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表102:LATAM化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表103:ブラジル化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表104:ブラジル化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表105:ブラジル化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表106:メキシコ化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表107:メキシコ化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表108:メキシコ化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表109:アルゼンチン化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表110:アルゼンチン化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表111:アルゼンチン化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表112:チリ化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表113:チリ化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表114:チリ化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表115:コロンビア化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表116:コロンビア化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表117:コロンビア化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
- 表118:LATAMその他の化学蒸着前駆体市場の規模と予測(前駆体タイプ別) – 2022-2034年(10億米ドル)
- 表119:LATAMその他の化学蒸着前駆体市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表120:LATAMその他の化学蒸着前駆体市場の規模と予測(蒸着技術別) – 2022-2034年(10億米ドル)
*** 本調査レポートに関するお問い合わせ ***