低k誘電体化学市場の規模、シェアおよびトレンド分析レポート(化学タイプ別:有機シリケートガラスベースの低k誘電体化学、ポーラス低k誘電体化学、炭素ドープ酸化物低k誘電体化学、スピンオン誘電体化学、用途別:ロジックデバイス、メモリデバイス、RFデバイス、パワー半導体デバイス、エンドユーザー別:半導体ファウンドリ、集積デバイスメーカー、アウトソーシング半導体組立およびテストプロバイダー、その他、技術ノード別:7nm以上、7nm未満、5nm以下、3nm以下、地域別:北米、ヨーロッパ、APAC、中東およびアフリカ、LATAM)、予測、2026-2034
*** 本調査レポートに関するお問い合わせ ***
低k誘電体化学市場の規模、シェア、成長予測(2034年)
産業別
– 航空宇宙および防衛
– 空港運営
– 航空
– 通信、ナビゲーション、監視
– 防衛
– 海軍、海洋および港湾技術
– 宇宙技術
– 無人システム
– 農業
– 農業および農業機械
– 農業技術
– 動物栄養
– 作物保護
– 肥料
– 種子および種子技術
– 自動車および輸送
– 自動車プロセス
– 自動車サービス
– 自動車技術
– 自動運転車
– シャーシおよびボディ
– 電気自動車
– パワートレイン
– 鉄道
– 輸送および物流
– BFSI(銀行、金融サービス、保険)
– 化学および材料
– 接着剤およびシーラント
– 高度な材料
– バイオベースの化学物質
– コモディティ化学物質
– ガラス、セラミックスおよび繊維
– 工業ガス
– 金属および鉱物
– 塗料およびコーティング
– プラスチック、ポリマー、エラストマー
– 特殊化学物質
– 水および廃水処理
– 消費財
– 衣料品、靴およびアクセサリー
– 家電
– ベビーケア
– 美容およびパーソナルケア
– ゲーミング
– ホームプロダクツおよびユーティリティ
– 小売
– スポーツおよびフィットネス
– 旅行および観光
– エネルギーおよび電力
– バッテリー
– バイオ燃料
– 環境
– 海洋
– 採掘サービス
– 石油およびガス
– 電力機器
– 発電
– 再生可能エネルギー
– ワイヤーおよびケーブル
– 食品および飲料
– 飲料製品
– 食品成分および添加物
– 食品加工および加工食品
– 食品製品
– 食品サプリメント
– ヘルスケア
– 動物健康
– バイオテクノロジー
– ヘルスケアIT
– ヘルスケアサービス
– 医療機器
– 医薬品
– 情報および技術
– 人工知能
– データセンター
– フィンテック
– ITハードウェア
– ITソフトウェア
– メディアおよびエンターテイメント
– ソフトウェアおよびサービス
– テクノロジー
– テレコム
– 機械および設備
– 自動化
– 建設およびエンジニアリング
– 電気機器およびサービス
– 工業機器
– 工業製品
– 機械
– 製造サービス
– 冷却機器
– パッケージング
– 高度なパッケージング
– パッケージング機械
– パッケージング製品
– パッケージング用品
– パッケージング技術
– 印刷およびラベリング
– プロフェッショナルおよび商業サービス
– 商業サービス
– 消費者およびB2Cサービス
– プロフェッショナルサービス
– 不動産および建設
– 建設
– 建設機器
– 建設材料
– 不動産
– 半導体および電子機器
– 電子部品
– 集積回路(IC)
– 半導体部品
– 半導体ファウンドリー
カスタマイズ市場調査、シンジケート市場調査レポート、取引および法務インテリジェンスアドバイザリー
データインサイト、プレスリリース、ケーススタディ、統計、ブログ、記事
低k誘電体化学市場の規模と成長分析
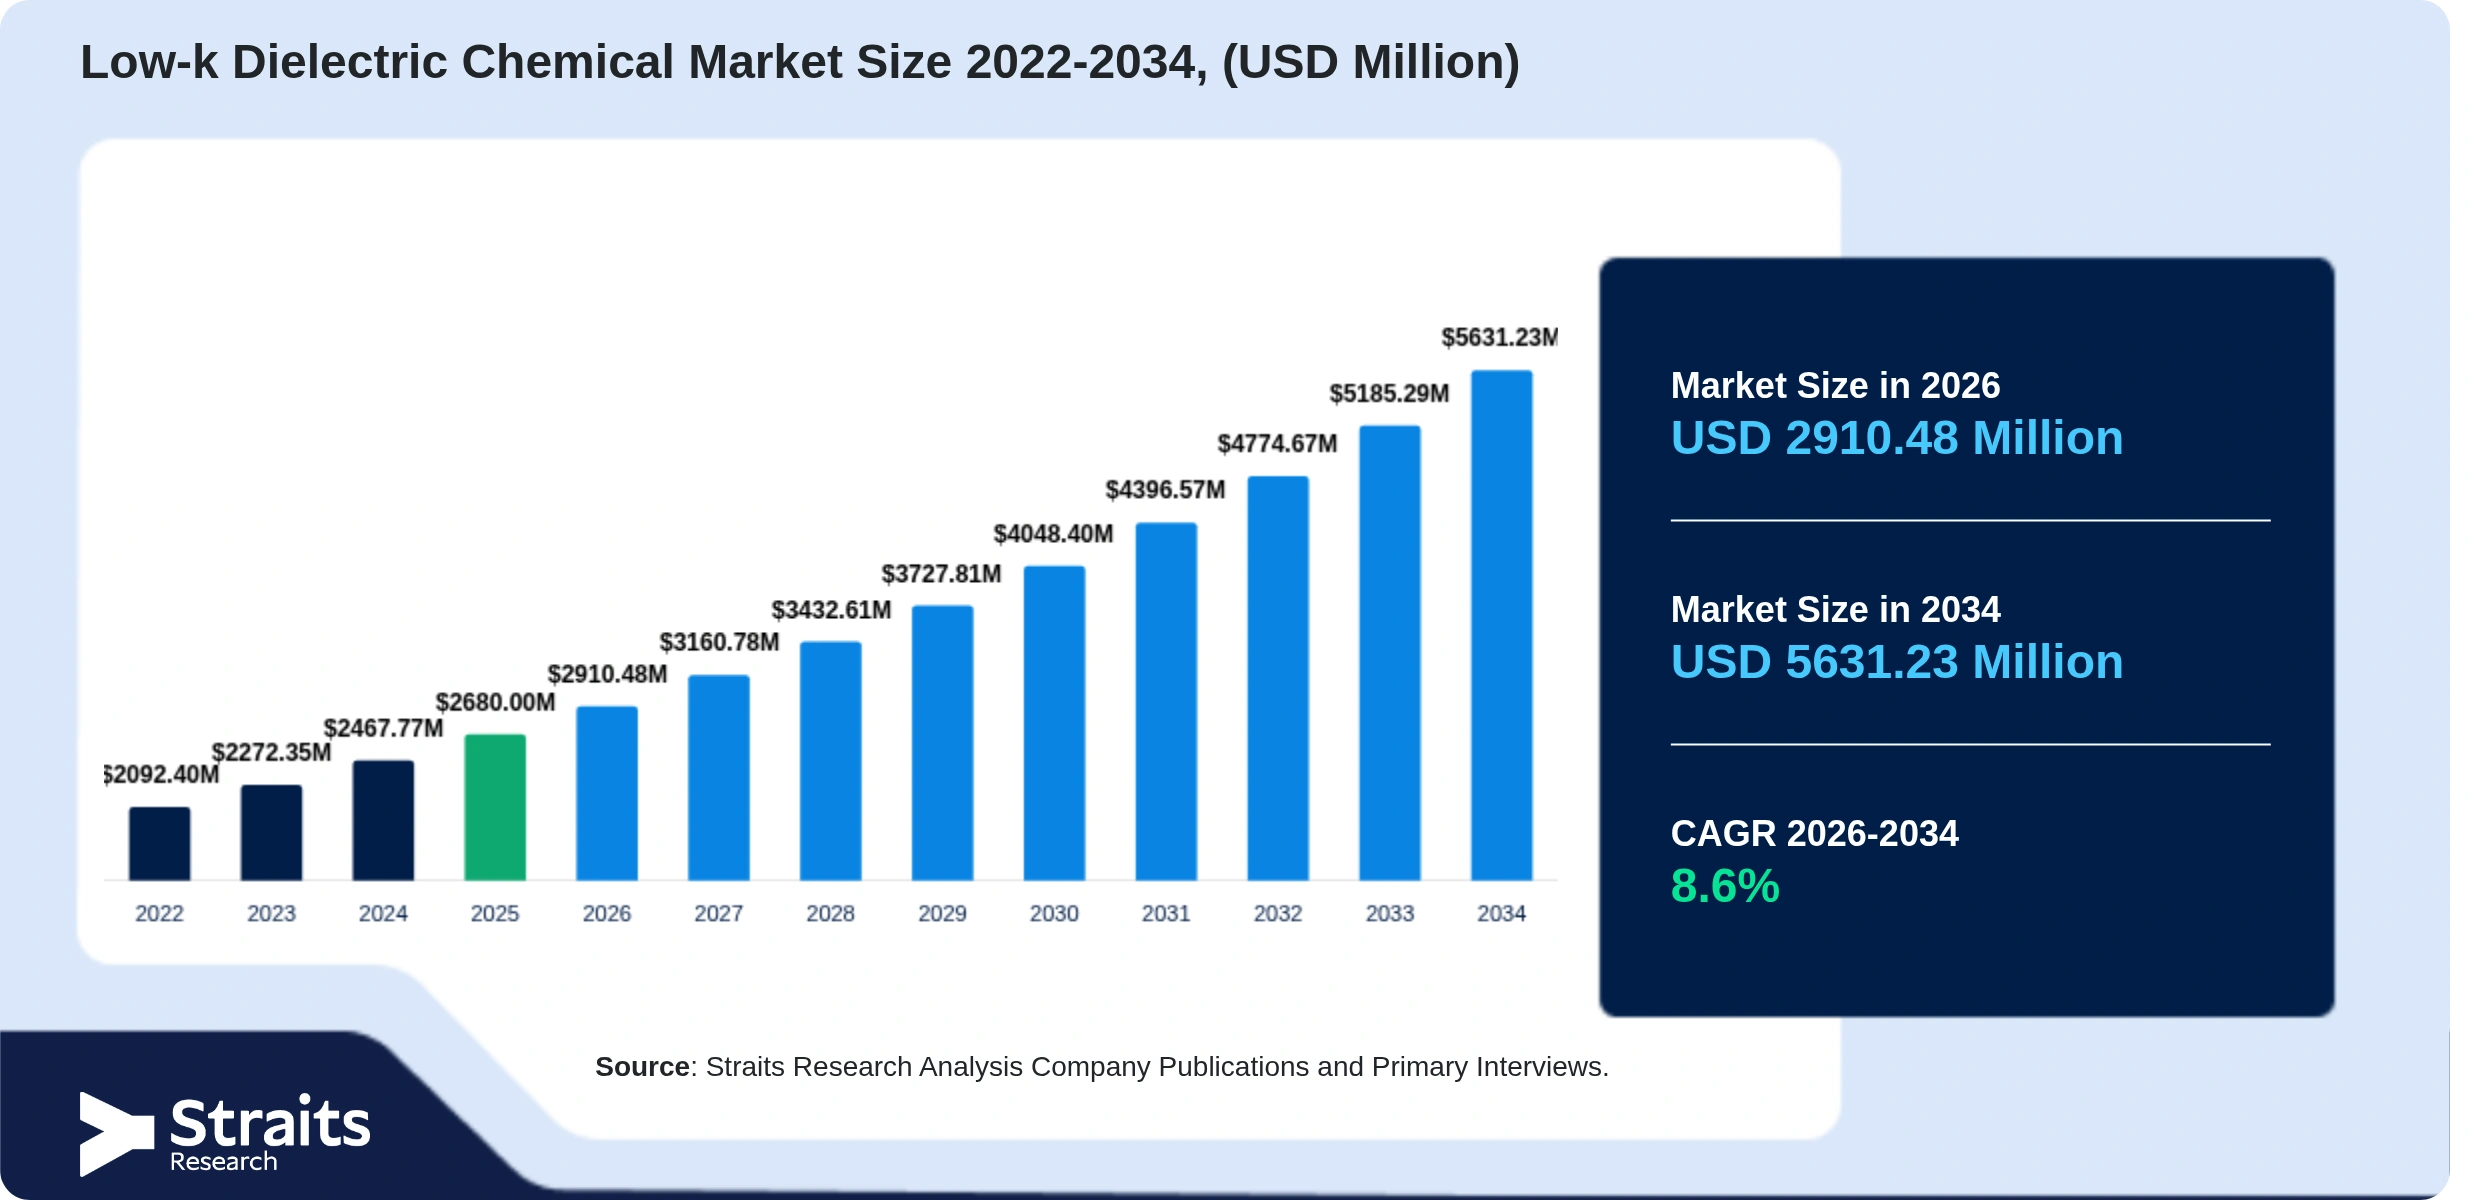
2025年のグローバルな低k誘電体化学市場の規模は26億8000万米ドルと評価され、2026年には29億1048万米ドル、2034年には56億3123万米ドルに成長する見込みで、2026年から2034年の予測期間中、年平均成長率(CAGR)は8.6%となる見込みです。アジア太平洋地域は2025年に70.2%の市場シェアを持ち、低k誘電体化学市場を支配しています。
低k誘電体化学は、半導体製造において金属間接間の静電容量を減少させ、集積回路の信号速度を向上させ、電力消費を低下させるために使用される特殊な絶縁材料です。これらの材料は、先進的なオルガノシリケートガラス(OSG)、多孔質シリカ、およびその他の低k化合物を使用して、高性能な半導体デバイスおよび高度なチップ製造をサポートするように配合されています。
低k誘電体化学の市場需要は、先進的な半導体への需要の増加、AI、5G、および高性能コンピューティング技術の採用の増加、半導体製造施設への投資の増加によって推進されています。半導体プロセスノードの進展とチップ生産能力の拡大も、低k誘電体化学市場の成長に寄与しています。
低k誘電体化学市場のトレンド
1. 高度なロジックノード向けの超低k誘電体材料の採用の増加
半導体製造業者は、トランジスタ密度の高い小型化された幾何学に移行するにつれて、超低k誘電体材料の採用を増やしています。TSMCの2nmプロセステクノロジーが2025年に量産に入ることで、先進的なチップにおける接続間の静電容量と信号遅延を減少させるために、超低k誘電体材料の必要性が高まっています。この移行は、機械的安定性とプロセス信頼性を維持しながら、低い誘電率を持つ誘電体材料の開発を促進しています。
2. プラズマ耐性の低k誘電体化学の開発の増加
低k誘電体化学の供給業者は、半導体製造がより攻撃的なプラズマエッチングおよびクリーニングプロセスに移行するにつれて、プラズマ耐性のある配合を開発しています。プラズマ耐性の向上は、材料の完全性を改善し、誘電体の損傷を減少させ、先進的な製造中のデバイス性能の一貫性をサポートします。Applied Materialsは、次世代半導体製造のためのプラズマ互換の誘電体統合をサポートするプロセステクノロジーの開発を続けています。この移行は、先進的なプロセスノード向けの耐久性のある低k誘電体化学の革新を加速しています。
低k誘電体化学市場の投資および資金調達分析
1. 低k誘電体化学市場は、先進的な半導体ノードへの移行、AIおよび高性能コンピューティングチップの採用の増加、高性能な接続材料への需要の高まりによって推進される持続的な投資活動が見込まれています。投資家は、生産能力を拡大し、超低k誘電体材料を開発し、デバイス性能を向上させ、電力消費を削減し、次世代半導体製造をサポートするための研究開発能力を強化する企業に焦点を当てています。
2. 2025年から2026年の低k誘電体化学市場における主要な投資および資金調達活動
– 日本投資公社(JIC):60億米ドル
2026年5月、日本投資公社は約60億ドルでJSRを買収し、戦略的投資を継続しました。この投資は、次世代半導体製造のための高度な誘電体、フォトレジスト、およびリソグラフィ材料の開発を支援するJSRの半導体材料ポートフォリオを強化します。
– エンテグリス:7億ドル
2025年8月、エンテグリスは米国の製造拠点を拡大し、イリノイ州に新しい技術センターを設立するために7億ドルの投資を発表しました。この投資は、研究開発、高度な半導体材料の生産、および特殊化学物質、堆積材料、CMP消耗品、浄化技術全体の革新を支援します。
低k誘電体化学市場のダイナミクス
市場ドライバー
1. 先進的な接続アーキテクチャの採用の増加および半導体製造におけるEUVリソグラフィの採用の増加が市場を推進
3D ICおよび先進的な接続アーキテクチャの採用が進む中、低k誘電体化学への需要が高まっています。チップメーカーがチップレットベースの設計や異種統合を拡大するにつれて、先進的な誘電体材料の必要性が高まっています。SEMIによると、グローバルな高度なパッケージング能力は2028年までに年間8%以上成長する見込みで、低k誘電体材料の消費を支えています。AIアクセラレーターや高帯域幅メモリ(HBM)パッケージは、3Dスタッキングにますます依存しており、先進的な誘電体配合への需要をさらに強化しています。
EUVリソグラフィの採用が進む中、5nm、3nm、さらに小さなプロセスノードでの先進的な半導体製造を支える低k誘電体化学への需要が加速しています。デバイスの複雑さが増す中で、高いプラズマ耐性と低い欠陥率を持つ材料の必要性も高まっています。台湾半導体製造会社などの主要なファウンドリーは、AIプロセッサーや先進的なスマートフォンチップを製造するためにEUVリソグラフィを使用しており、正確なパターン形成と製造収率の向上のために特化した低k誘電体化学の採用が増加しています。
市場制約
1. 低k材料の湿気感受性および機械的信頼性が市場の拡大を制約
低k誘電体材料は本質的に多孔質で機械的に弱く、半導体製造およびパッケージング中に湿気吸収、亀裂、剥離に対して脆弱です。これらの問題は材料の信頼性を低下させ、特に先進的なプロセスノードにおいてデバイスの故障リスクを増加させます。製造業者は追加のプロセス制御や保護手段を採用する必要があり、これが生産の複雑さとコストを増加させます。その結果、長期的な信頼性に対する懸念が、半導体製造全体での先進的な低k誘電体化学の採用を遅らせています。
厳格な環境および化学安全規制が、低k誘電体化学の配合における特定の溶剤、前駆体、危険物質の使用を制限しています。進化する排出、廃棄物処理、職場の安全基準に準拠するための製造コストが増加し、製品開発のタイムラインが延びます。化学供給業者は、性能を損なうことなく規制要件を満たすために製品を継続的に再配合する必要があります。これらの課題が製品の商業化を遅らせ、低k誘電体化学市場の成長を制約しています。
市場機会
1. 高度なOSATの拡張および次世代低欠陥誘電体化学が市場プレーヤーに成長機会を提供
高度なOSAT施設の拡張が、低k誘電体化学の製造業者、半導体材料供給者、パッケージングサービス提供者に大きな機会を創出しています。2026年には、主要なOSATプロバイダーであるAmkor Technologyが、AIおよび高性能コンピューティングの需要を支えるためにアリゾナ州の高度なパッケージングキャンパスを拡張しました。OSATの能力が増加するにつれて、先進的なパッケージングに使用される高性能な低k誘電体化学の需要が増加することが期待されます。
次世代の低欠陥誘電体化学の開発が、特殊化学物質の製造業者、半導体材料供給者、および統合デバイス製造業者に機会を創出しています。信越化学は、次世代のロジックおよびメモリデバイスをサポートするために、高度な半導体材料ポートフォリオを拡張しています。半導体の幾何学が縮小し続ける中で、低欠陥誘電体化学の需要が加速することが期待されています。
市場の課題
1. 超低kプロセス統合および多材料スタック統合の課題が市場の成長を妨げる
超低誘電率をプロセス統合要件とバランスさせることは、低k誘電体化学の製造業者にとって大きな課題です。国際デバイスおよびシステムのロードマップ(IRDS)によれば、将来の2nm未満の半導体技術には、機械的強度とプロセス互換性を維持しつつ、静電容量を低下させる誘電体材料が必要です。両方の特性を同時に達成することは、材料の開発の複雑さを増し、認証サイクルを延ばし、次世代低k誘電体化学の商業化を遅らせます。
多材料半導体スタックの使用が増えることで、統合の複雑さが増し、低k誘電体化学の供給業者にとっての課題が生じます。熱膨張、接着性、化学的互換性の違いが欠陥のリスクを高め、製造収率を低下させます。例えば、インテル社は、RibbonFETおよびPowerVia技術に対して広範な材料最適化を必要としており、プロセス開発のタイムラインが延長され、先進的な低k誘電体化学の採用が遅れています。
低k誘電体化学市場のセグメンテーション分析
化学タイプ別
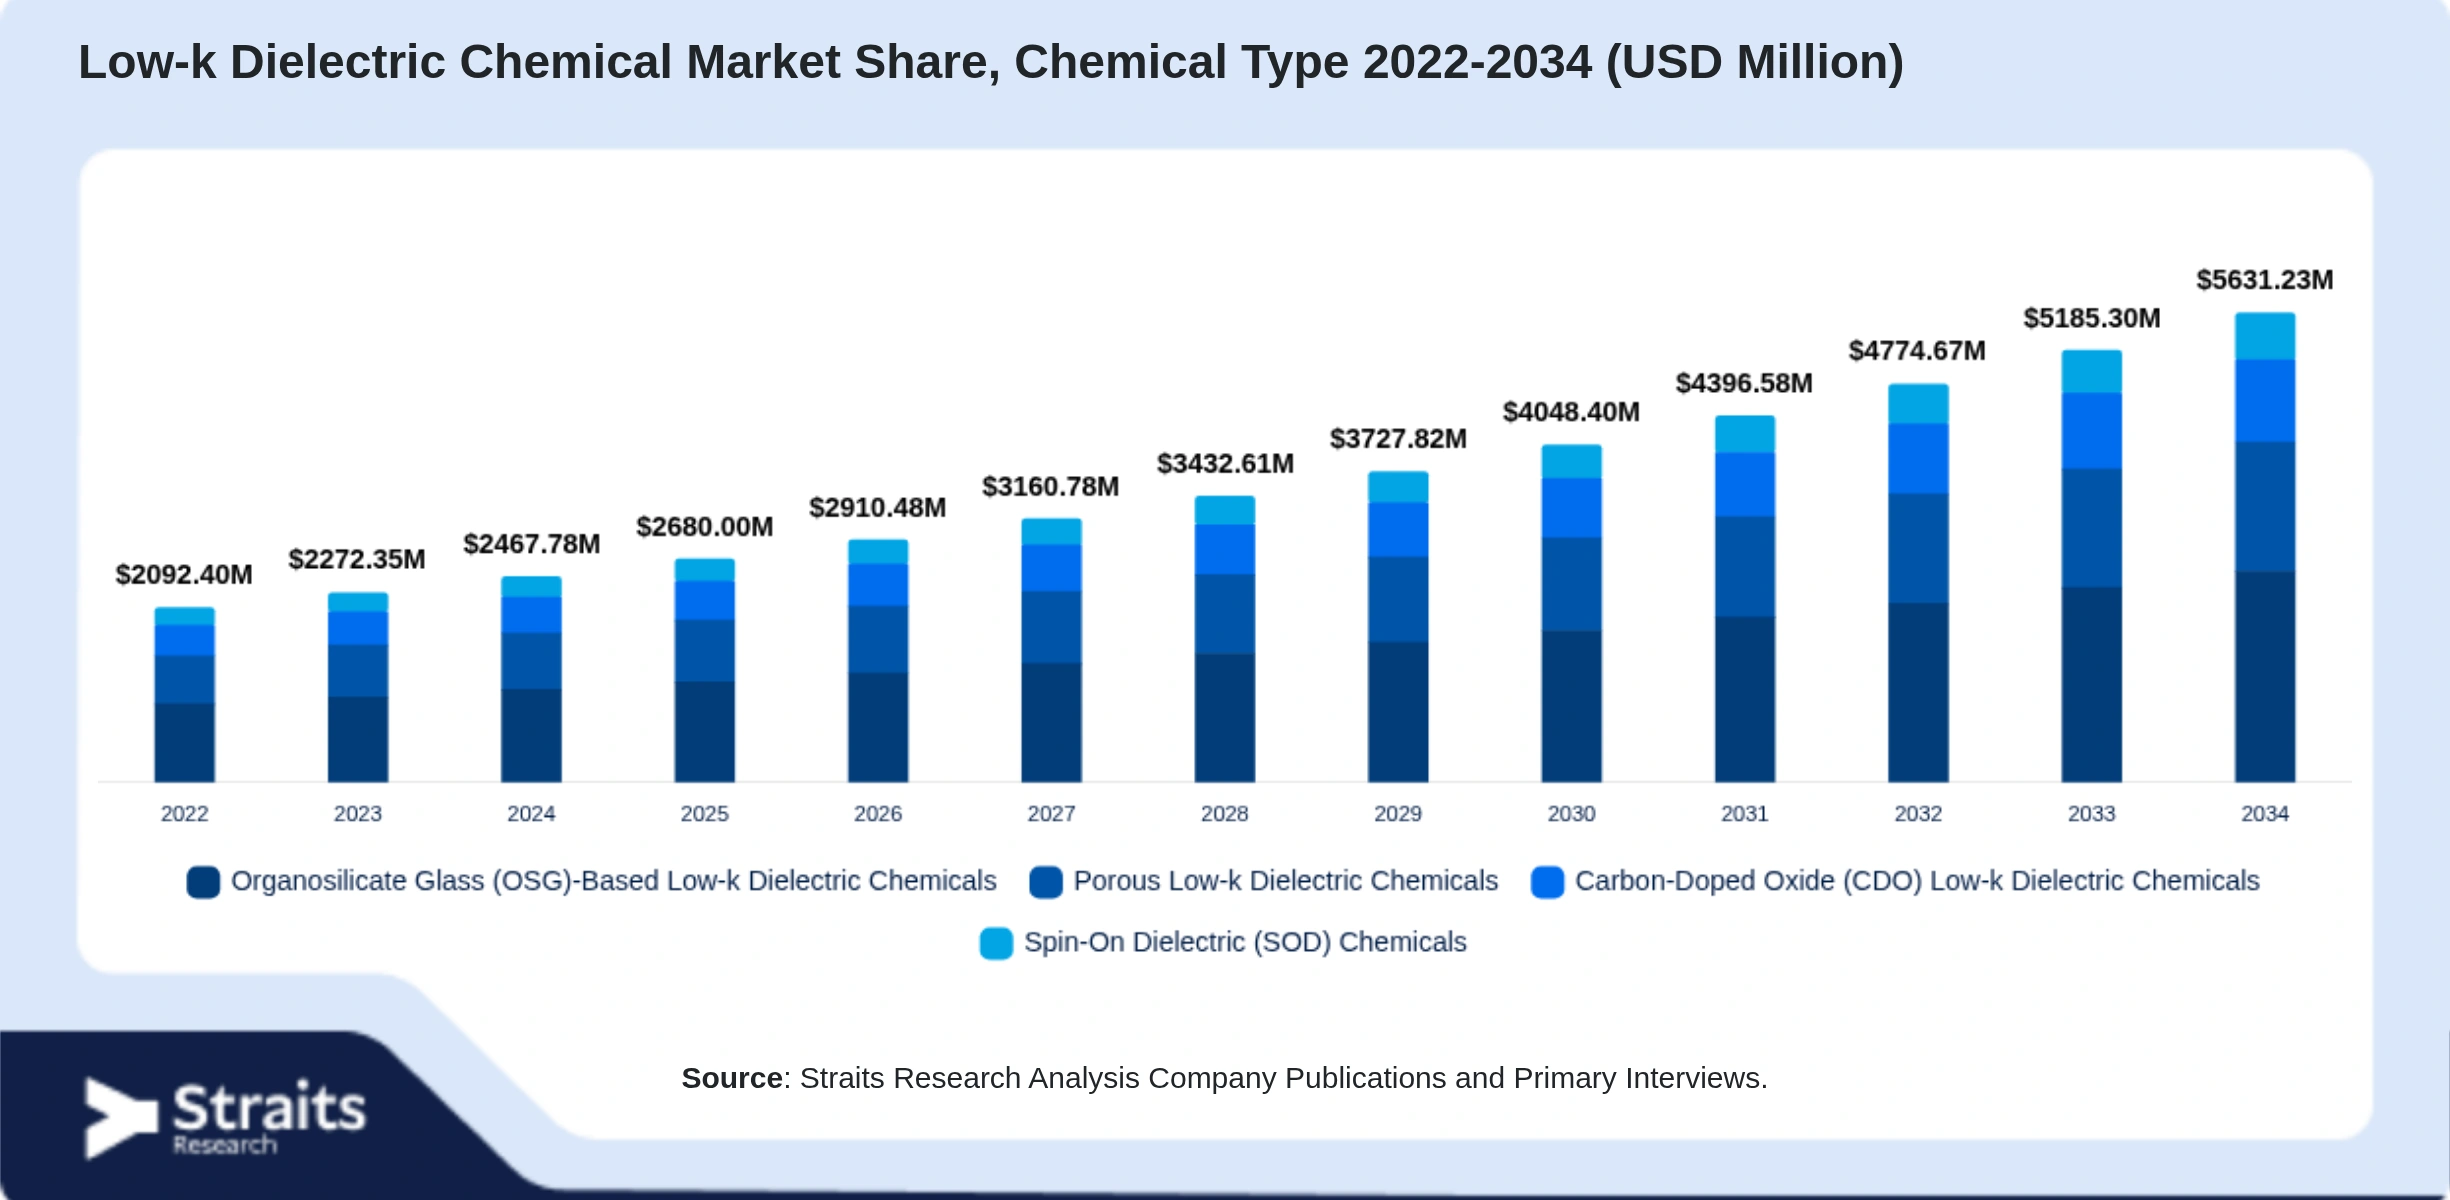
オルガノシリケートガラス(OSG)ベースの低k誘電体化学は、2025年に47.8%のシェアを占め、低寄生静電容量と信号の完全性を必要とする先進的なロジックおよびメモリデバイスでの広範な採用によって支配されています。OSG材料は、低い誘電率、機械的強度、プロセス互換性の最適なバランスを提供します。先進的な技術ノードへの移行が進む中で、このセグメントのリーダーシップが強化されています。
多孔質低k誘電体化学セグメントは、5nm未満の半導体製造における超低誘電材料への需要の増加により、予測期間中に11.4%のCAGRで成長する見込みです。RC遅延を減少させ、高速デバイス性能を向上させる能力が、AIプロセッサ、ハイパフォーマンスコンピューティング、次世代メモリデバイスでの採用を加速させています。
アプリケーション別
アプリケーション別では、ロジックデバイスセグメントが2025年に54.6%のシェアを占めており、RC遅延を最小限に抑え、信号の完全性を改善するために低k誘電体材料を必要とする多層銅間接の広範な使用によるものです。プロセッサ、AIアクセラレーター、ネットワーキングチップ、アプリケーション固有集積回路の生産が増加しており、 substantial demandが続いています。高度なロジック製造能力の拡大が市場成長をさらに強化しています。
メモリデバイスセグメントは、AIサーバ、データセンター、および高性能コンピューティングアプリケーション向けのDRAM、NANDフラッシュ、および高帯域幅メモリ(HBM)の生産増加により、予測期間中に11.9%のCAGRを記録する見込みです。プロセスの幾何学の縮小と間接密度の増加が、先進的な低k誘電体化学の採用を加速させています。
エンドユーザー別
エンドユーザー別では、半導体ファウンドリーセグメントが2025年に51.6%のシェアを占めており、ファブレスチップメーカー向けの先進的なロジック半導体の
*** 本調査レポートに関するお問い合わせ ***