細胞および遺伝子治療製造QC市場の規模、シェアおよびトレンド分析レポート:治療タイプ別(細胞治療、遺伝子治療)、スケール別(商業前/研究開発製造、商業規模製造)、モード別(契約製造、社内製造)、ワークフロー別(細胞処理、細胞バンキング、充填および仕上げ作業)、プロセス別(上流プロセス、下流プロセス)、エンドユーザー別(製薬会社、バイオ医薬品/バイオテクノロジー会社)、技術タイプ別(蛍光活性化細胞選別)、地域別(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、ラテンアメリカ)、予測、2026-2034年
| 世界の細胞・遺伝子治療製造QC市場は、2024年に22億4000万米ドルと評価され、2025年には27億9000万米ドル、2033年には174億4000万米ドルに成長すると予測されています。この期間中の年平均成長率は25.7%で、細胞・遺伝子治療(CGT)のパイプラインの増加や先進治療医薬品分野への投資増加、CAR-T細胞治療の試験件数の増加が市場成長を後押ししています。また、CGT製品の規制要件がQCサービスの需要を高めており、治療開発者の増加はアウトソーシングや自動化、AI導入を促進しています。 次世代シーケンシング(NGS)や多属性法(MAM)、バイオセーフティ試験への投資がQCの未来を形成しており、業界の生産拡大により市場は成長を続けています。北米は遺伝子治療において主導的地位を占め、ヨーロッパも強い存在感を示しています。 QC業務のアウトソーシングはCGT製造の効率化に重要であり、AIを活用したリアルタイム分析がQCの変革を促進しています。投資の増加はQCインフラや技術の進歩を促し、厳しい規制要件が企業にコンプライアンスを求めています。しかし、スキルギャップや労働力不足が市場成長を抑制する要因となっています。 CGT製品のパイプラインの成長はQC試験の需要を高めており、2023年から2024年にかけて、遺伝子治療の臨床研究が増加しています。北米の市場シェアは38.6%で、アジア太平洋地域は26.3%の成長が予測されています。この地域では、政府や民間団体の投資が細胞治療や遺伝子治療の導入を加速させています。 国ごとの洞察では、アメリカが強力な規制と投資によって市場を主導し、カナダやドイツ、フランス、英国、中国もそれぞれの特性を生かして成長しています。特に中国では臨床試験の増加が顕著で、CAR-T細胞療法が注目されています。 市場は細胞療法と遺伝子治療に区分され、遺伝子治療分野が最も高い成長率を見込まれています。プレコマーシャル/研究開発製造が主流で、受託製造も急増しています。技術面では、ポリメラーゼ連鎖反応(PCR)が市場を支配しており、正確な定量に対するニーズが高まっています。 市場の主要企業は戦略的提携や買収などを通じて競争力を強化しており、新興プレーヤーとしてソルビアスが注目されています。全体として、細胞・遺伝子治療製造QC市場は厳格な規制やAI導入、QCインフラへの投資の増加により、今後も大きな成長が期待されています。 |
*** 本調査レポートに関するお問い合わせ ***
細胞および遺伝子治療製造QC市場のサイズ、シェア、成長予測(2034年まで)
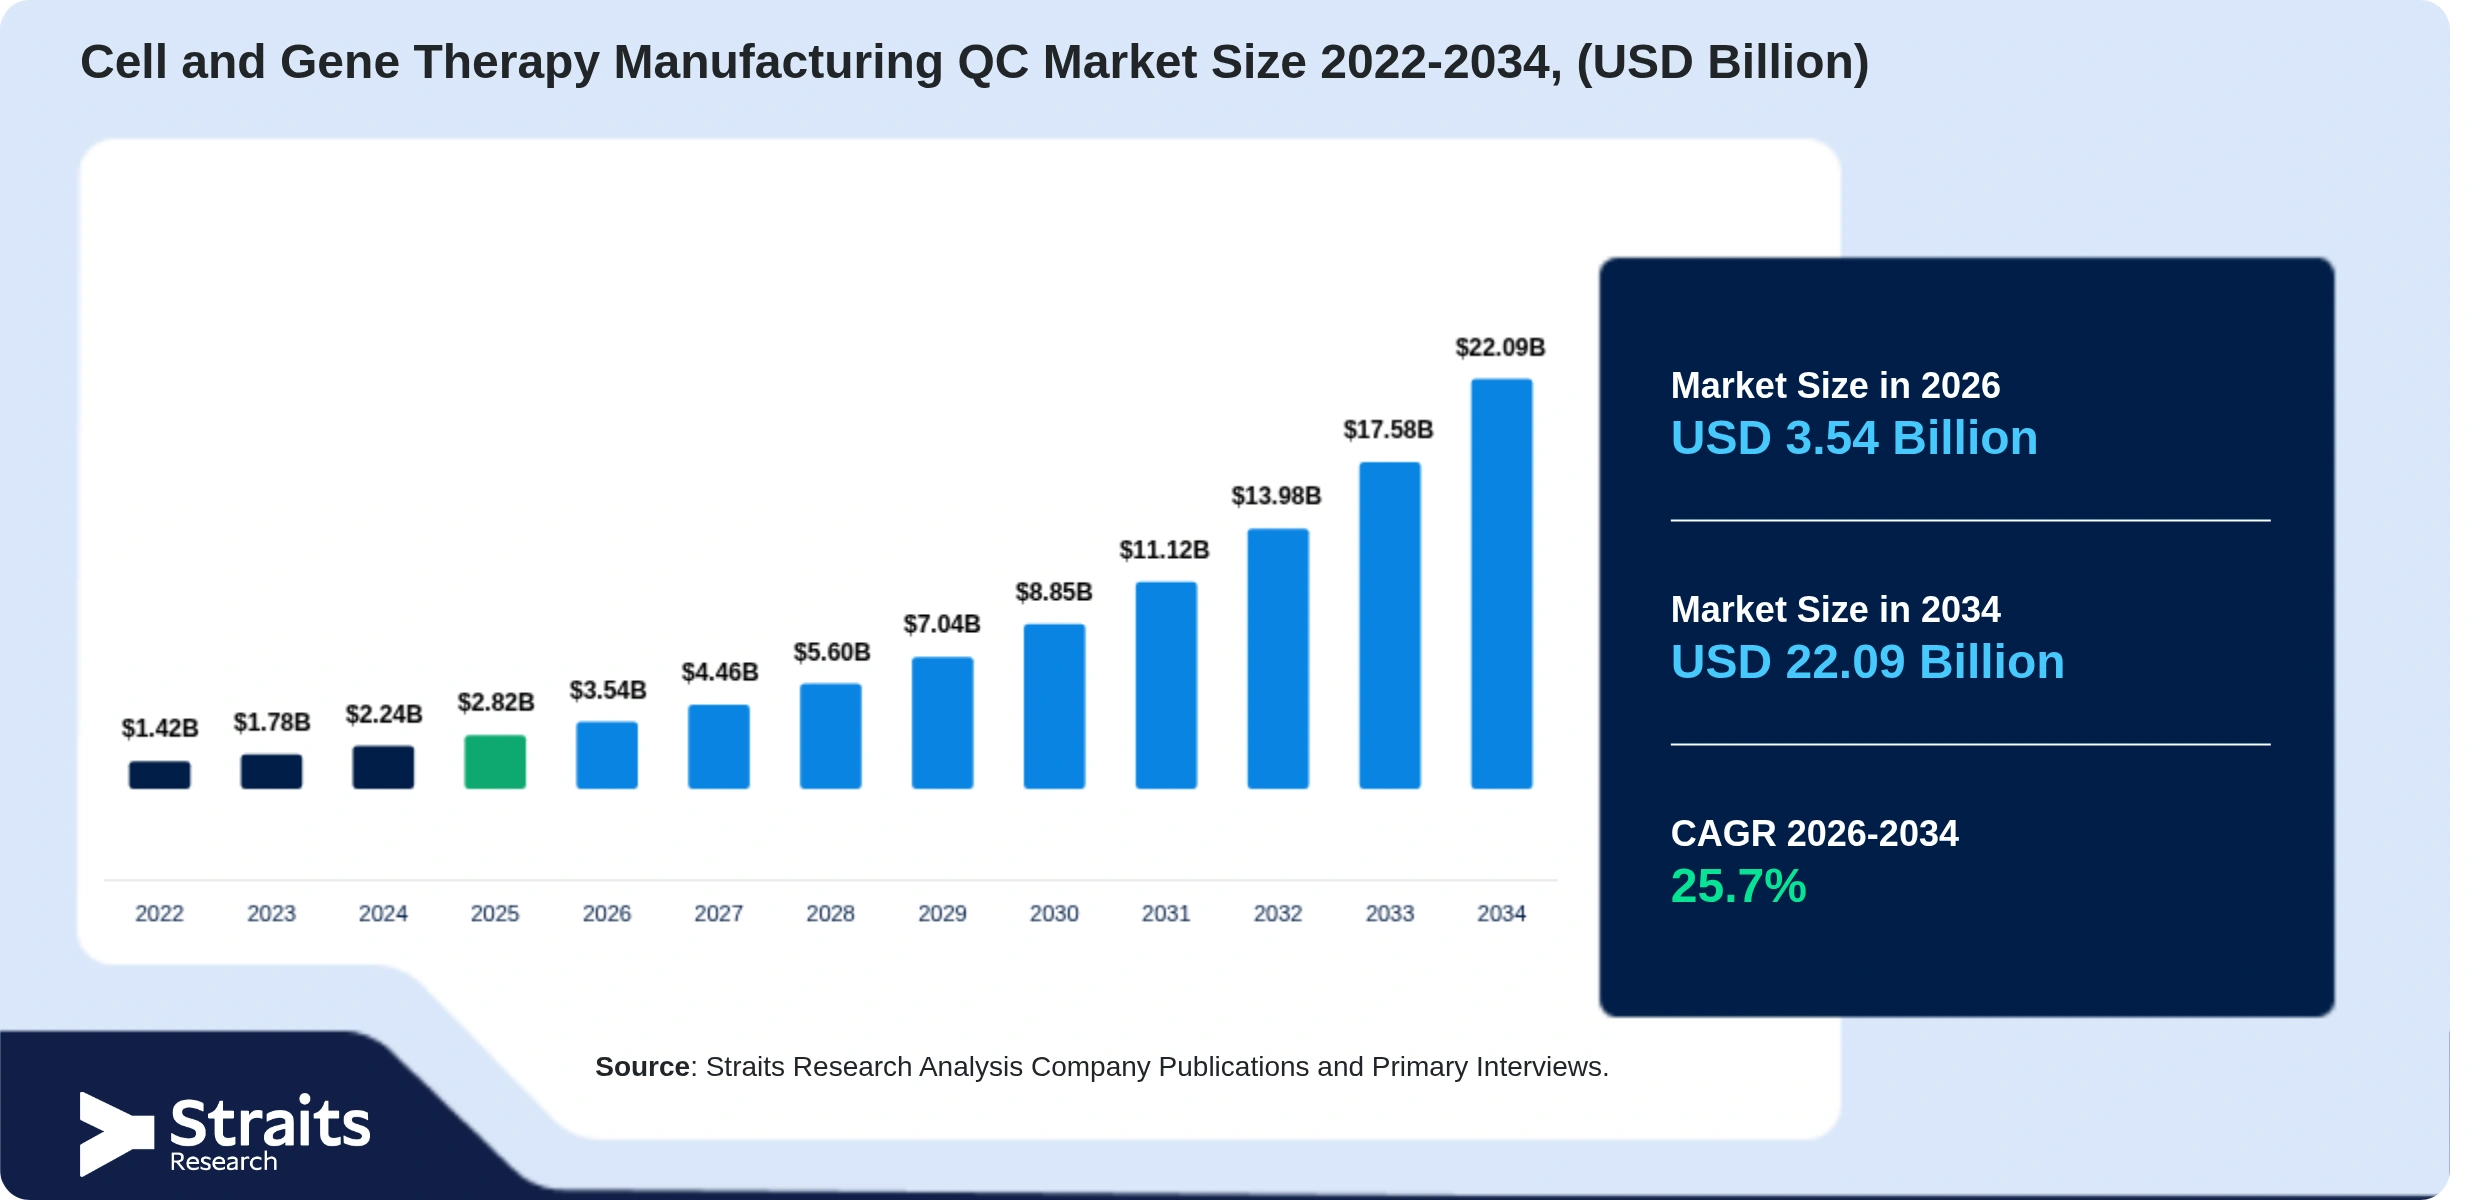
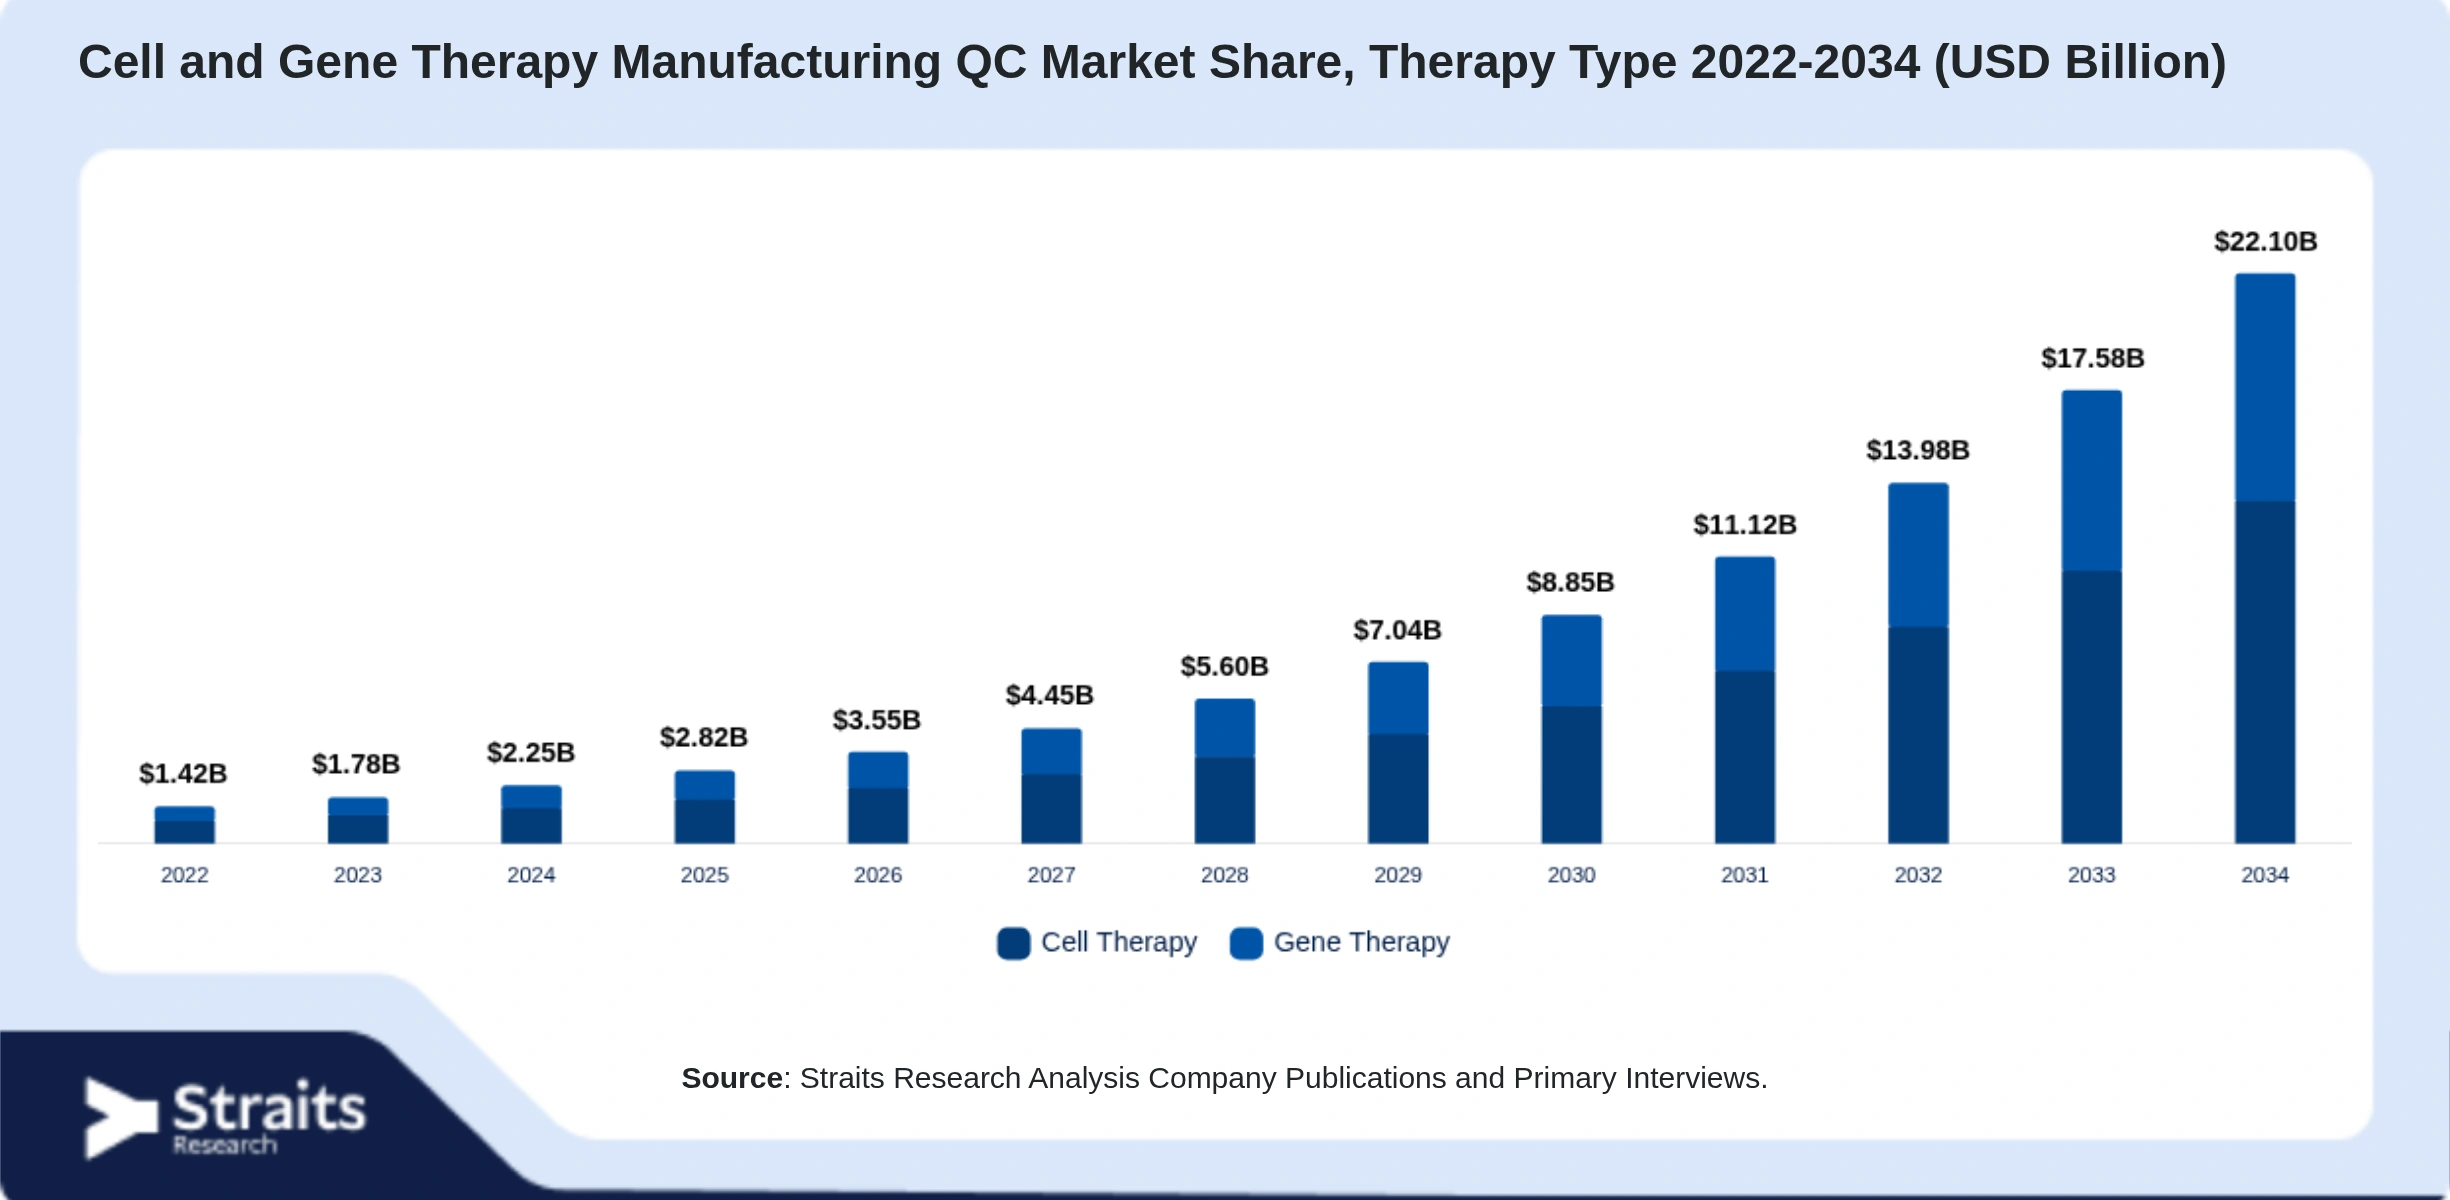
世界の細胞および遺伝子治療製造QC市場は、2025年に28.2億米ドルと評価され、2026年には35.4億米ドル、2034年には220.9億米ドルに成長する見込みであり、2026年から2034年の予測期間中に25.7%のCAGRを記録すると予測されています。2025年には北米が細胞および遺伝子治療製造QC市場を42.5%の市場シェアで主導しました。
市場を推進する主要な要因には、細胞および遺伝子治療(CGT)のパイプラインの増加、細胞および遺伝子治療を含む先進療法医薬品(ATMP)セクターへの投資の増加、CAR-T細胞治療試験の増加があります。さらに、CGT製品に対する規制要件が、CGT治療の安全性と有効性を確保するための堅牢なQCサービスの需要を生み出しています。また、治療開発者の増加も、アウトソーシングされたQCサービス、オートメーション、およびAI駆動の分析の採用を促進し、コンプライアンスを効率化し、効率を向上させています。
次世代シーケンシング(NGS)、多属性手法(MAM)、およびバイオセーフティテストへの投資も、このセクターにおけるQCの未来を形作っています。業界が生産を拡大し、世界的な需要の増加に応える中で、市場は拡大し続け、新しい治療法の安全性、有効性、規制遵守を確保します。グラフは、北米、ヨーロッパ、アジア太平洋地域、その他の地域における遺伝子治療、GMCTおよびCBIO、細胞治療開発者の分布を示しており、北米の遺伝子治療における優位性と、ヨーロッパのGMCTおよびCBIOおよび細胞治療開発における強い存在感を強調しています。
市場動向
1. QC活動のアウトソーシング:CGT製造における効率の最適化
CGT製造者が生産と商業化を加速することに焦点を当てる中、専門の契約研究機関(CRO)や契約開発製造機関(CDMO)へのQC活動のアウトソーシングが主要なトレンドとなっています。例えば、下のグラフは、英国の細胞および遺伝子治療企業によるQCアウトソーシングの採用を示しています。このトレンドは、効率を向上させ、コンプライアンスを確保し、CGT製造を合理化するための外部パートナーシップへの戦略的なシフトを反映しています。
2. AI駆動のリアルタイム分析:CGT製造におけるQCの変革
リアルタイム分析とAI駆動の洞察の統合は、細胞および遺伝子治療製造における品質管理を変革し、意思決定を強化し、プロセスの効率を改善し、規制遵守を確保しています。たとえば、TetraScienceのScientific Data and AI Cloudは、機器やシステムからのリアルタイムデータを統合し、QCチームがAI駆動の洞察を適用して迅速かつ信頼性の高い意思決定を行えるようにします。このトレンドは、反応的なQC戦略から積極的なQC戦略へのシフトを促進し、製品の安全性を向上させ、市場投入までの時間を短縮しています。
市場機会
細胞および遺伝子治療製品のパイプラインの拡大
2024年の遺伝子治療パイプラインは、前臨床段階で1,471、フェーズIで301、フェーズIIで282、フェーズIIIで35、事前登録で4、合計で2,093です。このように、CGTパイプラインの拡大は、規制遵守、安全性、有効性を確保するための先進的なQCテストの必要性を推進しています。
治療タイプ分析
市場は、細胞治療(CAR-T {自家製CAR-T、同種製CAR-T}、CAR-NK、B細胞、その他)および遺伝子治療(ウイルス{AAV、レンチウイルス、その他}、非ウイルス)にセグメント化されています。遺伝子治療セグメントは、FDAおよびEMAによる遺伝子治療の承認が増加していること、遺伝子治療のパイプラインが増加していること、遺伝子治療の純度と効力に関する厳しいガイドラインが堅牢なQCサービスの必要性を推進しているため、予測期間中に最も速いCAGRを記録する見込みです。
スケール分析
市場は、商業前/ R&D製造と商業スケール製造にセグメント化されています。商業前/ R&D製造セグメントは2024年に市場を支配し、予測期間中に最も高いCAGRを記録する見込みです。この成長は、臨床試験中の細胞および遺伝子治療製品の増加、自家製および同種製細胞治療プラットフォーム、そして後期臨床試験における高い失敗率が商業前フェーズでの活動を増加させていることに起因しています。
モード分析
市場は、契約製造と社内製造に分かれています。契約製造セグメントは、規制基準に準拠した高度な分析技術を備えたCDMOへのQCプロセスのアウトソーシングの急増により、予測期間中に最も速いCAGRを記録する見込みです。
ワークフローインサイト
市場は、細胞処理、細胞バンキング、プロセス開発、充填および仕上げ操作、原材料試験、ベクター製造、その他のワークフローにセグメント化されています。ベクター製造セグメントは、遺伝子置換療法の需要の増加により、2024年に最大のシェアを占め、ベクターの品質と効率を確保する必要性がQCサービスの需要を促進しています。
プロセス分析
市場は、上流プロセスと下流プロセスにセグメント化されています。下流プロセスセグメントは、バイオプロセス技術の進展により、25.3%の最も速いCAGRを記録する見込みです。高純度CGT製品の需要の増加と契約製造組織の拡大がこのセグメントの成長を推進しています。
エンドユーザーインサイト
市場は、製薬会社、バイオ製薬/バイオテクノロジー会社、契約製造機関にセグメント化されています。バイオ製薬/バイオテクノロジー会社が2024年に市場を支配し、ノバルティスやギリアド・サイエンシズなどの主要製薬会社が細胞および遺伝子治療のパイプライン候補を増やし、バイオファーマ企業間の協力がセグメントの成長をさらに促進しています。
技術インサイト
市場は、蛍光活性化細胞ソーティング(FACS)、酵素結合免疫吸着測定法(ELISA)、クロマトグラフィー、次世代シーケンシング(NGS)、ポリメラーゼ連鎖反応(PCR)、その他にセグメント化されています。ポリメラーゼ連鎖反応(PCR)は、その高感度、迅速なターンアラウンド、遺伝子改変や汚染物質の検出における規制遵守により市場を支配しています。精密定量のためのqPCRおよびdPCRの採用と、標準化された効力および同一性アッセイの必要性の高まりがセグメントの成長に寄与しています。
地域インサイト
北米:38.6%の市場シェアを持つ支配的な地域
北米は、強力な規制フレームワーク(FDAガイドライン)、高いR&D投資、高度なQCインフラ、およびCGT製品の堅牢なパイプラインにより、細胞および遺伝子治療製造QC市場でのリーディングポジションを保持しています。主要な業界プレーヤーの存在、広範な臨床試験、政府の資金提供イニシアティブが市場の成長をさらに促進し、QCプロセスにおけるコンプライアンスと革新を確保します。
アメリカ:アメリカは、強力なFDA規制、広範な臨床試験活動、高度なQC技術への多額の投資により、細胞および遺伝子治療製造QC業界を支配しています。主要なCGT製造者、専門のQCサービスプロバイダー、学術研究機関が継続的な革新を促進しています。さらに、バイデン政権のARPA-HやNIHの再生医療プログラムなどのイニシアティブがQCの進展と商業化努力を加速させています。
カナダ:カナダの市場は、強力な革新、戦略的パートナーシップ、政府の支援により拡大しています。Catamaran BioとOmniaBioのCAR-NK治療開発や、オタワ病院での生物製剤への5,900万米ドルの資金提供などの協力がQCサービスの需要を促進しています。また、2025年1月にカナダ保健省がBMSのDLBCL向けBreyanziを承認したことなど、規制承認の増加がCGT製造における厳格なQC措置の必要性を高めています。
アジア太平洋:最も高い市場CAGRで成長する地域
アジア太平洋地域は、予測期間中に26.3%の最も速いCAGRで成長する見込みです。これは、中国、日本、韓国などの国々で政府および民間企業がバイオテクノロジーインフラに積極的に投資し、細胞および遺伝子治療の採用を加速させていることに起因しています。さらに、先進的な治療法の需要の高まり、契約開発および製造機関の拡大がこの地域におけるQCサービスの必要性を推進しています。
中国:中国の市場は、臨床試験の急増とCGTパイプラインの成長により急速に拡大しています。国家バイオテクノロジー情報センターによると、2023年2月にCGTパイプラインは2010年から2022年にかけて17%増加しました。中国のCAR-T細胞治療に対する注力と規制承認の増加が、スケールアップ製造中のQCサービスの需要をさらに促進しています。2,034件の細胞治療関連試験のうち、1,164件がCAR-T治療に専念しており、11製品が重要な段階にあり、2製品が新薬申請(NDA)としてNMPAに提出されています。この急速な進展は、商業化をサポートするための堅牢なQC措置の必要性を強調しています。
ヨーロッパ市場の成長
ドイツ:ドイツのセクターは、活発なバイオテクノロジーエコシステム、活発なR&D、CGT臨床研究の高いボリュームにより急速に成長しています。さらに、ドイツはCGT製造と採用を促進するための新しい国家戦略を策定しており、QCサービスの需要をさらに高めています。
フランス:フランスの市場は、強力な政府の支援、戦略的投資、先駆的な研究イニシアティブにより推進されています。「Plan France Médecine Génomique 2025」や、2025年までの88億米ドルの医療革新プランがCGTの進展を促進しており、生物医学研究に12億ドルが充てられています。革新が加速し、複数の治療法が開発を進める中で、堅牢なQCサービスの需要は引き続き高まっています。
イギリス:イギリス市場の成長を促進する主な要因は、CGTセクターへの投資の増加、GMP製造施設の拡大、承認の増加です。例えば、2020年の20,500平方メートルから2024年の51,862平方メートルへの施設面積の増加は、より大規模な生産の必要性を反映しており、細胞および遺伝子治療セグメントを含むATMP製造への投資が増加しています。
企業市場シェア
業界の主要プレーヤーは、戦略的提携、買収、拡張などの主要なビジネス戦略を採用して市場での強固な地位を確保することに焦点を当てています。Solviasは、細胞および遺伝子治療製造QC市場における新興プレーヤーであり、手法開発、検証、安定性試験、規制遵守に特化しています。
Report Coverage & Table of Contents
エグゼクティブサマリー
このセクションでは、細胞および遺伝子治療製造QC市場の全体的な概要を提供します。市場の動向、成長要因、主要なプレーヤー、地域別の市場シェアなど、主要な洞察が含まれています。
研究の範囲とセグメンテーション
このセクションでは、研究の目的や範囲を明確にし、分析対象となる市場セグメントの詳細を示します。具体的には、治療タイプ、スケール、モード、ワークフロー、プロセス、エンドユーザー、技術タイプなどが含まれます。
研究目的
研究の目的を明確にし、特に市場の成長を促進する要因や、競争環境の理解を深めるための目標を示します。
制限事項と仮定
研究における制限事項や仮定について詳述します。これには、データの入手可能性、地域的な制約、特定の市場セグメントに関する限界が含まれます。
市場の範囲とセグメンテーション
市場の範囲を定義し、主要なセグメントを特定します。これにより、データの分析がより具体的かつ適切になります。
考慮された通貨と価格設定
市場分析において使用される通貨や価格設定の基準について説明します。これにより、国際的な比較が容易になります。
市場機会の評価
市場の成長機会を評価し、特に新興地域や企業、アプリケーションに焦点を当てます。
新興地域/国
新興市場として注目される地域や国について詳述します。これには、アジア太平洋地域、中東、アフリカ、ラテンアメリカなどが含まれます。
新興企業
市場で成長している新興企業を特定し、それぞれの企業の特徴や市場への影響を分析します。
新興アプリケーション/エンドユース
新たに登場したアプリケーションやエンドユーザーのニーズに関する情報を提供し、これらが市場に与える影響を評価します。
市場動向
市場の主要な動向を分析し、技術革新、規制の変化、消費者の嗜好などが市場に与える影響を考察します。
ドライバー
市場の成長を促進する要因を特定し、これらの要因が市場に与える影響を詳述します。
市場警告要因
市場の成長を妨げる可能性のあるリスク要因や警告信号を分析します。
マクロ経済指標
市場に影響を与えるマクロ経済指標(GDP、失業率、インフレ率など)について説明します。
地政学的影響
地政学的な要因が市場に与える影響を考察し、特に国際的な関係や貿易政策の変化について詳述します。
技術要因
市場に関連する技術的な要因を分析し、特に新技術の導入が市場に与える影響について説明します。
市場評価
市場の評価を行い、競争環境や市場シェアの分析を通じて、各プレーヤーの戦略的な位置付けを明らかにします。
ポーターのファイブフォース分析
市場競争の構造を理解するために、ポーターのファイブフォースモデルを用いて競争環境を評価します。
バリューチェーン分析
製品が市場に届くまでのプロセスを分析し、各段階での価値創造のメカニズムを明らかにします。
細胞および遺伝子治療製造QC市場規模分析
このセクションでは、細胞および遺伝子治療製造QC市場の規模と予測を詳細に分析します。市場の成長に寄与するさまざまな要因を考慮し、各セグメントの詳細な分析を行います。
細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) 2022-2034 (百万米ドル/単位)
- 細胞治療 – CAR-T、自己CAR-T、他家CAR-T、CAR-NK、B細胞、その他の細胞治療法。
- 遺伝子治療 – ウイルスベクター(AAV、レンチウイルスベクター、その他)、非ウイルスベクター。
細胞および遺伝子治療製造QC市場規模と予測(スケール別) 2022-2034 (百万米ドル/単位)
- プレ商業/R&D製造 – 研究開発段階での製造。
- 商業規模製造 – 大規模な商業生産。
細胞および遺伝子治療製造QC市場規模と予測(モード別) 2022-2034 (百万米ドル/単位)
- 契約製造 – 外部企業による製造。
- 社内製造 – 自社内での製造。
細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) 2022-2034 (百万米ドル/単位)
- 細胞処理 – 細胞の処理方法。
- 細胞バンキング – 細胞の保存と管理。
- 充填・仕上げ作業 – 製品の最終工程。
- 原材料試験 – 使用材料の検査。
- ベクター製造 – 遺伝子ベクターの生産。
- その他のワークフロー – その他の関連プロセス。
細胞および遺伝子治療製造QC市場規模と予測(プロセス別) 2022-2034 (百万米ドル/単位)
- 上流プロセス – 原材料から製品までの初期段階。
- 下流プロセス – 製品の精製と最終化。
細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) 2022-2034 (百万米ドル/単位)
- 製薬会社 – 小規模、中規模、大規模の製薬企業。
- バイオ製薬/バイオテクノロジー会社 – 小規模、中規模、大規模の企業。
- 契約製造機関 – 小規模、中規模、大規模のCМO。
細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) 2022-2034 (百万米ドル/単位)
- 蛍光活性化細胞分画(FACS) – 細胞の分離技術。
- 酵素結合免疫吸着測定法(ELISA) – 蛋白質の定量分析法。
- クロマトグラフィー – 成分分離技術。
- 次世代シーケンシング(NGS) – DNAシーケンシング技術。
- ポリメラーゼ連鎖反応(PCR) – DNA増幅技術。
- その他 – その他の関連技術。
北米の細胞および遺伝子治療製造QC市場規模分析
北米市場に特化した分析を行い、地域の市場規模、成長予測、主要なプレーヤーの動向を詳述します。
細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) 2022-2034 (百万米ドル/単位)
- 細胞治療 – CAR-T、自己CAR-T、他家CAR-T、CAR-NK、B細胞、その他の細胞治療法。
- 遺伝子治療 – ウイルスベクター(AAV、レンチウイルスベクター、その他)、非ウイルスベクター。
細胞および遺伝子治療製造QC市場規模と予測(スケール別) 2022-2034 (百万米ドル/単位)
- プレ商業/R&D製造 – 研究開発段階での製造。
- 商業規模製造 – 大規模な商業生産。
細胞および遺伝子治療製造QC市場規模と予測(モード別) 2022-2034 (百万米ドル/単位)
- 契約製造 – 外部企業による製造。
- 社内製造 – 自社内での製造。
細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) 2022-2034 (百万米ドル/単位)
- 細胞処理 – 細胞の処理方法。
- 細胞バンキング – 細胞の保存と管理。
- 充填・仕上げ作業 – 製品の最終工程。
- 原材料試験 – 使用材料の検査。
- ベクター製造 – 遺伝子ベクターの生産。
- その他のワークフロー – その他の関連プロセス。
細胞および遺伝子治療製造QC市場規模と予測(プロセス別) 2022-2034 (百万米ドル/単位)
- 上流プロセス – 原材料から製品までの初期段階。
- 下流プロセス – 製品の精製と最終化。
細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) 2022-2034 (百万米ドル/単位)
- 製薬会社 – 小規模、中規模、大規模の製薬企業。
- バイオ製薬/バイオテクノロジー会社 – 小規模、中規模、大規模の企業。
- 契約製造機関 – 小規模、中規模、大規模のCМO。
細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) 2022-2034 (百万米ドル/単位)
- 蛍光活性化細胞分画(FACS) – 細胞の分離技術。
- 酵素結合免疫吸着測定法(ELISA) – 蛋白質の定量分析法。
- クロマトグラフィー – 成分分離技術。
- 次世代シーケンシング(NGS) – DNAシーケンシング技術。
- ポリメラーゼ連鎖反応(PCR) – DNA増幅技術。
- その他 – その他の関連技術。
米国の細胞および遺伝子治療製造QC市場規模分析
米国市場に特化した分析を行い、地域の市場規模、成長予測、主要なプレーヤーの動向を詳述します。
市場規模と予測:治療タイプ別(2022-2034年、百万米ドル/単位)
このセクションでは、細胞療法と遺伝子療法に基づく市場規模と予測が詳細に分析されます。各治療タイプの成長トレンドや市場動向を把握するための重要な指標が提供されます。
- 細胞療法
- CAR-T – キメラ抗原受容体T細胞療法の市場動向。
- 自家製CAR-T – 患者自身の細胞を使用したCAR-T療法。
- 他家製CAR-T – ドナーから供給された細胞を用いるCAR-T療法。
- CAR-NK – 自然殺傷細胞を利用した治療法の市場状況。
- B細胞 – B細胞に関連する治療の市場分析。
- その他 – その他の細胞療法に関する情報。
- 遺伝子療法
- ウイルス性
- AAV – アデノ随伴ウイルスを利用した遺伝子療法の市場。
- レンチウイルスベクター – レンチウイルスを用いた治療法の動向。
- その他 – その他のウイルス性遺伝子療法。
- 非ウイルス性 – 非ウイルス技術を用いた遺伝子療法の市場分析。
- ウイルス性
市場規模と予測:スケール別(2022-2034年、百万米ドル/単位)
このセクションでは、プレ商業/研究開発製造と商業規模製造に分かれた市場の規模と予測を示します。市場の成長を促進する要因や課題が考察されます。
- プレ商業/研究開発製造 – 新薬開発段階での製造規模。
- 商業規模製造 – 市場に出回っている製品の製造規模。
市場規模と予測:モード別(2022-2034年、百万米ドル/単位)
このセクションでは、契約製造と社内製造のモード別に市場の規模と予測を分析します。各モードの利点や市場シェアが評価されます。
- 契約製造 – 外部業者に委託する製造方式。
- 社内製造 – 自社内での製造方式の市場分析。
市場規模と予測:ワークフロー別(2022-2034年、百万米ドル/単位)
このセクションでは、細胞処理、細胞バンキング、充填・仕上げ作業など、各ワークフローにおける市場の規模と予測を詳述します。
- 細胞処理 – 細胞の前処理や加工に関する市場。
- 細胞バンキング – 細胞を保存するための技術と市場。
- 充填・仕上げ作業 – 製品の最終工程に関する市場。
- 原材料テスト – 使用される材料の品質管理に関する市場。
- ベクター生産 – 遺伝子治療に必要なベクターの製造。
- その他のワークフロー – その他の関連する製造工程。
市場規模と予測:プロセス別(2022-2034年、百万米ドル/単位)
このセクションでは、上流プロセスと下流プロセスに基づく市場の規模と予測を分析します。製造プロセスの効率性やトレンドが考察されます。
- 上流プロセス – 原材料の調達から製品の初期段階までのプロセス。
- 下流プロセス – 製品の精製や最終的な製造工程。
市場規模と予測:エンドユーザー別(2022-2034年、百万米ドル/単位)
このセクションでは、製薬会社、バイオ製薬/バイオテクノロジー会社、契約製造機関など、エンドユーザーに基づく市場の規模と予測を提供します。
- 製薬会社
- 小規模 – 小規模な製薬会社の市場。
- 中規模 – 中規模な製薬会社の市場。
- 大規模 – 大手製薬会社の市場。
- バイオ製薬/バイオテクノロジー会社
- 小規模 – 小規模なバイオ製薬会社の市場。
- 中規模 – 中規模なバイオ製薬会社の市場。
- 大規模 – 大手バイオ製薬会社の市場。
- 契約製造機関
- 小規模 – 小規模な契約製造機関の市場。
- 中規模 – 中規模な契約製造機関の市場。
- 大規模 – 大手契約製造機関の市場。
市場規模と予測:技術タイプ別(2022-2034年、百万米ドル/単位)
このセクションでは、フルオレッセンス活性化細胞ソーティング(FACS)や酵素結合免疫吸着測定法(ELISA)など、さまざまな技術タイプに基づく市場の規模と予測を分析します。
- フルオレッセンス活性化細胞ソーティング(FACS) – 細胞を選別するための技術の市場。
- 酵素結合免疫吸着測定法(ELISA) – 免疫学的検査に用いられる技術。
- クロマトグラフィー – 分離技術に基づく市場。
- 次世代シーケンシング(NGS) – 遺伝子解析技術の市場。
- ポリメラーゼ連鎖反応(PCR) – DNAの増幅技術に関する市場。
- その他 – その他の関連技術。
契約製造機関
契約製造機関(CMO)は、製薬およびバイオテクノロジー業界において、製品の製造を外部に委託する企業です。これらの機関は、さまざまな規模(小規模、中規模、大規模)で運営されており、製造プロセスの効率化やコスト削減を図るために重要な役割を果たしています。
- 小規模 – 限られた資源と専門知識を持つ企業で、特定のニッチ市場に焦点を当てています。
- 中規模 – より広範なサービスを提供し、成長を目指す企業です。
- 大規模 – 大規模な製造能力を持ち、国際的なクライアントにサービスを提供する企業です。
細胞および遺伝子治療製造QC市場の市場規模と予測(技術タイプ別)2022-2034(百万米ドル/単位)
このセクションでは、細胞および遺伝子治療製造に関連するさまざまな技術の市場規模と予測を示します。これにより、技術の進歩や市場の成長トレンドを理解することができます。
- 蛍光活性細胞ソーティング(FACS) – 細胞を特定の特性に基づいて分離する技術です。
- 酵素結合免疫吸着測定法(ELISA) – 抗体や抗原の定量に使用される分析法です。
- クロマトグラフィー – 化合物の分離と分析に使用される手法です。
- 次世代シーケンシング(NGS) – DNAやRNAの配列を迅速に解析する技術です。
- ポリメラーゼ連鎖反応(PCR) – DNAの特定の部分を増幅する手法です。
- その他 – 上記に含まれない技術や手法。
イギリス
イギリス市場では、細胞および遺伝子治療に関するさまざまな治療法が進展しています。市場の成長は、特にCAR-T細胞治療や遺伝子治療の技術革新によって促進されています。
- 市場規模と予測(治療タイプ別)2022-2034(百万米ドル/単位)
- 細胞治療 – CAR-T、自己CAR-T、他家CAR-T、CAR-NK、B細胞、その他の細胞治療法。
- 遺伝子治療 – ウイルス性(AAV、レンチウイルスベクター、その他)、非ウイルス性。
- 商業前/ R&D製造 – 研究開発段階での製造活動。
- 商業スケール製造 – 商業目的での大規模製造。
- 契約製造 – 外部業者に製造を委託する形態。
- 社内製造 – 自社内で製造を行う形態。
- 細胞処理 – 細胞の準備と処理に関するプロセス。
- 細胞バンキング – 細胞を長期保存するための手法。
- 充填および仕上げ操作 – 製品の最終的な準備。
- 原材料テスト – 使用する原材料の品質確認。
- ベクター生産 – 遺伝子治療に使用するベクターの製造。
- その他のワークフロー – 上記に含まれないその他のプロセス。
- 上流プロセス – 細胞やバイオ製品の初期製造段階。
- 下流プロセス – 製品の精製や最終的な処理。
- 製薬会社
- 小規模 – 限られた製品ラインを持つ企業。
- 中規模 – 中程度の製品ラインと市場シェア。
- 大規模 – 大手製薬企業で広範な製品ラインを持つ。
- 小規模 – ニッチな市場に特化した企業。
- 中規模 – 成長を目指す企業。
- 大規模 – 国際的な市場で活動する企業。
- 小規模 – 特定のニッチ市場に特化。
- 中規模 – より多様なサービスを提供。
- 大規模 – 大規模な製造能力を持つ企業。
ドイツ
ドイツ市場もまた、細胞および遺伝子治療の重要なプレーヤーであり、特にCAR-T細胞治療の分野での革新が進んでいます。市場の成長は、技術の進歩とともに、規制の緩和や資金調達の増加によっても促進されています。
- 市場規模と予測(治療タイプ別)2022-2034(百万米ドル/単位)
- 細胞治療 – CAR-T、自己CAR-T、他家CAR-T、CAR-NK、B細胞、その他の細胞治療法。
- 遺伝子治療 – ウイルス性(AAV、レンチウイルスベクター、その他)、非ウイルス性。
- 商業前/ R&D製造
- 商業スケール製造
- 契約製造
- 社内製造
- 細胞処理
- 細胞バンキング
- 充填および仕上げ操作
- 原材料テスト
- ベクター生産
- その他のワークフロー
- 上流プロセス
- 下流プロセス
- 製薬会社
- 小規模
- 中規模
- 大規模
- 小規模
- 中規模
- 大規模
- 小規模
- 中規模
- 大規模
フランス
フランスは、細胞および遺伝子治療の研究と開発において重要な役割を果たしています。特に、製薬企業やバイオテクノロジー企業が活発に活動しており、治療法の革新が進んでいます。
- 市場規模と予測(治療タイプ別)2022-2034(百万米ドル/単位)
- 細胞治療 – CAR-T、自己CAR-T、他家CAR-T、CAR-NK、B細胞、その他の細胞治療法。
- 遺伝子治療 – ウイルス性(AAV、レンチウイルスベクター、その他)、非ウイルス性。
- 商業前/ R&D製造
- 商業スケール製造
- 契約製造
- 社内製造
- 細胞処理
- 細胞バンキング
- 充填および仕上げ操作
- 原材料テスト
- ベクター生産
- その他のワークフロー
- 上流プロセス
- 下流プロセス
- 製薬会社
- 小規模
- 中規模
- 大規模
市場規模と予測 – 技術タイプ別 (2022-2034 年) (USD百万/ユニット)
このセクションでは、細胞および遺伝子治療製造の品質管理(QC)市場におけるさまざまな技術タイプの市場規模と予測について分析します。市場は、以下の技術タイプに基づいて分類され、各技術の採用状況や成長の見通しが詳細に説明されます。
- 蛍光活性細胞ソーティング (FACS) – 細胞の特異的な分離と分析を行う技術で、特に免疫細胞の解析に用いられます。
- 酵素結合免疫吸着測定法 (ELISA) – 抗体と抗原の相互作用を利用した定量分析法で、広範囲な応用があります。
- クロマトグラフィー – 成分の分離と精製を行うための技術で、医薬品の製造において重要です。
- 次世代シーケンシング (NGS) – DNAやRNAのシーケンシングを行う高精度技術で、遺伝子治療において重要な役割を果たします。
- ポリメラーゼ連鎖反応 (PCR) – DNAの増幅技術で、遺伝子解析や病原体の検出に広く利用されています。
- その他 – 上記以外の技術に関する情報を含みます。
市場規模と予測 – 治療タイプ別 (2022-2034 年) (USD百万/ユニット)
このセクションでは、細胞療法と遺伝子療法の市場規模と予測を分析します。各治療タイプの成長ドライバーや市場動向についても詳述されます。
- 細胞療法
- CAR-T – キメラ抗原受容体T細胞療法で、特に血液がんに対する治療法として注目されています。
- 自家製CAR-T – 患者自身の細胞を使用した治療法。
- 同種CAR-T – ドナーからの細胞を使用する治療法。
- CAR-NK – 自然免疫系のNK細胞を利用した治療法。
- B細胞 – B細胞をターゲットとした治療法。
- その他 – その他の細胞療法に関する情報。
- 遺伝子療法
- ウイルスベース
- AAV – アデノ随伴ウイルスを使用した遺伝子治療。
- レンチウイルスベクター – 特に持続的な遺伝子発現が求められる場合に使用されます。
- その他 – その他のウイルスを使用した遺伝子療法。
- 非ウイルスベース – 非ウイルス手法による遺伝子導入技術。
- ウイルスベース
市場規模と予測 – スケール別 (2022-2034 年) (USD百万/ユニット)
製造スケールに基づく市場分析を行い、商業規模と研究開発(R&D)製造の市場動向を探ります。
- プレ商業/R&D製造 – 新しい治療法の開発段階における市場。
- 商業規模製造 – 市場における商業的な生産活動。
市場規模と予測 – モード別 (2022-2034 年) (USD百万/ユニット)
製造モードに基づく市場の成長を分析し、契約製造と社内製造の違いを明確にします。
- 契約製造 – 外部の製造業者に委託するモデル。
- 社内製造 – 自社内での製造活動。
市場規模と予測 – ワークフロー別 (2022-2034 年) (USD百万/ユニット)
製造プロセスにおける各ワークフローの重要性を強調し、細胞処理から製品の充填および仕上げまでの流れを分析します。
- 細胞処理 – 細胞の収集、選別、処理に関するプロセス。
- 細胞バンキング – 細胞の保存と管理に関する手法。
- フィル&フィニッシュ操作 – 最終製品の充填と包装プロセス。
- 原材料テスト – 使用する材料の品質確認。
- ベクター生産 – 遺伝子治療に用いるベクターの生成。
- その他のワークフロー – その他の関連プロセス。
市場規模と予測 – プロセス別 (2022-2034 年) (USD百万/ユニット)
製造プロセスの流れを上下流プロセスに分類し、それぞれの重要性を説明します。
- 上流プロセス – 細胞の培養や遺伝子導入など、製造の初期段階。
- 下流プロセス – 製品の精製や分析など、最終製品を得るためのプロセス。
市場規模と予測 – エンドユーザー別 (2022-2034 年) (USD百万/ユニット)
エンドユーザーに基づく市場分析を行い、製薬会社やバイオ医薬品/バイオテクノロジー会社の市場動向を探ります。
- 製薬会社
- 小規模 – 小規模な製薬会社。
- 中規模 – 中規模な製薬会社。
- 大規模 – 大規模な製薬会社。
- バイオ医薬品/バイオテクノロジー会社
- 小規模 – 小規模なバイオ医薬品会社。
- 中規模 – 中規模なバイオ医薬品会社。
- 大規模 – 大規模なバイオ医薬品会社。
- 契約製造機関
- 小規模 – 小規模な契約製造機関。
- 中規模 – 中規模な契約製造機関。
- 大規模 – 大規模な契約製造機関。
List of Tables
- 表1:世界の細胞および遺伝子治療製造QC市場規模と予測(地域別) – 2022-2034年(10億米ドル)
- 表2:世界の細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表3:世界の細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表4:世界の細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表5:世界の細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表6:世界の細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表7:世界の細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表8:世界の細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表9:北米の細胞および遺伝子治療製造QC市場規模と予測(国別) – 2022-2034年(10億米ドル)
- 表10:北米の細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表11:北米の細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表12:北米の細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表13:北米の細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表14:北米の細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表15:北米の細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表16:北米の細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表17:米国の細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表18:米国の細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表19:米国の細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表20:米国の細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表21:米国の細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表22:米国の細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表23:米国の細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表24:カナダの細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表25:カナダの細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表26:カナダの細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表27:カナダの細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表28:カナダの細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表29:カナダの細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表30:カナダの細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表31:ヨーロッパの細胞および遺伝子治療製造QC市場規模と予測(国別) – 2022-2034年(10億米ドル)
- 表32:ヨーロッパの細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表33:ヨーロッパの細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表34:ヨーロッパの細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表35:ヨーロッパの細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表36:ヨーロッパの細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表37:ヨーロッパの細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表38:ヨーロッパの細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表39:英国の細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表40:英国の細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表41:英国の細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表42:英国の細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表43:英国の細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表44:英国の細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表45:英国の細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表46:ドイツの細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表47:ドイツの細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表48:ドイツの細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表49:ドイツの細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表50:ドイツの細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表51:ドイツの細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表52:ドイツの細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表53:フランスの細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表54:フランスの細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表55:フランスの細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表56:フランスの細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表57:フランスの細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表58:フランスの細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表59:フランスの細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表60:スペインの細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表61:スペインの細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表62:スペインの細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表63:スペインの細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表64:スペインの細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表65:スペインの細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表66:スペインの細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表67:イタリアの細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表68:イタリアの細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表69:イタリアの細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表70:イタリアの細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表71:イタリアの細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表72:イタリアの細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表73:イタリアの細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表74:ロシアの細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表75:ロシアの細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表76:ロシアの細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表77:ロシアの細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表78:ロシアの細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表79:ロシアの細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表80:ロシアの細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表81:北欧の細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表82:北欧の細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表83:北欧の細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表84:北欧の細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表85:北欧の細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表86:北欧の細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表87:北欧の細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表88:ベネルクスの細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表89:ベネルクスの細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表90:ベネルクスの細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表91:ベネルクス地域の細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億USD)
- 表92:ベネルクス地域の細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億USD)
- 表93:ベネルクス地域の細胞および遺伝子治療製造QC市場の規模と予測(エンドユーザー別) – 2022-2034年(10億USD)
- 表94:ベネルクス地域の細胞および遺伝子治療製造QC市場の規模と予測(技術タイプ別) – 2022-2034年(10億USD)
- 表95:欧州その他の地域の細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億USD)
- 表96:欧州その他の地域の細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億USD)
- 表97:欧州その他の地域の細胞および遺伝子治療製造QC市場の規模と予測(モード別) – 2022-2034年(10億USD)
- 表98:欧州その他の地域の細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億USD)
- 表99:欧州その他の地域の細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億USD)
- 表100:欧州その他の地域の細胞および遺伝子治療製造QC市場の規模と予測(エンドユーザー別) – 2022-2034年(10億USD)
- 表101:欧州その他の地域の細胞および遺伝子治療製造QC市場の規模と予測(技術タイプ別) – 2022-2034年(10億USD)
- 表102:APAC地域の細胞および遺伝子治療製造QC市場の規模と予測(国別) – 2022-2034年(10億USD)
- 表103:APAC地域の細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億USD)
- 表104:APAC地域の細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億USD)
- 表105:APAC地域の細胞および遺伝子治療製造QC市場の規模と予測(モード別) – 2022-2034年(10億USD)
- 表106:APAC地域の細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億USD)
- 表107:APAC地域の細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億USD)
- 表108:APAC地域の細胞および遺伝子治療製造QC市場の規模と予測(エンドユーザー別) – 2022-2034年(10億USD)
- 表109:APAC地域の細胞および遺伝子治療製造QC市場の規模と予測(技術タイプ別) – 2022-2034年(10億USD)
- 表110:中国の細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億USD)
- 表111:中国の細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億USD)
- 表112:中国の細胞および遺伝子治療製造QC市場の規模と予測(モード別) – 2022-2034年(10億USD)
- 表113:中国の細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億USD)
- 表114:中国の細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億USD)
- 表115:中国の細胞および遺伝子治療製造QC市場の規模と予測(エンドユーザー別) – 2022-2034年(10億USD)
- 表116:中国の細胞および遺伝子治療製造QC市場の規模と予測(技術タイプ別) – 2022-2034年(10億USD)
- 表117:韓国の細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億USD)
- 表118:韓国の細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億USD)
- 表119:韓国の細胞および遺伝子治療製造QC市場の規模と予測(モード別) – 2022-2034年(10億USD)
- 表120:韓国の細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億USD)
- 表121:韓国の細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億USD)
- 表122:韓国の細胞および遺伝子治療製造QC市場の規模と予測(エンドユーザー別) – 2022-2034年(10億USD)
- 表123:韓国の細胞および遺伝子治療製造QC市場の規模と予測(技術タイプ別) – 2022-2034年(10億USD)
- 表124:日本の細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億USD)
- 表125:日本の細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億USD)
- 表126:日本の細胞および遺伝子治療製造QC市場の規模と予測(モード別) – 2022-2034年(10億USD)
- 表127:日本の細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億USD)
- 表128:日本の細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億USD)
- 表129:日本の細胞および遺伝子治療製造QC市場の規模と予測(エンドユーザー別) – 2022-2034年(10億USD)
- 表130:日本の細胞および遺伝子治療製造QC市場の規模と予測(技術タイプ別) – 2022-2034年(10億USD)
- 表131:インドの細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億USD)
- 表132:インドの細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億USD)
- 表133:インドの細胞および遺伝子治療製造QC市場の規模と予測(モード別) – 2022-2034年(10億USD)
- 表134:インドの細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億USD)
- 表135:インドの細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億USD)
- 表136:インドの細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表137:インドの細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(USD十億)
- 表138:オーストラリアの細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(USD十億)
- 表139:オーストラリアの細胞および遺伝子治療製造QC市場規模と予測(規模別) – 2022-2034年(USD十億)
- 表140:オーストラリアの細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(USD十億)
- 表141:オーストラリアの細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(USD十億)
- 表142:オーストラリアの細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(USD十億)
- 表143:オーストラリアの細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表144:オーストラリアの細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(USD十億)
- 表145:台湾の細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(USD十億)
- 表146:台湾の細胞および遺伝子治療製造QC市場規模と予測(規模別) – 2022-2034年(USD十億)
- 表147:台湾の細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(USD十億)
- 表148:台湾の細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(USD十億)
- 表149:台湾の細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(USD十億)
- 表150:台湾の細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表151:台湾の細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(USD十億)
- 表152:東南アジアの細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(USD十億)
- 表153:東南アジアの細胞および遺伝子治療製造QC市場規模と予測(規模別) – 2022-2034年(USD十億)
- 表154:東南アジアの細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(USD十億)
- 表155:東南アジアの細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(USD十億)
- 表156:東南アジアの細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(USD十億)
- 表157:東南アジアの細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表158:東南アジアの細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(USD十億)
- 表159:アジア太平洋地域のその他の細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(USD十億)
- 表160:アジア太平洋地域のその他の細胞および遺伝子治療製造QC市場規模と予測(規模別) – 2022-2034年(USD十億)
- 表161:アジア太平洋地域のその他の細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(USD十億)
- 表162:アジア太平洋地域のその他の細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(USD十億)
- 表163:アジア太平洋地域のその他の細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(USD十億)
- 表164:アジア太平洋地域のその他の細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表165:アジア太平洋地域のその他の細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(USD十億)
- 表166:中東およびアフリカの細胞および遺伝子治療製造QC市場規模と予測(国別) – 2022-2034年(USD十億)
- 表167:中東およびアフリカの細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(USD十億)
- 表168:中東およびアフリカの細胞および遺伝子治療製造QC市場規模と予測(規模別) – 2022-2034年(USD十億)
- 表169:中東およびアフリカの細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(USD十億)
- 表170:中東およびアフリカの細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(USD十億)
- 表171:中東およびアフリカの細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(USD十億)
- 表172:中東およびアフリカの細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表173:中東およびアフリカの細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(USD十億)
- 表174:UAEの細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(USD十億)
- 表175:UAEの細胞および遺伝子治療製造QC市場規模と予測(規模別) – 2022-2034年(USD十億)
- 表176:UAEの細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(USD十億)
- 表177:UAEの細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(USD十億)
- 表178:UAEの細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(USD十億)
- 表179:UAEの細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表180:UAEの細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(USD十億)
- 表181:トルコの細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表182:トルコの細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表183:トルコの細胞および遺伝子治療製造QC市場の規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表184:トルコの細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表185:トルコの細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表186:トルコの細胞および遺伝子治療製造QC市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表187:トルコの細胞および遺伝子治療製造QC市場の規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表188:サウジアラビアの細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表189:サウジアラビアの細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表190:サウジアラビアの細胞および遺伝子治療製造QC市場の規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表191:サウジアラビアの細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表192:サウジアラビアの細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表193:サウジアラビアの細胞および遺伝子治療製造QC市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表194:サウジアラビアの細胞および遺伝子治療製造QC市場の規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表195:南アフリカの細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表196:南アフリカの細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表197:南アフリカの細胞および遺伝子治療製造QC市場の規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表198:南アフリカの細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表199:南アフリカの細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表200:南アフリカの細胞および遺伝子治療製造QC市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表201:南アフリカの細胞および遺伝子治療製造QC市場の規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表202:エジプトの細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表203:エジプトの細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表204:エジプトの細胞および遺伝子治療製造QC市場の規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表205:エジプトの細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表206:エジプトの細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表207:エジプトの細胞および遺伝子治療製造QC市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表208:エジプトの細胞および遺伝子治療製造QC市場の規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表209:ナイジェリアの細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表210:ナイジェリアの細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表211:ナイジェリアの細胞および遺伝子治療製造QC市場の規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表212:ナイジェリアの細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表213:ナイジェリアの細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表214:ナイジェリアの細胞および遺伝子治療製造QC市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表215:ナイジェリアの細胞および遺伝子治療製造QC市場の規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表216:中東およびアフリカの残りの地域の細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表217:中東およびアフリカの残りの地域の細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表218:中東およびアフリカの残りの地域の細胞および遺伝子治療製造QC市場の規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表219:中東およびアフリカの残りの地域の細胞および遺伝子治療製造QC市場の規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表220:中東およびアフリカの残りの地域の細胞および遺伝子治療製造QC市場の規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表221:中東およびアフリカの残りの地域の細胞および遺伝子治療製造QC市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表222:中東およびアフリカの残りの地域の細胞および遺伝子治療製造QC市場の規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表223:ラテンアメリカの細胞および遺伝子治療製造QC市場の規模と予測(国別) – 2022-2034年(10億米ドル)
- 表224:ラテンアメリカの細胞および遺伝子治療製造QC市場の規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表225:ラテンアメリカの細胞および遺伝子治療製造QC市場の規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表226:LATAM細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表227:LATAM細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表228:LATAM細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表229:LATAM細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表230:LATAM細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表231:ブラジル細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表232:ブラジル細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表233:ブラジル細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表234:ブラジル細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表235:ブラジル細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表236:ブラジル細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表237:ブラジル細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表238:メキシコ細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表239:メキシコ細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表240:メキシコ細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表241:メキシコ細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表242:メキシコ細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表243:メキシコ細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表244:メキシコ細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表245:アルゼンチン細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表246:アルゼンチン細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表247:アルゼンチン細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表248:アルゼンチン細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表249:アルゼンチン細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表250:アルゼンチン細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表251:アルゼンチン細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表252:チリ細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表253:チリ細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表254:チリ細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表255:チリ細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表256:チリ細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表257:チリ細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表258:チリ細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表259:コロンビア細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表260:コロンビア細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表261:コロンビア細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表262:コロンビア細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表263:コロンビア細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表264:コロンビア細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表265:コロンビア細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(10億米ドル)
- 表266:LATAMその他細胞および遺伝子治療製造QC市場規模と予測(治療タイプ別) – 2022-2034年(10億米ドル)
- 表267:LATAMその他細胞および遺伝子治療製造QC市場規模と予測(スケール別) – 2022-2034年(10億米ドル)
- 表268:LATAMその他細胞および遺伝子治療製造QC市場規模と予測(モード別) – 2022-2034年(10億米ドル)
- 表269:LATAMその他細胞および遺伝子治療製造QC市場規模と予測(ワークフロー別) – 2022-2034年(10億米ドル)
- 表270:LATAMその他細胞および遺伝子治療製造QC市場規模と予測(プロセス別) – 2022-2034年(10億米ドル)
- 表271:LATAMその他の細胞および遺伝子治療製造QC市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表272:LATAMその他の細胞および遺伝子治療製造QC市場規模と予測(技術タイプ別) – 2022-2034年(USD十億)
*** 本調査レポートに関するお問い合わせ ***
細胞および遺伝子治療製造QCとは、細胞や遺伝子を用いた治療法の製造過程における品質管理を指します。これらの治療法は、患者の特定の病状に応じた個別化医療を可能にするため、製造工程における品質管理は非常に重要です。細胞および遺伝子治療は、従来の薬物治療とは異なり、生体の細胞や遺伝子を直接改変することによって病気を治療します。このため、製造する際の品質管理は、治療の効果と安全性を確保するために欠かせない要素です。
細胞治療には、幹細胞を用いたものや、免疫細胞を活性化してがん細胞を攻撃する治療法などがあります。これらの治療法の製造過程では、細胞の増殖や分化の状況を厳密に管理し、目標とする細胞の品質を維持することが求められます。遺伝子治療では、特定の遺伝子を細胞に導入する技術が使われ、その過程でウイルスベクターや非ウイルスベクターが使用されます。これらのベクターの純度や安定性も、製造プロセスにおける重要な品質管理の対象です。
細胞および遺伝子治療の品質管理には、いくつかの技術が用いられます。例えば、フローサイトメトリーやリアルタイムPCRは、細胞の特性や遺伝子の発現を解析するために使用されます。また、次世代シーケンシング技術は、遺伝子治療における遺伝子編集の精度を確認するために利用されます。これらの技術は、製造の各段階でのチェックポイントとして、製品の均一性や安全性を保証します。
細胞および遺伝子治療は、がん、遺伝性疾患、心血管疾患など、様々な疾患に対する新たな治療法として注目されています。このような治療法の製造には、厳格な品質管理が必要であり、QCのプロセスは、製品の品質を確保するための最終関門として機能します。製造QCの重要性は、患者の安全性を守り、治療の成功率を高めるために不可欠です。将来的には、さらに高度な技術が開発されることで、より効率的で安全な細胞および遺伝子治療が実現されることが期待されています。