アプリケーション変革市場の規模、シェアおよびトレンド分析レポート サービスタイプ別(クラウドアプリケーション移行、アプリケーション統合)、企業規模別(大企業、中小企業)、地域別(北米、ヨーロッパ、APAC、中東・アフリカ、LATAM)予測、2026-2034年
*** 本調査レポートに関するお問い合わせ ***
アプリケーション変革市場の要点
グローバル市場規模と成長
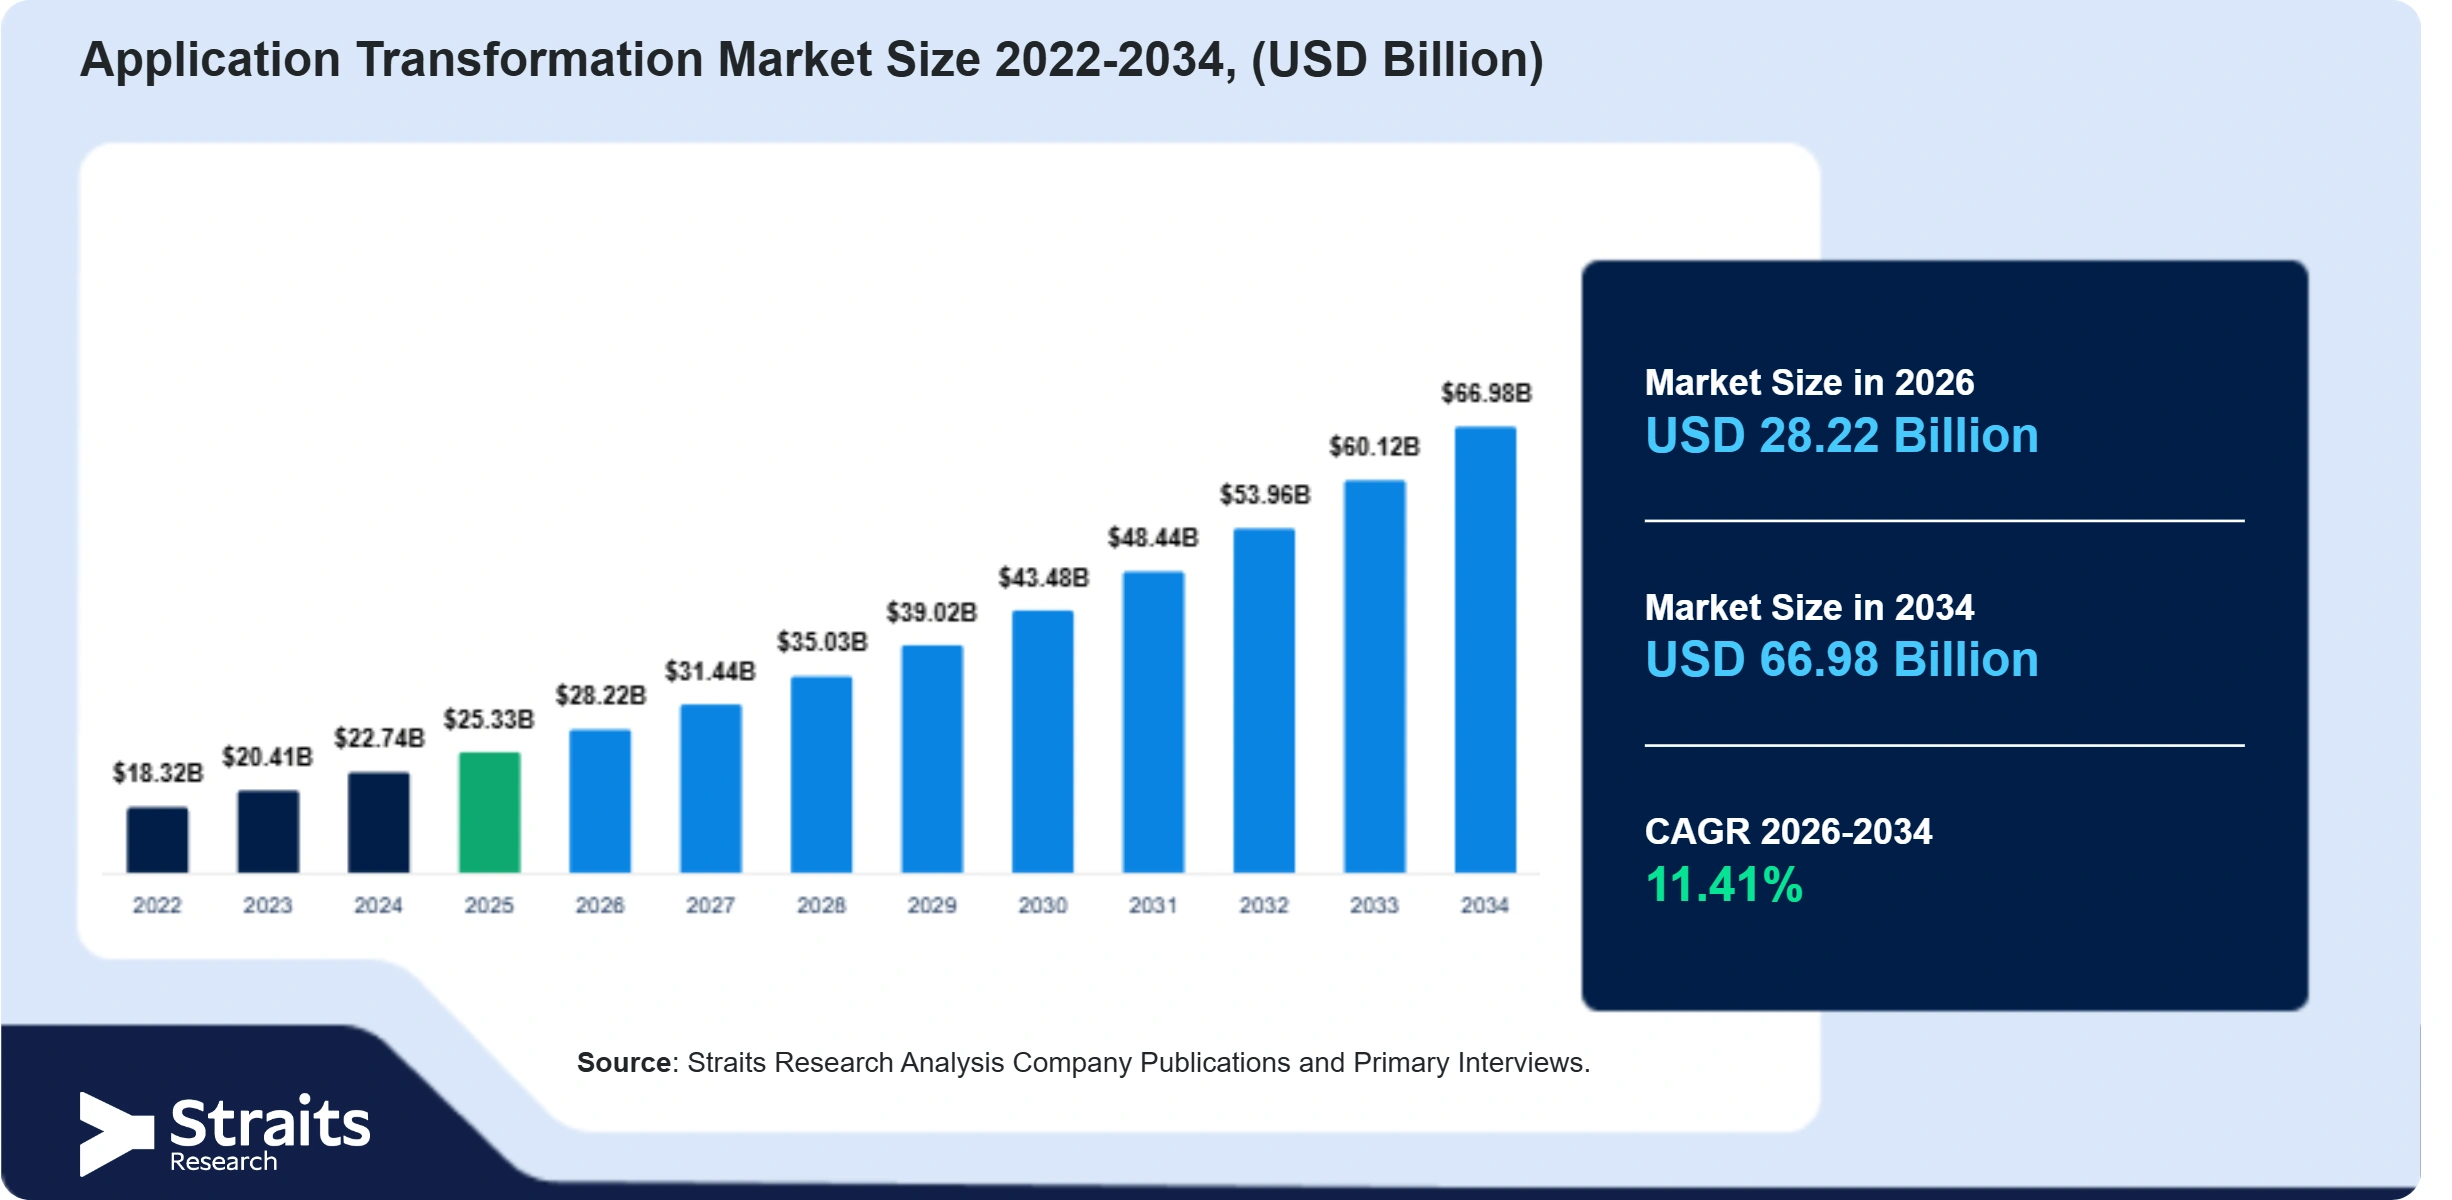
2025年の市場規模は253.3億米ドル、2026年には282.2億米ドル、2034年には669.8億米ドルに達すると予測されています。予測期間は2026年から2034年までで、基準年は2025年です。市場のCAGR(年平均成長率)は11.41%です。
地域別の洞察
2025年の最大地域市場は北米で、市場シェアは38.5%です。最も成長が早い地域はヨーロッパで、CAGRは15.64%です。
セグメント別の洞察
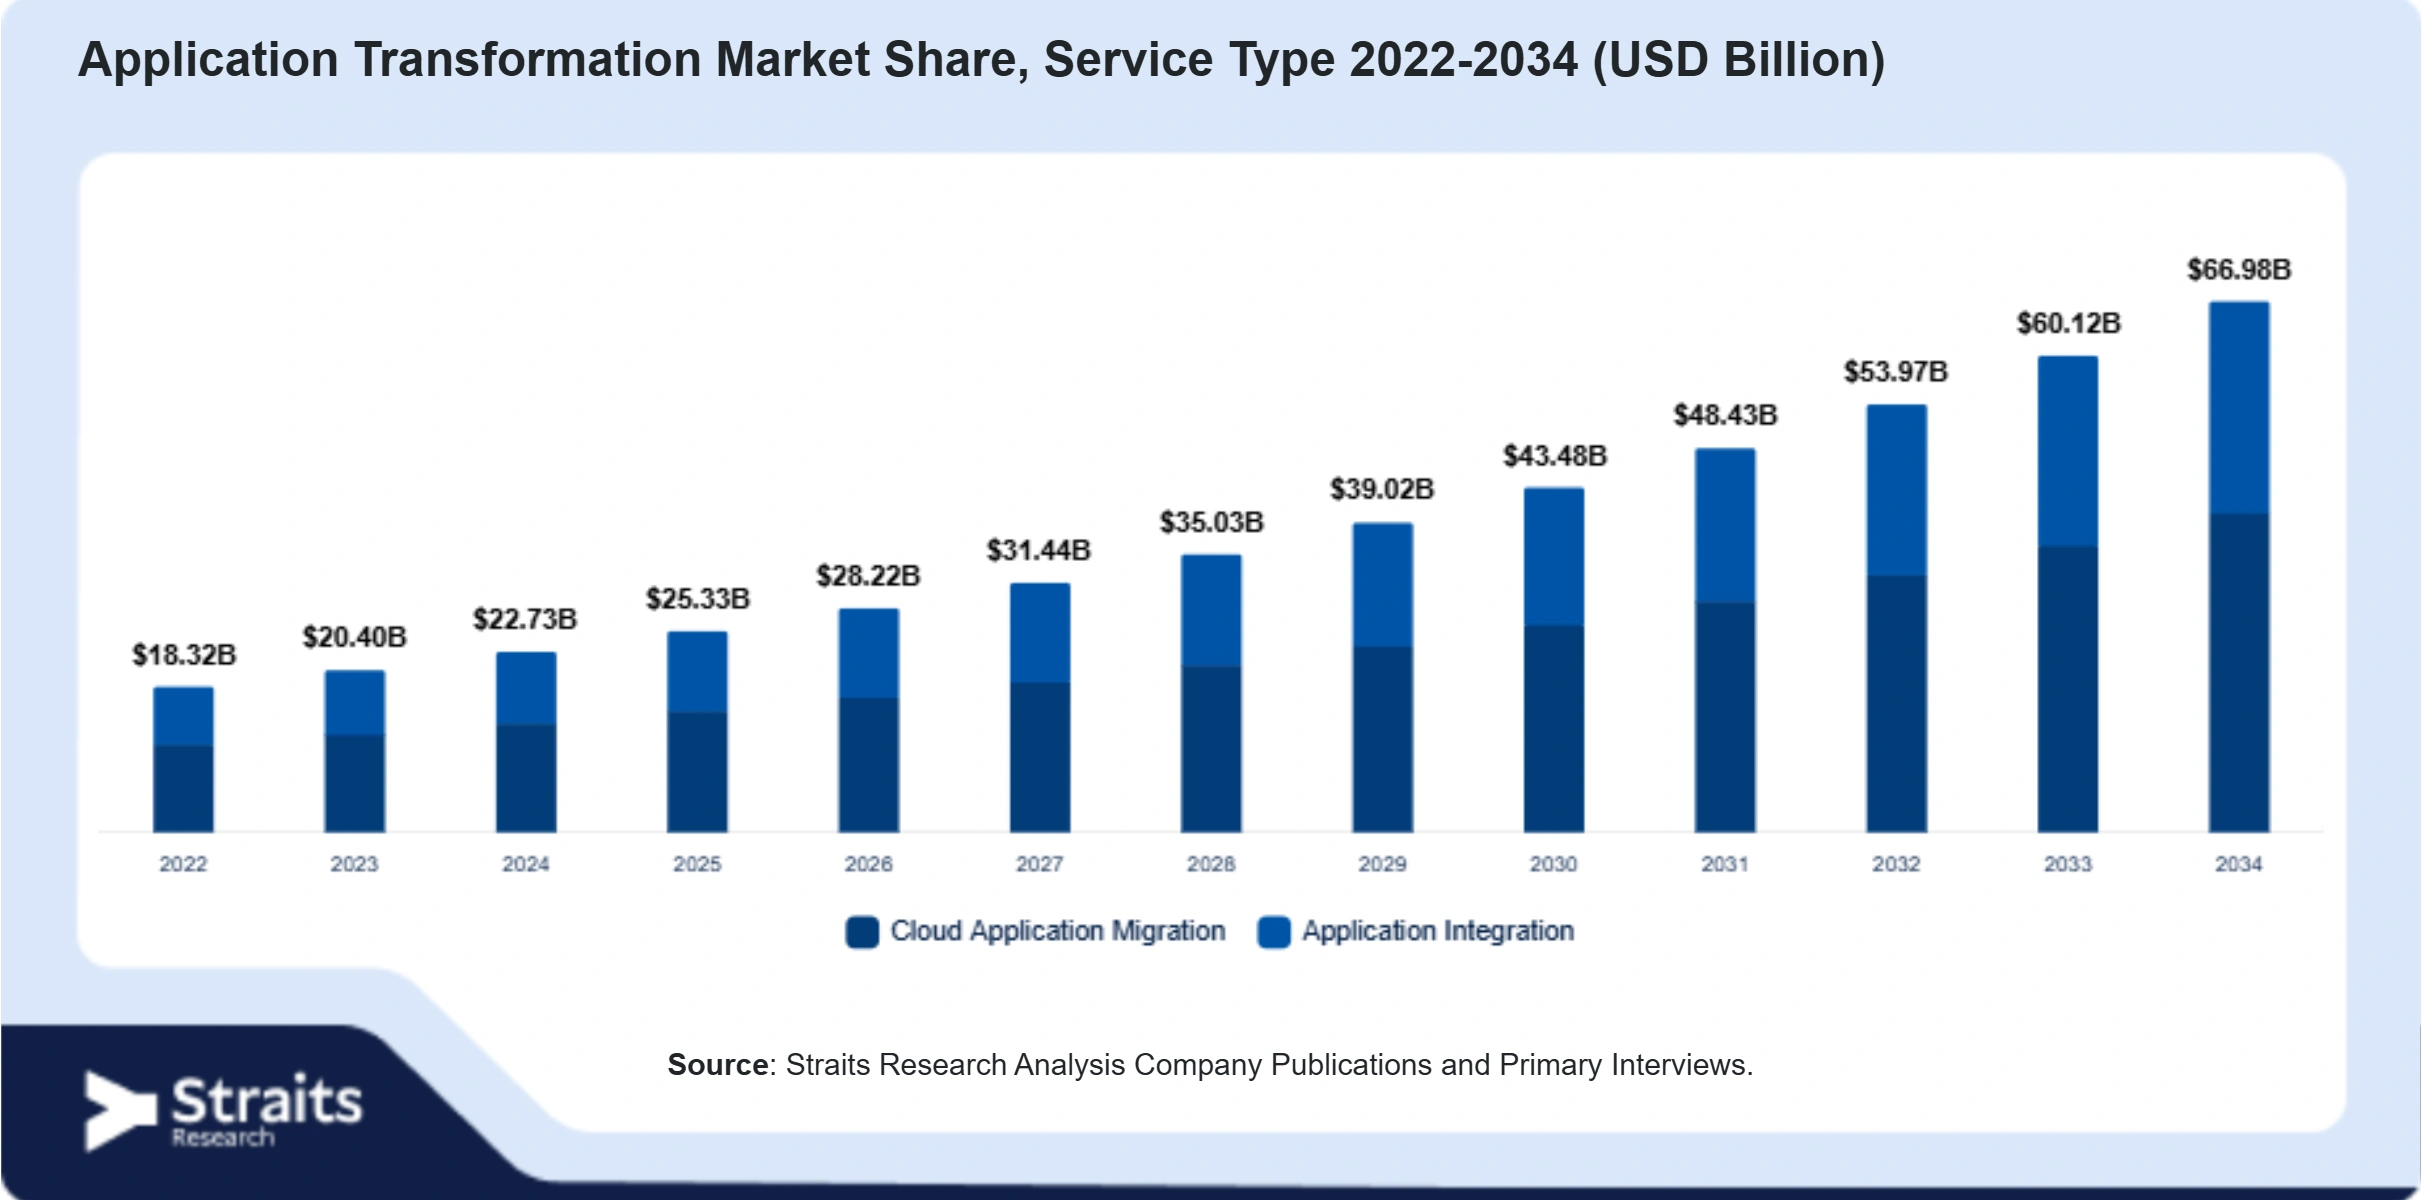
サービスタイプ別では、クラウドアプリケーション移行が主要なセグメントであり、2025年の市場シェアは61.8%です。企業の規模別では、中小企業セグメントが最も成長が早く、CAGRは15.49%(2026年から2034年)です。
アプリケーション変革市場のトレンド
1. AIの準備状況がアプリケーションポートフォリオ評価の一部に
企業のアプリケーションは数百から数千のシステムを含み、異なるAPI、セキュリティ、可観測性、データガバナンスの基盤を持つため、AIの導入を優先することが難しいです。ポートフォリオ評価は、クラウドの準備状況や技術的負債を超えて、エージェントの準備状況に拡大しています。AWSは2026年5月にAI加速インサイトをCAST Highlightと共に導入し、数十、数百、数千のアプリケーションにわたるポートフォリオレベルの分析をサポートしています。この結果、企業がAI統合の準備が整ったアプリケーションを特定し、修正が必要なものを見極め、モダナイゼーションプログラムのシーケンスを決定するためのより構造化されたアプリケーション変革市場が形成されています。
2. メインフレームのモダナイゼーションが段階的なAI支援型変革に向かう
複雑なメインフレーム環境は、密接に結びついたアプリケーション、レガシーデータ形式、埋め込まれたビジネスルールを含み、大規模な置き換えはリスクが高くなります。そのため、メインフレームの変革は段階的なAI支援型ワークフローに移行しています。Google Cloudの2026年メインフレーム評価ツールは、依存関係をマッピングし、ビジネスルールを抽出し、文書を生成し、コード変換が始まる前に資産をシーケンス化された移行可能ユニットに自動的にグループ化します。この結果、機能的同等性を維持しながら、企業がレガシーアプリケーションを管理可能なフェーズで変革できる、より制御されたモダナイゼーションモデルが実現されています。
アプリケーション変革市場のダイナミクス
市場のドライバー
1. APIファーストおよびマイクロサービスの採用の増加と、より迅速なソフトウェアリリースサイクルへの需要の高まりが市場を推進
APIファーストおよびマイクロサービスアーキテクチャの採用が進むことで、企業はモノリシックなアプリケーションを小さく独立して管理できるコンポーネントに分解し、アプリケーション変革サービスの需要が高まります。CNCFの2025年の年次クラウドネイティブ調査では、調査対象の98%の組織がクラウドネイティブ技術を使用していると報告されています。また、59%がほぼすべての開発と展開をクラウドネイティブアプローチで行っています。企業は、既存のアプリケーションポートフォリオをモダナイズするために、リファクタリング、API管理、コンテナ化、統合サービスを必要としています。この需要側の移行は、クラウドネイティブな企業環境全体にわたる変革プロジェクトを拡大させます。
より迅速なソフトウェアリリースへのプレッシャーが高まることで、自動テスト、継続的インテグレーション、継続的デプロイメントを支援するアプリケーション変革の需要が増加します。CNCFは2025年に、60%の組織がほとんどまたはすべてのアプリケーションにCI/CDを使用していると報告しています。また、77%がデプロイメントにGitOpsの原則を採用しています。マイクロソフトのアプリケーションモダナイゼーションガイダンスは、2025年5月に更新され、CI/CDパイプラインが繰り返し可能で高品質なリリースに不可欠であることを指摘しています。この需要側の移行は、企業がレガシーアプリケーションをモダナイズし、開発チームがソフトウェアの変更をより頻繁かつ信頼性高く提供できるように促します。
市場の制約
1. 既存のITシステムとの統合の課題とレガシーアプリケーション環境の複雑さが市場の拡大を制約
モダナイズされたアプリケーションは、異なるアーキテクチャやインターフェースを使用するレガシーデータベース、ERPプラットフォーム、セキュリティツール、サードパーティシステムと接続する必要があります。米国政府のモダナイゼーションプログラムは、この障壁の規模を示しています。テクノロジーモダナイゼーションファンドは、GSAが多くのアプリケーションが陳腐化し、他のシステムとの接続が困難であるため、88のアプリケーションのモダナイゼーションが必要であることを特定したと報告しています。追加の統合、テスト、移行作業はプロジェクトコストを引き上げ、アプリケーション変革市場の広範な採用を遅延させる可能性があります。
レガシー環境には、古いプログラミング言語、サポートされていないハードウェア、密結合されたアプリケーション、文書化されていない依存関係が含まれており、変革を難しくしています。2026年に米国GAOは、68の連邦ITモダナイゼーションプロジェクトで約10.3億米ドルが投資されたと報告しており、老朽化したシステムを置き換えるために必要なリソースの規模を反映しています。この複雑さは変革のタイムラインを長引かせ、実装リスクを高め、市場全体の拡大を遅らせます。
市場の機会
1. ゼロトラストアーキテクチャのためのセキュリティ主導のアプリケーション変革の成長とアプリケーション合理化およびポートフォリオ統合サービスの拡大
サイバーセキュリティ企業、クラウドサービスプロバイダー、システムインテグレーター、大企業がこの機会の主要な商業グループです。セキュリティ主導の変革は、アイデンティティのモダナイゼーション、アクセス制御の再設計、アプリケーションのセグメンテーション、ポリシー統合、管理されたゼロトラストサービスを通じて収益を生み出すことができます。IBM、アクセンチュア、マイクロソフト、パロアルトネットワークスなどの企業は、アプリケーションモダナイゼーションとセキュリティポートフォリオを通じて良好な位置にあります。
ITコンサルティング企業、エンタープライズソフトウェアプロバイダー、マネージドサービス企業、大規模なアプリケーション資産を持つ組織がこの機会の主要な顧客基盤を形成しています。合理化サービスは、アプリケーション評価、廃止計画、プラットフォーム統合、移行プログラム、長期的なポートフォリオガバナンスを通じて収益を生み出すことができます。キャップジェミニ、コグニザント、インフォシス、TCSなどの企業は、確立されたアプリケーション変革とエンタープライズモダナイゼーションの能力を通じて利益を得ることができます。
市場の課題
1. 大規模な変革ポートフォリオ全体でのビジネス価値の示しづらさと、複数年にわたる変革プログラム全体でのガバナンスの維持
アプリケーション変革プロバイダーは、どのアプリケーションを最初にモダナイズするかを優先し、技術的変更を測定可能なコスト、パフォーマンス、サービスの成果に結びつける必要があります。GAOは2025年に、未完成のモダナイゼーション計画がコストオーバーラン、スケジュールの遅延、プロジェクトの失敗のリスクを高めると報告しています。米国の連邦機関は毎年1000億米ドル以上をITに費やしており、その約80%が歴史的に運用と保守に向けられています。不明確な価値測定は、資金決定を遅延させ、企業全体の変革プログラムのスケールを困難にします。
大規模なアプリケーション変革プログラムは、多数のアプリケーション、ベンダー、ビジネスユニット、マイルストーン、技術的決定を含み、長期の実施期間にわたって一貫したガバナンスを維持することが難しくなります。GAOは2025年に、11の重要な米国連邦レガシーシステムを特定しましたが、成功に必要なすべての重要なプラクティスを含むモダナイゼーション計画を持つ機関はわずか3つでした。プログラムの調整が不十分であると、優先順位の変更、重複作業、遅延したデプロイメントが発生し、変革ベンダーや企業顧客にとって実行リスクが高まります。
アプリケーション変革市場のセグメント分析
サービスタイプ別
クラウドアプリケーション移行セグメントは、2025年に市場シェア61.8%を占め、2026年から2034年の予測期間中に最も早いCAGRである15.06%を記録すると予測されています。その優位性は、企業がレガシー負荷をクラウド環境に移行する努力を支え、より良いスケーラビリティ、リソースの柔軟性、現代のデジタルサービスの展開を容易にすることにあります。移行プロジェクトは、古いアプリケーションをクラウドネイティブアーキテクチャやより自動化された運用モデルの周りに再設計する機会も生み出します。
アプリケーション統合セグメントは、レガシーシステム、クラウドプラットフォーム、データベース、ビジネスアプリケーションをハイブリッドIT環境で接続するために重要です。統合サービスは、アプリケーションの風景が異なる速度でモダナイズされる間に、データフローとプロセスの継続性を維持するのに役立ちます。
企業規模別
大企業セグメントは、2025年に市場シェア67.5%を占め、複雑なアプリケーション資産、複数のレガシープラットフォーム、大規模なデジタルモダナイゼーションプログラムによって支えられています。これらの組織は、複数のビジネスユニットや技術環境にわたって、協調的な移行、統合、リファクタリング、ガバナンスを必要とすることが多いです。
中小企業セグメントは、2026年から2034年の予測期間中に最も早いCAGRである15.49%を記録すると予測されており、クラウドベースのモダナイゼーションサービスの利用が、広範な社内インフラや専門的なITチームの必要性を減少させていることが要因です。よりモジュラーな変革アプローチにより、小規模な組織は重要なアプリケーションを段階的にアップグレードし、実装コストを管理することができます。
アプリケーション変革市場の地域展望
北米アプリケーション変革市場分析
北米のアプリケーション変革市場は、2025年に38.5%の最大地域シェアを占めました。この地域のリーダーシップは、大企業のIT資産、クラウドネイティブ移行、アプリケーションの合理化、ミッションクリティカルソフトウェアのモダナイゼーションによって支えられています。
米国のアプリケーション変革市場は、レガシー技術の置き換えに対する連邦の投資が続いていることに支えられています。2026年のテクノロジーモダナイゼーションファンドは、レガシーシステムのモダナイゼーションとサイバーセキュリティに焦点を当てたプロジェクトを受け入れており、アプリケーションのリファクタリング、プラットフォーム移行、APIの有効化、デジタルサービスアーキテクチャのモダナイゼーションの機会を創出しています。
カナダのアプリケーション変革市場は、独自の企業プラットフォームアプローチを採用しています。政府のアプリケーションモダナイゼーションプログラムは、老朽化したシステムからスケーラブルなソフトウェアと管理されたプラットフォームへの移行を支援しており、事前承認されたクラウドホスティング環境はセットアップ時間を最大6ヶ月短縮でき、組織がアプリケーションを現代のインフラにより効率的に移行できるようにしています。
ヨーロッパアプリケーション変革市場分析
ヨーロッパのアプリケーション変革市場は、2026年から2034年の予測期間中に最も早いCAGRである15.64%を記録すると予測されています。この地域の発展は、クラウド採用、デジタル主権の優先事項、サイバーセキュリティの要件、現代のソフトウェアアーキテクチャへの投資によって支えられています。2025年には、EU企業の53%がクラウドコンピューティングサービスを購入しています。
ドイツのアプリケーション変革市場は、公共部門のプラットフォーム標準化と相互運用性によって形成されています。ドイツスタックイニシアティブは、エンドツーエンドの行政デジタル化のための安全で主権的な技術プラットフォームを確立しており、断片化されたアプリケーションを標準化された相互運用可能なサービスに置き換えることを促進しています。
イギリスのアプリケーション変革市場は、古い公共部門技術への依存を減らす必要性によって推進されています。2026年の政府の分析では、公共部門技術資産の28%がレガシーであると報告されており、クラウドネイティブの再開発、アプリケーション移行、複雑な高リスクシステムのモダナイゼーションの明確な要件が生じています。
アジア太平洋アプリケーション変革市場分析
アジア太平洋のアプリケーション変革市場は、デジタル公共インフラの拡大、企業の自動化、トランザクションボリュームの高いソフトウェア環境のモダナイゼーションによって支えられています。この地域の変革の道筋は、単なるインフラの置き換えではなく、スケーラブルなプラットフォーム、相互運用可能なアプリケーション、技術資産のモダナイゼーションにますます焦点を当てています。
日本のアプリケーション変革市場は、企業のデジタルトランスフォーメーションを制限するレガシーシステムの制約を解決するための努力によって支えられています。国家分析では、古いシステムが新しいデジタル技術の導入の障壁であると特定されており、ビジネスや技術の変化に迅速に適応できる柔軟なアプリケーションアーキテクチャの必要性が強化されています。
中国のアプリケーション変革市場は、政府のデジタルインフラの統合によって形成されています。政策は、既存の政府クラウドリソースを国家的に調整されたクラウドプラットフォームシステムに統合し、共有リソース管理を行うことを求めており、アプリケーション移行、相互運用性、行政プラットフォーム間の統合に対する要件が生じています。
インドのアプリケーション変革市場は、デジタル公共サービス提供の規模によって支えられています。2026年7月時点で、約2,575の中央および州政府のサービスが統一されたモバイルガバナンスプラットフォームを通じて提供されており、バックエンドアプリケーションは高いトランザクションボリューム、クロスサービス統合、継続的なデジタルサービスのモダナイゼーションをサポートする必要があります。
アプリケーション変革市場の競
Report Coverage & Table of Contents
エグゼクティブサマリー
このセクションでは、アプリケーション変革市場に関する主要な洞察と要約を提供します。市場の成長動向、主要なプレーヤー、セグメンテーション、地域別の市場規模などが含まれ、全体的な市場の見通しを示します。
リサーチスコープとセグメンテーション
この部分では、リサーチの範囲と対象とするセグメントについて詳述します。アプリケーション変革市場の分析がどのように行われ、どのサービスタイプやエンタープライズサイズが考慮されているかを示します。
- サービスタイプ: クラウドアプリケーション移行、アプリケーション統合
- エンタープライズサイズ: 大企業、中小企業
リサーチ目的
このセクションでは、本レポートのリサーチ目的を詳しく説明します。市場のトレンド、成長ドライバー、リスク要因の特定を通じて、企業が戦略的な意思決定を行うための情報を提供します。
制限事項と仮定
リサーチの制限事項や仮定について説明します。データの信頼性、サンプルサイズ、地域的な制約など、結果に影響を与える可能性のある要因を明示します。
市場スコープとセグメンテーション
市場スコープは、アプリケーション変革市場の全体的な規模とセグメンテーションを定義します。具体的なサービスや地域に基づく市場の構成を示します。
考慮された通貨と価格設定
このセクションでは、レポートで使用される通貨と価格設定の基準について説明します。市場データは主に米ドルで表示され、他の通貨への換算も行われます。
市場機会評価
アプリケーション変革市場における新たな機会を評価するセクションです。新興市場や新技術の進展がどのように市場に影響を与えるかを分析します。
新興地域/国
新興市場として注目される地域や国をリストアップし、それぞれの市場ポテンシャルを評価します。
- インド: ITサービスの需要が高まっている地域
- ブラジル: デジタルトランスフォーメーションの進展
新興企業
市場において注目される新興企業を紹介します。これらの企業は革新的な技術やサービスを提供し、市場シェアを拡大しています。
- 企業A: クラウドソリューションの提供
- 企業B: アプリケーション統合の専門家
新興アプリケーション/エンドユーザー
新たに登場するアプリケーションやエンドユーザーのニーズを分析し、市場の成長を促進する要因を探ります。
市場トレンド
アプリケーション変革市場における主要なトレンドを示し、企業がどのようにこれらのトレンドに適応しているかを分析します。
ドライバー
市場成長を促進する要因を特定し、企業がこれらの要因をどのように活用できるかを考察します。
市場警告要因
市場における潜在的なリスク要因や警告サインを示し、企業が注意すべきポイントを明示します。
マクロ経済指標
市場に影響を与えるマクロ経済指標を分析し、経済全体のトレンドがアプリケーション変革市場にどのように影響するかを評価します。
地政学的影響
国際的な政治情勢が市場に与える影響を考察し、特に新興市場におけるリスクと機会を分析します。
技術要因
技術の進展が市場に与える影響を評価し、特にクラウドコンピューティングやAIの役割について詳述します。
市場評価
市場の全体的な評価を行い、競争環境や成長機会を考察します。
ポーターの5フォース分析
競争環境を理解するために、ポーターの5フォース分析を用いて市場の競争力を評価します。
バリューチェーン分析
アプリケーション変革市場のバリューチェーンを分析し、各ステージでの価値創造のメカニズムを明示します。
アプリケーション変革市場規模分析
市場の規模を詳細に分析し、2022年から2034年までの予測を示します。
導入
市場規模分析の導入部分では、アプリケーション変革市場の重要性と成長の背景を解説します。
アプリケーション変革市場の規模と予測(サービスタイプ別)2022-2034 (百万米ドル/ユニット)
サービスタイプ別の市場規模と予測を提供します。
- クラウドアプリケーション移行: クラウドへ移行する企業の増加に伴う市場成長
- アプリケーション統合: 異なるアプリケーション間の連携の重要性
アプリケーション変革市場の規模と予測(エンタープライズサイズ別)2022-2034 (百万米ドル/ユニット)
エンタープライズサイズ別の市場規模と予測を示します。
- 大企業: 大規模なITインフラを持つ企業の市場シェア
- 中小企業: デジタル化の進展により増加する中小企業の需要
北米アプリケーション変革市場規模分析
北米地域の市場規模を詳細に分析し、特に米国とカナダの市場動向に焦点を当てます。
導入
北米市場の導入部分では、地域特有の市場環境と成長要因を解説します。
アプリケーション変革市場の規模と予測(サービスタイプ別)2022-2034 (百万米ドル/ユニット)
北米におけるサービスタイプ別の市場規模と予測を示します。
- クラウドアプリケーション移行: 米国市場での主要な成長因子
- アプリケーション統合: 需要が高まる統合サービス
アプリケーション変革市場の規模と予測(エンタープライズサイズ別)2022-2034 (百万米ドル/ユニット)
北米におけるエンタープライズサイズ別の市場規模と予測を提供します。
- 大企業: 大企業によるIT投資の増加
- 中小企業: 成長する中小企業のニーズに対する応答
米国
米国市場の詳細な分析を行い、特にサービスタイプとエンタープライズサイズ別の市場動向を示します。
導入
米国市場の導入部分では、アメリカにおけるアプリケーション変革の重要性を解説します。
サービスタイプ別市場規模と予測(2022-2034年、百万米ドル/ユニット)
米国におけるサービスタイプ別の市場規模と予測を示します。
- クラウドアプリケーション移行: 増加するクラウド移行の需要
- アプリケーション統合: 統合の重要性と市場の成長
エンタープライズサイズ別市場規模と予測(2022-2034年、百万米ドル/ユニット)
米国におけるエンタープライズサイズ別の市場規模と予測を提供します。
- 大企業: 大企業によるデジタル変革の進展
- 中小企業: 中小企業の成長に伴う需要の増加
カナダ
カナダ市場の詳細な分析を行い、特にサービスタイプとエンタープライズサイズ別の市場動向を示します。
導入
カナダ市場の導入部分では、カナダにおけるアプリケーション変革の重要性を解説します。
サービスタイプ別市場規模と予測(2022-2034年、百万米ドル/ユニット)
カナダにおけるサービスタイプ別の市場規模と予測を示します。
- クラウドアプリケーション移行: クラウドサービスの普及
- アプリケーション統合: 統合サービスの需要
エンタープライズサイズ別市場規模と予測(2022-2034年、百万米ドル/ユニット)
カナダにおけるエンタープライズサイズ別の市場規模と予測を提供します。
- 大企業: 大企業による投資の増加
- 中小企業: 中小企業の成長と市場のニーズ
ヨーロッパアプリケーション変革市場規模分析
ヨーロッパ地域の市場規模を詳細に分析し、特に主要国の市場動向に焦点を当てます。
導入
ヨーロッパ市場の導入部分では、地域特有の市場環境と成長要因を解説します。
アプリケーション変革市場の規模と予測(サービスタイプ別)2022-2034 (百万米ドル/ユニット)
ヨーロッパにおけるサービスタイプ別の市場規模と予測を示します。
- クラウドアプリケーション移行: ヨーロッパ市場での成長要因
- アプリケーション統合: 統合の重要性と市場の成長
アプリケーション変革市場の規模と予測(エンタープライズサイズ別)2022-2034 (百万米ドル/ユニット)
ヨーロッパにおけるエンタープライズサイズ別の市場規模と予測を提供します。
- 大企業: 大企業によるデジタル化の進展
- 中小企業: 中小企業のニーズに応える市場の成長
イギリス
イギリス市場の詳細な分析を行い、特にサービスタイプとエンタープライズサイズ別の市場動向を示します。
導入
イギリス市場の導入部分では、イギリスにおけるアプリケーション変革の重要性を解説します。
サービスタイプ別市場規模と予測(2022-2034年、百万米ドル/ユニット)
イギリスにおけるサービスタイプ別の市場規模と予測を示します。
- クラウドアプリケーション移行: 増加するクラウド移行の需要
- アプリケーション統合: 統合の重要性と市場の成長
エンタープライズサイズ別市場規模と予測(2022-2034年、百万米ドル/ユニット)
イギリスにおけるエンタープライズサイズ別の市場規模と予測を提供します。
- 大企業: 大企業によるデジタル変革の進展
- 中小企業: 中小企業の成長に伴う需要の増加
ドイツ
ドイツ市場の詳細な分析を行い、特にサービスタイプとエンタープライズサイズ別の市場動向を示します。
導入
ドイツ市場の導入部分では、ドイツにおけるアプリケーション変革の重要性を解説します。
サービスタイプ別市場規模と予測(2022-2034年、百万米ドル/ユニット)
ドイツにおけるサービスタイプ別の市場規模と予測を示します。
- クラウドアプリケーション移行: ドイツ市場での主要な成長因子
- アプリケーション統合: 需要が高まる統合サービス
エンタープライズサイズ別市場規模と予測(2022-2034年、百万米ドル/ユニット)
ドイツにおけるエンタープライズサイズ別の市場規模と予測を提供します。
- 大企業: 大企業によるIT投資の増加
- 中小企業: 中小企業の成長と市場のニーズ
フランス
フランス市場の詳細な分析を行い、特にサービスタイプとエンタープライズサイズ別の市場動向を示します。
導入
フランス市場の導入部分では、フランス
サービスタイプ別市場規模と予測 2022-2034 (米ドル百万/ユニット)
このセクションでは、アプリケーション変革市場におけるサービスタイプ別の市場規模と予測を詳細に分析します。特に、クラウドアプリケーション移行とアプリケーション統合の2つの主要なサービスタイプに焦点を当て、それぞれの市場動向、成長要因、予測値を示します。
- クラウドアプリケーション移行
企業がオンプレミスのアプリケーションをクラウド環境に移行するプロセスを含みます。このサービスは、コスト削減、スケーラビリティ、柔軟性を提供するため、ますます重要視されています。
- アプリケーション統合
異なるアプリケーションやシステム間でデータや機能を統合するサービスです。これにより、業務プロセスの効率化とデータの一貫性が向上します。
企業規模別市場規模と予測 2022-2034 (米ドル百万/ユニット)
このセクションでは、市場を企業の規模別に分析し、大企業と中小企業のニーズに応じた市場の成長を探ります。企業規模による市場の特性やトレンドを理解することが重要です。
- 大企業
大規模な組織が求める高度なサービスやソリューションに焦点を当てます。これらの企業は、複雑なシステム統合やカスタマイズされたクラウド移行が必要です。
- 中小企業
中小企業が直面する特有の課題やニーズに基づく市場動向を分析します。コスト効率の良いソリューションが求められています。
イタリア
イタリア市場の分析では、クラウドアプリケーション移行とアプリケーション統合のサービスがどのように成長しているかを探ります。また、企業規模別の市場動向も重要な要素です。
- クラウドアプリケーション移行
- アプリケーション統合
- 大企業
- 中小企業
ロシア
ロシアにおけるアプリケーション変革市場の動向を分析し、特に地政学的な影響や経済状況に基づく市場の変化を探ります。
- クラウドアプリケーション移行
- アプリケーション統合
- 大企業
- 中小企業
北欧
北欧市場は、テクノロジーの採用率が高く、特にクラウドソリューションに対する需要が増加しています。このセクションでは、地域特有の市場動向を分析します。
- クラウドアプリケーション移行
- アプリケーション統合
- 大企業
- 中小企業
ベネルクス
ベネルクス地域における市場の特性や成長要因を探り、クラウドアプリケーション移行とアプリケーション統合の重要性を強調します。
- クラウドアプリケーション移行
- アプリケーション統合
- 大企業
- 中小企業
その他のヨーロッパ
その他のヨーロッパ地域における市場動向を分析し、特に新興市場の成長ポテンシャルに注目します。
- クラウドアプリケーション移行
- アプリケーション統合
- 大企業
- 中小企業
APACアプリケーション変革市場規模分析
アジア太平洋地域におけるアプリケーション変革市場の成長を分析し、地域特有のニーズに応じたサービスの需要を探ります。
中国
中国市場の動向を分析し、特にクラウドアプリケーション移行とアプリケーション統合の成長要因に注目します。
- クラウドアプリケーション移行
- アプリケーション統合
- 大企業
- 中小企業
韓国
韓国市場におけるアプリケーション変革のトレンドを分析し、特に企業のデジタルトランスフォーメーションにおける役割を探ります。
- クラウドアプリケーション移行
- アプリケーション統合
- 大企業
- 中小企業
日本
日本市場の特性を分析し、特に国内企業のニーズに応じたサービスの需要を探ります。
- クラウドアプリケーション移行
- アプリケーション統合
- 大企業
- 中小企業
インド
インド市場におけるアプリケーション変革の成長を分析し、特に中小企業に対するサービスの重要性を強調します。
- クラウドアプリケーション移行
- アプリケーション統合
- 大企業
中小企業
中小企業(SME)は、アプリケーション変革市場において重要な役割を果たしています。このセクションでは、オーストラリア、台湾、東南アジア、アジア太平洋地域の残り、そして中東およびアフリカの各地域における中小企業の市場規模と予測について詳細に分析します。
オーストラリア
オーストラリアにおける中小企業のアプリケーション変革市場は、クラウドアプリケーション移行とアプリケーション統合の2つのサービスタイプに分けられます。
- 市場規模と予測(2022-2034年、百万米ドル/ユニット)
- クラウドアプリケーション移行
- アプリケーション統合
- 企業規模別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 大企業
- 中小企業
台湾
台湾の中小企業市場も同様に、クラウドアプリケーション移行とアプリケーション統合に焦点を当てています。
- 市場規模と予測(2022-2034年、百万米ドル/ユニット)
- クラウドアプリケーション移行
- アプリケーション統合
- 企業規模別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 大企業
- 中小企業
東南アジア
東南アジア地域では、中小企業のクラウドアプリケーション移行とアプリケーション統合が市場成長を促進しています。
- 市場規模と予測(2022-2034年、百万米ドル/ユニット)
- クラウドアプリケーション移行
- アプリケーション統合
- 企業規模別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 大企業
- 中小企業
アジア太平洋地域の残り
アジア太平洋地域の残りの国々における中小企業市場も、アプリケーション変革の重要なプレーヤーです。
- 市場規模と予測(2022-2034年、百万米ドル/ユニット)
- クラウドアプリケーション移行
- アプリケーション統合
- 企業規模別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 大企業
- 中小企業
中東およびアフリカのアプリケーション変革市場分析
中東およびアフリカ地域におけるアプリケーション変革市場は、急速に成長している分野です。このセクションでは、各国の市場動向を詳しく見ていきます。
UAE
アラブ首長国連邦(UAE)では、クラウドアプリケーション移行とアプリケーション統合が重要なサービスとして位置づけられています。
- 市場規模と予測(2022-2034年、百万米ドル/ユニット)
- クラウドアプリケーション移行
- アプリケーション統合
- 企業規模別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 大企業
- 中小企業
トルコ
トルコの市場では、アプリケーション変革の重要性が増しています。
- 市場規模と予測(2022-2034年、百万米ドル/ユニット)
- クラウドアプリケーション移行
- アプリケーション統合
- 企業規模別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 大企業
- 中小企業
サウジアラビア
サウジアラビアでは、デジタル化が進む中、アプリケーション変革が重要なテーマとなっています。
- 市場規模と予測(2022-2034年、百万米ドル/ユニット)
- クラウドアプリケーション移行
- アプリケーション統合
- 企業規模別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 大企業
- 中小企業
南アフリカ
南アフリカの市場は、アプリケーション変革の需要が高まっています。
- 市場規模と予測(2022-2034年、百万米ドル/ユニット)
- クラウドアプリケーション移行
- アプリケーション統合
- 企業規模別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 大企業
- 中小企業
エジプト
エジプトにおけるアプリケーション変革市場は、成長の可能性を秘めています。
- 市場規模と予測(2022-2034年、百万米ドル/ユニット)
- クラウドアプリケーション移行
- アプリケーション統合
- 企業規模別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 大企業
- 中小企業
ナイジェリア
ナイジェリアでは、アプリケーション変革のニーズが高まりつつあります。
- 市場規模と予測(2022-2034年、百万米ドル/ユニット)
- クラウドアプリケーション移行
- アプリケーション統合
企業規模別の市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、企業規模によるアプリケーショントランスフォーメーション市場の規模と予測が詳述されています。大企業と中小企業の2つの主要セグメントに分かれており、それぞれの市場動向や成長予測が分析されています。
- 大企業: 大企業は通常、リソースが豊富で、最新の技術を導入する能力が高いため、アプリケーショントランスフォーメーションの需要が高いです。
- 中小企業: 中小企業はコスト効率を重視し、アプリケーションの統合やクラウド移行を通じて競争力を高める傾向があります。
- 中東・アフリカ地域のその他: この地域の市場動向も考慮され、特に新興企業や成長中の企業が注目されています。
サービスタイプ別の市場規模と予測 2022-2034 (百万米ドル/ユニット)
アプリケーショントランスフォーメーションのサービスタイプに基づく市場の詳細な分析が行われています。クラウドアプリケーションの移行とアプリケーション統合の2つの主要サービスが取り上げられています。
- クラウドアプリケーション移行: 企業が従来のシステムからクラウドベースのソリューションに移行する際の市場の成長が評価されています。
- アプリケーション統合: 異なるアプリケーション間のデータ連携を強化するための市場動向が分析されています。
LATAMアプリケーショントランスフォーメーション市場規模分析
ラテンアメリカ市場の特性に焦点を当て、各国の市場規模と成長予測が提供されています。
- ブラジル: 最大の経済を持つブラジルでは、デジタルトランスフォーメーションが急速に進行しています。
- メキシコ: メキシコ市場は、特に中小企業の成長が顕著です。
- アルゼンチン: 経済の変動が影響を与えていますが、IT投資が増加しています。
- チリ: 安定した経済基盤を背景に、技術投資が進んでいます。
- コロンビア: 新興市場としての成長が期待されています。
- LATAMのその他の地域: これらの国々以外の市場動向も分析されています。
競争環境
アプリケーショントランスフォーメーション市場における主要企業のシェアや競争戦略が分析されています。
- 市場シェア: 主要プレイヤーの市場シェアが示されています。
- M&A契約とコラボレーション分析: 企業間の提携や買収の動向が評価されています。
- ティア構造分析: 市場参加者の階層構造が明らかにされています。
- 最近の動向: 各企業の最新の取り組みや発表が取り上げられています。
市場プレイヤーの評価
主要企業の詳細なプロファイルが提供され、各社のビジネス情報や最近の動向が分析されています。
- アクセンチュア: 企業概要、収益、ASP、SWOT分析、最近の動向。
- アトス: 企業概要、収益、ASP、SWOT分析、最近の動向。
- コグニザント: 企業概要、収益、ASP、SWOT分析、最近の動向。
- 富士通: 企業概要、収益、ASP、SWOT分析、最近の動向。
- HCLテクノロジーズ: 企業概要、収益、ASP、SWOT分析、最近の動向。
- ヘキサウェア: 企業概要、収益、ASP、SWOT分析、最近の動向。
- IBMコーポレーション: 企業概要、収益、ASP、SWOT分析、最近の動向。
- マイクロソフト: 企業概要、収益、ASP、SWOT分析、最近の動向。
- TCS: 企業概要、収益、ASP、SWOT分析、最近の動向。
研究方法論
本レポートの研究方法論が詳細に説明されています。データ収集の手法や主要な情報源が明示されています。
- 研究データ: 使用されたデータの種類や収集方法。
- 二次データ: 主要な二次情報源とその重要なデータ。
- 一次データ: 収集された一次情報の詳細。
- 主要な業界インサイト: 業界に関する重要な洞察。
- 市場規模の推定: ボトムアップアプローチとトップダウンアプローチの説明。
- 市場予測: 市場の将来予測とその根拠。
- 研究の仮定: 研究における前提条件や制限。
- リスク評価: 市場に関連するリスク要因の分析。
List of Tables
- 表1:世界のアプリケーション変革市場規模と予測(地域別) – 2022-2034年(10億米ドル)
- 表2:世界のアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表3:世界のアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表4:北米のアプリケーション変革市場規模と予測(国別) – 2022-2034年(10億米ドル)
- 表5:北米のアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表6:北米のアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表7:米国のアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表8:米国のアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表9:カナダのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表10:カナダのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表11:ヨーロッパのアプリケーション変革市場規模と予測(国別) – 2022-2034年(10億米ドル)
- 表12:ヨーロッパのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表13:ヨーロッパのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表14:英国のアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表15:英国のアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表16:ドイツのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表17:ドイツのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表18:フランスのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表19:フランスのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表20:スペインのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表21:スペインのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表22:イタリアのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表23:イタリアのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表24:ロシアのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表25:ロシアのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表26:北欧のアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表27:北欧のアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表28:ベネルクスのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表29:ベネルクスのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表30:その他のヨーロッパのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表31:その他のヨーロッパのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表32:APACのアプリケーション変革市場規模と予測(国別) – 2022-2034年(10億米ドル)
- 表33:APACのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表34:APACのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表35:中国のアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表36:中国のアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表37:韓国のアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表38:韓国のアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表39:日本のアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表40:日本のアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表41:インドのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表42:インドのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表43:オーストラリアのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表44:オーストラリアのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表45:台湾のアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表46:台湾のアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表47:東南アジアのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表48:東南アジアのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表49:アジア太平洋地域のその他のアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表50:アジア太平洋地域のその他のアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表51:中東およびアフリカのアプリケーション変革市場規模と予測(国別) – 2022-2034年(米ドル十億)
- 表52:中東およびアフリカのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表53:中東およびアフリカのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表54:UAEのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表55:UAEのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表56:トルコのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表57:トルコのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表58:サウジアラビアのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表59:サウジアラビアのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表60:南アフリカのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表61:南アフリカのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表62:エジプトのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表63:エジプトのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表64:ナイジェリアのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表65:ナイジェリアのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表66:中東およびアフリカのその他のアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表67:中東およびアフリカのその他のアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表68:LATAMのアプリケーション変革市場規模と予測(国別) – 2022-2034年(米ドル十億)
- 表69:LATAMのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表70:LATAMのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表71:ブラジルのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表72:ブラジルのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表73:メキシコのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表74:メキシコのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表75:アルゼンチンのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表76:アルゼンチンのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表77:チリのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表78:チリのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表79:コロンビアのアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表80:コロンビアのアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
- 表81:LATAMのその他のアプリケーション変革市場規模と予測(サービスタイプ別) – 2022-2034年(米ドル十億)
- 表82:LATAMのその他のアプリケーション変革市場規模と予測(企業規模別) – 2022-2034年(米ドル十億)
*** 本調査レポートに関するお問い合わせ ***
アプリケーション変革とは、企業や組織がその業務プロセスを最適化し、効率化するために、既存のアプリケーションを再設計または再構築することを指します。デジタル化が進む現代、技術の進化と顧客のニーズの変化に対応するために、アプリケーション変革はますます重要となっています。このプロセスは、単にアプリケーションをアップデートするだけでなく、ビジネスモデル全体の見直しを含むことがあります。
アプリケーション変革にはいくつかのタイプがあります。まず、新しい技術を採用して既存のアプリケーションを改善する「リファクタリング」があります。これは、コードを再構築し、パフォーマンスを向上させることを目的としています。次に「リホスティング」と呼ばれる方法があります。これは、既存のアプリケーションをクラウドプラットフォームに移行するプロセスで、コストを削減し、スケーラビリティと柔軟性を高めることができます。また、「リプレースメント」も一つの方法です。これは、古いシステムを完全に新しいシステムに置き換えることを指し、大幅な改善を図る場合に選ばれます。
アプリケーション変革の利用目的は多岐にわたります。主な目的は、業務効率の向上とコスト削減です。また、新しい市場やビジネスチャンスを開拓するためにも活用されます。さらに、顧客の体験を向上させるために、ユーザーインターフェースの改善や新機能の追加を行うことも含まれます。これにより、顧客満足度が向上し、競争優位性を確立することが可能になります。
アプリケーション変革に関連する技術も数多くあります。クラウドコンピューティングは、その代表的な例であり、アプリケーションをより柔軟に管理し、スケーラブルなインフラを提供します。また、マイクロサービスアーキテクチャは、アプリケーションを小さな独立したサービスに分割することにより、開発とデプロイの効率を高めます。さらに、コンテナ技術やDevOpsの導入により、開発プロセスが一層迅速かつ効率的になります。これらの技術は、アプリケーション変革を支える重要な要素であり、成功に導くための鍵となります。
アプリケーション変革は、単なる技術的な改善にとどまらず、組織全体の成長と進化を促進する重要な戦略です。適切に計画し実行することで、企業は持続可能な競争力を維持し、将来の市場変化に柔軟に対応することができるようになります。