ダイレクトプライマリケア市場規模、シェアおよびトレンド分析レポート:サービスタイプ別(予防医療サービス、慢性疾患管理、小児医療、メンタルおよび行動健康、診断および検査、その他)、提供者タイプ別(独立医師/クリニック、DPCネットワーク/グループ、雇用者提供DPCクリニック、病院関連DPCプロバイダー)、年齢層別(小児、成人、高齢者)、エンドユーザー別(個人、中小企業、大企業、政府機関、その他)、地域別(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、ラテンアメリカ)、予測、2026-2034年
*** 本調査レポートに関するお問い合わせ ***
直接プライマリケア市場の重要なポイント
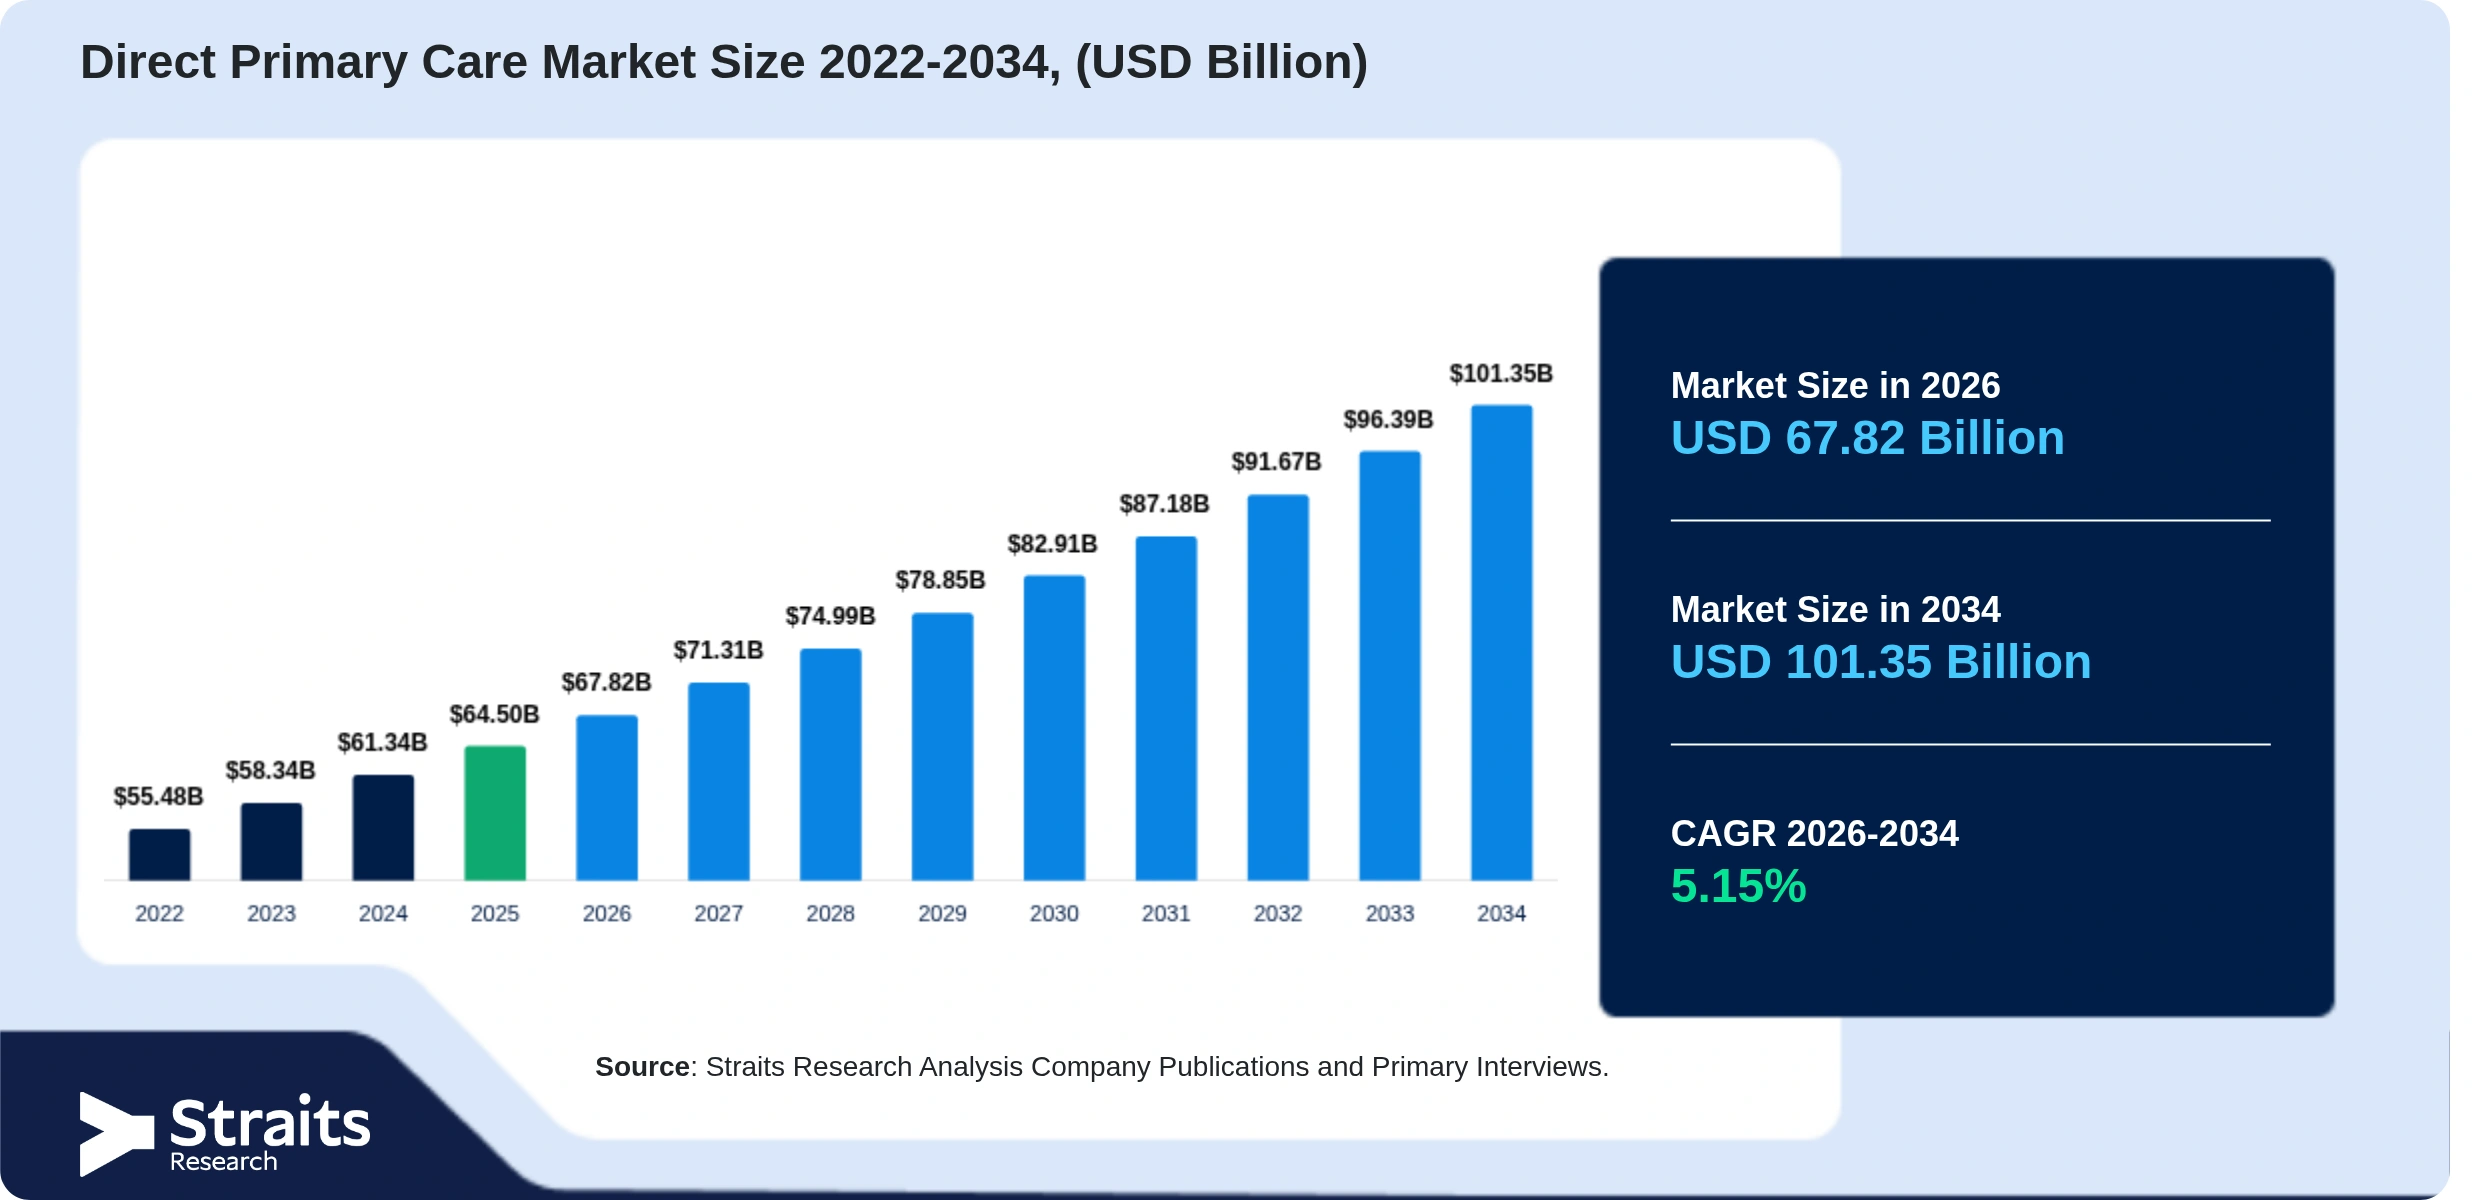
グローバル市場規模と成長
2025年の市場規模
645億米ドル
2026年の市場規模
678.2億米ドル
2034年の予測市場規模
1013.5億米ドル
予測期間
2026年~2034年
基準年
2025年
市場のCAGR(2026年~2034年)
5.15%
地域別の洞察
2025年の最大地域市場
北アメリカ
北アメリカの市場シェア(2025年)
43.2%
最も成長が早い地域
アジア太平洋
アジア太平洋のCAGR(2026年~2034年)
10.5%
セグメント別の洞察
サービス別
主要セグメント
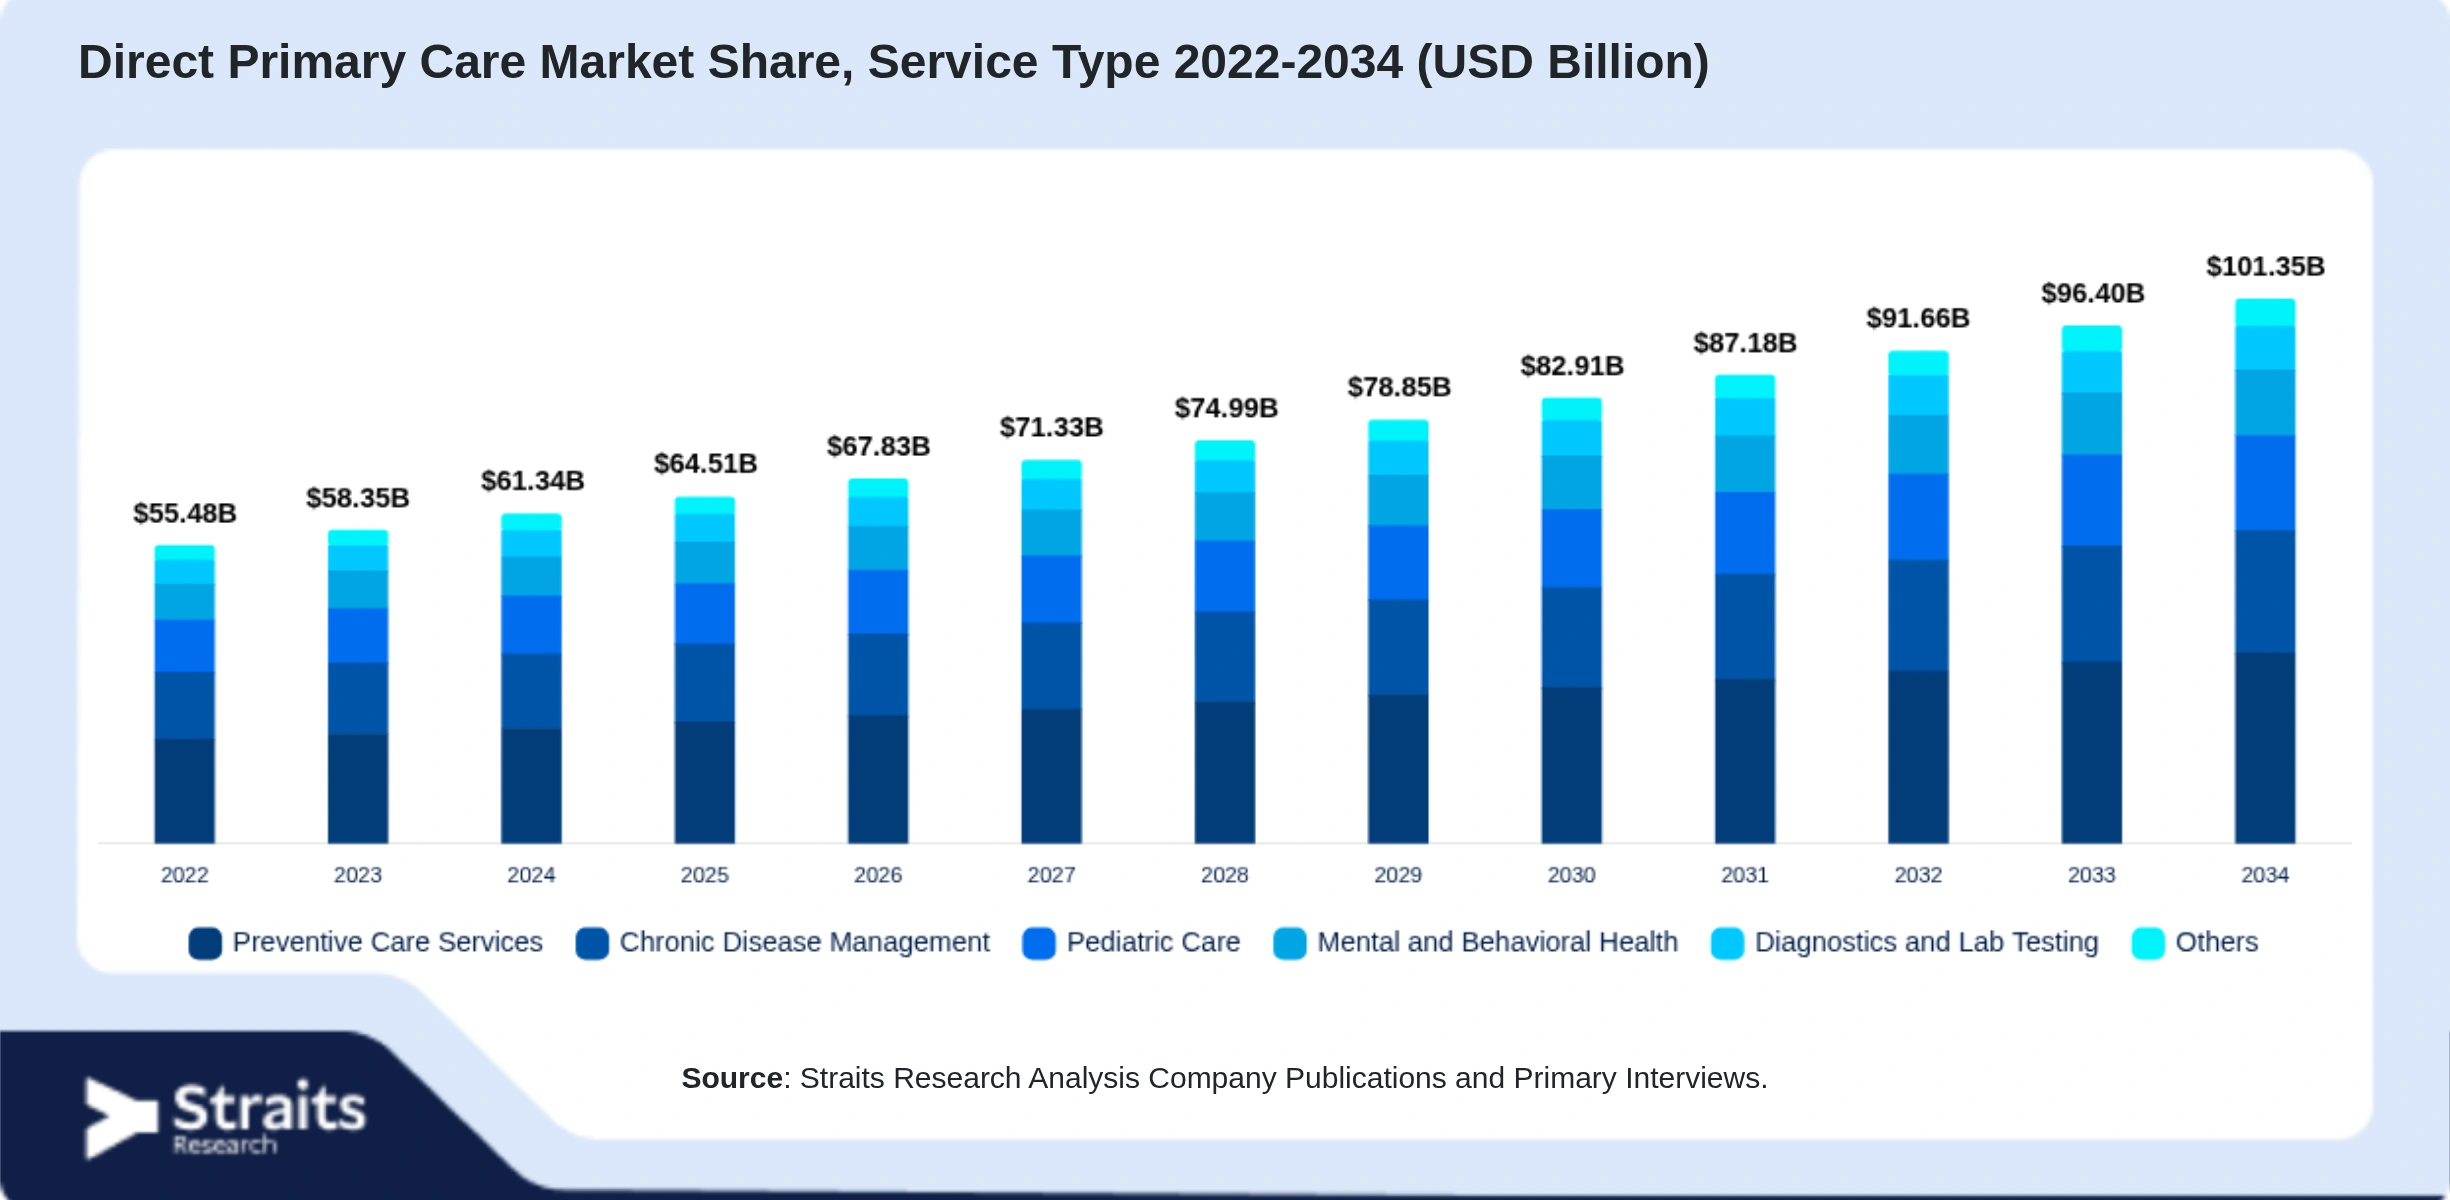
予防医療サービス
2025年の市場シェア
29.4%
提供者別
最も成長が早いセグメント
DPCネットワーク/グループ
CAGR
10.2%(2026年~2034年)
年齢別
主要セグメント
成人(18~64歳)
2025年の市場シェア
57.9%
エンドユーザー別
最も成長が早いセグメント
中小企業(SME)
CAGR
10.1%(2026年~2034年)
直接プライマリケア市場のトレンド
1. パーソナライズされた予防医療
直接プライマリケア市場の分析は、パーソナライズされた予防が会員制医療サービスの市場シェアを支えていることを示しています。個別化されたスクリーニング、ライフスタイルガイダンス、定期的な健康レビューへのシフトは、医師がリスクを早期に特定するのを助けます。例えば、DPCプラクティスは、定期的な相談や個別の健康プランを使用して予防医療を支援できます。
2. 統合された行動健康
直接プライマリケア市場の分析は、行動健康の統合が包括的なプライマリケアサービスの市場シェアを支えていることを示しています。メンタルヘルスサポートを定期的な医療訪問と組み合わせることへの移行は、患者がストレス、不安、関連する健康問題に対処するのを助けます。
直接プライマリケア市場のダイナミクス
市場のドライバー
1. プライマリケア医師の不足と継続的なケアの需要が市場を推進
プライマリケア医師へのアクセスが限られているため、患者はより直接的な医師のアクセスを提供する代替ケアモデルを求める傾向があります。例えば、直接プライマリケアプラクティスは会員制の予約を提供し、医師が予測可能な定期料金を通じて患者にサービスを提供する機会を創出します。継続的な医療指導の必要性は、患者が同じ医師との持続的な関係をサポートするプライマリケアモデルを選択することを促します。例えば、直接プライマリケアの会員制は、慢性疾患のための定期的なフォローアップをスケジュールすることを可能にし、サブスクリプションベースのケアサービスへの需要を支えます。
市場の制約
1. 低い消費者認知と自己負担の懸念が直接プライマリケア市場の拡大を制約
直接プライマリケアに対する消費者の認知が低いと、会員料金、含まれるサービス、従来の保険ベースの医療との違いについて混乱を招く可能性があります。その利点に関する理解が限られていると、患者は登録をためらい、このケアモデルに不慣れな家庭の間での導入が遅れる可能性があります。自己負担に関する懸念は、直接プライマリケアが通常、定期的な会員料金を必要とし、すべての専門サービスや病院の費用をカバーしないために生じます。これらの追加的な経済的負担は、予算に敏感な患者を遠ざけ、包括的な保険に依存する人々の間での導入を制限する可能性があります。
市場の機会
1. 直接小児ケアとコンシェルジュラボテストが成長の機会を提供
親、子供、家族志向の雇用主は、予測可能な会員料金と臨床医とのコミュニケーションの容易さを伴う直接アクセスの小児サービスから利益を得ています。家族会員プラン、定期的なケアパッケージ、雇用主とのパートナーシップは、Pediatric AssociatesやOne Medicalなどの提供者にとって収益機会を創出します。直接プライマリケアクリニック、健康志向の個人、定期的なモニタリングが必要な患者は、透明な価格設定による便利なラボテストから利益を得ます。テストパッケージ、クリニックパートナーシップ、定期的なスクリーニングサービスは、Quest DiagnosticsやLabcorpなどの企業にとって追加の収益源を支え、直接プライマリケア市場の成長を促進します。
直接プライマリケア市場のセグメンテーション分析
サービスタイプ別
予防医療サービスは、29.4%の市場シェアを持ち、189.6億米ドルの価値があります。定期的な健康評価、ウェルネスプランニング、早期リスクの特定が予防サービスへの需要を支えています。メンタルおよび行動健康サービスは、メンタルウェルネスへの関心の高まりと行動健康のプライマリケアへの統合により、予測期間中に10.6%のCAGRで成長する見込みです。
提供者タイプ別
独立した医師とクリニックは、41.5%の市場シェアを保持し、267.7億米ドルの価値があります。直接の医師-患者関係、パーソナライズされたケア、柔軟なプラクティスモデルが彼らのリーディングポジションを支えています。DPCネットワークとグループは、ネットワークの拡張、共有運営リソース、会員制プライマリケアへの広範なアクセスに支えられ、予測期間中に10.2%のCAGRで成長する見込みです。
年齢層別
市場シェア:18~64歳の成人が57.9%の市場シェアを持ち、373.5億米ドルの価値があります。予防医療、定期的な相談、健康状態の継続的な管理への需要がこのセグメントのリーディングポジションを支えています。CAGR:高齢者(65歳以上)は、予測期間中に8.8%のCAGRで成長する見込みで、リストされた年齢層の中で2番目に高い成長率です。定期的な医療モニタリング、慢性疾患管理、パーソナライズされたプライマリケアへのニーズの高まりがこの成長を支えています。
エンドユーザー別
個人は46.3%の市場シェアを保持し、298.6億米ドルの価値があります。会員制のケアと医師への直接アクセスは、パーソナライズされたサービスや予測可能な医療コストを求める個人にアピールします。中小企業(SME)は、手頃な従業員医療オプションや従来の雇用主提供の健康プランの代替案への関心に支えられ、予測期間中に10.1%のCAGRで成長する見込みです。
直接プライマリケア市場の地域展望
北アメリカ直接プライマリケア市場
北アメリカは、2025年に直接プライマリケア市場の最大シェアを占め、43.2%を記録しました。
米国直接プライマリケア市場
2026年1月、米国の連邦法は、資格のある個人が健康貯蓄口座(HSA)資金を適格な直接プライマリケア契約に使用できる能力を拡大しました。この政策変更は、DPCのサブスクリプションに対する財政的障壁を減少させ、患者や雇用主による採用をサポートする可能性があります。アメリカ家庭医協会は、2024年のDPC調査で94%の回答者が全体的な実践に満足していると報告しています。これは2026年の採用率ではありませんが、医師の満足度は会員制モデルへの継続的な関心を支える可能性があります。
カナダ直接プライマリケア市場
2026年2月、カナダ医師会は、580万人のカナダ人成人がプライマリケアへのアクセスを欠いていると報告しました。このアクセスのギャップは、法的に許可されている場合、代替の会員制サービスの機会を生む可能性がありますが、カナダの公的資金制度は米国のDPCモデルとは大きく異なります。カナダ保健省は、連邦政府がプライマリケアへのアクセスなどの共有の優先事項に焦点を当てた特別契約を通じて、10年間で約2000億カナダドルを医療システムの改善に投資していると述べています。この資金はプライマリケアの能力を拡大する可能性がありますが、直接費用のあるプラクティスに特に割り当てられているわけではありません。
ヨーロッパ直接プライマリケア市場
ヨーロッパは、予測期間中に8.4%のCAGRで最も成長が早い地域市場になると予想されています。
イギリス直接プライマリケア市場
NHSイングランドは、2026/27年度の一般開業医契約に485百万ポンドの増加を発表し、その推定総価値は138.63億ポンドに達しました。この投資は、GPの能力、採用、緊急アクセスを強調しており、患者が追加のアクセスや継続性を求める場合に、代替の民間プライマリケアサービスへの需要に影響を与える可能性があります。
ドイツ直接プライマリケア市場
2026年1月、ドイツ連邦保健省は、労働力と財政の制約、待機時間、人口動態の変化を挙げて、プライマリケアシステムの開発に向けた協議プロセスを開始しました。この改革は、調整された継続的なプライマリケアの重要性を高める可能性がありますが、米国の直接料金モデルを具体的に促進するものではありません。
アジア太平洋直接プライマリケア市場
アジア太平洋は、2025年に直接プライマリケア市場の20.1%を占めました。
日本直接プライマリケア市場
日本の厚生労働省は、2026年6月に一般クリニックの数が前月と比較して増加したと報告しました。拡大する外来ケアネットワークは、会員制やサブスクリプション型のサービスの機会を生む可能性がありますが、日本には直接的に比較可能な全国的なDPC市場はありません。日本の高齢化社会と慢性疾患の継続的な管理への需要は、予防的および関係重視のプライマリケアの成長を支える可能性があります。これは構造的な需要の推進要因であり、日本の直接プライマリケア市場の定量化された予測ではありません。
中国直接プライマリケア市場
中国国家衛生健康委員会は、2026年9月に、2025年に医療システムが106.5億件の患者訪問を処理したと報告し、前年比510百万件の増加を記録しました。医療利用の増加は、アクセス可能な外来およびサブスクリプション型サービスへの需要を支える可能性がありますが、中国のシステムは米国スタイルのDPCとは大きく異なります。
インド直接プライマリケア市場
インドの公式Ayushman Arogya Mandirダッシュボードは、2026年9月11日現在、187,103の機能的センターがあることを示しており、予防的、治療的、リハビリテーション的、その他のプライマリケアサービスへのアクセスを拡大しています。拡大するネットワークはプライマリケアへの重視が高まっていることを示していますが、これらのセンターは商業的なDPCサブスクリプションではなく、公的サービスを提供しています。
競争環境
直接プライマリケア市場は非常に断片化されており、独立した医師のプラクティス、グループクリニック、会員制医療提供者、新興デジタルヘルス企業が患者にサービスを提供しています。直接プライマリケア市場の主要プレイヤーには、対面および24/7のバーチャルケアを組み合わせたAmazonの子会社であるOne Medical、1400人以上の提携医師と430,000人以上の会員をサポートするMDVIP、テクノロジーに焦点を当てたプライマリケア提供者であるForward Healthが含まれます。これらの企業の累積的な直接プライマリケア市場シェアは、比較可能な企業データを通じて公表されていません。
確立されたプレイヤーは、医師の専門知識、患者関係、サービスの質、透明な価格設定、便利なケアへのアクセスを通じて競争しています。直接プライマリケア市場のエコシステムにおける新興プレイヤーは、手頃な会員プラン、遠隔医療サービス、パーソナライズされたケア、柔軟な医療パッケージに焦点を当てています。
直接プライマリケア市場の主要および新興プレイヤーのリスト
– One Medical (Amazon)(米国)
– MDVIP, LLC(米国)
– Forward Health Group, Inc.(米国)
– Elation Health, Inc.(米国)
– Iora Health, Inc.(米国)
– Qliance Medical Management, Inc.(米国)
– Hint Health, Inc.(米国)
– Everside Health, LLC(米国)
– Nextera Healthcare(米国)
– R-Health(米国)
主要業界の動向
2026年5月 – Hint Healthが直接プライマリケア提供者向けのAI駆動のプラクティスアシスタントを発表
Hint Healthは、直接プライマリケア(DPC)プラクティス向けに特別に設計されたAI駆動のプラクティスアシスタントを導入しました。このプラットフォームは、患者コミュニケーション、予約スケジューリング、請求サポート、および管理業務のワークフローを自動化し、医師が患者ケアにより多くの時間を費やせるようにし、プラクティスの効率を向上させます。
2026年3月 – Nextera Healthcareが雇用主主導の直接プライマリケアネットワークを拡大
Nextera Healthcareは、複数の米国州での新しい雇用主パートナーシップを通じて、直接プライマリケアネットワークの拡大を発表しました。この取り組みは、予防医療、慢性疾患管理、遠隔医療相談を含む会員制プライマリケアサービスへのアクセスを増加させます。
2026年1月 – Frontier Direct Careが中西部での直接プライマリケアサービスを拡大
Frontier Direct Careは、個人と企業のために手頃な直接プライマリケアサービスへのアクセスを改善するために、追加のクリニックを開設し、雇用主主導の医療プログラムを拡大したと発表しました。
2026年1月 – 連邦税の変更が直接プライマリケアの健康貯蓄口座へのアクセスを拡大
2026年1月に施行された連邦法は、資格のある個人が健康貯蓄口座の資金を適格な直接プライマリケア契約に使用するための柔軟性を高めました。この政策変更は、資格のある患者にとって会員制プライマリケアの財政的アクセスを向上させました。
報告書の範囲
セグメンテーション
サービスタイプ別
– 予防医療サービス
– 慢性疾患管理
– 小児ケア
– メンタルおよび行動健康
– 診断およびラボテスト
– その他
提供者タイプ別
– 独立医師/クリニック
– DPCネットワーク/グループ
– 雇用主提供のDPCクリニック
– 病院関連のDPC提供者
年齢層別
– 小児(0~17歳)
– 成人(18~64歳)
– 高齢者(65歳以上)
エンドユーザー別
– 個人
– 中小企業(SME)
– 大企業
– 政府機関
– その他
カバーされる地域
北アメリカ
– 米国
– カナダ
ヨーロッパ
– 英国
– ドイツ
– フランス
– スペイン
– イタリア
– ロシア
– 北欧
– ベネルクス
アジア太平洋
– 中国
– 韓国
– 日本
– インド
– オーストラリア
– 台湾
– 東南アジア
中東およびアフリカ
– UAE
– トルコ
– サウジアラビア
– 南アフリカ
– エジプト
– ナイジェリア
Report Coverage & Table of Contents
エグゼクティブサマリー
このセクションでは、直接プライマリケア市場の全体的な概要を提供し、主要な市場動向、成長要因、予測期間中の市場規模に関する重要な情報をまとめます。市場の主要なセグメントや競争環境についても触れ、読者に全体像を理解させることを目的としています。
研究範囲とセグメンテーション
このセクションでは、研究の範囲、対象とする市場セグメント、および分析の焦点を明確に定義します。市場のセグメンテーションは、サービスの種類、提供者のタイプ、年齢層、エンドユーザー、地域に基づいています。
研究目的
研究の目的は、直接プライマリケア市場の動向を把握し、主要なプレーヤーや新興企業の分析を通じて市場の機会を特定することです。また、特定のセグメントにおける成長のドライバーや抑制要因も評価します。
制限事項と仮定
このセクションでは、研究の制限事項や仮定について説明します。データの収集方法、使用するモデルの前提条件、分析の限界などが含まれます。
市場範囲とセグメンテーション
市場の範囲とセグメンテーションの詳細を提供します。これには、サービスの種類、提供者のタイプ、年齢層、エンドユーザー、地域に基づく詳細な分類が含まれます。
考慮された通貨と価格設定
市場分析において使用される通貨の種類や価格設定の基準について説明します。特に、米ドル(USD)を基準とした価格設定が行われることが強調されます。
市場機会評価
市場機会評価では、成長が期待されるセグメントや地域を特定し、投資機会を評価します。新興市場や新しいアプリケーションの可能性についても考察します。
新興地域/国
新興地域や国に関する情報を提供し、今後の市場成長が期待される地域を特定します。これには、アジア太平洋地域や中南米などが含まれます。
新興企業
市場における新興企業の動向や、彼らの提供するサービスや製品について分析します。特に、革新的なアプローチやビジネスモデルを持つ企業に焦点を当てます。
新興アプリケーション/エンドユース
新たに登場するアプリケーションやエンドユーザーのニーズについて詳述します。市場の変化に応じた新しいサービスや製品の需要がどう変わるかを考察します。
市場動向
市場動向セクションでは、直接プライマリケア市場における主要なトレンドを特定し、これらが市場に与える影響を分析します。技術革新や消費者の意識の変化が含まれます。
ドライバー
市場成長を促進する要因について詳しく説明します。これには、健康意識の高まりや、コスト削減のニーズが含まれます。
市場警告要因
市場に対するリスクや警告要因について分析します。これには、規制の変化や経済的な不確実性が含まれます。
マクロ経済指標
マクロ経済指標の分析を通じて、経済全体の動向が市場に与える影響を評価します。GDP成長率や失業率などが考慮されます。
地政学的影響
地政学的要因が市場に与える影響を分析します。特に、国際的な関係や政策が市場にどのように作用するかに焦点を当てます。
技術要因
技術革新が市場に与える影響について詳述します。特に、デジタルヘルスや遠隔医療の進展が注目されます。
市場評価
市場評価セクションでは、競争環境や市場の魅力を評価します。ポーターのファイブフォース分析やバリューチェーン分析を用いて、戦略的な洞察を提供します。
ポーターのファイブフォース分析
ポーターのファイブフォース分析を通じて、競争の激しさや新規参入の脅威、代替品の脅威などについて詳しく評価します。
バリューチェーン分析
バリューチェーン分析により、直接プライマリケア市場における各プレーヤーの役割と価値創造の過程を明らかにします。
直接プライマリケア市場規模分析
このセクションでは、直接プライマリケア市場の規模を詳細に分析し、2022年から2034年までの予測を示します。市場の成長を促進する要因や制約についても考察します。
直接プライマリケア市場のサービスタイプ別規模と予測(2022-2034年、百万ドル/ユニット)
サービスタイプ別の市場規模と予測を詳細に示します。以下のサブセグメントが含まれます:
- 予防医療サービス – 健康維持や病気予防を目的としたサービス。
- 慢性疾患管理 – 糖尿病や高血圧などの慢性疾患に対する管理サービス。
- 小児ケア – 子供向けの医療サービス。
- メンタルおよび行動健康 – 精神的な健康をサポートするサービス。
- 診断および検査 – 健康状態を評価するための検査サービス。
- その他 – 上記に含まれないその他のサービス。
直接プライマリケア市場の提供者タイプ別規模と予測(2022-2034年、百万ドル/ユニット)
提供者タイプ別の市場規模と予測を示します。以下のサブセグメントが含まれます:
- 独立医師/クリニック – 個別に運営される医療機関。
- DPCネットワーク/グループ – 直接プライマリケアを提供する医師のネットワーク。
- 雇用者スポンサーDPCクリニック – 企業が提供する直接プライマリケアクリニック。
- 病院に関連するDPC提供者 – 病院と提携した直接プライマリケア提供者。
直接プライマリケア市場の年齢層別規模と予測(2022-2034年、百万ドル/ユニット)
年齢層別の市場規模と予測を示します。以下のサブセグメントが含まれます:
- 小児(0–17歳) – 0歳から17歳までの子供向けの医療サービス。
- 成人(18–64歳) – 18歳から64歳までの成人向けのサービス。
- 高齢者(65歳以上) – 65歳以上の高齢者向けのサービス。
直接プライマリケア市場のエンドユーザー別規模と予測(2022-2034年、百万ドル/ユニット)
エンドユーザー別の市場規模と予測を示します。以下のサブセグメントが含まれます:
- 個人 – 個々の患者向けのサービス。
- 中小企業(SME) – 中小企業向けの医療サービス。
- 大企業 – 大企業向けの医療サービス。
- 政府機関 – 公的機関向けのサービス。
- その他 – 上記に含まれないその他のエンドユーザー。
北米直接プライマリケア市場規模分析
北米市場に特化した分析を行い、地域内での成長機会を探ります。市場の特性や競争環境についても詳述します。
北米直接プライマリケア市場のサービスタイプ別規模と予測(2022-2034年、百万ドル/ユニット)
北米におけるサービスタイプ別の市場規模と予測を示します。各サブセグメントは、全体の市場における重要性を評価します。
北米直接プライマリケア市場の提供者タイプ別規模と予測(2022-2034年、百万ドル/ユニット)
北米市場の提供者タイプ別の市場規模と予測を示します。各サブセグメントの成長要因についても考察します。
北米直接プライマリケア市場の年齢層別規模と予測(2022-2034年、百万ドル/ユニット)
北米市場における年齢層別の市場規模と予測を示します。各セグメントの特性と成長の見通しを分析します。
北米直接プライマリケア市場のエンドユーザー別規模と予測(2022-2034年、百万ドル/ユニット)
北米市場のエンドユーザー別の市場規模と予測を示します。特に、各エンドユーザーセグメントのニーズと要求について考察します。
米国市場分析
米国市場に焦点を当て、直接プライマリケアの市場規模や成長予測について詳細に分析します。
米国市場のサービスタイプ別規模と予測(2022-2034年、百万ドル/ユニット)
米国市場におけるサービスタイプ別の市場規模と予測を示します。以下のサブセグメントが含まれます:
- 予防医療サービス – 健康維持や病気予防を目的としたサービス。
- 慢性疾患管理 – 糖尿病や高血圧などの慢性疾患に対する管理サービス。
- 小児ケア – 子供向けの医療サービス。
- メンタルおよび行動健康 – 精神的な健康をサポートするサービス。
- 診断および検査 – 健康状態を評価するための検査サービス。
- その他 – 上記に含まれないその他のサービス。
米国市場の提供者タイプ別規模と予測(2022-2034年、百万ドル/ユニット)
米国市場の提供者タイプ別の市場規模と予測を示します。以下のサブセグメントが含まれます:
- 独立医師/クリニック – 個別に運営される医療機関。
- DPCネットワーク/グループ – 直接プライマリケアを提供する医師のネットワーク。
- 雇用者スポンサーDPCクリニック – 企業が提供する直接プライマリケアクリニック。
- 病院に関連するDPC提供者 – 病院と提携した直接プライマリケア提供者。
米国市場の年齢層別規模と予測(2022-2034年、百万ドル/ユニット)
米国市場における年齢層別の市場規模と予測を示します。以下のサブセグメントが含まれます:
- 小児(0–17歳) – 0歳から17歳までの子供向けの医療サービス。
- 成人(18–64歳) – 18歳から64歳までの成人向けのサービス。
- 高齢者(65歳以上) – 65歳以上の高齢者向けのサービス。
米国市場のエンドユーザー別規模と予測(2022-2034年、百万ドル/ユニット)
米国市場のエンドユーザー別の市場規模と予測を示します。以下のサブセグメントが含まれます:
- 個人 – 個々の患者向けのサービス。
- 中小企業(SME) – 中小企業向けの医療サービス。
- 大企業 – 大企業向けの医療サービス。
- 政府機関 – 公的機関向けのサービス。
- その他 – 上記に含まれないその他のエンドユーザー。
カナダ市場分析
カナダ市場に焦点を当て、直接プライマリケアの市場規模や成長予測について詳細に分析します。
カナダ市場のサービスタイプ別規模と予測(2022-2034年、百万ドル/ユニット)
カナダ市場におけるサービスタイプ別の市場規模と予測を示します。以下のサブセグメントが含まれます:
- 予防医療サービス – 健康維持や病気予防を目的としたサービス。
- 慢性疾患管理 – 糖尿病や高血圧などの慢性疾患に対する管理サービス。
慢性疾患管理
慢性疾患管理は、患者が慢性的な健康状態を効果的に管理し、生活の質を向上させるための重要なサービスです。このセクションでは、慢性疾患管理の市場規模、成長予測、主要なトレンドに関するデータが提供されます。
小児医療
小児医療は、子供の健康と発育に特化した医療サービスです。このセクションでは、小児医療に関する市場データ、成長予測、および地域別の分析が行われます。
メンタルおよび行動健康
メンタルおよび行動健康は、心の健康と行動に関連する問題に対処するためのサービスです。このセクションでは、メンタルヘルスサービスの市場規模、成長予測、主要なプレーヤーについて詳しく説明します。
診断および検査
診断および検査サービスは、病気の早期発見と治療に不可欠です。このセクションでは、診断および検査の市場規模、成長予測、主要な技術革新について分析します。
その他のサービス
その他のサービスには、上記に含まれない多様な医療サービスが含まれます。このセクションでは、これらのサービスの市場動向や成長予測について詳しく説明します。
直接プライマリケア市場のプロバイダータイプ別市場規模と予測(2022-2034年、百万米ドル/ユニット)
このセクションでは、直接プライマリケア市場におけるプロバイダータイプ別の市場規模と予測を示します。
- 独立医師/クリニック: 個人の医師または小規模クリニックによる提供されるプライマリケアサービス。
- DPCネットワーク/グループ: 複数の医師が連携して提供するプライマリケアサービス。
- 雇用主スポンサーDPCクリニック: 企業が従業員に提供するプライマリケアサービス。
- 病院関連DPCプロバイダー: 病院と提携している医療提供者によるプライマリケアサービス。
直接プライマリケア市場の年齢層別市場規模と予測(2022-2034年、百万米ドル/ユニット)
年齢層別の市場規模と予測を示すこのセクションでは、各年齢層におけるプライマリケアの需要を分析します。
- 小児(0〜17歳): 子供向けのプライマリケアサービス。
- 成人(18〜64歳): 若年から中年層向けのサービス。
- 高齢者(65歳以上): 高齢者向けの特化した医療サービス。
直接プライマリケア市場のエンドユーザー別市場規模と予測(2022-2034年、百万米ドル/ユニット)
エンドユーザー別の市場規模と予測を示すこのセクションでは、さまざまな利用者層におけるプライマリケアの需要を分析します。
- 個人: 一般市民向けのサービス。
- 中小企業(SME): 中小企業向けの医療サービス。
- 大企業: 大企業向けのプライマリケアサービス。
- 政府機関: 公的機関向けの医療サービス。
- その他: 上記に含まれないその他のエンドユーザー。
イギリス
イギリス市場における直接プライマリケアの概要と市場規模、成長予測について説明します。
市場規模と予測(サービスタイプ別、2022-2034年、百万米ドル/ユニット)
サービスタイプ別の市場規模と予測を詳細に分析します。
- 予防医療サービス: 健康を維持するためのサービス。
- 慢性疾患管理: 慢性疾患を持つ患者向けのサービス。
- 小児医療: 子供向けの医療サービス。
- メンタルおよび行動健康: 心理的な健康問題に対するサービス。
- 診断および検査: 早期発見のための検査サービス。
- その他: その他の関連サービス。
市場規模と予測(プロバイダータイプ別、2022-2034年、百万米ドル/ユニット)
プロバイダータイプ別の市場データを分析します。
- 独立医師/クリニック: 個別の医師やクリニックによるサービス。
- DPCネットワーク/グループ: 医師のネットワークによるサービス。
- 雇用主スポンサーDPCクリニック: 企業が提供する医療サービス。
- 病院関連DPCプロバイダー: 病院と提携した医療提供者。
市場規模と予測(年齢層別、2022-2034年、百万米ドル/ユニット)
年齢層に基づく市場規模と予測を提供します。
- 小児(0〜17歳): 小児向けの医療サービス。
- 成人(18〜64歳): 成人向けの医療サービス。
- 高齢者(65歳以上): 高齢者向けの医療サービス。
市場規模と予測(エンドユーザー別、2022-2034年、百万米ドル/ユニット)
エンドユーザーに基づく市場データを分析します。
- 個人: 一般消費者向けのサービス。
- 中小企業(SME): 中小企業向けの医療サービス。
- 大企業: 大企業向けの医療サービス。
- 政府機関: 公的機関向けの医療サービス。
- その他: 上記に含まれないその他のエンドユーザー。
ドイツ
ドイツ市場における直接プライマリケアの概要と市場規模、成長予測について説明します。
市場規模と予測(サービスタイプ別、2022-2034年、百万米ドル/ユニット)
サービスタイプ別の市場規模と予測を詳細に分析します。
- 予防医療サービス: 健康を維持するためのサービス。
- 慢性疾患管理: 慢性疾患を持つ患者向けのサービス。
- 小児医療: 子供向けの医療サービス。
- メンタルおよび行動健康: 心理的な健康問題に対するサービス。
- 診断および検査: 早期発見のための検査サービス。
- その他: その他の関連サービス。
市場規模と予測(プロバイダータイプ別、2022-2034年、百万米ドル/ユニット)
プロバイダータイプ別の市場データを分析します。
- 独立医師/クリニック: 個別の医師やクリニックによるサービス。
- DPCネットワーク/グループ: 医師のネットワークによるサービス。
- 雇用主スポンサーDPCクリニック: 企業が提供する医療サービス。
- 病院関連DPCプロバイダー: 病院と提携した医療提供者。
市場規模と予測(年齢層別、2022-2034年、百万米ドル/ユニット)
年齢層に基づく市場規模と予測を提供します。
- 小児(0〜17歳): 小児向けの医療サービス。
- 成人(18〜64歳): 成人向けの医療サービス。
- 高齢者(65歳以上): 高齢者向けの医療サービス。
市場規模と予測(エンドユーザー別、2022-2034年、百万米ドル/ユニット)
エンドユーザーに基づく市場データを分析します。
- 個人: 一般消費者向けのサービス。
- 中小企業(SME): 中小企業向けの医療サービス。
- 大企業: 大企業向けの医療サービス。
- 政府機関: 公的機関向けの医療サービス。
- その他: 上記に含まれないその他のエンドユーザー。
フランス
フランス市場における直接プライマリケアの概要と市場規模、成長予測について説明します。
市場規模と予測(サービスタイプ別、2022-2034年、百万米ドル/ユニット)
サービスタイプ別の市場規模と予測を詳細に分析します。
- 予防医療サービス: 健康を維持するためのサービス。
- 慢性疾患管理: 慢性疾患を持つ患者向けのサービス。
- 小児医療: 子供向けの医療サービス。
- メンタルおよび行動健康: 心理的な健康問題に対するサービス。
- 診断および検査: 早期発見のための検査サービス。
- その他: その他の関連サービス。
市場規模と予測(プロバイダータイプ別、2022-2034年、百万米ドル/ユニット)
プロバイダータイプ別の市場データを分析します。
- 独立医師/クリニック: 個別の医師やクリニックによるサービス。
- DPCネットワーク/グループ: 医師のネットワークによるサービス。
- 雇用主スポンサーDPCクリニック: 企業が提供する医療サービス。
- 病院関連DPCプロバイダー: 病院と提携した医療提供者。
市場規模と予測(年齢層別、2022-2034年、百万米ドル/ユニット)
年齢層に基づく市場規模と予測を提供します。
- 小児(0〜17歳): 小児向けの医療サービス。
- 成人(18〜64歳): 成人向けの医療サービス。
- 高齢者(65歳以上): 高齢者向けの医療サービス。
市場規模と予測(エンドユーザー別、2022-2034年、百万米ドル/ユニット)
エンドユーザーに基づく市場データを分析します。
- 個人: 一般消費者向けのサービス。
- 中小企業(SME): 中小企業向けの医療サービス。
- 大企業: 大企業向けの医療サービス。
- 政府機関: 公的機関向けの医療サービス。
- その他: 上記に含まれないその他のエンドユーザー。
スペイン
スペイン市場における直接プライマリケアの概要と市場規模、成長予測について説明します。
市場規模と予測(サービスタイプ別、2022-2034年、百万米ドル/ユニット)
サービスタイプ別の市場規模と予測を詳細に分析します。
- 予防医療サービス: 健康を維持するためのサービス。
- 慢性疾患管理: 慢性疾患を持つ患者向けのサービス。
- 小児医療: 子供向けの医療サービス。
- メンタルおよび行動健康: 心理的な健康問題に対するサービス。
- 診断および検査: 早期発見のための検査サービス。
- その他: その他の関連サービス。
市場規模と予測(プロバイダータイプ別、2022-2034年、百万米ドル/ユニット)
プロバイダータイプ別の市場データを分析します。
- 独立医師/クリニック: 個別の医師やクリニックによるサービス。
- DPCネットワーク/グループ: 医師のネットワークによるサービス。
- 雇用主スポンサーDPCクリニック: 企業が提供する医療サービス。
- 病院関連DPCプロバイダー: 病院と提携した医療提供者。
プロバイダータイプ別の市場規模と予測(2022-2034年、百万米ドル/単位)
このセクションでは、ダイレクトプライマリーケア市場におけるプロバイダータイプごとの市場規模と予測について詳細に分析しています。各プロバイダータイプは、独立した医師やクリニック、DPCネットワークやグループ、雇用者スポンサーのDPCクリニック、病院提携のDPCプロバイダーに分類されます。
- 独立した医師/クリニック – 個別の医療提供者による診療を受けることができるモデル。
- DPCネットワーク/グループ – 複数の医師が連携して提供するダイレクトプライマリーケアサービス。
- 雇用者スポンサーのDPCクリニック – 企業が従業員のために設立したDPCクリニック。
- 病院提携のDPCプロバイダー – 病院と提携した形で提供されるダイレクトプライマリーケア。
年齢別の市場規模と予測(2022-2034年、百万米ドル/単位)
このセクションでは、年齢層別にダイレクトプライマリーケア市場の規模と予測を示しています。年齢層は小児(0-17歳)、成人(18-64歳)、高齢者(65歳以上)に分類されます。
- 小児(0–17歳) – 子供向けの医療サービスの需要と市場規模。
- 成人(18–64歳) – 成人向けの医療サービスの需要と市場規模。
- 高齢者(65歳以上) – 高齢者向けの医療サービスの需要と市場規模。
エンドユーザー別の市場規模と予測(2022-2034年、百万米ドル/単位)
このセクションでは、エンドユーザー別にダイレクトプライマリーケア市場の規模と予測を示しています。エンドユーザーは個人、中小企業、大企業、政府機関、その他に分類されます。
- 個人 – 個別の患者によるダイレクトプライマリーケアの利用。
- 中小企業(SME) – 中小企業が従業員のために利用する医療サービス。
- 大企業 – 大企業が提供するダイレクトプライマリーケアサービス。
- 政府機関 – 公的機関によるダイレクトプライマリーケアの導入。
- その他 – 上記以外のエンドユーザーによるサービス利用。
ロシア市場の概要
ロシアにおけるダイレクトプライマリーケア市場の規模と予測に関する情報を提供します。ロシアの特有の市場動向や規制環境が市場に与える影響についても分析します。
サービスタイプ別の市場規模と予測(2022-2034年、百万米ドル/単位)
このセクションでは、サービスタイプごとの市場規模と予測を示します。サービスは予防医療サービス、慢性疾患管理、小児医療、メンタル・行動健康、診断・検査、その他に分類されます。
- 予防医療サービス – 健康維持のための予防的な医療サービス。
- 慢性疾患管理 – 慢性疾患を持つ患者のための管理サービス。
- 小児医療 – 子供向けの特化した医療サービス。
- メンタル・行動健康 – 精神的健康をサポートするサービス。
- 診断・検査 – 診断を目的とした検査サービス。
- その他 – 上記に含まれないその他の医療サービス。
年齢別の市場規模と予測(2022-2034年、百万米ドル/単位)
このセクションでは、年齢層別にダイレクトプライマリーケア市場の規模と予測を示しています。年齢層は小児(0-17歳)、成人(18-64歳)、高齢者(65歳以上)に分類されます。
- 小児(0–17歳) – 子供向けの医療サービスの需要と市場規模。
- 成人(18–64歳) – 成人向けの医療サービスの需要と市場規模。
- 高齢者(65歳以上) – 高齢者向けの医療サービスの需要と市場規模。
エンドユーザー別の市場規模と予測(2022-2034年、百万米ドル/単位)
このセクションでは、エンドユーザー別にダイレクトプライマリーケア市場の規模と予測を示しています。エンドユーザーは個人、中小企業、大企業、政府機関、その他に分類されます。
- 個人 – 個別の患者によるダイレクトプライマリーケアの利用。
- 中小企業(SME) – 中小企業が従業員のために利用する医療サービス。
- 大企業 – 大企業が提供するダイレクトプライマリーケアサービス。
- 政府機関 – 公的機関によるダイレクトプライマリーケアの導入。
- その他 – 上記以外のエンドユーザーによるサービス利用。
ノルディック市場の概要
ノルディック地域におけるダイレクトプライマリーケア市場の規模と予測に関する情報を提供します。特に、スウェーデン、ノルウェー、デンマーク、フィンランドの市場動向に焦点を当てます。
サービスタイプ別の市場規模と予測(2022-2034年、百万米ドル/単位)
このセクションでは、ノルディック地域におけるサービスタイプごとの市場規模と予測を示します。
- 予防医療サービス – 健康維持のための予防的な医療サービス。
- 慢性疾患管理 – 慢性疾患を持つ患者のための管理サービス。
- 小児医療 – 子供向けの特化した医療サービス。
- メンタル・行動健康 – 精神的健康をサポートするサービス。
- 診断・検査 – 診断を目的とした検査サービス。
- その他 – 上記に含まれないその他の医療サービス。
ベネルクス市場の概要
ベネルクス地域におけるダイレクトプライマリーケア市場の規模と予測に関する情報を提供します。特に、オランダ、ベルギー、ルクセンブルクの市場動向に焦点を当てます。
サービスタイプ別の市場規模と予測(2022-2034年、百万米ドル/単位)
このセクションでは、ベネルクス地域におけるサービスタイプごとの市場規模と予測を示します。
- 予防医療サービス – 健康維持のための予防的な医療サービス。
- 慢性疾患管理 – 慢性疾患を持つ患者のための管理サービス。
- 小児医療 – 子供向けの特化した医療サービス。
- メンタル・行動健康 – 精神的健康をサポートするサービス。
- 診断・検査 – 診断を目的とした検査サービス。
- その他 – 上記に含まれないその他の医療サービス。
ヨーロッパその他の地域市場の概要
ヨーロッパその他の地域におけるダイレクトプライマリーケア市場の規模と予測に関する情報を提供します。この地域には、イタリア、スペイン、ポルトガルなどが含まれます。
APACダイレクトプライマリーケア市場の規模分析
アジア太平洋地域におけるダイレクトプライマリーケア市場の規模と予測に関する情報を提供します。特に、中国、日本、インド、オーストラリアなどの市場動向に焦点を当てます。
サービスタイプ別の市場規模と予測(2022-2034年、百万米ドル/単位)
このセクションでは、APAC地域におけるサービスタイプごとの市場規模と予測を示します。
- 予防医療サービス – 健康維持のための予防的な医療サービス。
- 慢性疾患管理 – 慢性疾患を持つ患者のための管理サービス。
- 小児医療 – 子供向けの特化した医療サービス。
- メンタル・行動健康 – 精神的健康をサポートするサービス。
- 診断・検査 – 診断を目的とした検査サービス。
- その他 – 上記に含まれないその他の医療サービス。
雇用者スポンサー型DPCクリニック
雇用者スポンサー型DPCクリニックは、企業が従業員向けに提供する医療サービスの一形態であり、従業員の健康管理を促進するために設立されています。このセクションでは、雇用者スポンサー型DPCクリニックの市場規模、成長予測、主要なプレーヤーについて詳しく分析します。
病院関連DPCプロバイダー
病院関連DPCプロバイダーは、病院と提携している医療機関であり、患者に対して直接的なプライマリケアを提供します。このセクションでは、病院関連DPCプロバイダーの市場動向、サービスの質、患者満足度などについて詳しく解説します。
年齢層別の市場規模と予測(2022-2034年、百万米ドル/ユニット)
年齢層別の市場分析は、DPC市場における各年齢層の需要を把握するための重要な要素です。このセクションでは、以下の年齢層に分けて市場規模と成長予測を示します。
- 小児(0〜17歳): このセグメントでは、子供向けの医療サービスの需要について分析します。
- 成人(18〜64歳): 成人向けのプライマリケアのニーズと市場成長の要因を探ります。
- 高齢者(65歳以上): 高齢者の健康管理におけるDPCの役割と市場の成長予測を考察します。
エンドユーザー別の市場規模と予測(2022-2034年、百万米ドル/ユニット)
エンドユーザー別の分析は、DPCサービスの利用者の特性を理解するために不可欠です。以下のエンドユーザーに基づいて市場規模を分析します。
- 個人: 個人がDPCサービスを利用する動機や傾向について説明します。
- 中小企業(SME): 中小企業が従業員の健康管理にDPCを導入する理由を探ります。
- 大企業: 大企業のDPC導入によるメリットや市場への影響を分析します。
- 政府機関: 政府が提供するDPCサービスの役割とその影響を考察します。
- その他: その他のエンドユーザーの特性と市場への影響を分析します。
中国
中国のDPC市場は急速に成長しています。このセクションでは、中国におけるDPCサービスの市場規模、成長要因、主要なプレーヤーについて詳しく分析します。
韓国
韓国のDPC市場の特性と成長の見通しについて、サービスの質や患者の受け入れ状況を考察します。
日本
日本のDPC市場は、特に高齢化社会において重要な役割を果たしています。このセクションでは、日本の市場規模、成長要因、主要なプレーヤーについて詳しく分析します。
インド
インドにおけるDPC市場の成長と、その特有のニーズについて詳しく考察します。
オーストラリア
オーストラリアのDPC市場におけるサービスの質と市場動向について分析します。
台湾
台湾のDPC市場の特性と成長の見通しについて考察します。
東南アジア
東南アジア地域におけるDPC市場の成長要因と市場動向について分析します。
アジア太平洋地域のその他の国々
アジア太平洋地域の他の国々におけるDPC市場の特性と成長の見通しについて考察します。
中東およびアフリカのDPC市場分析
中東およびアフリカ地域におけるDPC市場の特性、成長要因、主要なプレーヤーについて分析します。
UAE
UAEにおけるDPC市場の成長要因と市場動向について詳しく分析します。
トルコ
トルコのDPC市場の特性と成長の見通しについて考察します。
サウジアラビア
サウジアラビアにおけるDPC市場の成長とその特有のニーズについて分析します。
南アフリカ
南アフリカのDPC市場の特性と成長の見通しについて考察します。
エジプト
エジプトにおけるDPC市場の成長要因と市場動向について分析します。
ナイジェリア
ナイジェリアのDPC市場の特性と成長の見通しについて考察します。
中東およびアフリカのその他の国々
中東およびアフリカ地域の他の国々におけるDPC市場の特性と成長の見通しについて考察します。
LATAM DPC市場のサイズ分析
LATAM地域におけるDPC市場の特性や成長要因について詳しく分析します。
ブラジル
ブラジルのDPC市場の成長要因と市場動向について考察します。
メキシコ
メキシコにおけるDPC市場の特性と成長の見通しについて分析します。
アルゼンチン
アルゼンチンのDPC市場の特性と成長の見通しについて考察します。
チリ
チリにおけるDPC市場の成長要因と市場動向について分析します。
コロンビア
コロンビアのDPC市場の特性と成長の見通しについて考察します。
LATAMのその他の地域
LATAM地域の他の国々におけるDPC市場の特性と成長の見通しについて考察します。
競争環境
DPC市場における主要プレーヤーの市場シェア、M&A契約、コラボレーション分析、最近の発展について詳しく分析します。
市場プレーヤーの評価
- One Medical (Amazon) (U.S.): 企業概要、ビジネス情報、収益、SWOT分析、最近の発展について分析します。
- MDVIP, LLC (U.S.): 企業概要、ビジネス情報、収益、SWOT分析、最近の発展について分析します。
- Forward Health Group, Inc. (U.S.): 企業概要、ビジネス情報、収益、SWOT分析、最近の発展について分析します。
- Elation Health, Inc. (U.S.): 企業概要、ビジネス情報、収益、SWOT分析、最近の発展について分析します。
- Iora Health, Inc. (U.S.): 企業概要、ビジネス情報、収益、SWOT分析、最近の発展について分析します。
- Qliance Medical Management, Inc. (U.S.): 企業概要、ビジネス情報、収益、SWOT分析、最近の発展について分析します。
- Hint Health, Inc. (U.S.): 企業概要、ビジネス情報、収益、SWOT分析、最近の発展について分析します。
- Everside Health, LLC (U.S.): 企業概要、ビジネス情報、収益、SWOT分析、最近の発展について分析します。
- Nextera Healthcare (U.S.): 企業概要、ビジネス情報、収益、SWOT分析、最近の発展について分析します。
- R-Health (U.S.): 企業概要、ビジネス情報、収益、SWOT分析、最近の発展について分析します。
研究方法論
市場調査のためのデータ収集方法、主要な二次データソース、一次データの分析方法、業界の洞察、市場規模の推定手法などについて詳しく説明します。
List of Tables
- 表1:世界の直接プライマリケア市場の規模と予測(地域別) – 2022-2034年(USD十億)
- 表2:世界の直接プライマリケア市場の規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表3:世界の直接プライマリケア市場の規模と予測(提供者タイプ別) – 2022-2034年(USD十億)
- 表4:世界の直接プライマリケア市場の規模と予測(年齢グループ別) – 2022-2034年(USD十億)
- 表5:世界の直接プライマリケア市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表6:北米の直接プライマリケア市場の規模と予測(国別) – 2022-2034年(USD十億)
- 表7:北米の直接プライマリケア市場の規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表8:北米の直接プライマリケア市場の規模と予測(提供者タイプ別) – 2022-2034年(USD十億)
- 表9:北米の直接プライマリケア市場の規模と予測(年齢グループ別) – 2022-2034年(USD十億)
- 表10:北米の直接プライマリケア市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表11:米国の直接プライマリケア市場の規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表12:米国の直接プライマリケア市場の規模と予測(提供者タイプ別) – 2022-2034年(USD十億)
- 表13:米国の直接プライマリケア市場の規模と予測(年齢グループ別) – 2022-2034年(USD十億)
- 表14:米国の直接プライマリケア市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表15:カナダの直接プライマリケア市場の規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表16:カナダの直接プライマリケア市場の規模と予測(提供者タイプ別) – 2022-2034年(USD十億)
- 表17:カナダの直接プライマリケア市場の規模と予測(年齢グループ別) – 2022-2034年(USD十億)
- 表18:カナダの直接プライマリケア市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表19:ヨーロッパの直接プライマリケア市場の規模と予測(国別) – 2022-2034年(USD十億)
- 表20:ヨーロッパの直接プライマリケア市場の規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表21:ヨーロッパの直接プライマリケア市場の規模と予測(提供者タイプ別) – 2022-2034年(USD十億)
- 表22:ヨーロッパの直接プライマリケア市場の規模と予測(年齢グループ別) – 2022-2034年(USD十億)
- 表23:ヨーロッパの直接プライマリケア市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表24:英国の直接プライマリケア市場の規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表25:英国の直接プライマリケア市場の規模と予測(提供者タイプ別) – 2022-2034年(USD十億)
- 表26:英国の直接プライマリケア市場の規模と予測(年齢グループ別) – 2022-2034年(USD十億)
- 表27:英国の直接プライマリケア市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表28:ドイツの直接プライマリケア市場の規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表29:ドイツの直接プライマリケア市場の規模と予測(提供者タイプ別) – 2022-2034年(USD十億)
- 表30:ドイツの直接プライマリケア市場の規模と予測(年齢グループ別) – 2022-2034年(USD十億)
- 表31:ドイツの直接プライマリケア市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表32:フランスの直接プライマリケア市場の規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表33:フランスの直接プライマリケア市場の規模と予測(提供者タイプ別) – 2022-2034年(USD十億)
- 表34:フランスの直接プライマリケア市場の規模と予測(年齢グループ別) – 2022-2034年(USD十億)
- 表35:フランスの直接プライマリケア市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表36:スペインの直接プライマリケア市場の規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表37:スペインの直接プライマリケア市場の規模と予測(提供者タイプ別) – 2022-2034年(USD十億)
- 表38:スペインの直接プライマリケア市場の規模と予測(年齢グループ別) – 2022-2034年(USD十億)
- 表39:スペインの直接プライマリケア市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表40:イタリアの直接プライマリケア市場の規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表41:イタリアの直接プライマリケア市場の規模と予測(提供者タイプ別) – 2022-2034年(USD十億)
- 表42:イタリアの直接プライマリケア市場の規模と予測(年齢グループ別) – 2022-2034年(USD十億)
- 表43:イタリアの直接プライマリケア市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表44:ロシアの直接プライマリケア市場の規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表45:ロシアの直接プライマリケア市場の規模と予測(提供者タイプ別) – 2022-2034年(USD十億)
- 表46:ロシアの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(10億米ドル)
- 表47:ロシアの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表48:北欧の直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表49:北欧の直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表50:北欧の直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(10億米ドル)
- 表51:北欧の直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表52:ベネルクスの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表53:ベネルクスの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表54:ベネルクスの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(10億米ドル)
- 表55:ベネルクスの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表56:ヨーロッパその他の直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表57:ヨーロッパその他の直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表58:ヨーロッパその他の直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(10億米ドル)
- 表59:ヨーロッパその他の直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表60:アジア太平洋地域の直接プライマリケア市場規模と予測(国別) – 2022-2034年(10億米ドル)
- 表61:アジア太平洋地域の直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表62:アジア太平洋地域の直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表63:アジア太平洋地域の直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(10億米ドル)
- 表64:アジア太平洋地域の直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表65:中国の直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表66:中国の直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表67:中国の直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(10億米ドル)
- 表68:中国の直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表69:韓国の直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表70:韓国の直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表71:韓国の直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(10億米ドル)
- 表72:韓国の直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表73:日本の直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表74:日本の直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表75:日本の直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(10億米ドル)
- 表76:日本の直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表77:インドの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表78:インドの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表79:インドの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(10億米ドル)
- 表80:インドの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表81:オーストラリアの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表82:オーストラリアの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表83:オーストラリアの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(10億米ドル)
- 表84:オーストラリアの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表85:台湾の直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表86:台湾の直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表87:台湾の直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(10億米ドル)
- 表88:台湾の直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表89:東南アジアの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(10億米ドル)
- 表90:東南アジアの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表91:東南アジアの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(USD十億)
- 表92:東南アジアの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表93:アジア太平洋地域の残りの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表94:アジア太平洋地域の残りの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(USD十億)
- 表95:アジア太平洋地域の残りの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(USD十億)
- 表96:アジア太平洋地域の残りの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表97:中東およびアフリカの直接プライマリケア市場規模と予測(国別) – 2022-2034年(USD十億)
- 表98:中東およびアフリカの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表99:中東およびアフリカの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(USD十億)
- 表100:中東およびアフリカの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(USD十億)
- 表101:中東およびアフリカの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表102:UAEの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表103:UAEの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(USD十億)
- 表104:UAEの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(USD十億)
- 表105:UAEの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表106:トルコの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表107:トルコの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(USD十億)
- 表108:トルコの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(USD十億)
- 表109:トルコの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表110:サウジアラビアの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表111:サウジアラビアの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(USD十億)
- 表112:サウジアラビアの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(USD十億)
- 表113:サウジアラビアの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表114:南アフリカの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表115:南アフリカの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(USD十億)
- 表116:南アフリカの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(USD十億)
- 表117:南アフリカの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表118:エジプトの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表119:エジプトの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(USD十億)
- 表120:エジプトの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(USD十億)
- 表121:エジプトの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表122:ナイジェリアの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表123:ナイジェリアの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(USD十億)
- 表124:ナイジェリアの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(USD十億)
- 表125:ナイジェリアの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表126:中東およびアフリカの残りの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表127:中東およびアフリカの残りの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(USD十億)
- 表128:中東およびアフリカの残りの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(USD十億)
- 表129:中東およびアフリカの残りの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表130:LATAMの直接プライマリケア市場規模と予測(国別) – 2022-2034年(USD十億)
- 表131:LATAMの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表132:LATAMの直接プライマリケア市場規模と予測(プロバイダータイプ別) – 2022-2034年(USD十億)
- 表133:LATAMの直接プライマリケア市場規模と予測(年齢別) – 2022-2034年(USD十億)
- 表134:LATAMの直接プライマリケア市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表135:ブラジルの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(USD十億)
- 表136:ブラジルの直接プライマリケア市場規模と予測(提供者タイプ別) – 2022-2034年(億米ドル)
- 表137:ブラジルの直接プライマリケア市場規模と予測(年齢層別) – 2022-2034年(億米ドル)
- 表138:ブラジルの直接プライマリケア市場規模と予測(最終ユーザー別) – 2022-2034年(億米ドル)
- 表139:メキシコの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(億米ドル)
- 表140:メキシコの直接プライマリケア市場規模と予測(提供者タイプ別) – 2022-2034年(億米ドル)
- 表141:メキシコの直接プライマリケア市場規模と予測(年齢層別) – 2022-2034年(億米ドル)
- 表142:メキシコの直接プライマリケア市場規模と予測(最終ユーザー別) – 2022-2034年(億米ドル)
- 表143:アルゼンチンの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(億米ドル)
- 表144:アルゼンチンの直接プライマリケア市場規模と予測(提供者タイプ別) – 2022-2034年(億米ドル)
- 表145:アルゼンチンの直接プライマリケア市場規模と予測(年齢層別) – 2022-2034年(億米ドル)
- 表146:アルゼンチンの直接プライマリケア市場規模と予測(最終ユーザー別) – 2022-2034年(億米ドル)
- 表147:チリの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(億米ドル)
- 表148:チリの直接プライマリケア市場規模と予測(提供者タイプ別) – 2022-2034年(億米ドル)
- 表149:チリの直接プライマリケア市場規模と予測(年齢層別) – 2022-2034年(億米ドル)
- 表150:チリの直接プライマリケア市場規模と予測(最終ユーザー別) – 2022-2034年(億米ドル)
- 表151:コロンビアの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(億米ドル)
- 表152:コロンビアの直接プライマリケア市場規模と予測(提供者タイプ別) – 2022-2034年(億米ドル)
- 表153:コロンビアの直接プライマリケア市場規模と予測(年齢層別) – 2022-2034年(億米ドル)
- 表154:コロンビアの直接プライマリケア市場規模と予測(最終ユーザー別) – 2022-2034年(億米ドル)
- 表155:その他のLATAMの直接プライマリケア市場規模と予測(サービスタイプ別) – 2022-2034年(億米ドル)
- 表156:その他のLATAMの直接プライマリケア市場規模と予測(提供者タイプ別) – 2022-2034年(億米ドル)
- 表157:その他のLATAMの直接プライマリケア市場規模と予測(年齢層別) – 2022-2034年(億米ドル)
- 表158:その他のLATAMの直接プライマリケア市場規模と予測(最終ユーザー別) – 2022-2034年(億米ドル)
*** 本調査レポートに関するお問い合わせ ***
ダイレクトプライマリーケア(DPC)は、患者と医療提供者との間で直接の契約を結ぶ医療モデルを指します。これにより、患者は月額または年額の定額料金を支払うことで、一定の範囲内での医療サービスを受けることができます。このモデルでは、保険会社を介さずに、医師や医療プロバイダーと直接契約を結ぶため、保険の煩雑な手続きや制約から解放される利点があります。医師は患者数を限定することができるため、より個別的かつ時間をかけた診療が可能となります。
ダイレクトプライマリーケアにはいくつかのタイプがあります。一般的には、基本的なプライマリーケアを提供するものが主流ですが、中には特化した診療科目に特化したものもあります。例えば、内科、皮膚科、小児科など、専門的なケアを提供するDPCモデルも存在しています。また、特定の地域に根ざした医療サービスを提供する地域密着型のDPCもあります。
ダイレクトプライマリーケアの主な利用法は、日常的な健康管理や慢性疾患の管理、予防医療などが挙げられます。これにより、患者は医療提供者と直接コミュニケーションを取りやすくなり、迅速な対応や柔軟な診療が受けられることが期待されます。特に、待ち時間の短縮や医師との信頼関係の構築が強化されることで、患者の満足度が向上することが多いです。
このモデルに関連する技術としては、電子カルテやテレヘルス、オンライン予約システムなどが挙げられます。電子カルテは、患者の健康情報を効率的に管理し、必要に応じて即時にアクセスすることができます。テレヘルスは、遠隔地にいる患者にも医療サービスを提供可能にし、特に地方や医療過疎地における医療アクセスの向上に寄与しています。オンライン予約システムは、患者が簡単に診察の予約を行うことを可能にし、医療提供者側もスケジュール管理を容易にすることで、業務の効率化につながります。
このように、ダイレクトプライマリーケアは、従来の保険ベースの医療システムに代わる新しい医療提供モデルとして注目されています。患者と医師の関係を重視し、よりパーソナライズされたケアを提供することで、医療の質の向上を図ることが期待されています。