エアロストラクチャー市場の規模、シェアおよびトレンド分析レポート:プラットフォーム別(固定翼、回転翼)、コンポーネント別(翼、ノーズ、胴体、ナセルおよびパイロン、尾翼)、材料別(合金、複合材、金属)、地域別(北米、ヨーロッパ、APAC、中東およびアフリカ、LATAM)予測、2026-2034年
*** 本調査レポートに関するお問い合わせ ***
エアストラクチャー市場の規模、シェア、成長、分析、レポート(2034年までの予測)
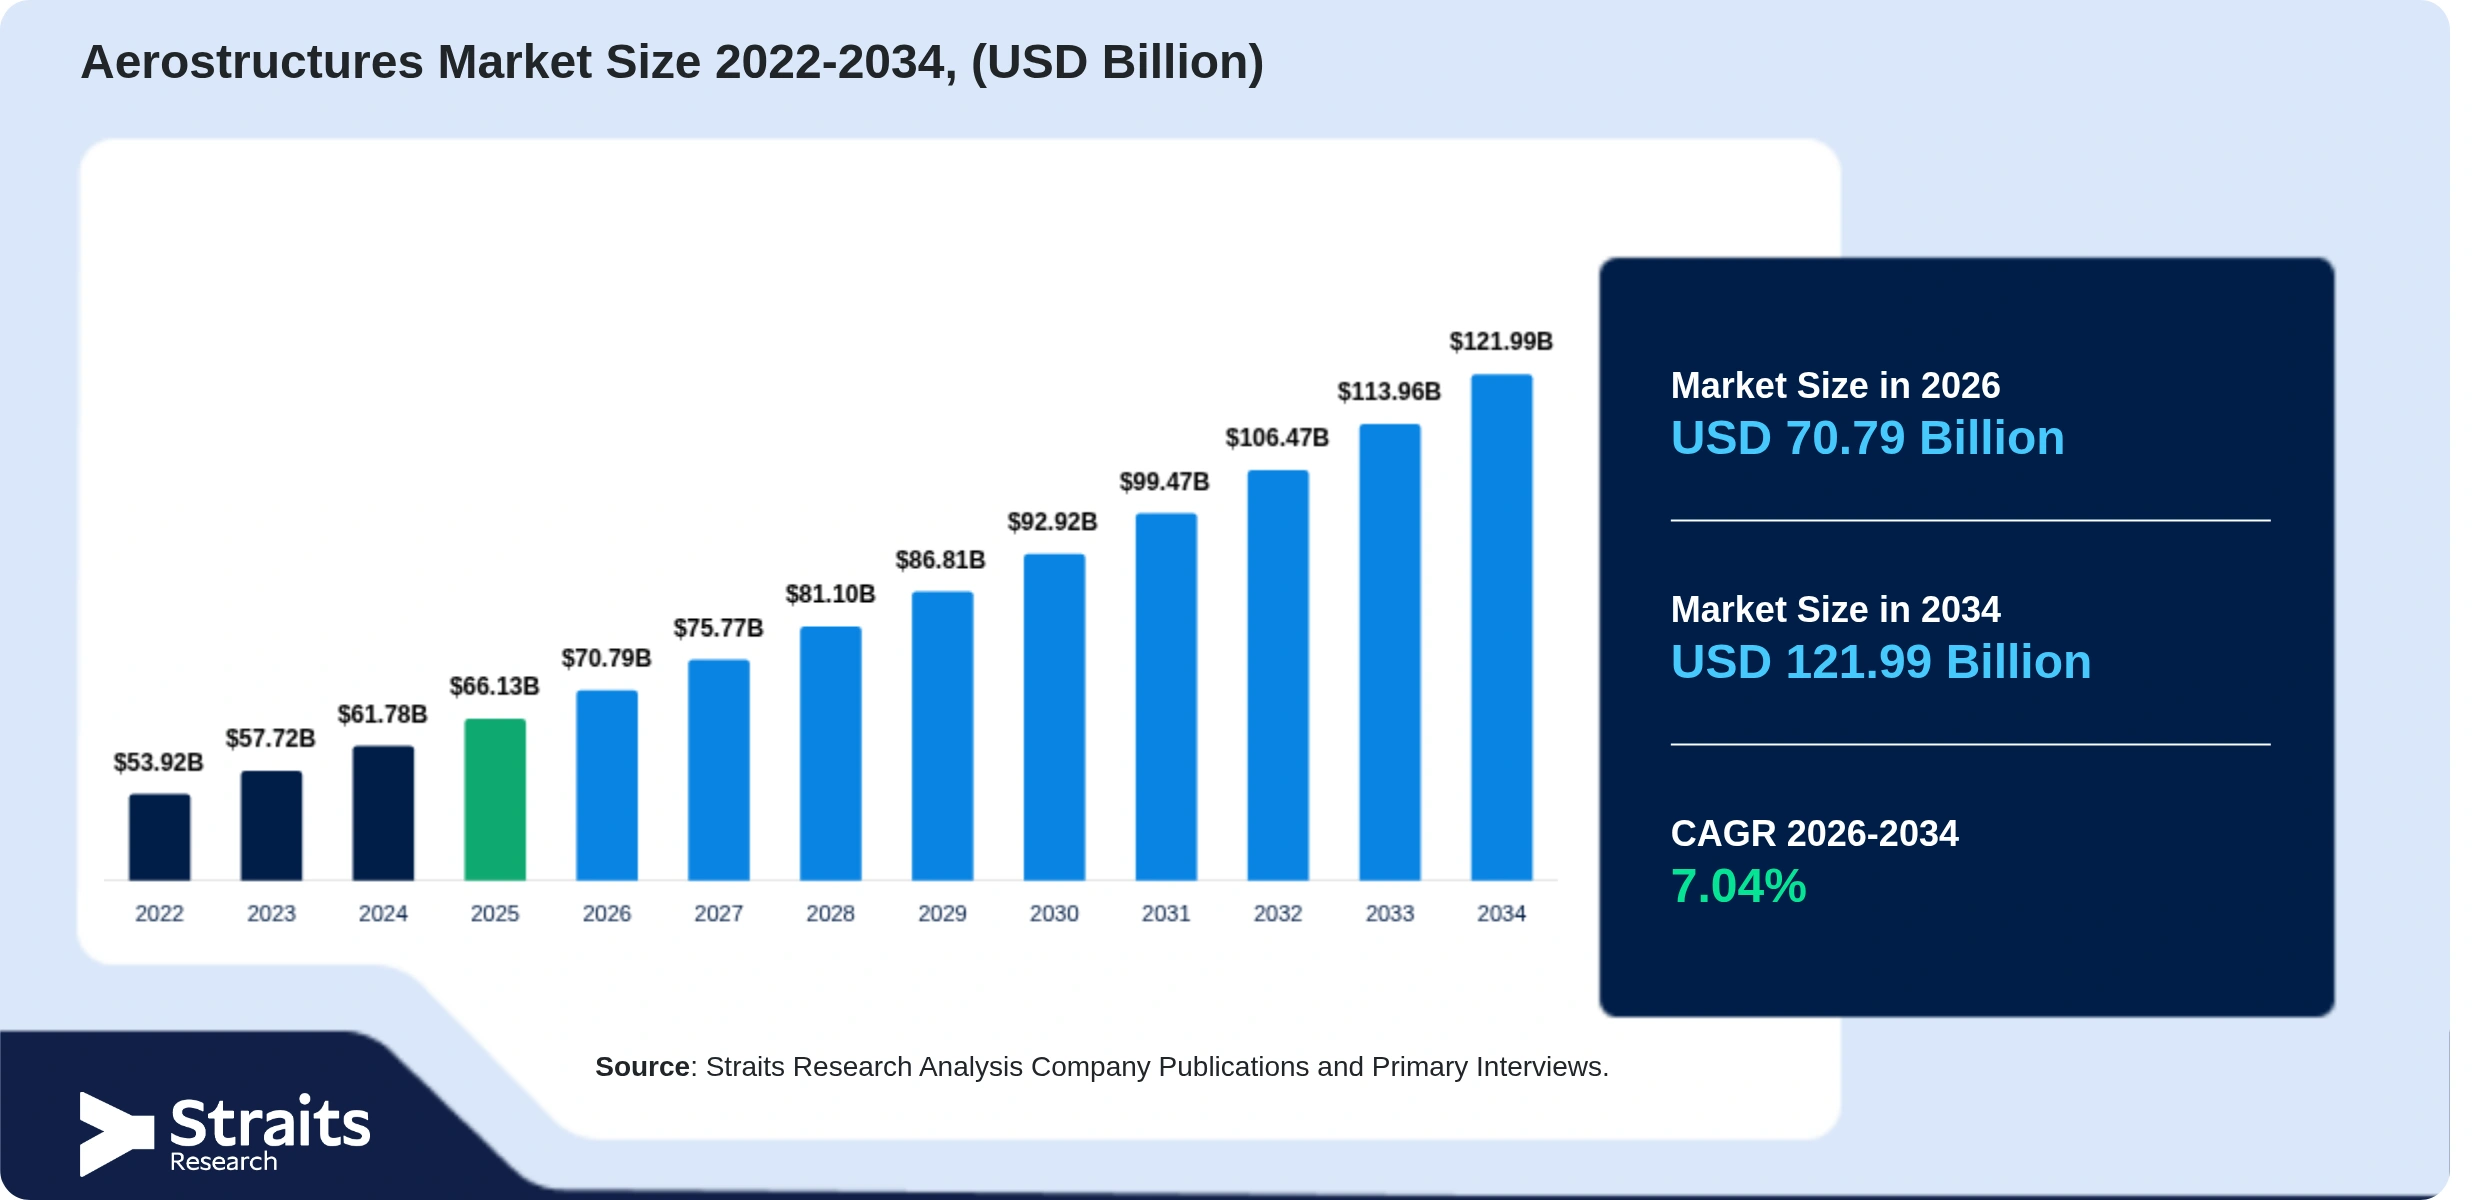
エアストラクチャー市場は、2025年に661.3億米ドルの価値があり、2026年には707.9億米ドルに成長し、2034年までには1219.9億米ドルに達する見込みで、2026年から2034年の予測期間中に年平均成長率(CAGR)は7.04%となると予測されています。2025年には北米がエアストラクチャー市場を支配し、市場シェアは36.4%に達しました。
エアストラクチャーとは、航空機の機体の構成要素やセクションであり、構造的完全性、空力性能、全体的な機能に寄与します。これらのコンポーネントは、厳格な安全性、信頼性、および性能要件を満たすために、現代の材料や精密工学技術を用いて製造されます。エアストラクチャーは、リブやストリンガーのような小さな構造要素から、胴体セクション、翼、尾部(エンパネージ)、着陸装置のような大規模なアセンブリに至るまで、複雑さと規模が異なります。
厳しい環境規制、運用コストを最小限に抑え最適化する需要の高まり、環境問題に対する意識の高まりがエアストラクチャー産業を推進しています。市場は拡大していますが、高いスタートアップコスト、技術受容、統合の問題がそれを妨げています。さらに、自動化とビジネスインテリジェンスソリューションへの傾向の高まりと技術的改善が、エアストラクチャー市場の参加者にとって大きな潜在的な機会を生み出しています。
コンポーネントの洞察
市場は、翼、鼻、胴体、ナセルおよびパイロン、エンパネージのコンポーネントにさらに細分化されます。2023年には、胴体セグメントが市場をリードし、約35%を占めました。胴体は航空機の主要な構造体で、操縦士、乗客、貨物、重要な機器を含んでいます。構造的支持を提供し、キャビン、貨物室、燃料タンク、着陸装置などの重要なコンポーネントを含んでいます。エアストラクチャー製造業者は、強度、耐久性、重量のバランスを達成するために、アルミニウム、チタン、複合材料などのさまざまな材料から胴体セクションを開発・製造します。このため、胴体はエアストラクチャー全体の重要な構成要素であり、市場への大きな貢献をしています。
さらに、航空旅行需要の増加と新しい航空機の必要性が、エアストラクチャー市場における胴体製造の先頭に立つ要因となっています。航空会社や製造業者が増加する需要に応えるため、胴体の生産が優先事項となっています。さらに、胴体には、アビオニクス、接続システム、構造的改善などのさまざまな高度な技術が組み込まれています。製造業者は、これらの技術を胴体設計に統合することに集中しており、これが航空機全体に価値を加え、高度なエアストラクチャーへの需要を促進しています。翼は、揚力を生み出し、飛行を制御する重要な航空機コンポーネントです。翼は、航空機が空気を通過する際に揚力を生み出す空力表面(エアフォイル)を含んでいます。翼には燃料タンク、制御面(エルロンやフラップなど)、離陸、着陸、操縦時の性能を向上させる高揚力装置が格納されています。エアストラクチャー製造業者は、強度対重量比と空力性能を最大化するために、複合材料やアルミニウム合金などの現代的な材料から翼構造を設計・製造します。
材料の洞察
市場は、合金、複合材料、金属の材料によって二分化できます。合金カテゴリーは、航空機コンポーネントにおける合金材料の需要の高まりにより市場を支配しています。合金は、通常、アルミニウム、チタン、鋼などの金属を含む二つ以上の元素からなる金属材料です。合金で製造された航空機コンポーネントは、高い強度対重量比、耐腐食性、耐久性を持ち、さまざまなエアストラクチャー製造アプリケーションに適しています。合金は、優れた引張強度と疲労耐性を持つため、翼構造、胴体セクション、エンジンコンポーネントに広く使用されています。先進的なアルミニウム合金、例えば7000シリーズや2000シリーズは、軽量特性と加工性から航空機アプリケーションで一般的に使用されています。
複合材料セグメントは、予測期間中に最も高い年平均成長率を示すと予測されています。このセグメントの高い成長は、航空機コンポーネント開発における利用の増加によるものです。複合材料は、優れた強度、耐久性、柔軟性、低重量を提供し、航空機の性能を向上させ、全体の重量を削減します。例えば、A350は53%の複合材料を使用しており、B787は50%、ボンバルディアCシリーズは40%の複合材料を含んでいます。
プラットフォームの洞察
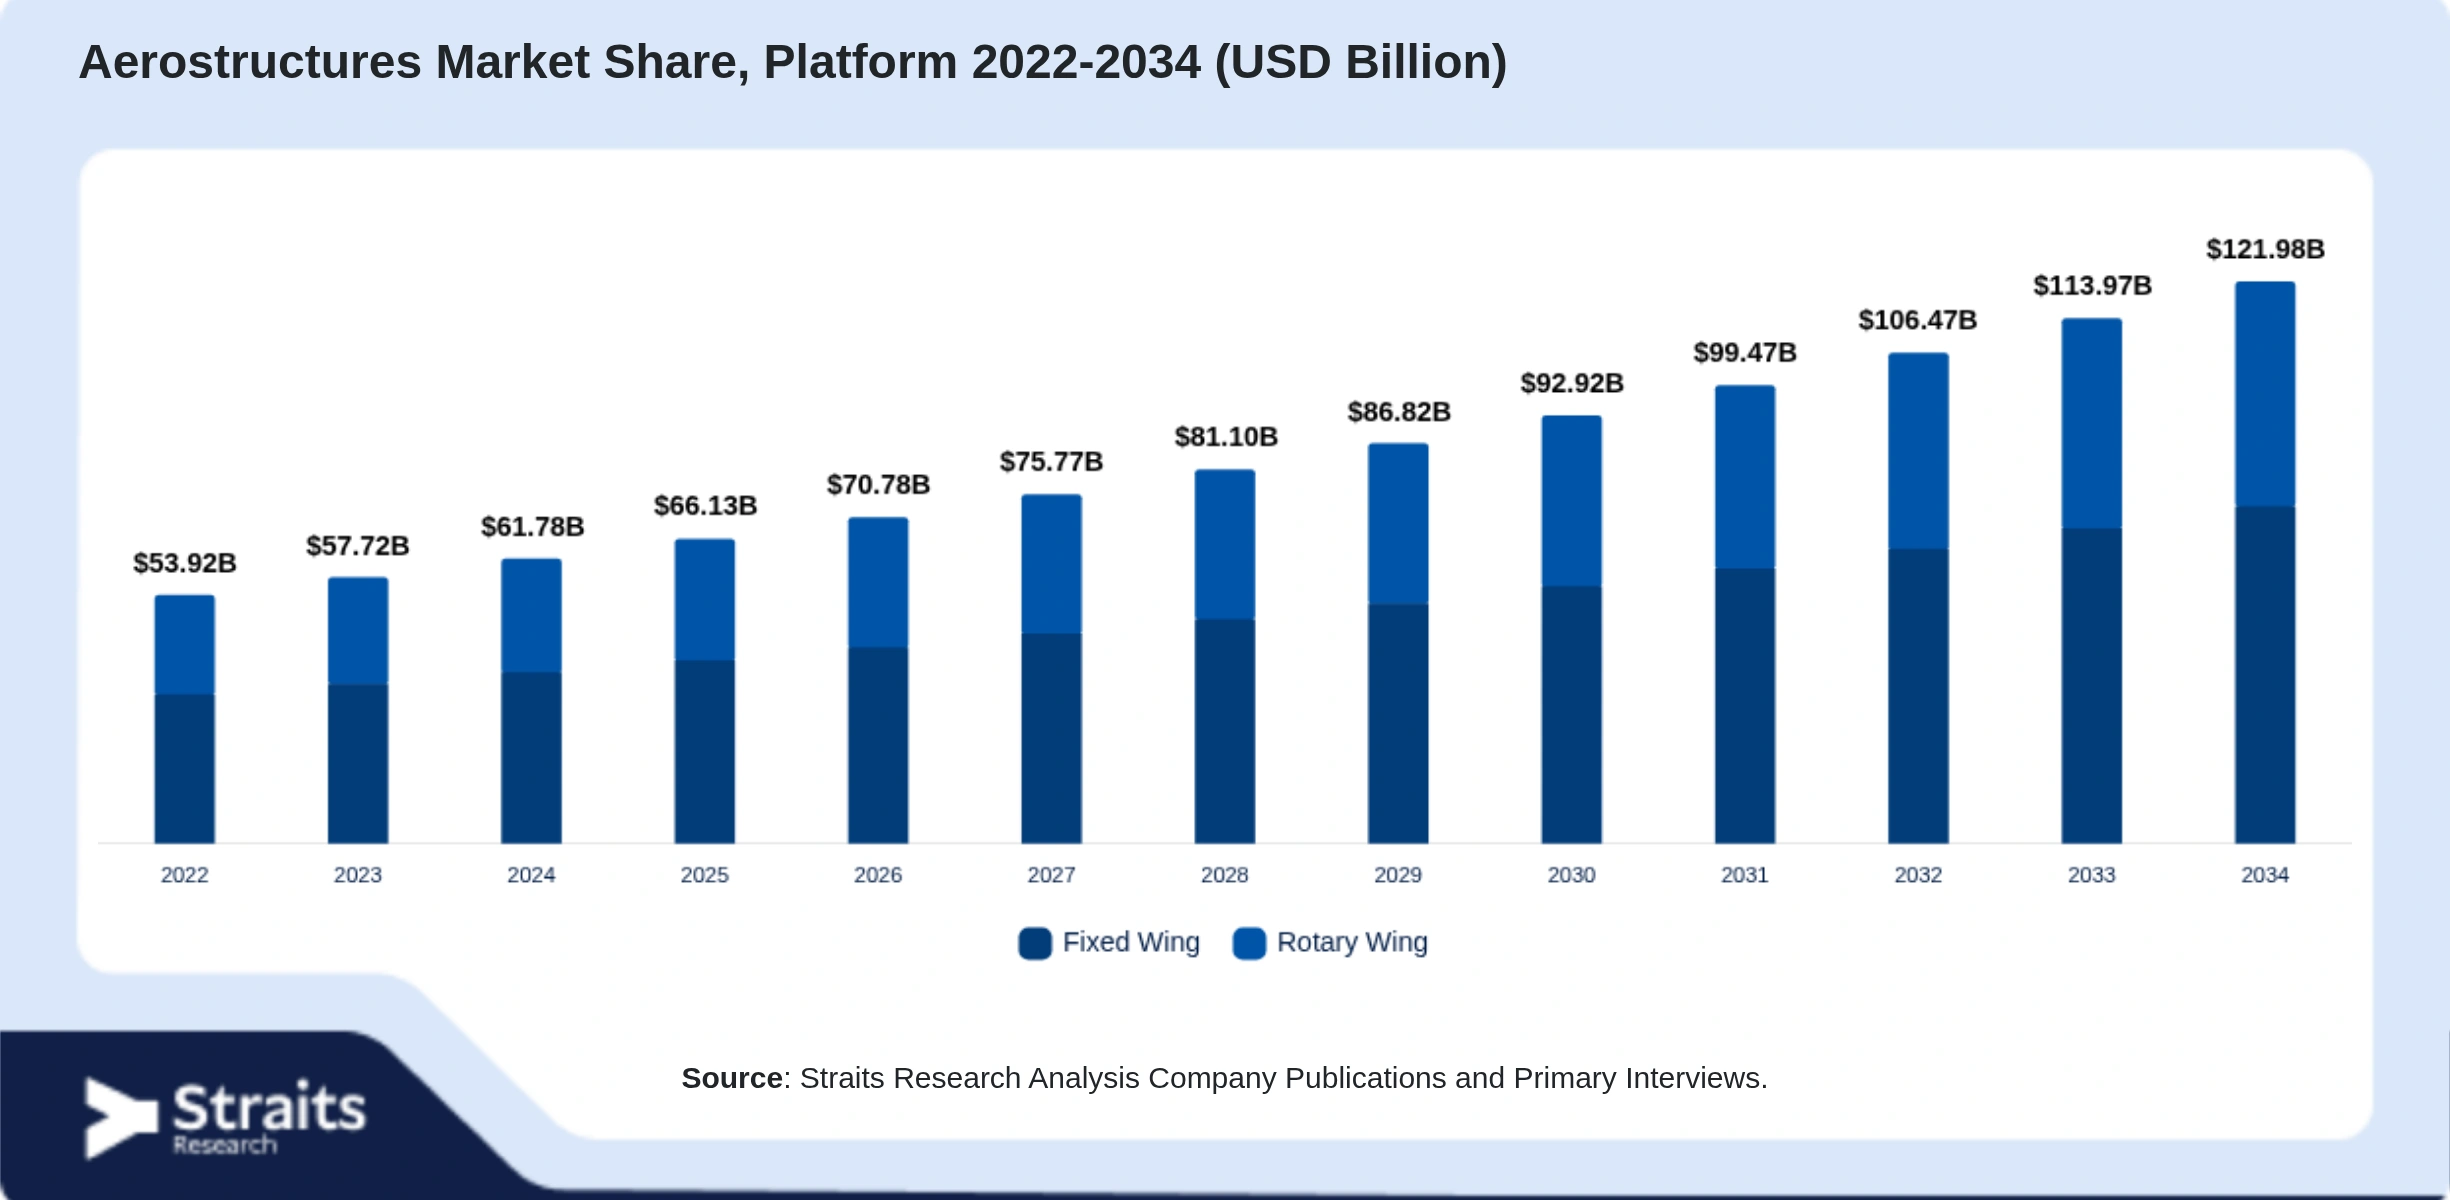
市場は、固定翼航空機(商業、軍事、ビジネスジェット、一般航空機)と回転翼航空機(商業ヘリコプター、軍事ヘリコプター、無人航空機)に細分化されます。固定翼航空機セグメントは、ビジネスジェット、商業、一般航空、軍事にさらに分類されます。回転翼航空機セグメントは、商業ヘリコプター、軍事ヘリコプター、無人航空機の三つのカテゴリーに分かれています。2023年には固定翼航空機が市場を支配し、約70%を占めました。固定翼航空機は、乗客や貨物の輸送方法として最も一般的です。固定翼航空機は、大人数を輸送し、大きな貨物ペイロードを運ぶ能力から、長距離および大陸間旅行において重要です。
固定翼航空機は、戦闘機、爆撃機、偵察機、輸送機などの軍事用途にも広く使用されています。軍事航空部門は、高度なエアストラクチャーに対する需要を生み出し、固定翼プラットフォームの市場における優位性を支持しています。固定翼航空機は、国際的な旅行や貿易のためのエアストラクチャー需要を高め、グローバルな接続を提供します。回転翼航空機、つまりヘリコプターは、揺れるブレードまたはローターを使用して揚力を生成し、垂直離着陸(VTOL)能力を持っています。ヘリコプターは、軍事任務、捜索救助作戦、医療緊急搬送、法執行、民間輸送など、さまざまな目的で使用される適応性の高い航空機です。回転翼航空機のエアストラクチャーには、中央ローターシステム、尾部ローターアセンブリ、胴体構造、着陸装置が含まれます。これらのコンポーネントは、ヘリコプターの運用中に発生する動的負荷や振動に耐えつつ、安定性、操縦性、安全性を維持するように設計されています。エアストラクチャー製造業者は、回転翼航空機コンポーネントの性能と信頼性を向上させるために、専門的な工学技術と材料を使用し、厳しい規制要件や業界標準に従っています。
地域分析
北米は、世界のエアストラクチャー市場の中で最も重要なシェアを持ち、予測期間中に6.7%のCAGRで成長する見込みです。北米、特に米国は、長い歴史を持つ強力な航空機セクターを有しています。ボーイングやロッキード・マーチンなどの主要な航空宇宙企業の存在が、エアストラクチャー製造における地域の優位性を高めています。さらに、ボーイングやエアバス(北米に強い存在感を持つ)など、世界最大の航空機製造業者がこの地域に拠点を置いており、革新的なエアストラクチャーの需要を促進しています。また、地域には多くの航空宇宙関連の研究および革新施設が存在し、研究開発(R&D)への投資がエアストラクチャーの革新を促進し、北米企業に競争優位性を提供しています。
さらに、米国は世界最大の防衛予算を持ち、軍用航空機の研究および建設に高い優先順位を置いています。防衛部門における高度なエアストラクチャーに対する需要が、北米の国際市場における地位を強化しています。また、北米の航空宇宙企業は、国内外の企業と戦略的提携や協力関係を結ぶことが多く、地域のエアストラクチャーの開発、製造、輸出能力を強化しています。さらに、北米の航空宇宙企業は、信頼性の高い効率的なサプライチェーンを確保するために、グローバルなサプライヤーネットワークを構築しています。このネットワークにより、エアストラクチャーのタイムリーかつコスト効率の高い生産が可能となり、市場での優位性を確立しています。
アジア太平洋市場の動向
アジア太平洋地域は、予測期間中に7.3%のCAGRを示すと予想されています。この地域は、OEMの数が増加しているため、予測期間中に最も速いCAGRを示すと期待されています。この地域は、UAVアプリケーションの増加に伴い、最近高い需要を経験しています。政府の取り組みや防衛予算の増加が業界の拡大を促進しています。また、商業および軍用航空機の開発と購入プログラムの増加が市場を拡大させるでしょう。2025年までに、中国は航空交通において世界最大の航空市場を持つと予測されています。インドは、世界で三番目に大きな航空市場になると見込まれており、インドネシアやタイもトップ10に入るとされています。
さらに、低生産コストが航空機製造インフラを支援し、大手航空機OEMが地域の製造拠点を設立することを促進しています。例えば、エアバスは、エアバス航空機の部品供給を確保するために、15の地域国で約600社との産業契約を結びました。KAL Aerospaceや韓国航空宇宙産業(KAI)は、A350 XWBの胴体、翼、貨物ドア、着陸装置などのエアストラクチャーを製造する主要なサプライヤーです。
さらに、2023年4月には、エアバスがベストセラーのA320単通路機の生産を増やし、中国での販売を強化する計画を発表しました。エアバスは、中国の工場に第二の生産ラインを設立する意向を示し、北京は160機の航空機の前回の注文を承認しました。ヨーロッパは2023年に二番目に高い市場シェアを持ち、この地域の大きな貢献は、複合エアストラクチャーへの需要の増加によるものです。さらに、地域の主要なプレーヤーは、予測期間中に市場を拡大させると予測されています。ドイツの家族経営企業であるMubea Groupは、RUAGエアストラクチャーのドイツおよびハンガリーを買収する予定です。この新たな所有権は、エアストラクチャーの能力を拡大するための理想的なプラットフォームを提供し、ユニットの技術的リーダーシップ、信頼性、柔軟性を強化し、エアバスA320シリーズの唯一の供給者としての地位を確立することを目指しています。
中東およびアフリカ地域は、政府の取り組みやグローバル市場の参加者によって、予測期間中に大きな成長を遂げると期待されています。ビジネスジェット市場は、軍事支出の増加、需要の高まり、国際的なプレーヤーとの新しい提携によって成長すると予測されています。一方、ラテンアメリカは、エアストラクチャー製造の新興市場により、より高いCAGRで成長すると予測されています。頻繁に飛行する旅行者が多く、航空機の納入が市場の成長に寄与するでしょう。
Report Coverage & Table of Contents
目次
エグゼクティブサマリー
このセクションでは、エアロストラクチャー市場の全体像と主要な洞察を提供します。市場の成長予測、主要なドライバー、課題、そして市場のトレンドについての概要が含まれます。
研究範囲とセグメンテーション
本研究の範囲は、エアロストラクチャー市場の主要なプラットフォーム、コンポーネント、材料に基づいています。具体的には、固定翼、回転翼、ウィング、ノーズ、胴体、ナセラとパイロン、エンペンナージ、合金、複合材料、金属に分類されています。
研究目的
本研究の目的は、エアロストラクチャー市場の動向、成長要因、競争環境を明らかにし、投資機会を特定することです。
制限事項と仮定
本研究には、データの入手可能性、業界の変動、予測の不確実性などの制限があります。また、特定の仮定に基づいて分析が行われています。
市場範囲とセグメンテーション
エアロストラクチャー市場は、プラットフォーム、コンポーネント、材料、地域に基づいてセグメント化されています。各セグメントは、成長の可能性や市場動向に基づいて詳細に分析されます。
通貨と価格の考慮
本レポートでは、米ドル(USD)を基準とし、価格は市場の一般的な価格設定を反映しています。
市場機会の評価
市場機会の評価セクションでは、エアロストラクチャー市場における新たなビジネスチャンスや成長の可能性を探ります。
新興地域 / 国
新興地域や国は、エアロストラクチャー市場における成長の鍵となる要素です。このセクションでは、特に注目すべき地域を特定します。
新興企業
市場における新興企業の動向や、彼らがどのように競争優位を築いているかについて分析します。
新興アプリケーション / エンドユーザー
新たに登場するアプリケーションやエンドユーザーのニーズが市場に与える影響を評価します。
市場トレンド
エアロストラクチャー市場における最新のトレンドや技術革新について議論します。
ドライバー
市場の成長を促進する主要な要因やドライバーを特定し、それらが市場に与える影響を分析します。
市場警告要因
市場の成長を妨げる可能性のある警告要因やリスクについて説明します。
マクロ経済指標
マクロ経済の動向がエアロストラクチャー市場に与える影響を評価します。
地政学的影響
地政学的な要因が市場に与える影響について分析します。
技術要因
技術革新や新しい材料が市場に与える影響を評価します。
市場評価
市場の規模、成長率、競争環境を評価し、包括的な市場分析を提供します。
ポーターの五つの力分析
競争環境を理解するために、ポーターの五つの力を用いて市場の競争力を分析します。
バリューチェーン分析
エアロストラクチャー市場のバリューチェーンを分析し、各段階での価値創造の機会を特定します。
エアロストラクチャー市場規模分析
市場規模の分析を通じて、エアロストラクチャー市場の成長を測定します。
イントロダクション
エアロストラクチャー市場の概要とその重要性について説明します。
エアロストラクチャー市場の市場規模と予測(プラットフォーム別)2022-2034(百万米ドル/単位)
- 固定翼
- 回転翼
エアロストラクチャー市場の市場規模と予測(コンポーネント別)2022-2034(百万米ドル/単位)
- ウィング
- ノーズ
- 胴体
- ナセラとパイロン
- エンペンナージ
エアロストラクチャー市場の市場規模と予測(材料別)2022-2034(百万米ドル/単位)
- 合金
- 複合材料
- 金属
北米エアロストラクチャー市場規模分析
北米市場の特性と成長要因について分析します。
イントロダクション
北米におけるエアロストラクチャー市場の概要を提供します。
エアロストラクチャー市場の市場規模と予測(プラットフォーム別)2022-2034(百万米ドル/単位)
- 固定翼
- 回転翼
エアロストラクチャー市場の市場規模と予測(コンポーネント別)2022-2034(百万米ドル/単位)
- ウィング
- ノーズ
- 胴体
- ナセラとパイロン
- エンペンナージ
エアロストラクチャー市場の市場規模と予測(材料別)2022-2034(百万米ドル/単位)
- 合金
- 複合材料
- 金属
米国
米国市場におけるエアロストラクチャーの特性と成長予測について分析します。
市場規模と予測(プラットフォーム別)2022-2034(百万米ドル/単位)
- 固定翼
- 回転翼
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/単位)
- ウィング
- ノーズ
- 胴体
- ナセラとパイロン
- エンペンナージ
市場規模と予測(材料別)2022-2034(百万米ドル/単位)
- 合金
- 複合材料
- 金属
カナダ
カナダ市場におけるエアロストラクチャーの特性と成長予測について分析します。
市場規模と予測(プラットフォーム別)2022-2034(百万米ドル/単位)
- 固定翼
- 回転翼
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/単位)
- ウィング
- ノーズ
- 胴体
- ナセラとパイロン
- エンペンナージ
市場規模と予測(材料別)2022-2034(百万米ドル/単位)
- 合金
- 複合材料
- 金属
ヨーロッパエアロストラクチャー市場規模分析
ヨーロッパ市場の特性と成長要因について分析します。
イントロダクション
ヨーロッパにおけるエアロストラクチャー市場の概要を提供します。
エアロストラクチャー市場の市場規模と予測(プラットフォーム別)2022-2034(百万米ドル/単位)
- 固定翼
- 回転翼
エアロストラクチャー市場の市場規模と予測(コンポーネント別)2022-2034(百万米ドル/単位)
- ウィング
- ノーズ
- 胴体
- ナセラとパイロン
- エンペンナージ
エアロストラクチャー市場の市場規模と予測(材料別)2022-2034(百万米ドル/単位)
- 合金
- 複合材料
- 金属
イギリス
イギリス市場におけるエアロストラクチャーの特性と成長予測について分析します。
市場規模と予測(プラットフォーム別)2022-2034(百万米ドル/単位)
- 固定翼
- 回転翼
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/単位)
- ウィング
- ノーズ
- 胴体
- ナセラとパイロン
- エンペンナージ
市場規模と予測(材料別)2022-2034(百万米ドル/単位)
- 合金
- 複合材料
- 金属
ドイツ
ドイツ市場におけるエアロストラクチャーの特性と成長予測について分析します。
市場規模と予測(プラットフォーム別)2022-2034(百万米ドル/単位)
- 固定翼
- 回転翼
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/単位)
- ウィング
- ノーズ
- 胴体
- ナセラとパイロン
- エンペンナージ
市場規模と予測(材料別)2022-2034(百万米ドル/単位)
- 合金
- 複合材料
- 金属
フランス
フランス市場におけるエアロストラクチャーの特性と成長予測について分析します。
市場規模と予測(プラットフォーム別)2022-2034(百万米ドル/単位)
- 固定翼
- 回転翼
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/単位)
- ウィング
- ノーズ
- 胴体
- ナセラとパイロン
- エンペンナージ
市場規模と予測(材料別)2022-2034(百万米ドル/単位)
- 合金
- 複合材料
- 金属
スペイン
スペイン市場におけるエアロストラクチャーの特性と成長予測について分析します。
市場規模と予測(プラットフォーム別)2022-2034(百万米ドル/単位)
- 固定翼
- 回転翼
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/単位)
- ウィング
- ノーズ
胴体 (Fuselage)
胴体は航空機の主要構造部分であり、乗客や貨物を収容するための空間を提供します。胴体のデザインと製造は、航空機の性能、効率、そして安全性に大きな影響を与えます。
ナセラとパイロン (Nacella and Pylon)
ナセラはエンジンを取り付ける部分であり、パイロンはエンジンを胴体に接続する構造部品です。これらの部品は、航空機の推進システムの重要な要素であり、燃料効率や性能に直接影響を与えます。
尾翼 (Empennage)
尾翼は航空機の尾部に位置し、安定性と制御を提供します。尾翼の設計は、航空機の操縦性にとって非常に重要です。
市場規模と予測 (市場別) 2022-2034 (USD百万/ユニット)
合金 (Alloys)
合金は、航空機の構造部品に使用される主要な材料の一つであり、強度と軽量性を兼ね備えています。
複合材料 (Composite)
複合材料は、航空機の燃費効率を向上させるために使用される重要な材料です。軽量でありながら高い強度を持つため、航空機の性能向上に寄与します。
金属 (Metal)
金属は、航空機の製造において伝統的に使用されてきた材料です。耐久性が高く、加工が容易なため、依然として多くの部品に使用されています。
イタリア (Italy)
導入 (Introduction)
イタリアは、航空機製造業において重要なプレーヤーであり、多くの著名な航空機メーカーが拠点を置いています。
市場規模と予測 (プラットフォーム別) 2022-2034 (USD百万/ユニット)
固定翼 (Fixed Wing)
固定翼航空機は、商業輸送や軍事用途で広く使用されています。
回転翼 (Rotary Wing)
回転翼航空機は、ヘリコプターなどの垂直離着陸が可能な航空機を含みます。
市場規模と予測 (コンポーネント別) 2022-2034 (USD百万/ユニット)
翼 (Wings)
翼は航空機の揚力を生成するための重要な部品です。
鼻 (Nose)
鼻部は航空機の前部で、操縦士の視界やセンサーの配置に影響を与えます。
胴体 (Fuselage)
胴体は航空機の中心部で、乗客や貨物を収容する空間を提供します。
ナセラとパイロン (Nacella and Pylon)
ナセラとパイロンは、エンジンを支える重要な構造部品です。
尾翼 (Empennage)
尾翼は航空機の安定性を保つために必要です。
市場規模と予測 (材料別) 2022-2034 (USD百万/ユニット)
合金 (Alloys)
合金は、航空機の強度と耐久性を向上させるために使用されます。
複合材料 (Composite)
複合材料は、軽量性と強度を兼ね備えた材料として注目されています。
金属 (Metal)
金属は、航空機において伝統的に使用されてきた材料です。
ロシア (Russia)
導入 (Introduction)
ロシアは、航空機製造において長い歴史を持ち、独自の技術を持つ国です。
市場規模と予測 (プラットフォーム別) 2022-2034 (USD百万/ユニット)
固定翼 (Fixed Wing)
ロシアの固定翼航空機は、軍事および商業用途で使用されています。
回転翼 (Rotary Wing)
ロシアの回転翼航空機は、特に軍事用途での需要が高いです。
市場規模と予測 (コンポーネント別) 2022-2034 (USD百万/ユニット)
翼 (Wings)
翼の設計と製造は、航空機の性能に大きな影響を与えます。
鼻 (Nose)
鼻部は航空機の空気力学に影響を与えます。
胴体 (Fuselage)
胴体は、乗客や貨物の収容において重要です。
ナセラとパイロン (Nacella and Pylon)
ナセラとパイロンは、エンジンの取り付けに欠かせない部品です。
尾翼 (Empennage)
尾翼は航空機の安定性に寄与します。
市場規模と予測 (材料別) 2022-2034 (USD百万/ユニット)
合金 (Alloys)
合金は、航空機の強度を確保するために使用されます。
複合材料 (Composite)
複合材料は、航空機の燃費効率を向上させるために重要です。
金属 (Metal)
金属は、航空機の伝統的な材料として広く使用されています。
ノルディック (Nordic)
導入 (Introduction)
ノルディック地域は、航空機製造において革新的な技術を持つ国々で構成されています。
市場規模と予測 (プラットフォーム別) 2022-2034 (USD百万/ユニット)
固定翼 (Fixed Wing)
ノルディック地域の固定翼航空機は、商業および軍事用途で広く使用されています。
回転翼 (Rotary Wing)
回転翼航空機もこの地域での需要が高まっています。
市場規模と予測 (コンポーネント別) 2022-2034 (USD百万/ユニット)
翼 (Wings)
翼は航空機の性能にとって重要な要素です。
鼻 (Nose)
鼻部の設計は、航空機の空気力学に影響を与えます。
胴体 (Fuselage)
胴体は、乗客や貨物を収容するための重要な部分です。
ナセラとパイロン (Nacella and Pylon)
ナセラとパイロンは、エンジンの取り付けに不可欠です。
尾翼 (Empennage)
尾翼は航空機の安定性を保つために必要です。
市場規模と予測 (材料別) 2022-2034 (USD百万/ユニット)
合金 (Alloys)
合金は、航空機の強度を確保するために使用されます。
複合材料 (Composite)
複合材料は、航空機の燃費効率を向上させるために重要です。
金属 (Metal)
金属は、航空機の伝統的な材料として広く使用されています。
ベネルクス (Benelux)
導入 (Introduction)
ベネルクス地域は、航空機製造において重要な役割を果たしています。
市場規模と予測 (プラットフォーム別) 2022-2034 (USD百万/ユニット)
固定翼 (Fixed Wing)
ベネルクス地域の固定翼航空機は、商業用途で広く使用されています。
回転翼 (Rotary Wing)
回転翼航空機もこの地域での需要が高まっています。
市場規模と予測 (コンポーネント別) 2022-2034 (USD百万/ユニット)
翼 (Wings)
翼は航空機の性能にとって重要な要素です。
鼻 (Nose)
鼻部の設計は、航空機の空気力学に影響を与えます。
胴体 (Fuselage)
胴体は、乗客や貨物を収容するための重要な部分です。
ナセラとパイロン (Nacella and Pylon)
ナセラとパイロンは、エンジンの取り付けに不可欠です。
尾翼 (Empennage)
尾翼は航空機の安定性を保つために必要です。
市場規模と予測 (材料別) 2022-2034 (USD百万/ユニット)
合金 (Alloys)
合金は、航空機の強度を確保するために使用されます。
複合材料 (Composite)
複合材料は、航空機の燃費効率を向上させるために重要です。
金属 (Metal)
金属は、航空機の伝統的な材料として広く使用されています。
その他のヨーロッパ (Rest of Europe)
導入 (Introduction)
その他のヨーロッパ地域は、航空機製造においてさまざまな国が集まっており、技術革新が進んでいます。
市場規模と予測 (プラットフォーム別) 2022-2034 (USD百万/ユニット)
固定翼 (Fixed Wing)
その他のヨーロッパ地域の固定翼航空機は、商業用途で広く使用されています。
回転翼 (Rotary Wing)
回転翼航空機もこの地域での需要が高まっています。
市場規模と予測 (コンポーネント別) 2022-2034 (USD百万/ユニット)
翼 (Wings)
翼は航空機の性能にとって重要な要素です。
鼻 (Nose)
鼻部の設計は、航空機の空気力学に影響を与えます。
胴体 (Fuselage)
胴体は、乗客や貨物を収容するための重要な部分です。
ナセラとパイロン (Nacella and Pylon)
ナセラとパイロンは、エンジンの取り付けに不可欠です。
尾翼 (Empennage)
尾翼は航空機の安定性を保つために必要です。
市場規模と予測 (材料別) 2022-2034 (USD百万/ユニット)
合金 (Alloys)
合金は、航空機の強度を確保するために使用されます。
複合材料 (Composite)
複合材料は、航空機の燃費効率を向上させるために重要です。
金属 (Metal)
金属は、航空機の伝統的な材料として広く使用されています。
APACエアロストラクチャー市場規模分析
導入 (Introduction)
APAC地域は、航空機製造において急成長している市場であり、さまざまな国が競争しています。
エアロストラクチャー市場規模と予測 (プラットフォーム別) 2022-2034 (USD百万/ユニット)
固定翼 (Fixed Wing)
APAC地域の固定翼航空機は、商業用途で広く使用されています。
回転翼 (Rotary Wing)
回転翼航空機もこの地域での需要が高まっています。
エアロストラクチャー市場規模と予測 (コンポーネント別) 2022-2034 (USD百万/ユニット)
翼 (Wings)
翼は航空機の性能にとって重要な要素です。
鼻 (Nose)
鼻部の設計は、航空機の空気力学に影響を与えます。
胴体 (Fuselage)
胴体は、乗客や貨物を収容するための重要な部分です。
ナセラとパイロン (Nacella and Pylon)
ナセラとパイロンは、エンジンの取り付けに不可欠です。
尾翼 (Empennage)
尾翼は航空機の安定性を保つために必要です。
エアロストラクチャー市場規模と予測 (材料別) 2022-2034 (USD百万/ユニット)
合金 (Alloys)
合金は、航空機の強度を確保するために使用されます。
複合材料 (Composite)
複合材料は、航空機の燃費効率を向上させるために重要です。
金属 (Metal)
金属は、航空機の伝統的な材料として広く使用されています。
中国 (China)
導入 (Introduction)
中国は、航空機製造において急成長している市場であり、国内外の需要が増加しています。
市場規模と予測 (プラットフォーム別) 2022-2034 (USD百万/ユニット)
固定翼 (Fixed Wing)固定翼
固定翼航空機は、航空機の中で最も一般的な形態であり、商業用および軍事用の航空機に広く使用されています。このセクションでは、固定翼航空機の市場規模と予測について詳しく説明します。
回転翼
回転翼航空機は、ヘリコプターやドローンなど、回転する翼を持つ航空機を指します。この市場は、特に救急医療や輸送、軍事用途において重要な役割を果たしています。
部品別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセラおよびパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材料
- 金属
台湾
台湾は、航空機製造の重要な拠点であり、特にアジア太平洋地域における航空宇宙産業の成長が期待されています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼
- 回転翼
部品別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセラおよびパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材料
- 金属
東南アジア
東南アジア地域は、航空宇宙産業の拡大が進んでおり、特に新興市場として注目されています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼
- 回転翼
部品別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセラおよびパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材料
- 金属
アジア太平洋地域の残り
アジア太平洋地域の他の国々も、航空宇宙産業の成長に寄与しています。各国の市場動向を分析することが重要です。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼
- 回転翼
部品別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセラおよびパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材料
- 金属
中東およびアフリカの航空構造市場規模分析
中東およびアフリカ地域は、航空宇宙産業の新たな市場として注目されており、特に石油産業や観光業の発展が影響しています。
航空構造市場のプラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼
- 回転翼
航空構造市場の部品別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセラおよびパイロン
- エンペナージ
航空構造市場の材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材料
- 金属
アラブ首長国連邦(UAE)
UAEは、航空宇宙産業の発展において重要な役割を果たしており、多くの国際的な航空機製造企業が拠点を置いています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼
- 回転翼
部品別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセラおよびパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材料
- 金属
トルコ
トルコは、航空宇宙産業の成長を促進するための戦略的な投資を行っており、特に軍用航空機の製造が進んでいます。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼
- 回転翼
部品別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセラおよびパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材料
- 金属
サウジアラビア
サウジアラビアは、航空宇宙産業の発展において大きな投資を行っており、特に国防分野での需要が高まっています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼
- 回転翼
部品別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセラおよびパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材料
- 金属
南アフリカ
南アフリカは、航空宇宙産業の成長を目指し、国内外の投資を受け入れています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼
- 回転翼
部品別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセラおよびパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材料
- 金属
エジプト
エジプトは、航空宇宙産業の発展に向けた取り組みを強化しており、特に地域の安全保障に関連する分野での需要が期待されています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼
- 回転翼
部品別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセラおよびパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材料
- 金属
ナイジェリア
ナイジェリアは、航空宇宙産業の発展において新たな機会を模索しており、特に地域の輸送ニーズに応じた航空機の需要が高まっています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼
- 回転翼
部品別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセラおよびパイロン
- エンペナージ
市場規模と材料別予測 2022-2034 (USD百万/ユニット)
このセクションでは、航空構造物市場における主要な材料の市場規模と予測を示します。対象となる材料は、合金、複合材、金属です。
- 合金
- 複合材
- 金属
- 中東およびアフリカのその他
導入
航空構造物市場は、航空機の性能や効率を向上させるために重要な役割を果たしています。材料の選択は、構造物の強度、軽量化、耐腐食性に直接影響を与えます。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
このセクションでは、航空構造物市場をプラットフォーム別に分析します。主なプラットフォームには、固定翼機と回転翼機があります。
- 固定翼機
- 回転翼機
コンポーネント別市場規模と予測 2022-2034 (USD百万/ユニット)
航空構造物は、さまざまなコンポーネントで構成されています。このセクションでは、各コンポーネントの市場規模と予測を示します。
- 翼
- ノーズ
- 胴体
- ナセルとパイロン
- エンペナージ
LATAM航空構造物市場規模分析
南米市場は、航空構造物の需要が高まっている地域の一つです。このセクションでは、LATAM地域における市場の詳細を分析します。
導入
LATAMの航空構造物市場は、経済成長と航空旅行の需要増加に伴い、急速に発展しています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼機
- 回転翼機
コンポーネント別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセルとパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材
- 金属
ブラジル
導入
ブラジルはLATAM地域で最大の航空構造物市場を持ち、国際的な航空機製造業者が多数存在しています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼機
- 回転翼機
コンポーネント別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセルとパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材
- 金属
メキシコ
導入
メキシコは航空構造物市場において急成長を遂げている国で、製造業の拡大が進んでいます。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼機
- 回転翼機
コンポーネント別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセルとパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材
- 金属
アルゼンチン
導入
アルゼンチンの航空構造物市場は、地域の航空産業の成長に伴い、拡大しています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼機
- 回転翼機
コンポーネント別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセルとパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材
- 金属
チリ
導入
チリは航空構造物市場において新たな成長の機会を提供しています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼機
- 回転翼機
コンポーネント別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセルとパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材
- 金属
コロンビア
導入
コロンビアの航空構造物市場は、国際的な航空機製造業者の関心を集めています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼機
- 回転翼機
コンポーネント別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセルとパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材
- 金属
LATAMのその他の地域
導入
LATAM地域のその他の国々も、航空構造物市場の成長に寄与しています。
プラットフォーム別市場規模と予測 2022-2034 (USD百万/ユニット)
- 固定翼機
- 回転翼機
コンポーネント別市場規模と予測 2022-2034 (USD百万/ユニット)
- 翼
- ノーズ
- 胴体
- ナセルとパイロン
- エンペナージ
材料別市場規模と予測 2022-2034 (USD百万/ユニット)
- 合金
- 複合材
- 金属
競争環境
航空構造物市場は、多くのプレイヤーが競争しているダイナミックな市場です。このセクションでは、主要なプレイヤーの市場シェアや競争状況を分析します。
航空構造物市場シェアによるプレイヤー
市場には多くの重要な企業が存在し、それぞれが異なる分野で強みを持っています。
M&A契約およびコラボレーション分析
企業間の合併や提携が市場に与える影響を評価します。
ティア構造分析
市場におけるプレイヤーの階層構造を分析し、主要企業の役割を明らかにします。
最近の動向
市場の最新の動向や革新についての情報を提供します。
市場プレイヤー評価
主要企業のビジネスモデルや市場での位置づけを評価します。
GKN Aerospace Services Limited
- 概要
- ビジネス情報
- 収益
- ASP
- SWOT分析
- 最近の動向
Triumph Group, Inc.
Boeing
ELBIT SYSTEMS LTD.
AAR Corporation
Saab AB
Leonardo S.p.A.
FACC AG
Spirit AeroSystems, Inc.
Airbus SE
研究方法論
市場分析のための研究方法論を説明します。
研究データ
- 二次データ
- 主要な二次情報源
- 二次情報源からの主要データ
- 一次データ
- 一次情報源からの主要データ
- プライマリーの内訳
二次および一次研究
市場調査における二次および一次研究の重要性を強調します。
主要な業界インサイト
航空構造物市場における重要な洞察を提供します。
市場規模の推定
市場規模の推定方法を詳しく説明します。
ボトムアップアプローチ
市場規模を推定するためのボトムアップアプローチを説明します。
トップダウンアプローチ
市場規模を推定するためのトップダウンアプローチを説明します。
市場予測
市場の将来の動向を予測します。
研究の前提条件
- 前提条件
- 制限事項
- リスク評価
List of Tables
- 表1:地域別のグローバル航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表2:プラットフォーム別のグローバル航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表3:コンポーネント別のグローバル航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表4:材料別のグローバル航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表5:国別の北米航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表6:プラットフォーム別の北米航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表7:コンポーネント別の北米航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表8:材料別の北米航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表9:プラットフォーム別の米国航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表10:コンポーネント別の米国航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表11:材料別の米国航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表12:プラットフォーム別のカナダ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表13:コンポーネント別のカナダ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表14:材料別のカナダ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表15:国別のヨーロッパ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表16:プラットフォーム別のヨーロッパ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表17:コンポーネント別のヨーロッパ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表18:材料別のヨーロッパ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表19:プラットフォーム別の英国航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表20:コンポーネント別の英国航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表21:材料別の英国航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表22:プラットフォーム別のドイツ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表23:コンポーネント別のドイツ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表24:材料別のドイツ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表25:プラットフォーム別のフランス航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表26:コンポーネント別のフランス航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表27:材料別のフランス航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表28:プラットフォーム別のスペイン航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表29:コンポーネント別のスペイン航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表30:材料別のスペイン航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表31:プラットフォーム別のイタリア航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表32:コンポーネント別のイタリア航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表33:材料別のイタリア航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表34:プラットフォーム別のロシア航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表35:コンポーネント別のロシア航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表36:材料別のロシア航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表37:プラットフォーム別の北欧航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表38:コンポーネント別の北欧航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表39:材料別の北欧航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表40:プラットフォーム別のベネルクス航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表41:コンポーネント別のベネルクス航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表42:材料別のベネルクス航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表43:プラットフォーム別のその他のヨーロッパ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表44:コンポーネント別のその他のヨーロッパ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表45:材料別のその他のヨーロッパ航空構造物市場規模と予測 – 2022-2034(億米ドル)
- 表46: APAC航空構造物市場の規模と予測(国別) – 2022-2034(米ドル十億)
- 表47: APAC航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表48: APAC航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表49: APAC航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表50: 中国航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表51: 中国航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表52: 中国航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表53: 韓国航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表54: 韓国航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表55: 韓国航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表56: 日本航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表57: 日本航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表58: 日本航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表59: インド航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表60: インド航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表61: インド航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表62: オーストラリア航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表63: オーストラリア航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表64: オーストラリア航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表65: 台湾航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表66: 台湾航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表67: 台湾航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表68: 東南アジア航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表69: 東南アジア航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表70: 東南アジア航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表71: アジア太平洋地域のその他の航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表72: アジア太平洋地域のその他の航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表73: アジア太平洋地域のその他の航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表74: 中東・アフリカ航空構造物市場の規模と予測(国別) – 2022-2034(米ドル十億)
- 表75: 中東・アフリカ航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表76: 中東・アフリカ航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表77: 中東・アフリカ航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表78: UAE航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表79: UAE航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表80: UAE航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表81: トルコ航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表82: トルコ航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表83: トルコ航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表84: サウジアラビア航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表85: サウジアラビア航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表86: サウジアラビア航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表87: 南アフリカ航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表88: 南アフリカ航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表89: 南アフリカ航空構造物市場の規模と予測(材料別) – 2022-2034(米ドル十億)
- 表90: エジプト航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表91:エジプト航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表92:エジプト航空構造物市場の規模と予測(材料別) – 2022-2034(USD十億)
- 表93:ナイジェリア航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表94:ナイジェリア航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表95:ナイジェリア航空構造物市場の規模と予測(材料別) – 2022-2034(USD十億)
- 表96:その他のMEA航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表97:その他のMEA航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表98:その他のMEA航空構造物市場の規模と予測(材料別) – 2022-2034(USD十億)
- 表99:LATAM航空構造物市場の規模と予測(国別) – 2022-2034(USD十億)
- 表100:LATAM航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表101:LATAM航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表102:LATAM航空構造物市場の規模と予測(材料別) – 2022-2034(USD十億)
- 表103:ブラジル航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表104:ブラジル航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表105:ブラジル航空構造物市場の規模と予測(材料別) – 2022-2034(USD十億)
- 表106:メキシコ航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表107:メキシコ航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表108:メキシコ航空構造物市場の規模と予測(材料別) – 2022-2034(USD十億)
- 表109:アルゼンチン航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表110:アルゼンチン航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表111:アルゼンチン航空構造物市場の規模と予測(材料別) – 2022-2034(USD十億)
- 表112:チリ航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表113:チリ航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表114:チリ航空構造物市場の規模と予測(材料別) – 2022-2034(USD十億)
- 表115:コロンビア航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表116:コロンビア航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表117:コロンビア航空構造物市場の規模と予測(材料別) – 2022-2034(USD十億)
- 表118:その他のLATAM航空構造物市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表119:その他のLATAM航空構造物市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表120:その他のLATAM航空構造物市場の規模と予測(材料別) – 2022-2034(USD十億)
*** 本調査レポートに関するお問い合わせ ***
エアロストラクチャという用語は、航空機の構造に関連する技術的な要素を指します。具体的には、航空機の機体や翼、尾翼など、空気力学的な要素を含む構造部品を指します。これらは航空機の性能や安全性に直接影響を与えるため、非常に重要な役割を果たしています。
エアロストラクチャの種類には、主に固定翼機と回転翼機が含まれます。固定翼機は、一般的な旅客機や軍用機などが該当し、主翼や尾翼、胴体などの構造が含まれます。一方、回転翼機はヘリコプターやオートジャイロなどで、回転する翼を持つ構造が特徴です。これらの構造は、飛行中の空気の流れを効率的に利用するための設計が施されており、高い技術力が求められます。
エアロストラクチャの用途は多岐にわたります。まず、航空機の設計においては、軽量でありながら強度のある材料を使用することが求められます。これにより、燃費の向上や運行コストの削減が可能となります。また、構造の最適化により、飛行時の安定性や操縦性が向上し、乗員や乗客にとっての安全性が高まります。さらに、航空機産業以外でも、風力発電のブレードなど、空気力学を利用する他の分野でも応用されています。
関連する技術としては、複合材料や先進的な製造技術があります。複合材料は、軽量かつ高強度な特性を持ち、エアロストラクチャにおいて重要な役割を果たしています。炭素繊維強化プラスチック(CFRP)やガラス繊維強化プラスチック(GFRP)などが代表的な例です。これらの材料は、航空機の軽量化を実現するために用いられています。また、先進的な製造技術としては、3Dプリンティングや自動化された組立技術が挙げられます。これにより、製造コストの削減や納期の短縮が可能となり、航空機産業全体の効率化が図られています。
エアロストラクチャにおける技術開発は、今後も航空機の性能向上や環境への配慮に寄与することが期待されます。新たな材料の研究や製造プロセスの革新を通じて、より持続可能な航空機の実現が目指されています。これにより、エアロストラクチャは航空機産業の発展において中心的な役割を果たし続けることでしょう。