AIインフラ市場の規模、シェアおよびトレンド分析レポート:提供形態別(ハードウェア、ソフトウェア、サービス)、技術別(機械学習、深層学習)、機能別(トレーニング、推論)、展開別(オンプレミス、クラウド、ハイブリッド)、エンドユーザー別(企業、政府、クラウドサービスプロバイダー)、地域別(北米、ヨーロッパ、APAC、中東およびアフリカ、LATAM)予測2026-2034
*** 本調査レポートに関するお問い合わせ ***
AIインフラストラクチャ市場の規模、シェア、成長予測(2034年まで)
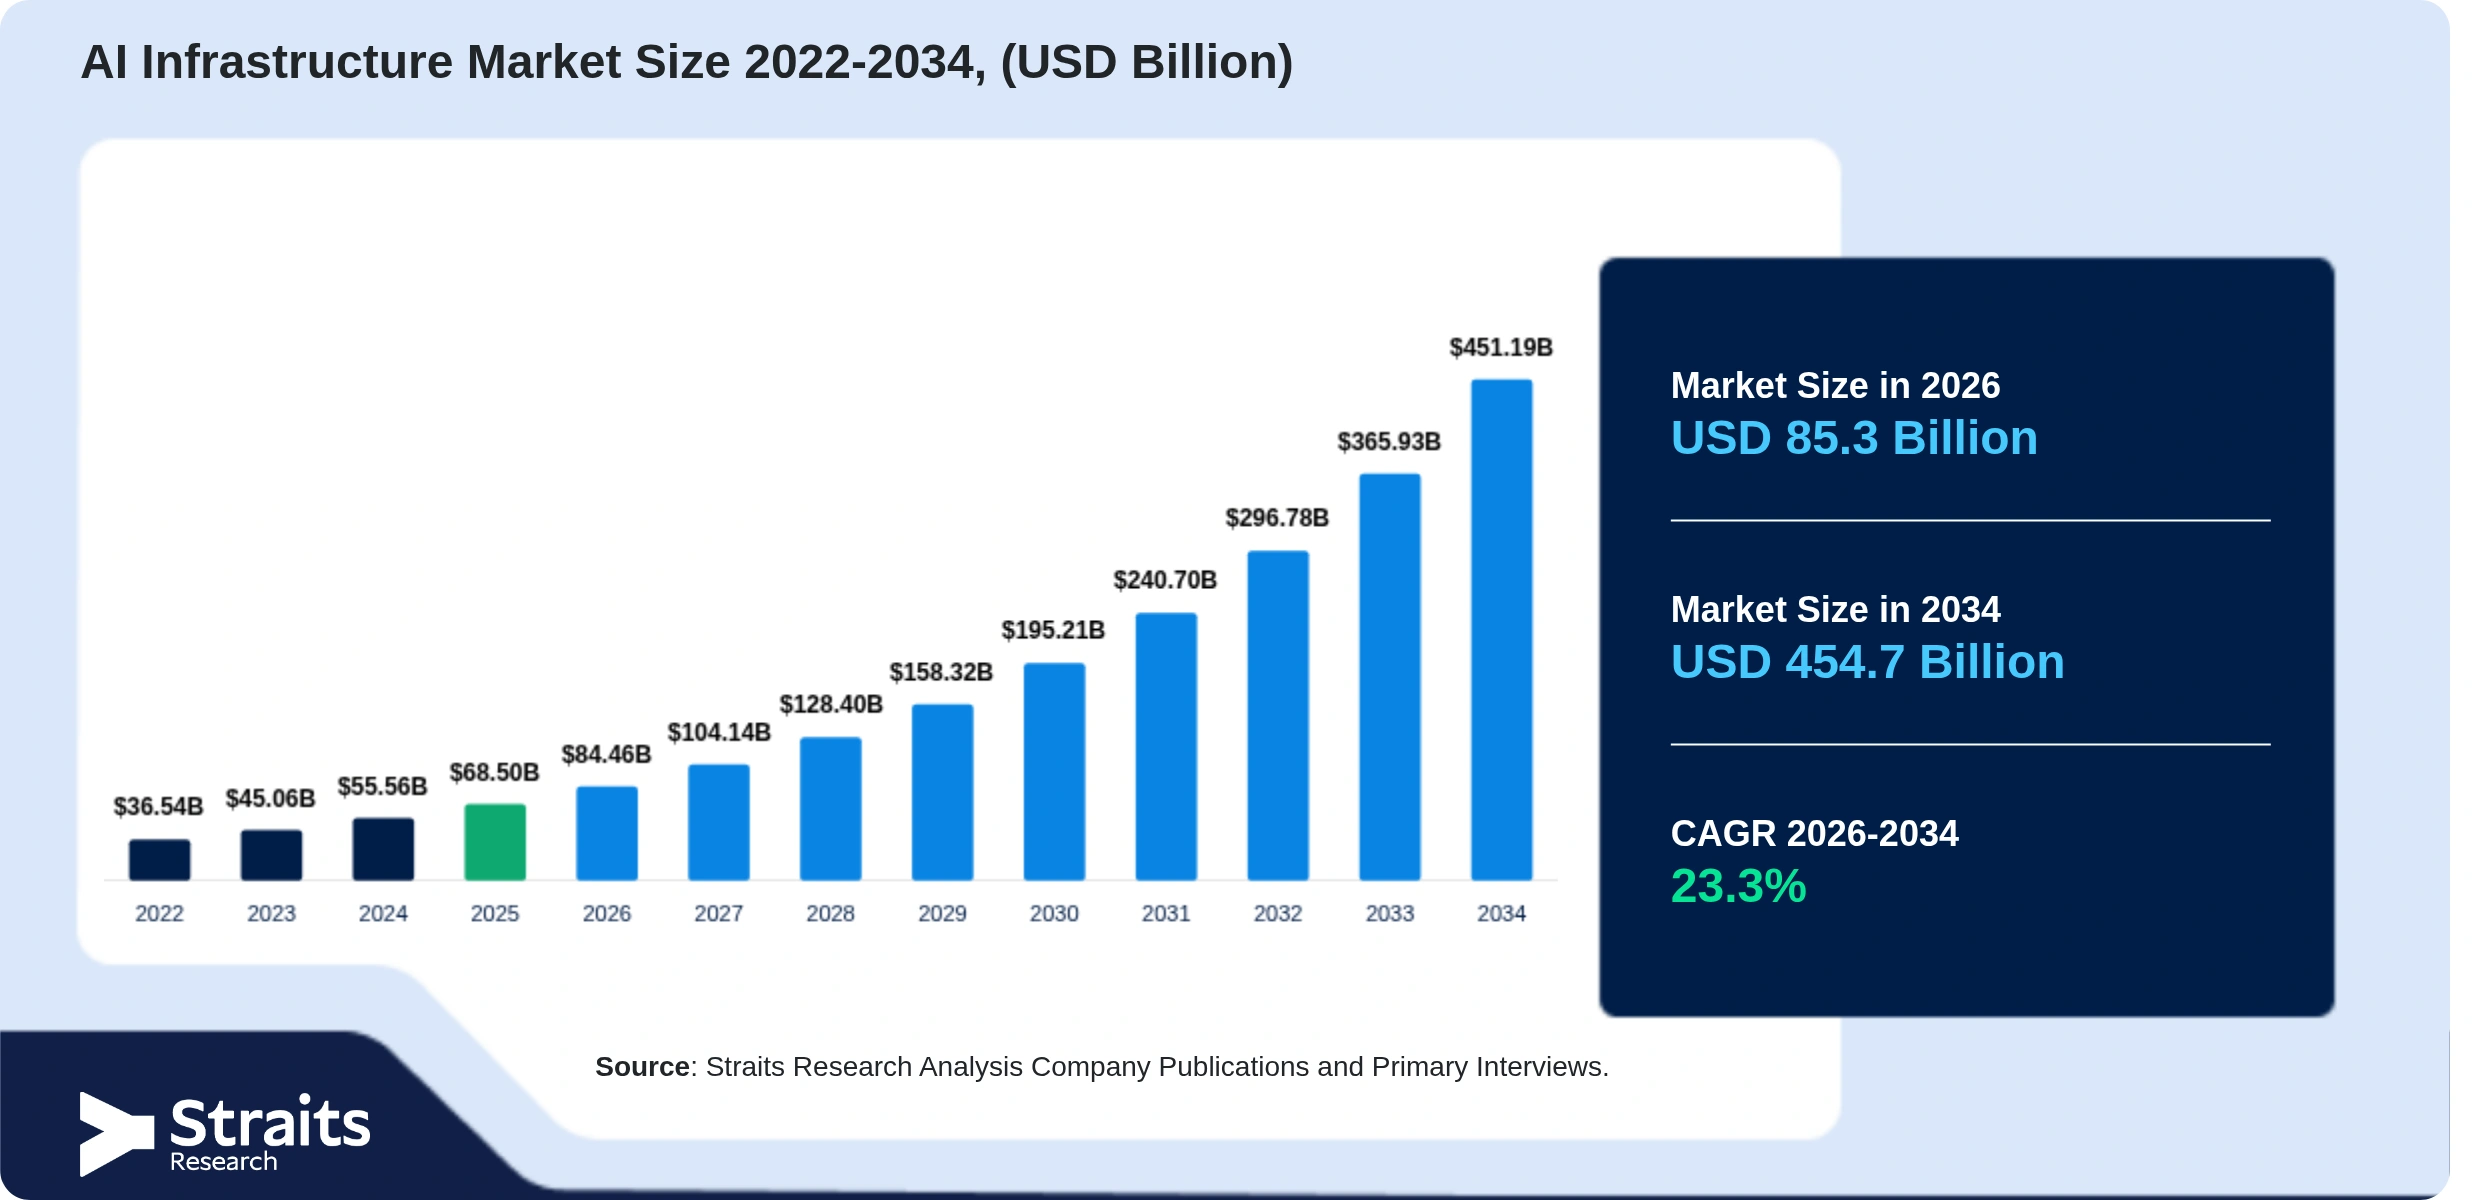
市場調査レポートによると、AIインフラストラクチャ市場は急速に成長しており、2025年には68.5億ドルの市場規模が評価され、2026年から2034年にかけての予測期間中に23.3%のCAGRで成長し、2034年には451.19億ドルに達する見込みです。2025年には北米が市場シェア42.1%を占めており、AIインフラストラクチャは、人工知能や機械学習アプリケーションを開発、訓練、展開、管理するために必要なハードウェア、ソフトウェア、ネットワーキング、コンピューティングリソースを指します。この市場には、高性能プロセッサ、GPU、データストレージシステム、クラウドプラットフォーム、AIソフトウェアフレームワークなどが含まれ、大規模なAIワークロードやデータ処理をサポートします。
AIインフラストラクチャ市場の需要は、業界全体での人工知能の急速な採用、高性能コンピューティングの需要増加、クラウドおよびデータセンターインフラへの投資の増加によって推進されています。生成AI、機械学習モデル、大規模言語モデルの展開が進む中、コンピューティングおよびネットワーキング技術の進展も市場成長を加速させています。
AIインフラストラクチャ市場のトレンド
1. **国家AIインフラへの投資の加速**
各国政府は国内のコンピューティング能力、データ主権、AI競争力を強化するために、国家AIデータセンターやスーパーコンピューティング施設への投資を加速しています。Mistral AIはフランスに1.4GWのAIデータセンターキャンパスを開発する計画を立てており、地域に根ざしたAIモデルの開発とコンピューティング能力の拡大を支援します。
2. **モジュラーおよびプレハブ型AIデータセンターの台頭**
オペレーターは、より迅速でスケーラブルなAIインフラの展開を求めており、モジュラーおよびプレハブ型のAIデータセンターが普及しています。2025年には、世界のデータセンターの電力需要は約415TWhに達し、AI駆動のコンピューティング要件の増加を反映しています。
AIインフラストラクチャ市場の投資と資金調達分析
1. **AIインフラ市場への重要な投資活動**
2026年、OdysseyはAIシミュレーションインフラを拡大するために3億1000万ドルの資金を調達しました。NebiusはAIインフラ、データセンターの容量、AIコンピューティングリソースの拡大のために43.4億ドルの資金を確保しました。Nscaleは主権型AIインフラ、GPUデータセンター、AIクラウドコンピューティング能力の拡大のために20億ドルを調達しました。
市場のダイナミクス
**市場ドライバー**
政府は国内のコンピューティング能力を強化し、外国技術プラットフォームへの依存を減らすために、主権型AIインフラへの投資を増加させています。特に、AIスーパコンピュータや公共コンピューティング施設の展開が加速しています。例えば、カナダは2026年にカナダ主権AIコンピュート戦略を発表し、国内のAIコンピューティング能力を拡大しています。
**市場制約**
高密度のAIコンピューティング環境は、熱の安定性と運用効率を維持するために大量の水を消費する高度な冷却システムに依存しています。水の入手可能性が制約される地域では、環境規制や産業需要との競合が影響を与えています。また、AIインフラの展開は、エネルギー集約型のコンピューティングワークロードを支えるために、信頼性の高い大規模な電力供給へのアクセスに依存しています。
**市場機会**
エッジAIインフラは、デバイスやデータソースに近い場所でAIワークロードを処理することにより、レイテンシを削減し、リアルタイムの意思決定を向上させる機会を提供します。国際電気通信連合によると、2025年には全世界の5G加入者数が22億を超え、エッジAI処理を必要とする低レイテンシ環境の拡大を支えています。
**市場の課題**
AIハードウェアの革新サイクルが加速しており、新世代のプロセッサ、加速器、メモリアーキテクチャが性能と効率を急速に向上させています。インフラオペレーターは、資産ライフサイクルを短縮し、長期的な投資計画を複雑にするプレッシャーに直面しています。
セグメント分析
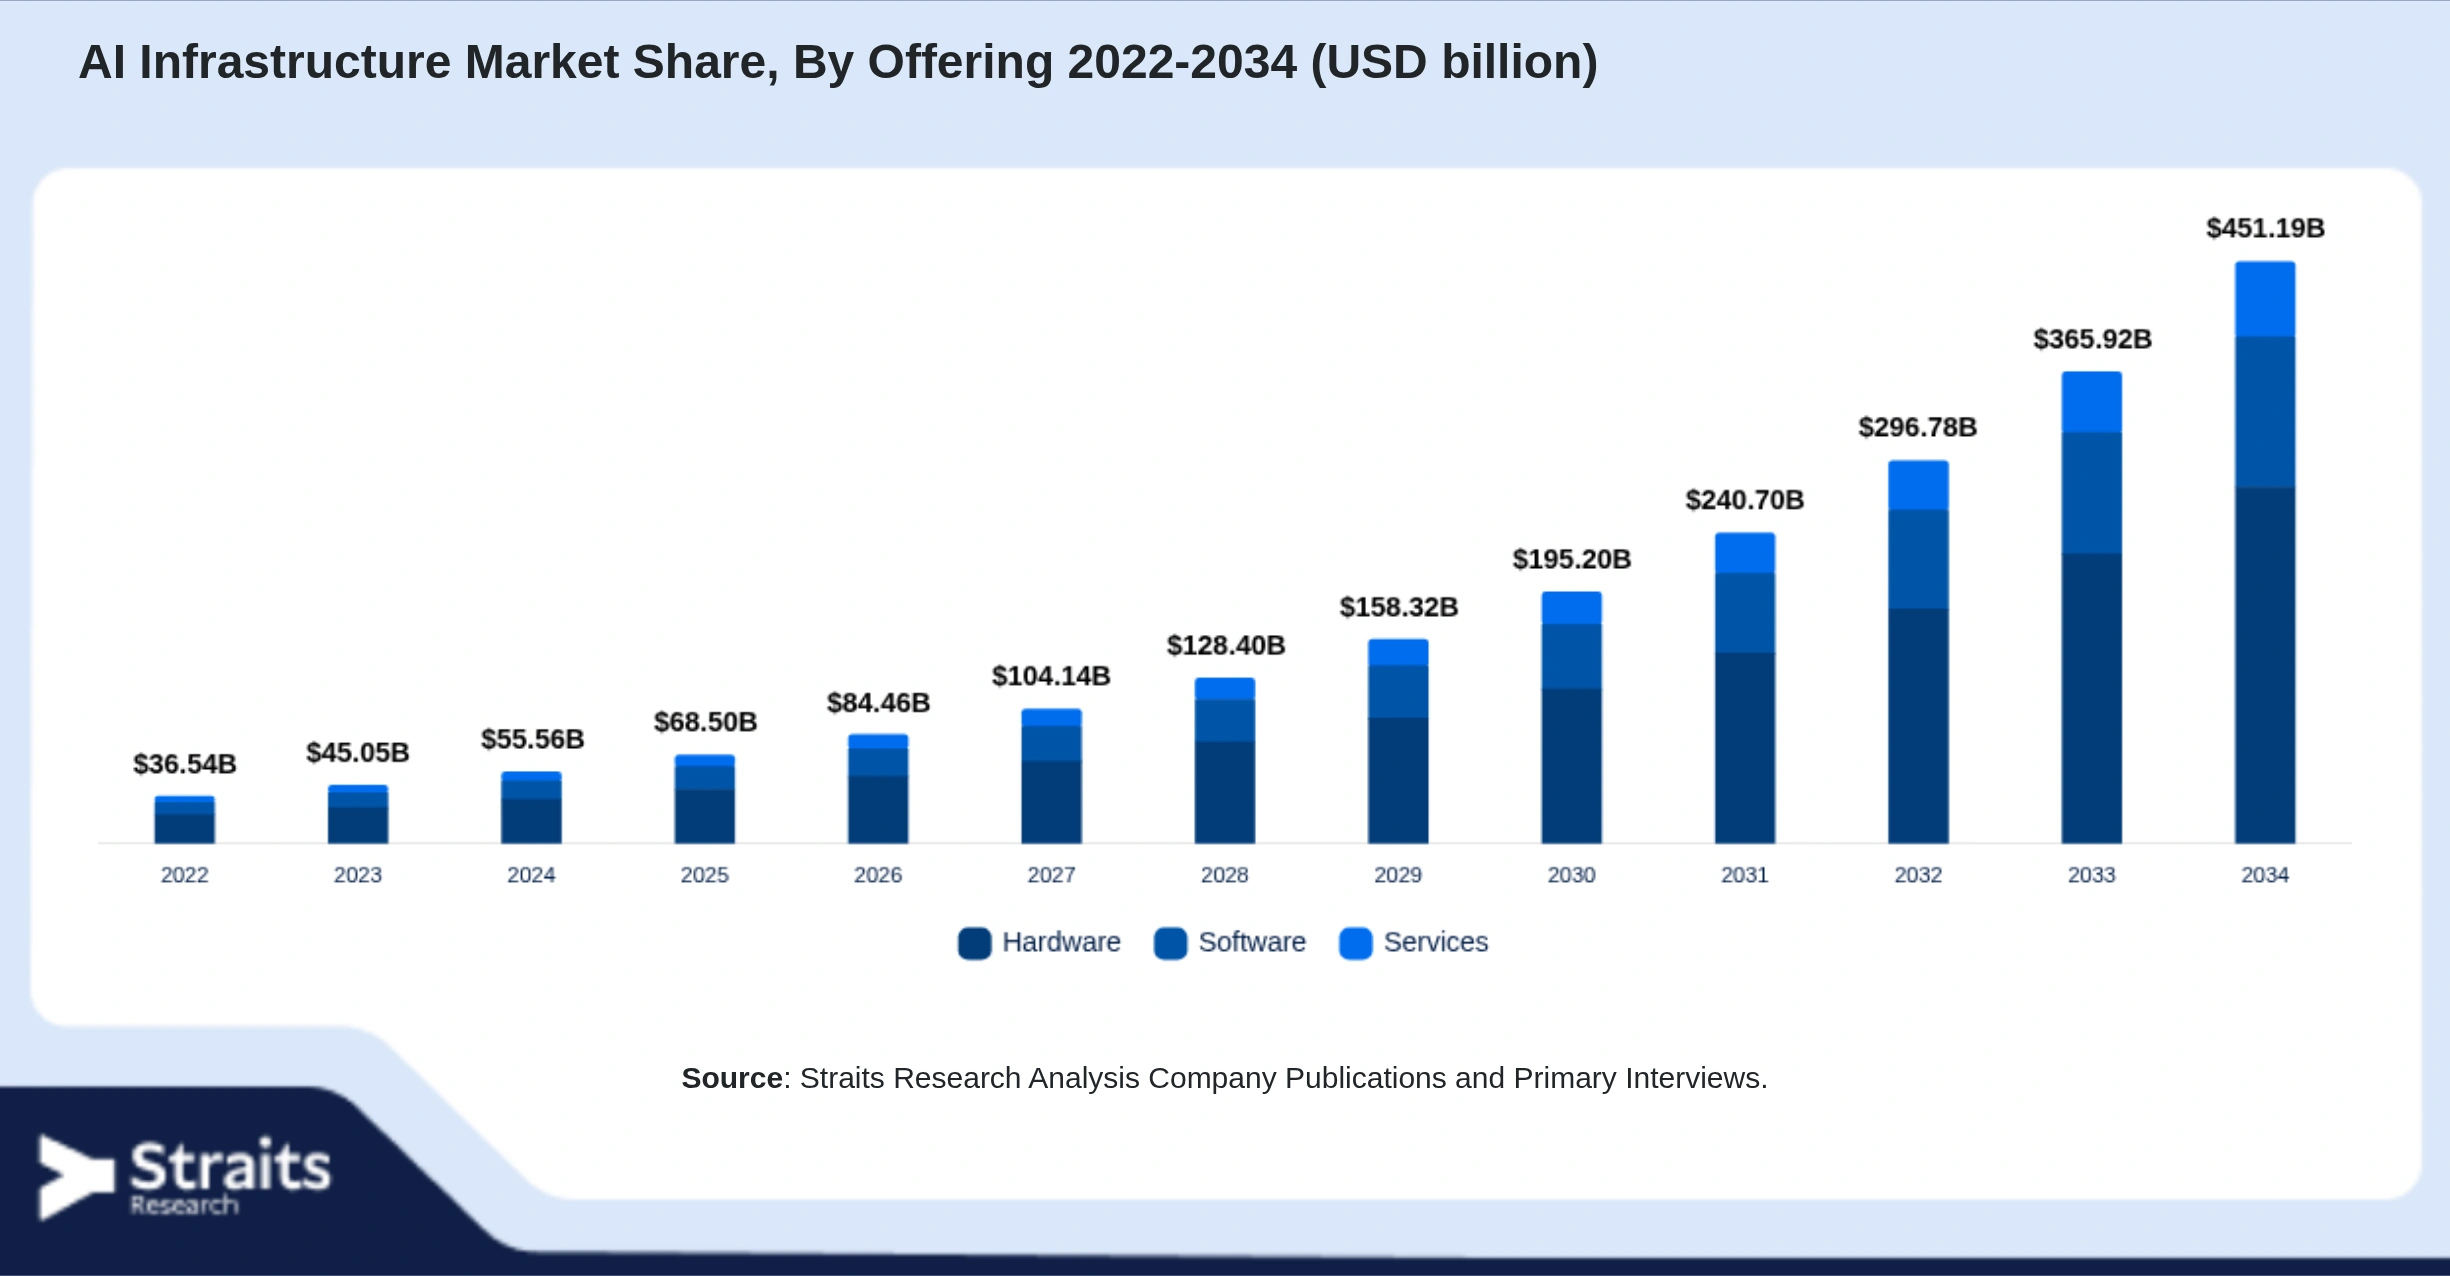
AIインフラストラクチャ市場は、提供方法、展開、エンドユーザー、地域によって分類されます。提供方法別では、ハードウェアとソフトウェアに分けられ、ハードウェアセクションはCAGR19.85%で成長し、最大の市場シェアを保持する見込みです。ソフトウェアセクションは、機械学習、バーチャルアシスタント、音声認識などのAIソフトウェア機能を含み、第二の市場シェアを持つと予測されています。
展開別では、オンプレミス、クラウド、ハイブリッドに分けられ、ハイブリッドセクションが最大の市場シェアを保持し、2030年までにCAGR21.71%で成長すると見込まれています。エンドユーザー別では、企業、政府、クラウドサービスプロバイダーに分かれ、クラウドサービスプロバイダーセクションが最も成長すると予測されています。
Report Coverage & Table of Contents
エグゼクティブサマリー
このセクションでは、AIインフラストラクチャ市場の全体像を概観し、市場の成長予測、主要なトレンド、競争環境を総括します。市場の規模、シェア、成長率、主要プレイヤーの分析が含まれ、読者に対して市場の戦略的な理解を提供します。
調査の範囲とセグメンテーション
このセクションでは、調査の対象となる市場の範囲と、どのようにセグメント化されたかを説明します。具体的には、提供物、技術、機能、導入方法、エンドユーザー、地域などの観点から市場を分析します。
調査目的
このセクションでは、研究の目的を明確にし、調査がどのように市場の理解を深め、ビジネス戦略の策定に役立つかを示します。
制限事項と仮定
調査の制限事項や仮定について詳述し、結果の解釈に影響を与える可能性のある要因を明らかにします。
市場の範囲とセグメンテーション
市場の範囲を定義し、どのように各セグメントが市場分析に寄与するかを詳述します。特に、ハードウェア、ソフトウェア、サービスなどの各提供物に重点を置きます。
考慮された通貨と価格設定
市場分析に使用される通貨単位と価格設定の基準について説明します。これにより、地域ごとの比較が容易になります。
市場機会の評価
市場における成長機会を特定し、新たなビジネスチャンスや投資機会について分析します。
新興地域/国
新興市場として注目される地域や国をリストアップし、それぞれの市場ポテンシャルについて説明します。
- アジア太平洋地域
- 中東およびアフリカ
- ラテンアメリカ
新興企業
市場での成長が期待される新興企業を特定し、それぞれの企業の強みや注目すべき技術について詳述します。
新興アプリケーション/エンドユース
AIインフラストラクチャの新たな応用分野やエンドユーザーのニーズに関する洞察を提供します。
市場トレンド
現在および今後の市場トレンドを分析し、企業がどのようにこれらのトレンドに対応できるかを示します。
ドライバー
市場成長を促進する要因を特定し、それぞれの影響度を評価します。
市場警告要因
市場の成長を妨げる可能性のあるリスク要因を分析し、企業が直面する可能性のある課題を明らかにします。
マクロ経済指標
市場に影響を与えるマクロ経済的要因を検討し、経済状況がAIインフラストラクチャ市場に与える影響を評価します。
地政学的影響
地政学的な状況が市場に与える影響を分析し、特に地域間の競争や政策が市場に与える影響について詳述します。
技術要因
AIインフラストラクチャの発展に寄与する技術的要因を特定し、それが市場に与える影響を評価します。
市場評価
市場の全体的な評価を行い、成長の見通しやリスク要因を総合的に分析します。
ポーターのファイブフォース分析
市場の競争環境を理解するために、ポーターのファイブフォースモデルを活用し、業界の競争状況、バイヤーの交渉力、供給者の交渉力、代替品の脅威、新規参入者の脅威を評価します。
バリューチェーン分析
AIインフラストラクチャ市場におけるバリューチェーンを分析し、各ステークホルダーの役割と市場における価値創造のプロセスを明らかにします。
AIインフラストラクチャ市場規模分析
市場の規模を定量的に評価し、過去のデータに基づく予測を行います。
導入
AIインフラストラクチャ市場の概要を提供し、次のセクションでの詳細な分析に備えます。
提供物別のAIインフラストラクチャ市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、ハードウェア、ソフトウェア、サービスごとの市場規模と成長予測を詳述します。
- ハードウェア
- ソフトウェア
- サービス
技術別のAIインフラストラクチャ市場規模と予測 2022-2034 (百万米ドル/ユニット)
機械学習および深層学習における市場の成長を分析します。
- 機械学習
- 深層学習
機能別のAIインフラストラクチャ市場規模と予測 2022-2034 (百万米ドル/ユニット)
トレーニングおよび推論機能に関連する市場の成長を評価します。
- トレーニング
- 推論
導入方法別のAIインフラストラクチャ市場規模と予測 2022-2034 (百万米ドル/ユニット)
オンプレミス、クラウド、ハイブリッドの導入方法における市場の成長を分析します。
- オンプレミス
- クラウド
- ハイブリッド
エンドユーザー別のAIインフラストラクチャ市場規模と予測 2022-2034 (百万米ドル/ユニット)
企業、政府、クラウドサービスプロバイダーなどのエンドユーザーによる市場の成長を評価します。
- 企業
- 政府
- クラウドサービスプロバイダー
北米のAIインフラストラクチャ市場規模分析
北米市場の詳細な分析を行い、地域特有の要因を考慮した市場規模の評価を行います。
導入
北米市場の概要を説明し、次のセクションでの詳細な分析に備えます。
提供物別のAIインフラストラクチャ市場規模と予測 2022-2034 (百万米ドル/ユニット)
北米におけるハードウェア、ソフトウェア、サービスの市場規模を分析します。
- ハードウェア
- ソフトウェア
- サービス
技術別のAIインフラストラクチャ市場規模と予測 2022-2034 (百万米ドル/ユニット)
北米市場における機械学習および深層学習の成長を評価します。
- 機械学習
- 深層学習
機能別のAIインフラストラクチャ市場規模と予測 2022-2034 (百万米ドル/ユニット)
北米市場におけるトレーニングおよび推論機能の成長を分析します。
- トレーニング
- 推論
導入方法別のAIインフラストラクチャ市場規模と予測 2022-2034 (百万米ドル/ユニット)
北米市場の導入方法別の成長を評価します。
- オンプレミス
- クラウド
- ハイブリッド
エンドユーザー別のAIインフラストラクチャ市場規模と予測 2022-2034 (百万米ドル/ユニット)
北米市場における企業、政府、クラウドサービスプロバイダーの成長を分析します。
- 企業
- 政府
- クラウドサービスプロバイダー
アメリカ合衆国
アメリカ市場の詳細な分析を行い、特有の市場要因を考慮します。
導入
アメリカ合衆国市場の概要を提供し、次のセクションでの詳細な分析に備えます。
提供物別の市場規模と予測 2022-2034 (百万米ドル/ユニット)
アメリカ合衆国におけるハードウェア、ソフトウェア、サービスの市場規模を詳細に分析します。
- ハードウェア
- ソフトウェア
- サービス
技術別の市場規模と予測 2022-2034 (百万米ドル/ユニット)
アメリカ合衆国市場における機械学習および深層学習の成長を評価します。
- 機械学習
- 深層学習
機能別の市場規模と予測 2022-2034 (百万米ドル/ユニット)
アメリカ合衆国市場におけるトレーニングおよび推論機能の成長を分析します。
- トレーニング
- 推論
導入方法別の市場規模と予測 2022-2034 (百万米ドル/ユニット)
アメリカ合衆国市場の導入方法別の成長を評価します。
- オンプレミス
- クラウド
- ハイブリッド
エンドユーザー別の市場規模と予測 2022-2034 (百万米ドル/ユニット)
アメリカ合衆国市場における企業、政府、クラウドサービスプロバイダーの成長を分析します。
- 企業
- 政府
- クラウドサービスプロバイダー
カナダ
カナダ市場の詳細な分析を行い、特有の市場要因を考慮します。
導入
カナダ市場の概要を提供し、次のセクションでの詳細な分析に備えます。
提供物別の市場規模と予測 2022-2034 (百万米ドル/ユニット)
カナダにおけるハードウェア、ソフトウェア、サービスの市場規模を詳細に分析します。
- ハードウェア
- ソフトウェア
- サービス
技術別の市場規模と予測 2022-2034 (百万米ドル/ユニット)
カナダ市場における機械学習および深層学習の成長を評価します。
- 機械学習
- 深層学習
機能別の市場規模と予測 2022-2034 (百万米ドル/ユニット)
カナダ市場におけるトレーニングおよび推論機能の成長を分析します。
- トレーニング
- 推論
導入方法別の市場規模と予測 2022-2034 (百万米ドル/ユニット)
カナダ市場の導入方法別の成長を評価します。
- オンプレミス
- クラウド
- ハイブリッド
エンドユーザー別の市場規模と予測 2022-2034 (百万米ドル/ユニット)
カナダ市場における企業、政府、クラウドサービスプロバイダーの成長を分析します。
- 企業
- 政府
- クラウドサービスプロバイダー
ヨーロッパのAIインフラストラクチャ市場規模分析
ヨーロッパ市場の詳細な分析を行い、地域特有の要因を考慮した市場規模の評価を行います。
導入
ヨーロッパ市場の概要を説明し、次のセクションでの詳細な分析に備えます。
提供物別のAIインフラストラクチャ市場規模と予測 2022-2034 (百万米ドル/ユニット)
ヨーロッパにおけるハードウェア、ソフトウェア、サービスの市場規模を分析します。
- ハードウェア
- ソフトウェア
- サービス
技術別のAIインフラストラクチャ市場規模と予測 2022-2034 (百万米ドル/ユニット)
ヨーロッパ市場における機械学習および深層学習の成長を評価します。
- 機械学習
- 深層学
デプロイメント別市場規模と予測(2022-2034年、百万米ドル/ユニット)
デプロイメント別の市場規模と予測に関するセクションでは、AIインフラストラクチャの導入形態に基づく市場動向を詳しく分析します。このセクションでは、オンプレミス、クラウド、ハイブリッドの各デプロイメントモデルにおける市場の成長予測が示されます。
- オンプレミス: 企業が自社内でAIインフラを構築・運用するモデル。セキュリティやカスタマイズ性の利点があります。
- クラウド: クラウドサービスプロバイダーが提供するAIインフラ。スケーラビリティやコスト効率が特徴です。
- ハイブリッド: オンプレミスとクラウドの組み合わせで、柔軟性とコスト管理のバランスを取ります。
エンドユーザー別市場規模と予測(2022-2034年、百万米ドル/ユニット)
エンドユーザー別の市場規模と予測では、主に企業、政府、クラウドサービスプロバイダーの3つのセグメントに分けて、各セグメントの市場動向を分析します。
- 企業: AI技術を導入して業務効率を向上させる企業セグメント。
- 政府: 政府機関がAIを利用して公共サービスや政策決定を支援するケース。
- クラウドサービスプロバイダー: クラウドベースのAIサービスを提供する企業群。
ドイツ市場の紹介
ドイツ市場は、AIインフラストラクチャの導入において重要な役割を果たしています。このセクションでは、ドイツにおける市場規模と予測を詳述し、各セグメントの成長要因を探ります。
提供別市場規模と予測(2022-2034年、百万米ドル/ユニット)
提供別の市場規模と予測では、ハードウェア、ソフトウェア、サービスの3つの主要な提供形式に焦点を当てます。
- ハードウェア: AIインフラストラクチャを支える物理的な機器。
- ソフトウェア: AI技術を活用するためのアプリケーションやプラットフォーム。
- サービス: 専門的なサポートやコンサルティングサービス。
技術別市場規模と予測(2022-2034年、百万米ドル/ユニット)
技術別の市場規模と予測では、機械学習と深層学習の2つの主要な技術に基づく市場動向を分析します。
- 機械学習: データを用いてモデルを学習し、予測や意思決定を行う技術。
- 深層学習: ニューラルネットワークを用いた高度な学習手法。
機能別市場規模と予測(2022-2034年、百万米ドル/ユニット)
機能別の市場規模と予測では、トレーニングと推論の2つの主要な機能に焦点を当てます。
- トレーニング: AIモデルを構築するためのデータ処理および学習プロセス。
- 推論: 学習したモデルを用いて新しいデータに基づいて予測を行うプロセス。
フランス市場の紹介
フランス市場もAIインフラストラクチャの成長に寄与しています。このセクションでは、フランスにおける市場規模と予測を詳述し、各セグメントの成長要因を探ります。
提供別市場規模と予測(2022-2034年、百万米ドル/ユニット)
フランス市場における提供別のセクションでは、以下のサブセグメントが分析されます。
- ハードウェア
- ソフトウェア
- サービス
技術別市場規模と予測(2022-2034年、百万米ドル/ユニット)
フランスにおける技術別の市場動向も、機械学習と深層学習に分けて分析されます。
- 機械学習
- 深層学習
機能別市場規模と予測(2022-2034年、百万米ドル/ユニット)
フランス市場における機能別の詳細も、トレーニングと推論に分けて提供されます。
- トレーニング
- 推論
スペイン市場の紹介
スペイン市場もAIインフラストラクチャの成長に寄与しています。このセクションでは、スペインにおける市場規模と予測を詳述し、各セグメントの成長要因を探ります。
提供別市場規模と予測(2022-2034年、百万米ドル/ユニット)
スペイン市場における提供別のセクションでは、以下のサブセグメントが分析されます。
- ハードウェア
- ソフトウェア
- サービス
技術別市場規模と予測(2022-2034年、百万米ドル/ユニット)
スペインにおける技術別の市場動向も、機械学習と深層学習に分けて分析されます。
- 機械学習
- 深層学習
機能別市場規模と予測(2022-2034年、百万米ドル/ユニット)
スペイン市場における機能別の詳細も、トレーニングと推論に分けて提供されます。
- トレーニング
- 推論
イタリア市場の紹介
イタリア市場もAIインフラストラクチャの成長に寄与しています。このセクションでは、イタリアにおける市場規模と予測を詳述し、各セグメントの成長要因を探ります。
提供別市場規模と予測(2022-2034年、百万米ドル/ユニット)
イタリア市場における提供別のセクションでは、以下のサブセグメントが分析されます。
- ハードウェア
- ソフトウェア
- サービス
技術別市場規模と予測(2022-2034年、百万米ドル/ユニット)
イタリアにおける技術別の市場動向も、機械学習と深層学習に分けて分析されます。
- 機械学習
- 深層学習
機能別市場規模と予測(2022-2034年、百万米ドル/ユニット)
イタリア市場における機能別の詳細も、トレーニングと推論に分けて提供されます。
- トレーニング
- 推論
ロシア市場の紹介
ロシア市場もAIインフラストラクチャの成長に寄与しています。このセクションでは、ロシアにおける市場規模と予測を詳述し、各セグメントの成長要因を探ります。
提供別市場規模と予測(2022-2034年、百万米ドル/ユニット)
ロシア市場における提供別のセクションでは、以下のサブセグメントが分析されます。
- ハードウェア
- ソフトウェア
- サービス
技術別市場規模と予測(2022-2034年、百万米ドル/ユニット)
ロシアにおける技術別の市場動向も、機械学習と深層学習に分けて分析されます。
- 機械学習
- 深層学習
機能別市場規模と予測(2022-2034年、百万米ドル/ユニット)
ロシア市場における機能別の詳細も、トレーニングと推論に分けて提供されます。
- トレーニング
- 推論
ノルディック市場の紹介
ノルディック市場もAIインフラストラクチャの成長に寄与しています。このセクションでは、ノルディックにおける市場規模と予測を詳述し、各セグメントの成長要因を探ります。
提供別市場規模と予測(2022-2034年、百万米ドル/ユニット)
ノルディック市場における提供別のセクションでは、以下のサブセグメントが分析されます。
- ハードウェア
- ソフトウェア
- サービス
技術別市場規模と予測(2022-2034年、百万米ドル/ユニット)
ノルディックにおける技術別の市場動向も、機械学習と深層学習に分けて分析されます。
- 機械学習
- 深層学習
機能別市場規模と予測(2022-2034年、百万米ドル/ユニット)
ノルディック市場における機能別の詳細も、トレーニングと推論に分けて提供されます。
- トレーニング
- 推論
ベネルクス市場の紹介
ベネルクス市場もAIインフラストラクチャの成長に寄与しています。このセクションでは、ベネルクスにおける市場規模と予測を詳述し、各セグメントの成長要因を探ります。
提供別市場規模と予測(2022-2034年、百万米ドル/ユニット)
ベネルクス市場における提供別のセクションでは、以下のサブセグメントが分析されます。
- ハードウェア
- ソフトウェア
- サービス
技術別市場規模と予測(2022-2034年、百万米ドル/ユニット)
ベネルクスにおける技術別の市場動向も、機械学習と深層学習に分けて分析されます。
- 機械学習
- 深層学習
機能別市場規模と予測(2022-2034年、百万米ドル/ユニット)
ベネルクス市場における機能別の詳細も、トレーニングと推論に分けて提供されます。
- トレーニング
- 推論
その他のヨーロッパ市場の紹介
その他のヨーロッパ市場は、AIインフラストラクチャの成長においても重要な役割を果たしています。このセクションでは、その他のヨーロッパにおける市場規模と予測を詳述し、各セグメントの成長要因を探ります。
市場規模と予測:提供内容による分析(2022-2034年、米ドル百万/ユニット)
このセクションでは、AIインフラストラクチャ市場の規模と予測が、提供内容に基づいて詳細に分析されます。具体的には、ハードウェア、ソフトウェア、サービスの各カテゴリに分けて、2022年から2034年までの市場動向を示します。
- ハードウェア: AIインフラストラクチャに必要な物理的な機器の市場規模と成長予測を提供します。
- ソフトウェア: AI処理を支えるソフトウェアソリューションの市場規模と将来の見通しを示します。
- サービス: AIインフラの導入や運用を支援するサービスセクターの市場規模を分析します。
市場規模と予測:技術による分析(2022-2034年、米ドル百万/ユニット)
このセクションでは、AIインフラストラクチャ市場が採用する技術に基づいて、機械学習と深層学習の市場規模と予測を詳述します。
- 機械学習: 機械学習技術に関連する市場動向と予測を示します。
- 深層学習: 深層学習技術の市場規模と将来の成長予測を分析します。
市場規模と予測:機能による分析(2022-2034年、米ドル百万/ユニット)
このセクションでは、AIインフラストラクチャの機能に基づいて、トレーニングと推論の市場規模を詳しく分析します。
- トレーニング: AIモデルのトレーニングに関連する市場の動向と予測を示します。
- 推論: AIモデルによる推論機能の市場規模と成長予測を分析します。
市場規模と予測:導入方法による分析(2022-2034年、米ドル百万/ユニット)
このセクションでは、AIインフラストラクチャの導入方法に基づく市場動向を、オンプレミス、クラウド、ハイブリッドの各モデルに分けて分析します。
- オンプレミス: 自社内でのAIインフラの導入に関する市場規模を示します。
- クラウド: クラウドベースのAIインフラの市場動向と予測を分析します。
- ハイブリッド: オンプレミスとクラウドの両方を組み合わせたハイブリッドモデルの市場規模を詳述します。
市場規模と予測:エンドユーザーによる分析(2022-2034年、米ドル百万/ユニット)
このセクションでは、AIインフラストラクチャのエンドユーザー別の市場規模と予測を分析します。対象となるエンドユーザーは、企業、政府、クラウドサービスプロバイダーです。
- 企業: 様々な業界における企業のAIインフラ需要の市場規模を示します。
- 政府: 政府機関によるAIインフラの利用状況と市場動向を分析します。
- クラウドサービスプロバイダー: クラウドサービスを提供する企業の市場規模と成長予測を詳述します。
APAC地域のAIインフラ市場規模分析
このセクションでは、アジア太平洋地域におけるAIインフラ市場の規模と予測を詳細に分析します。地域ごとの市場動向や成長要因を考察します。
APAC AIインフラ市場の提供内容による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- ハードウェア: APAC地域におけるハードウェア市場の成長予測を示します。
- ソフトウェア: ソフトウェアの需要と市場動向を分析します。
- サービス: サービスセクターの市場規模を詳述します。
APAC AIインフラ市場の技術による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- 機械学習: 機械学習技術の市場動向を分析します。
- 深層学習: 深層学習の市場規模と成長予測を示します。
APAC AIインフラ市場の機能による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- トレーニング: トレーニング機能に関連する市場の動向を分析します。
- 推論: 推論機能の市場規模を詳述します。
APAC AIインフラ市場の導入方法による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- オンプレミス: オンプレミスの市場動向を示します。
- クラウド: クラウドモデルの市場規模を分析します。
- ハイブリッド: ハイブリッドモデルの市場動向を詳述します。
APAC AIインフラ市場のエンドユーザーによる市場規模と予測(2022-2034年、米ドル百万/ユニット)
- 企業: 企業によるAIインフラの需要を分析します。
- 政府: 政府機関の市場動向を示します。
- クラウドサービスプロバイダー: クラウドサービスプロバイダーの市場規模を詳述します。
中国のAIインフラ市場規模分析
このセクションでは、中国におけるAIインフラ市場の規模と予測を詳細に分析します。市場動向や成長要因を考察し、各提供内容ごとの市場規模を示します。
中国市場の提供内容による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- ハードウェア: 中国におけるハードウェア市場の成長予測を示します。
- ソフトウェア: ソフトウェアの需要と市場動向を分析します。
- サービス: サービスセクターの市場規模を詳述します。
中国市場の技術による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- 機械学習: 機械学習技術の市場動向を分析します。
- 深層学習: 深層学習の市場規模と成長予測を示します。
中国市場の機能による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- トレーニング: トレーニング機能に関連する市場の動向を分析します。
- 推論: 推論機能の市場規模を詳述します。
中国市場の導入方法による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- オンプレミス: オンプレミスの市場動向を示します。
- クラウド: クラウドモデルの市場規模を分析します。
- ハイブリッド: ハイブリッドモデルの市場動向を詳述します。
中国市場のエンドユーザーによる市場規模と予測(2022-2034年、米ドル百万/ユニット)
- 企業: 企業によるAIインフラの需要を分析します。
- 政府: 政府機関の市場動向を示します。
- クラウドサービスプロバイダー: クラウドサービスプロバイダーの市場規模を詳述します。
韓国のAIインフラ市場規模分析
このセクションでは、韓国におけるAIインフラ市場の規模と予測を詳細に分析します。市場動向や成長要因を考察し、各提供内容ごとの市場規模を示します。
韓国市場の提供内容による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- ハードウェア: 韓国におけるハードウェア市場の成長予測を示します。
- ソフトウェア: ソフトウェアの需要と市場動向を分析します。
- サービス: サービスセクターの市場規模を詳述します。
韓国市場の技術による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- 機械学習: 機械学習技術の市場動向を分析します。
- 深層学習: 深層学習の市場規模と成長予測を示します。
韓国市場の機能による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- トレーニング: トレーニング機能に関連する市場の動向を分析します。
- 推論: 推論機能の市場規模を詳述します。
韓国市場の導入方法による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- オンプレミス: オンプレミスの市場動向を示します。
- クラウド: クラウドモデルの市場規模を分析します。
- ハイブリッド: ハイブリッドモデルの市場動向を詳述します。
韓国市場のエンドユーザーによる市場規模と予測(2022-2034年、米ドル百万/ユニット)
- 企業: 企業によるAIインフラの需要を分析します。
- 政府: 政府機関の市場動向を示します。
- クラウドサービスプロバイダー: クラウドサービスプロバイダーの市場規模を詳述します。
日本のAIインフラ市場規模分析
このセクションでは、日本におけるAIインフラ市場の規模と予測を詳細に分析します。市場動向や成長要因を考察し、各提供内容ごとの市場規模を示します。
日本市場の提供内容による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- ハードウェア: 日本におけるハードウェア市場の成長予測を示します。
- ソフトウェア: ソフトウェアの需要と市場動向を分析します。
- サービス: サービスセクターの市場規模を詳述します。
日本市場の技術による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- 機械学習: 機械学習技術の市場動向を分析します。
- 深層学習: 深層学習の市場規模と成長予測を示します。
日本市場の機能による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- トレーニング: トレーニング機能に関連する市場の動向を分析します。
- 推論: 推論機能の市場規模を詳述します。
日本市場の導入方法による市場規模と予測(2022-2034年、米ドル百万/ユニット)
- オンプレミス: オンプレミスの市場動向を示します。
- クラウド: クラウドモデルの市場規模を分析します。
- ハイブリッド: ハイブリッドモデルの市場動向を詳述します。
日本市場のエンドユーザーによる市場規模と予測(2022-2034年、米ドル百万/ユニット)
- 企業: 企業によるAIインフラの需要を分析します。
- 政府: 政府機関の市場動向を示します。
- クラウドサービスプロバイダー: クラウドサービスプロバイダーの市場規模を詳述します。
インドのAIインフラ市場規模分析
このセクションでは、インドにおけるAIインフラ市場の規模と予測を詳細に分析します。市場動向や成長要因を考察し、各提供内容ごとの市場規模を示します。
インド市場の提供内容による市場規模と予測(2022-2034年、米ドル百万
技術別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、AIインフラストラクチャ市場における主要な技術、すなわち機械学習と深層学習の市場規模と予測について詳述します。市場の成長を促進する要因や、各技術の採用状況、関連する市場動向を分析します。
- 機械学習: 機械学習は、データから学習し、予測や判断を行う技術であり、企業のデジタルトランスフォーメーションにおいて重要な役割を果たしています。
- 深層学習: 深層学習は、特に画像認識や自然言語処理において革新的な成果を上げており、AIの進化を加速させています。
機能別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、AIインフラストラクチャの機能別の市場規模を、トレーニングと推論に分けて分析します。各機能の市場動向や成長の見通しを示します。
- トレーニング: AIモデルのトレーニングは、データを用いてモデルを構築するプロセスであり、特に大規模データセットを利用する企業にとって重要です。
- 推論: トレーニング済みのモデルを用いて新しいデータに対する予測を行うプロセスで、リアルタイムでのデータ処理が求められています。
展開別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、AIインフラストラクチャの展開方法別の市場規模を分析します。オンプレミス、クラウド、ハイブリッドの各モデルについて詳述します。
- オンプレミス: 自社内でのインフラストラクチャの管理は、セキュリティやカスタマイズ性の面での利点があります。
- クラウド: クラウドベースのソリューションは、スケーラビリティやコスト効率の面で急速に普及しています。
- ハイブリッド: オンプレミスとクラウドの組み合わせは、柔軟性を提供し、多様なビジネスニーズに対応します。
エンドユーザー別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、エンタープライズ、政府、クラウドサービスプロバイダーなど、AIインフラストラクチャの主要なエンドユーザーによる市場規模を分析します。
- エンタープライズ: ビジネスの効率化や自動化を目指す企業が多く、AI技術の導入が進んでいます。
- 政府: 政府機関は、公共サービスの向上やデータ分析の強化を目的にAIを活用しています。
- クラウドサービスプロバイダー: クラウドサービスの提供者は、AIインフラストラクチャの導入によってサービスの質を向上させています。
南東アジア市場の概要
このセクションでは、南東アジア地域におけるAIインフラストラクチャ市場の成長と動向に焦点を当てます。特に、地域特有の市場動向や投資機会を探ります。
市場規模と予測(オファリング別) 2022-2034 (百万米ドル/ユニット)
このセクションでは、AIインフラストラクチャ市場のオファリング別の市場規模を詳細に分析します。ハードウェア、ソフトウェア、サービスの各カテゴリについて説明します。
- ハードウェア: AIインフラに必要な物理的な機器やデバイスを含み、特に高性能コンピューティングが求められています。
- ソフトウェア: AIモデルの開発や運用に必要なソフトウェアソリューションが含まれ、プラットフォームの選定が重要です。
- サービス: 専門的なコンサルティングやサポートサービスが市場での競争力を高めます。
中東およびアフリカのAIインフラストラクチャ市場規模分析
このセクションでは、中東およびアフリカ地域におけるAIインフラストラクチャの市場動向を詳述し、地域特有の課題と機会を探ります。
競争環境
このセクションでは、AIインフラストラクチャ市場における主要プレイヤーのシェアやM&A活動、協業分析を行い、競争戦略を理解します。
- NVIDIA Corporation: AIハードウェアのリーダーであり、GPU市場での強力な地位を持っています。
- Advanced Micro Devices, Inc. (AMD): 高性能プロセッサとGPUを提供し、AI市場での競争力を強化しています。
- Intel Corporation: AI向けのプロセッサを開発し、データセンター市場での存在感を高めています。
- Microsoft Corporation: Azureを通じたクラウドAIサービスを展開し、企業向けソリューションを強化しています。
- Amazon Web Services, Inc. (AWS): クラウドベースのAIサービスを提供し、スケーラブルなソリューションを提供しています。
- Google LLC: AI研究の最前線に立ち、様々な業界向けのAIツールを提供しています。
- Oracle Corporation: データベース管理の専門家として、AIを活用したデータ分析サービスを提供しています。
- Dell Technologies Inc.: AIインフラの構築に必要なハードウェアとソリューションを提供しています。
- Hewlett Packard Enterprise Company: エンタープライズ向けのAIソリューションを展開し、競争力を持っています。
- Super Micro Computer, Inc.: 高性能コンピューティングソリューションを提供し、AI市場での地位を強化しています。
研究方法論
このセクションでは、研究データの収集方法や分析手法について説明し、信頼性の高い市場データを提供するためのアプローチを示します。
List of Tables
- 表1:世界のAIインフラ市場規模と予測(地域別) – 2022-2034年(10億米ドル)
- 表2:世界のAIインフラ市場規模と予測(提供別) – 2022-2034年(10億米ドル)
- 表3:世界のAIインフラ市場規模と予測(技術別) – 2022-2034年(10億米ドル)
- 表4:世界のAIインフラ市場規模と予測(機能別) – 2022-2034年(10億米ドル)
- 表5:世界のAIインフラ市場規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表6:世界のAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表7:北米のAIインフラ市場規模と予測(国別) – 2022-2034年(10億米ドル)
- 表8:北米のAIインフラ市場規模と予測(提供別) – 2022-2034年(10億米ドル)
- 表9:北米のAIインフラ市場規模と予測(技術別) – 2022-2034年(10億米ドル)
- 表10:北米のAIインフラ市場規模と予測(機能別) – 2022-2034年(10億米ドル)
- 表11:北米のAIインフラ市場規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表12:北米のAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表13:米国のAIインフラ市場規模と予測(提供別) – 2022-2034年(10億米ドル)
- 表14:米国のAIインフラ市場規模と予測(技術別) – 2022-2034年(10億米ドル)
- 表15:米国のAIインフラ市場規模と予測(機能別) – 2022-2034年(10億米ドル)
- 表16:米国のAIインフラ市場規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表17:米国のAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表18:カナダのAIインフラ市場規模と予測(提供別) – 2022-2034年(10億米ドル)
- 表19:カナダのAIインフラ市場規模と予測(技術別) – 2022-2034年(10億米ドル)
- 表20:カナダのAIインフラ市場規模と予測(機能別) – 2022-2034年(10億米ドル)
- 表21:カナダのAIインフラ市場規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表22:カナダのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表23:ヨーロッパのAIインフラ市場規模と予測(国別) – 2022-2034年(10億米ドル)
- 表24:ヨーロッパのAIインフラ市場規模と予測(提供別) – 2022-2034年(10億米ドル)
- 表25:ヨーロッパのAIインフラ市場規模と予測(技術別) – 2022-2034年(10億米ドル)
- 表26:ヨーロッパのAIインフラ市場規模と予測(機能別) – 2022-2034年(10億米ドル)
- 表27:ヨーロッパのAIインフラ市場規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表28:ヨーロッパのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表29:英国のAIインフラ市場規模と予測(提供別) – 2022-2034年(10億米ドル)
- 表30:英国のAIインフラ市場規模と予測(技術別) – 2022-2034年(10億米ドル)
- 表31:英国のAIインフラ市場規模と予測(機能別) – 2022-2034年(10億米ドル)
- 表32:英国のAIインフラ市場規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表33:英国のAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表34:ドイツのAIインフラ市場規模と予測(提供別) – 2022-2034年(10億米ドル)
- 表35:ドイツのAIインフラ市場規模と予測(技術別) – 2022-2034年(10億米ドル)
- 表36:ドイツのAIインフラ市場規模と予測(機能別) – 2022-2034年(10億米ドル)
- 表37:ドイツのAIインフラ市場規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表38:ドイツのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表39:フランスのAIインフラ市場規模と予測(提供別) – 2022-2034年(10億米ドル)
- 表40:フランスのAIインフラ市場規模と予測(技術別) – 2022-2034年(10億米ドル)
- 表41:フランスのAIインフラ市場規模と予測(機能別) – 2022-2034年(10億米ドル)
- 表42:フランスのAIインフラ市場規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表43:フランスのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表44:スペインのAIインフラ市場規模と予測(提供別) – 2022-2034年(10億米ドル)
- 表45:スペインのAIインフラ市場規模と予測(技術別) – 2022-2034年(10億米ドル)
- 表46:スペインのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表47:スペインのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表48:スペインのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表49:イタリアのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表50:イタリアのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表51:イタリアのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表52:イタリアのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表53:イタリアのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表54:ロシアのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表55:ロシアのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表56:ロシアのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表57:ロシアのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表58:ロシアのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表59:北欧のAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表60:北欧のAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表61:北欧のAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表62:北欧のAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表63:北欧のAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表64:ベネルクスのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表65:ベネルクスのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表66:ベネルクスのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表67:ベネルクスのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表68:ベネルクスのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表69:その他のヨーロッパのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表70:その他のヨーロッパのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表71:その他のヨーロッパのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表72:その他のヨーロッパのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表73:その他のヨーロッパのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表74:APACのAIインフラ市場規模と予測(国別) – 2022-2034年(十億米ドル)
- 表75:APACのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表76:APACのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表77:APACのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表78:APACのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表79:APACのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表80:中国のAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表81:中国のAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表82:中国のAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表83:中国のAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表84:中国のAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表85:韓国のAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表86:韓国のAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表87:韓国のAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表88:韓国のAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表89:韓国のAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表90:日本のAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表91:日本のAIインフラ市場規模と予測(技術別) – 2022-2034年(USD十億)
- 表92:日本のAIインフラ市場規模と予測(機能別) – 2022-2034年(USD十億)
- 表93:日本のAIインフラ市場規模と予測(展開別) – 2022-2034年(USD十億)
- 表94:日本のAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表95:インドのAIインフラ市場規模と予測(提供別) – 2022-2034年(USD十億)
- 表96:インドのAIインフラ市場規模と予測(技術別) – 2022-2034年(USD十億)
- 表97:インドのAIインフラ市場規模と予測(機能別) – 2022-2034年(USD十億)
- 表98:インドのAIインフラ市場規模と予測(展開別) – 2022-2034年(USD十億)
- 表99:インドのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表100:オーストラリアのAIインフラ市場規模と予測(提供別) – 2022-2034年(USD十億)
- 表101:オーストラリアのAIインフラ市場規模と予測(技術別) – 2022-2034年(USD十億)
- 表102:オーストラリアのAIインフラ市場規模と予測(機能別) – 2022-2034年(USD十億)
- 表103:オーストラリアのAIインフラ市場規模と予測(展開別) – 2022-2034年(USD十億)
- 表104:オーストラリアのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表105:台湾のAIインフラ市場規模と予測(提供別) – 2022-2034年(USD十億)
- 表106:台湾のAIインフラ市場規模と予測(技術別) – 2022-2034年(USD十億)
- 表107:台湾のAIインフラ市場規模と予測(機能別) – 2022-2034年(USD十億)
- 表108:台湾のAIインフラ市場規模と予測(展開別) – 2022-2034年(USD十億)
- 表109:台湾のAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表110:東南アジアのAIインフラ市場規模と予測(提供別) – 2022-2034年(USD十億)
- 表111:東南アジアのAIインフラ市場規模と予測(技術別) – 2022-2034年(USD十億)
- 表112:東南アジアのAIインフラ市場規模と予測(機能別) – 2022-2034年(USD十億)
- 表113:東南アジアのAIインフラ市場規模と予測(展開別) – 2022-2034年(USD十億)
- 表114:東南アジアのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表115:アジア太平洋地域のその他のAIインフラ市場規模と予測(提供別) – 2022-2034年(USD十億)
- 表116:アジア太平洋地域のその他のAIインフラ市場規模と予測(技術別) – 2022-2034年(USD十億)
- 表117:アジア太平洋地域のその他のAIインフラ市場規模と予測(機能別) – 2022-2034年(USD十億)
- 表118:アジア太平洋地域のその他のAIインフラ市場規模と予測(展開別) – 2022-2034年(USD十億)
- 表119:アジア太平洋地域のその他のAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表120:中東およびアフリカのAIインフラ市場規模と予測(国別) – 2022-2034年(USD十億)
- 表121:中東およびアフリカのAIインフラ市場規模と予測(提供別) – 2022-2034年(USD十億)
- 表122:中東およびアフリカのAIインフラ市場規模と予測(技術別) – 2022-2034年(USD十億)
- 表123:中東およびアフリカのAIインフラ市場規模と予測(機能別) – 2022-2034年(USD十億)
- 表124:中東およびアフリカのAIインフラ市場規模と予測(展開別) – 2022-2034年(USD十億)
- 表125:中東およびアフリカのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表126:UAEのAIインフラ市場規模と予測(提供別) – 2022-2034年(USD十億)
- 表127:UAEのAIインフラ市場規模と予測(技術別) – 2022-2034年(USD十億)
- 表128:UAEのAIインフラ市場規模と予測(機能別) – 2022-2034年(USD十億)
- 表129:UAEのAIインフラ市場規模と予測(展開別) – 2022-2034年(USD十億)
- 表130:UAEのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表131:トルコのAIインフラ市場規模と予測(提供別) – 2022-2034年(USD十億)
- 表132:トルコのAIインフラ市場規模と予測(技術別) – 2022-2034年(USD十億)
- 表133:トルコのAIインフラ市場規模と予測(機能別) – 2022-2034年(USD十億)
- 表134:トルコのAIインフラ市場規模と予測(展開別) – 2022-2034年(USD十億)
- 表135:トルコのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表136:サウジアラビアのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表137:サウジアラビアのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表138:サウジアラビアのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表139:サウジアラビアのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表140:サウジアラビアのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表141:南アフリカのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表142:南アフリカのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表143:南アフリカのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表144:南アフリカのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表145:南アフリカのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表146:エジプトのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表147:エジプトのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表148:エジプトのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表149:エジプトのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表150:エジプトのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表151:ナイジェリアのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表152:ナイジェリアのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表153:ナイジェリアのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表154:ナイジェリアのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表155:ナイジェリアのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表156:中東・アフリカ地域の残りのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表157:中東・アフリカ地域の残りのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表158:中東・アフリカ地域の残りのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表159:中東・アフリカ地域の残りのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表160:中東・アフリカ地域の残りのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表161:ラテンアメリカのAIインフラ市場規模と予測(国別) – 2022-2034年(十億米ドル)
- 表162:ラテンアメリカのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表163:ラテンアメリカのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表164:ラテンアメリカのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表165:ラテンアメリカのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表166:ラテンアメリカのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表167:ブラジルのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表168:ブラジルのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表169:ブラジルのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表170:ブラジルのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表171:ブラジルのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表172:メキシコのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表173:メキシコのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表174:メキシコのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表175:メキシコのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表176:メキシコのAIインフラ市場規模と予測(エンドユーザー別) – 2022-2034年(十億米ドル)
- 表177:アルゼンチンのAIインフラ市場規模と予測(提供別) – 2022-2034年(十億米ドル)
- 表178:アルゼンチンのAIインフラ市場規模と予測(技術別) – 2022-2034年(十億米ドル)
- 表179:アルゼンチンのAIインフラ市場規模と予測(機能別) – 2022-2034年(十億米ドル)
- 表180:アルゼンチンのAIインフラ市場規模と予測(展開別) – 2022-2034年(十億米ドル)
- 表181:アルゼンチンAIインフラ市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表182:チリAIインフラ市場の規模と予測(提供別) – 2022-2034年(10億米ドル)
- 表183:チリAIインフラ市場の規模と予測(技術別) – 2022-2034年(10億米ドル)
- 表184:チリAIインフラ市場の規模と予測(機能別) – 2022-2034年(10億米ドル)
- 表185:チリAIインフラ市場の規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表186:チリAIインフラ市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表187:コロンビアAIインフラ市場の規模と予測(提供別) – 2022-2034年(10億米ドル)
- 表188:コロンビアAIインフラ市場の規模と予測(技術別) – 2022-2034年(10億米ドル)
- 表189:コロンビアAIインフラ市場の規模と予測(機能別) – 2022-2034年(10億米ドル)
- 表190:コロンビアAIインフラ市場の規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表191:コロンビアAIインフラ市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表192:ラテンアメリカその他のAIインフラ市場の規模と予測(提供別) – 2022-2034年(10億米ドル)
- 表193:ラテンアメリカその他のAIインフラ市場の規模と予測(技術別) – 2022-2034年(10億米ドル)
- 表194:ラテンアメリカその他のAIインフラ市場の規模と予測(機能別) – 2022-2034年(10億米ドル)
- 表195:ラテンアメリカその他のAIインフラ市場の規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表196:ラテンアメリカその他のAIインフラ市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
*** 本調査レポートに関するお問い合わせ ***
AIインフラストラクチャは、人工知能(AI)のアプリケーションやサービスを効果的に開発、デプロイ、管理するために必要な基盤技術やハードウェア、ソフトウェアを総称したものです。AIインフラストラクチャは、AIシステムが効率的に動作するための基盤を提供し、開発者がAIモデルの訓練や推論を行うための環境を整備します。これには、計算資源、データストレージ、ネットワーク、セキュリティ、そしてオーケストレーションツールが含まれます。
AIインフラストラクチャのタイプには、オンプレミスとクラウドベースのものがあります。オンプレミスのインフラストラクチャは、企業が自社内に設置する物理的なサーバーやストレージで構成され、セキュリティやデータプライバシーの観点から特定の業界で好まれることがあります。一方、クラウドベースのインフラストラクチャは、Amazon Web Services(AWS)、Google Cloud Platform(GCP)、Microsoft Azureなどのクラウドプロバイダーが提供するリソースを利用します。これにより、スケーラビリティやコスト効率に優れたソリューションを提供し、特にスタートアップや中小企業にとって魅力的です。
AIインフラストラクチャの利用用途には、AIモデルの訓練と推論、データの収集と処理、リアルタイムアプリケーションのサポートなどがあります。AIモデルの訓練は、大量の計算資源を必要とするため、高性能なGPU(Graphics Processing Unit)やTPU(Tensor Processing Unit)を備えたインフラが求められます。推論プロセスでは、モデルが実際のデータに基づいて予測や意思決定を行うため、低遅延で高効率なシステムが重要です。
関連する技術には、コンテナ技術やオーケストレーションツールがあります。コンテナ技術は、AIアプリケーションを効率的にデプロイするために用いられ、DockerやKubernetesなどのツールが代表的です。これにより、異なる環境間での移植性が向上し、スケーラビリティが確保されます。また、AIワークロードを管理するためのオーケストレーションツールは、リソースの最適化や自動化を支援します。
AIインフラストラクチャは、AI技術の進化とともに急速に発展しており、今後もさらに多様な分野での応用が期待されています。これにより、企業や研究機関は、より高度で複雑なAIシステムを開発し、社会に貢献する新たなサービスやソリューションを提供できるようになります。