バンキング・アズ・ア・サービス市場規模、シェアおよびトレンド分析レポート:プロバイダータイプ別(ライセンス取得済みバンキングプラットフォーム、API技術プロバイダー、カードおよび決済処理スペシャリスト、その他)、サービス提供別(預金および口座サービス、カード発行および処理サービス、決済および資金移動サービス、その他)、導入モデル別(ホワイトラベルBaaSソリューション、共同ブランドBaaSソリューション、埋め込みAPI/SDKソリューション)、最終用途アプリケーション別(デジタルバンクおよびネオバンク、市場およびEコマースプラットフォーム、ギグエコノミーおよびオンデマンドプラットフォーム、その他)、地域別(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、ラテンアメリカ)、予測、2026-2034年
*** 本調査レポートに関するお問い合わせ ***
PI駆動型のデリバリーは、さまざまなセクターの組織が金融商品を迅速に市場に投入し、ユーザーエクスペリエンスを向上させ、グローバル市場において組み込み型金融ソリューションを拡大するのを可能にします。
**市場の重要なポイント**
– **グローバル市場規模と成長**
北米は2025年に市場の収益シェア38.67%で支配的な地位を占めています。
アジア太平洋地域は予測期間中に20.41%の最も高いCAGRで成長すると予測されています。
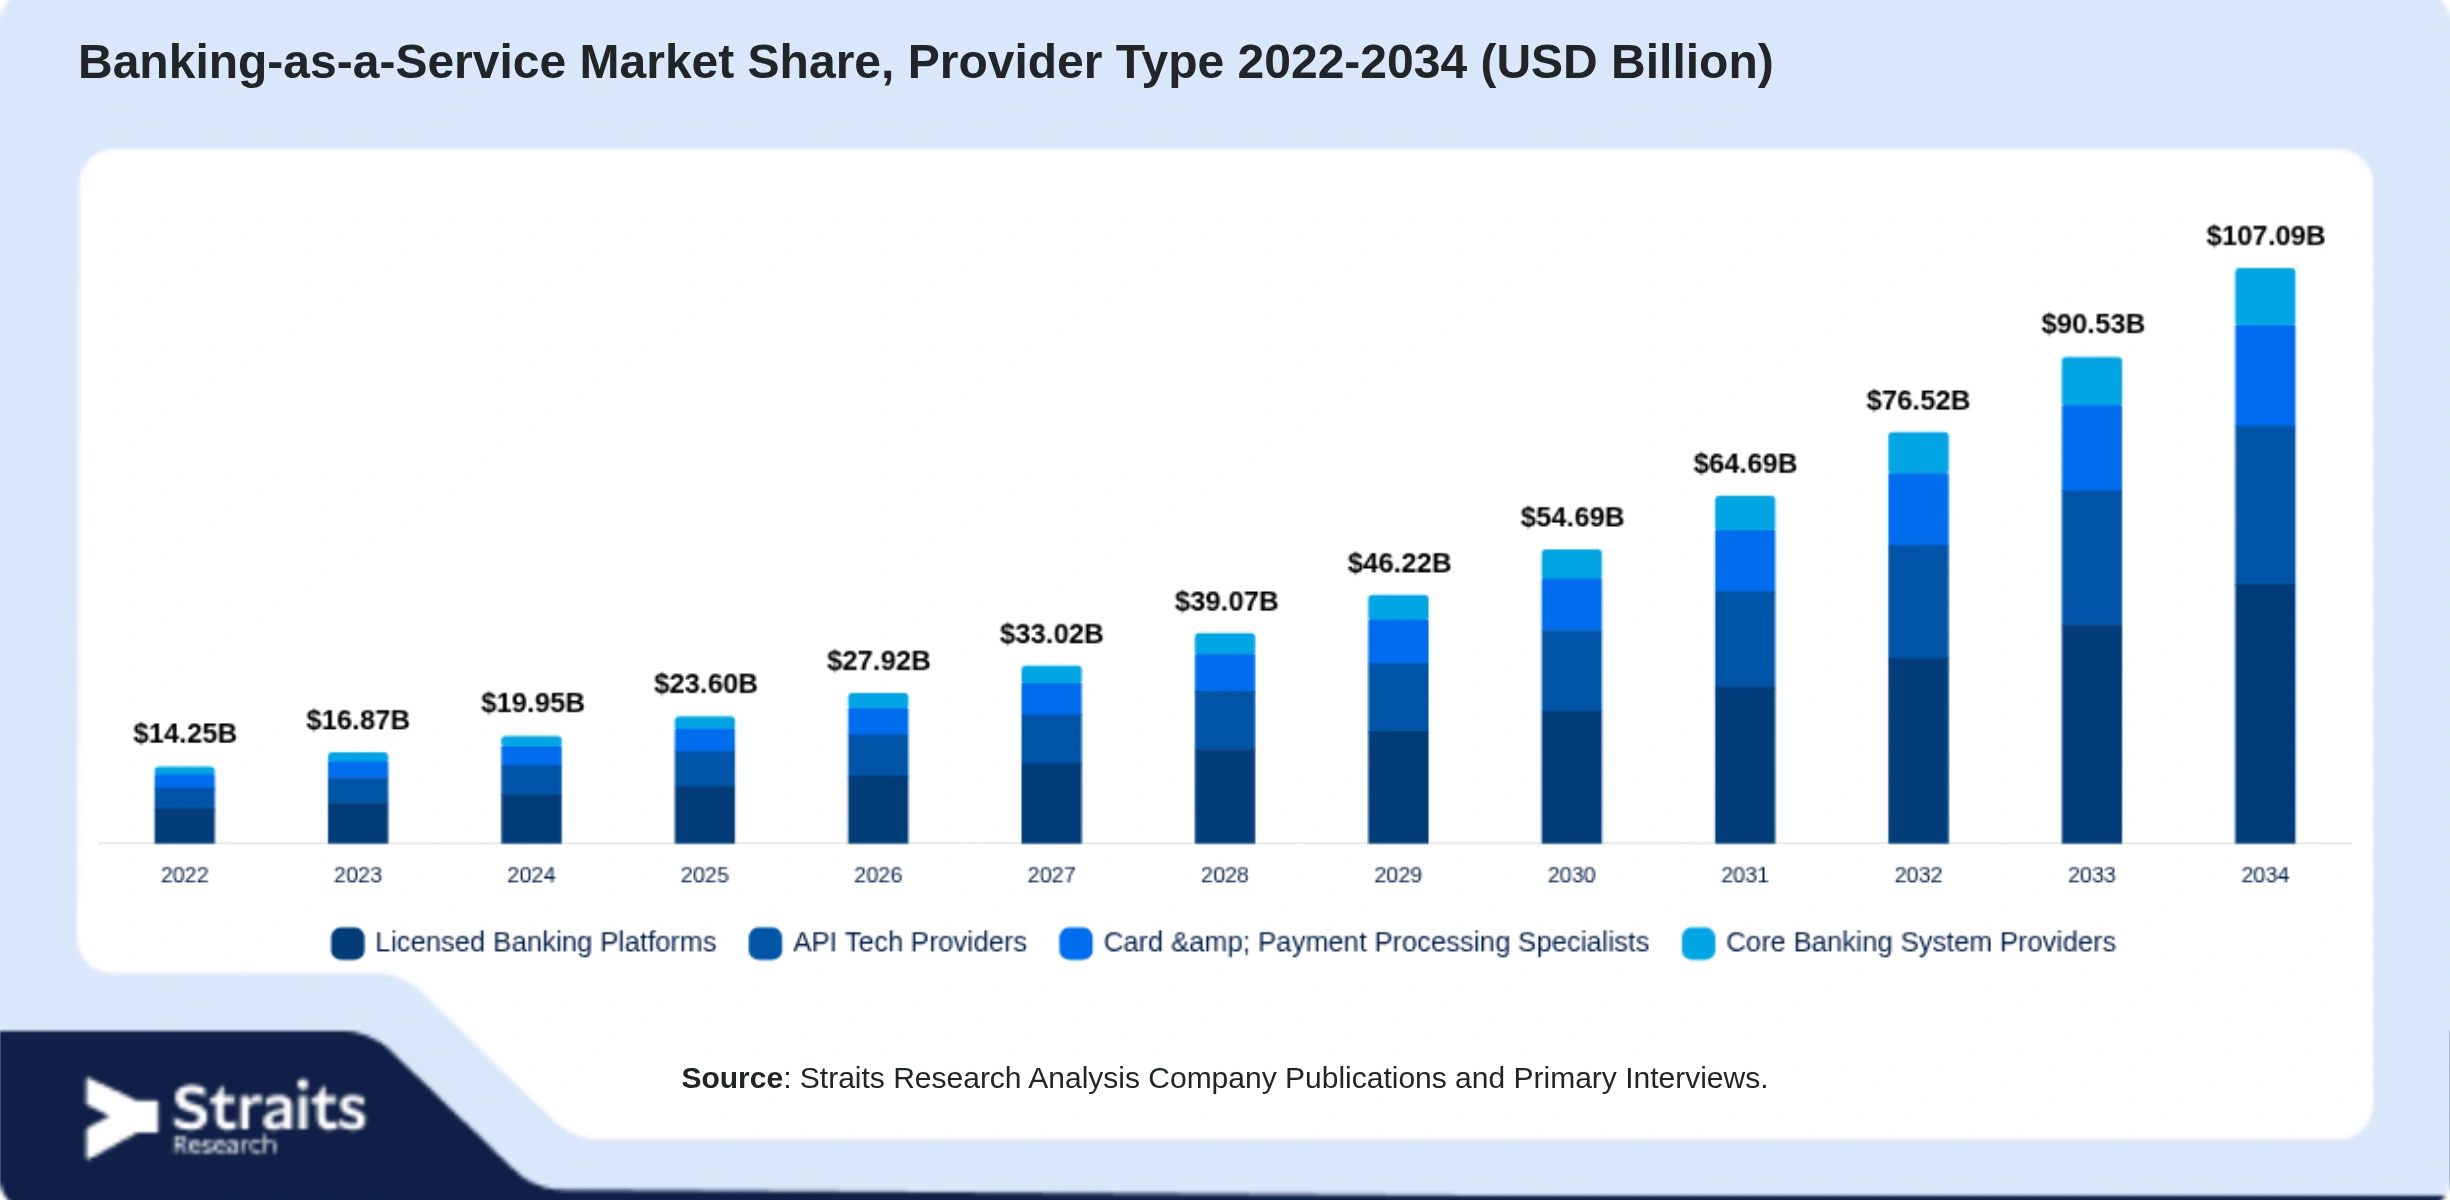
プロバイダータイプ別では、API技術プロバイダーセグメントが2025年に44.26%の市場シェアを保持しました。
サービス提供別では、支払いおよび資金移動サービスセグメントが21.38%の最も高いCAGR成長を記録すると見込まれています。
デプロイメントモデル別では、組み込みAPI/SDKソリューションセグメントが2025年に42.14%の収益シェアで市場を支配しました。
エンドユースアプリケーション別では、デジタルバンクおよびネオバンクセグメントが予測期間中に19.72%のCAGRで成長すると予測されています。
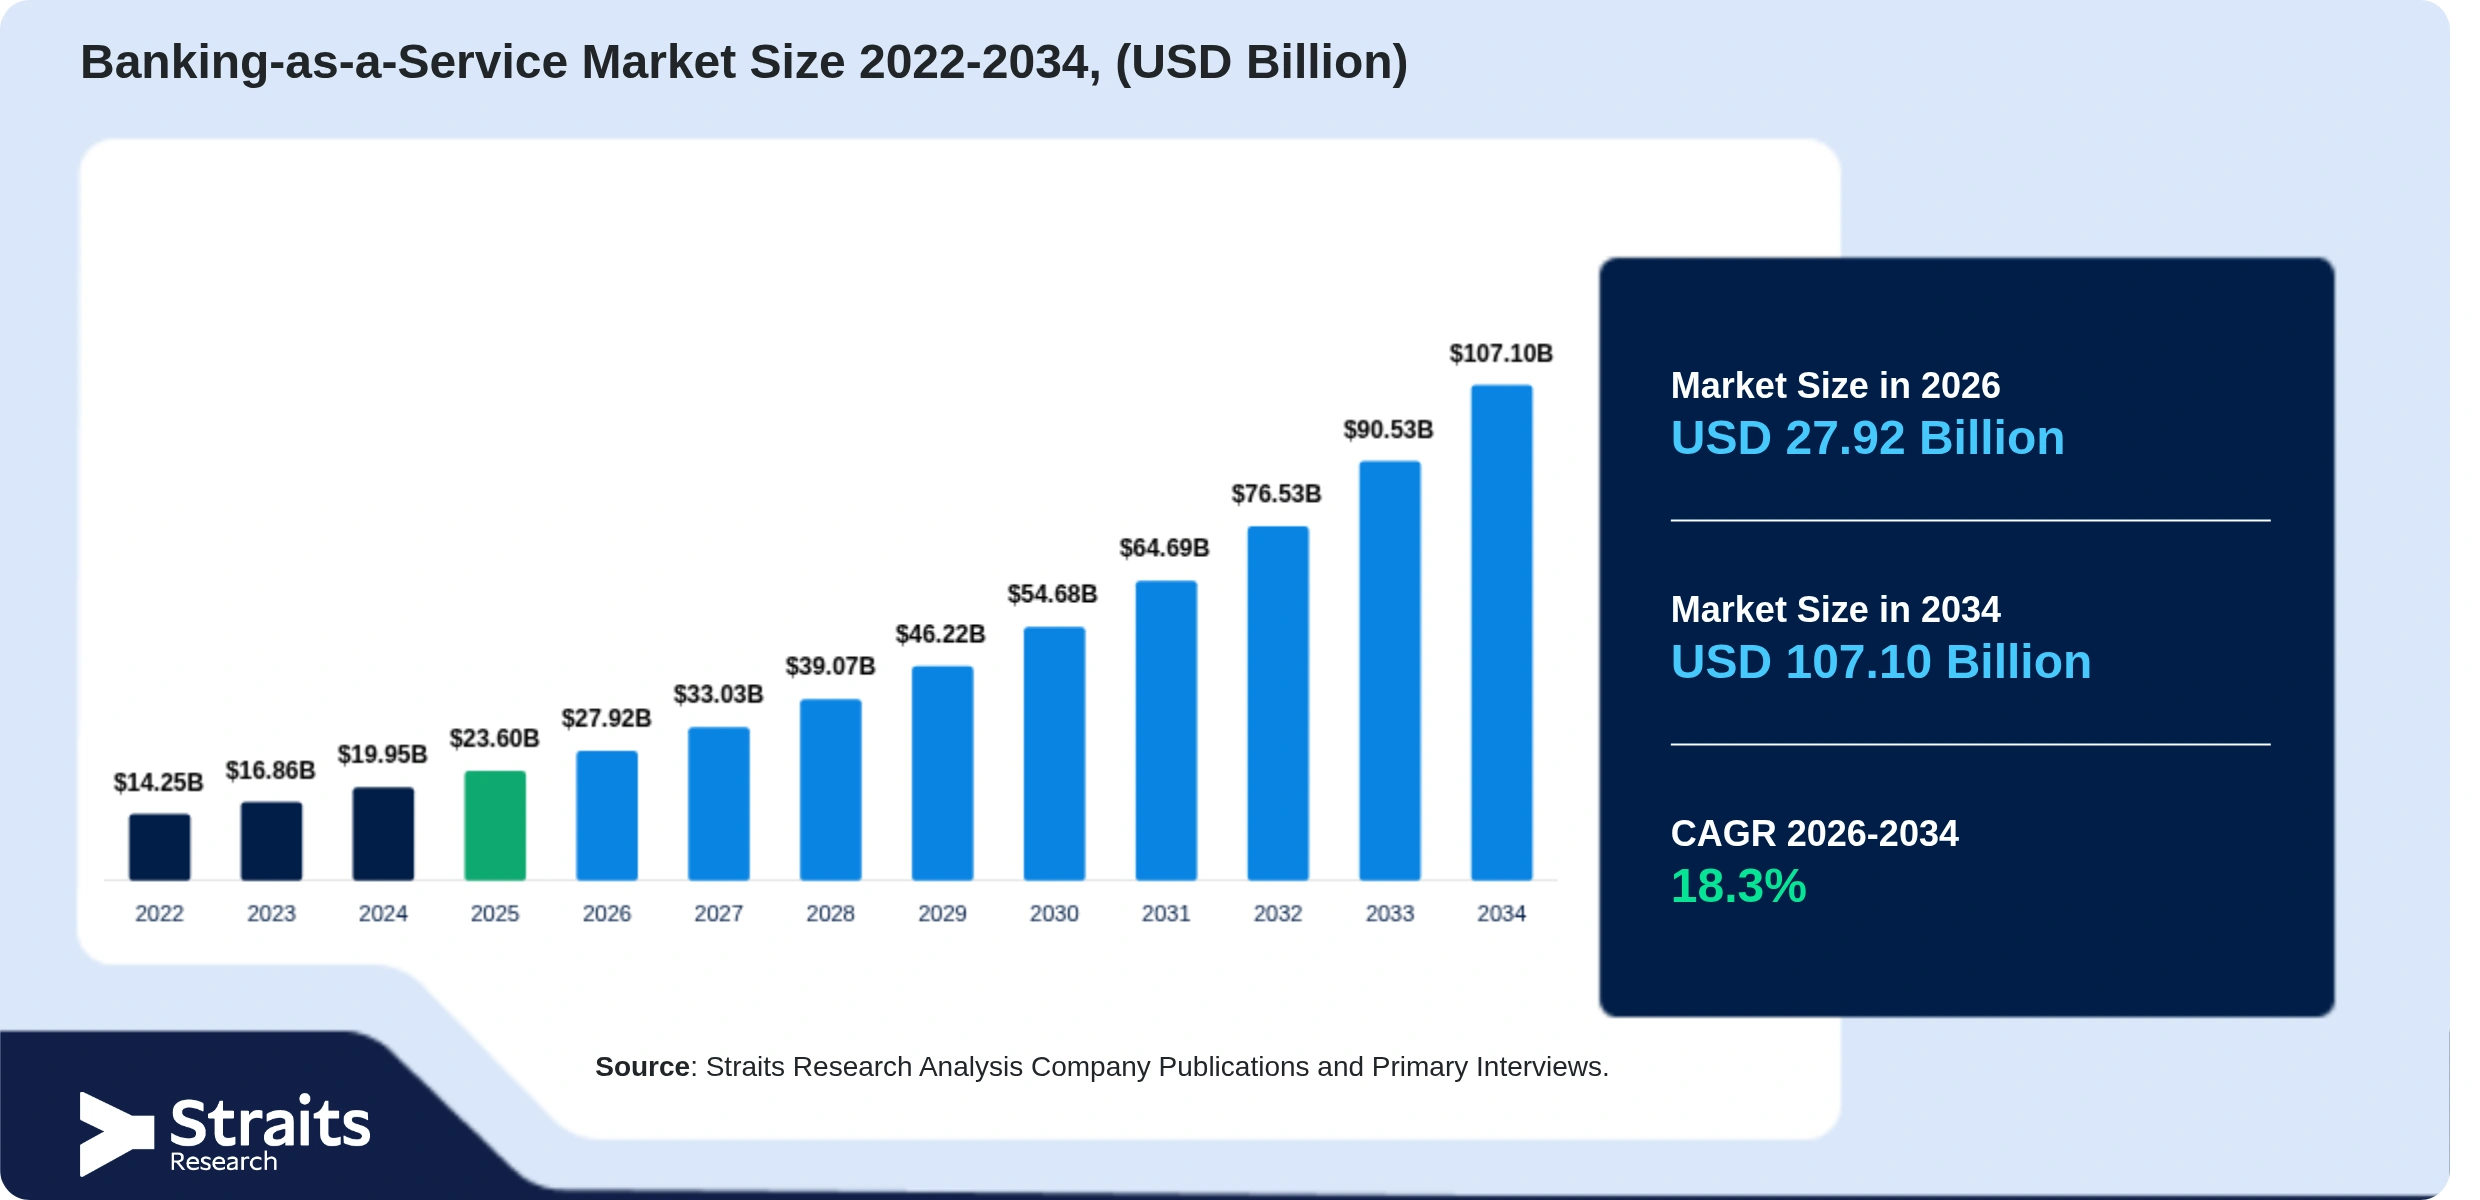
米国は2024年に98.4億米ドル、2025年には112.7億米ドルの価値を持つバンキング・アズ・ア・サービス市場を支配しています。
– **2025年の市場規模**
236億米ドル
– **2034年の予測市場規模**
1071億米ドル
– **CAGR(2026-2034)**
18.3%
– **支配的地域**
北米
– **最も成長が早い地域**
アジア太平洋
**市場のトレンド**
1. **孤立した金融商品から統合された組み込み型金融エコシステムへのシフト**
銀行サービスの提供は、孤立したデジタルバンキングインターフェースから、eコマース、ギグプラットフォーム、SaaSツール、企業システムに統合された深く埋め込まれた金融体験へと移行し続けます。従来、企業は複数の銀行、プロセッサー、コンプライアンスベンダーと提携せざるを得ず、断片的なオンボーディングプロセスと長い統合サイクルが顧客体験の多様性を生んでいました。今日のBaaSプラットフォームは、単一のAPI駆動型環境内で、預金、支払い、カード発行、融資を統合することにより、市場にサービスを提供しています。この摩擦のない接続性は、企業が銀行インフラをゼロから構築することなく、即時の支払い、ブランド化されたアカウント、文脈に基づく融資などの金融機能をユーザーの旅に直接織り込むことを可能にします。これにより、顧客の保持率と運用効率が大幅に向上し、従来の金融商品提供アプローチから完全に統合されたユーザー中心の金融エコシステムへのコアシフトが実現しています。
2. **組み込み型支払いボリュームの爆発的な成長**
BaaSの新しい次元を定義する急成長するトレンドは、デジタルプラットフォーム、マーケットプレイス、物流ネットワーク、ギグエコノミーアプリケーションを通じた組み込み型支払いフローの急増です。過去数年、支払い機能はほぼ銀行と専門プロセッサーによって独占的に管理されており、非金融プラットフォームがネイティブに支払い機能を埋め込む能力は限られていました。しかし、デジタルコマースの拡大とAPIファーストアーキテクチャの発展により、企業は即時の支払い、デジタル財布、自動決済を自社のプラットフォームに統合できるようになりました。この移行により、BaaS基盤を通じて処理される取引ボリュームは劇的に増加し、プラットフォームは第三者の支払いゲートウェイに依存するのではなく、顧客の旅の多くを所有しようとしています。組み込み型支払いの増加は、金融機能が顧客体験デザインのコア部分となり、バックエンドのユーティリティではなくなったことを反映しています。BaaSインフラを通じて流れる支払いフローは、デジタル消費の増加に伴い指数関数的に成長しており、組み込み型支払いが現代のデジタルプラットフォームの主流の運用エンジンとなっています。
**市場の推進要因**
1. **規制されたデジタル金融包摂に向けた急速なグローバル推進**
国家のデジタル金融アジェンダの加速は、新興国および先進国の両方においてBaaS市場に強力な追い風をもたらします。公的セクターによる取り組みは、インドのデジタル公共インフラや欧州のオープンファイナンスフレームワークから、シンガポールのファイナンス・アズ・ア・サービスの規制サンドボックス、米国財務省の金融データ基準の近代化にまで及びます。これらの取り組みは、API駆動型エコシステムを通じて銀行へのアクセスを広げることを促進します。このような政策措置は、標準化されたデータ交換、相互運用可能な支払いシステム、ライセンス取得への軽い道筋を生み出し、より多くの非銀行ビジネスがコンプライアンスに適合した金融商品を自社プラットフォームに直接埋め込むことを可能にします。この規制の近代化は、BaaSモデルのB2B採用を大幅に加速させており、プラットフォームが初めて政府が支持する明確なガイドラインの下でデジタルアカウント、リアルタイムの支払い、カード発行、検証フローを立ち上げることができるようになっています。
**市場の制約**
1. **規制の断片化がBaaSのグローバルなスケーラビリティを妨げる**
BaaS市場における主要な制約は、地域ごとに異なる規制環境が、金融プラットフォームが世界的にスケールする際の運用上の障害を生み出していることです。多くの政府がオープンファイナンスフレームワークに先行している一方、他の国々はライセンスにおいて制限的またはグレーな領域を保持しており、越境BaaSが複雑になっています。例えば、欧州市場は一般的にPSD2ガイドラインを採用していますが、カード発行および電子マネーの要件は国によって大きく異なります。一方、アジア太平洋およびラテンアメリカの国々は、デジタルバンキングやデータ共有に関する独自の規制を遵守しており、コンプライアンスの義務も異なります。この規制の断片化は、各地域でのオンボーディングプロセスの再設計、KYC/KYBチェックの再構築、製品構造の再構成を必要とし、BaaSプロバイダーやそのパートナーにとって時間を要し、管理の負担を増加させています。根本的には、標準的なグローバルポリシーの欠如がBaaSモデルのシームレスでグローバルなスケーリングをさらに制約しています。
**市場機会**
1. **セクター特有の組み込み型金融モデルの拡大**
BaaS市場における重要な機会は、伝統的な銀行以外の産業が顧客セグメント向けに特注の金融体験を開発することによって生じています。物流、ホスピタリティ、フリート管理、教育プラットフォーム、不動産管理システム、サブスクリプションベースのソフトウェアエコシステムなどの産業は、ブランド化されたアカウント、リアルタイム決済、自動ベンダー支払い、プラットフォームネイティブのクレジットラインなどの金融機能を埋め込むようになります。このシフトにより、企業は以前は受動的な金融インタラクションを新たな収益に変え、顧客の保持率とプラットフォームの粘着性を強化しています。モビリティプラットフォームがドライバー収入アカウントを提供したり、賃貸管理プラットフォームがテナント支払いレールを埋め込んだりするなど、ニッチなバーティカルでの成功した展開は、セクター特有の金融体験がまったく新しいマネタイズモデルを開くことを示しています。より多くの産業が金融フローを内在化し、文脈に基づく金融サービスを統合することを目指す中で、BaaSプロバイダーには未開拓のバーティカルへの拡張のための重要な機会が提供され、カスタマイズされた組み込み型金融ソリューションのグローバルなスケールでの採用が加速しています。
**プロバイダータイプのインサイト**
API技術プロバイダーセグメントは、2025年に44.26%の市場シェアを占め、API駆動型の組み込み型金融モデルへの急速なシフトによって推進されています。このモデルにより、企業はライセンスを保持したり、コアインフラを構築したりすることなく、銀行機能を立ち上げることが可能になります。デジタルプラットフォームは市場へのスピード、柔軟な統合、構成可能な金融サービスを重視しているため、APIプロバイダーはネオバンク、マーケットプレイス、SaaS企業との優先パートナーとなっています。
カードおよび支払い処理専門家のセグメントは、予測期間中に約22.15%のCAGRで最も急成長すると見込まれています。急成長は、組み込み型支払いフローの急増、即時支払いの需要の高まり、デジタルコマースモデルの増加によって支えられています。ギグプラットフォーム、物流ネットワーク、サブスクリプションベースのビジネスはリアルタイム決済、バーチャルカード発行、自動資金配分が必要であり、支払い専門家の役割は現代の金融インフラを可能にするために重要になっています。
**サービス提供のインサイト**
預金および口座サービスセグメントは、2025年に32.84%の収益シェアで市場を支配し、ユーザー、商人、ギグワーカー、中小企業顧客向けに埋め込み型アカウントを提供するデジタルプラットフォームの採用の増加によって推進されています。企業が自社のエコシステム内で金融接点を所有しようとする中で、統合されたアカウントインフラは、オンボーディング、価値の保存、取引の実行、顧客の身元確認を可能にする基盤層となっています。
支払いおよび資金移動サービスセグメントは、予測期間中に約21.38%の最も早い成長を示すと見込まれています。高成長は、eコマースの拡大、ギグエコノミーの支払いモデル、即時決済の広範な移行による組み込み型支払いフローの著しい増加を背景にしています。
**デプロイメントモデルのインサイト**
2025年に、組み込みAPI/SDKソリューションは42.14%の収益シェアで市場セグメントを支配し、企業が既存のデジタルプラットフォームに金融機能をシームレスに埋め込むための完全にプログラム可能な銀行モジュールの採用が増加しています。APIのプラグアンドプレイの性質は、企業が顧客の旅の中で支払い、アカウント、カード発行、検証ワークフローを埋め込むのを助け、特注の金融インフラを構築することなく実現します。
BaaSソリューション市場の共同ブランドセグメントは、予測期間中に最も急成長すると見込まれています。この成長は、マーケットプレイス、小売エコシステム、労働力アプリケーションなどの消費者向けプラットフォームが、規制の確実性とブランドの親しみをバランスさせる共同ブランド構造を通じて金融商品を導入することに対する関心の高まりによって促進されています。ビジネスの利害を駆動する共同ブランド契約は、デビットカード、デジタルアカウント、付加価値のある支払いツールの導入を可能にし、パートナーバンクのコンプライアンスカバー、信頼性、運用インフラに依存します。
**エンドユースアプリケーションのインサイト**
デジタルバンクおよびネオバンクセグメントは、金融の完全なデジタルエコシステムへの業界の加速とアプリ駆動型バンキング体験に対する消費者の好みの高まりにより、19.72%の最も高い成長が見込まれています。デジタルバンクは、即時支払い、ブランド化されたアカウント、カード発行、マイクロレンディングソリューションを含む製品ポートフォリオを拡大しています。これらの銀行は、スケーラブルでコンプライアンスに適合した金融サービスを提供するためにBaaSプラットフォームにますます依存しています。この成長する採用は、モバイルファーストのバンキングユーザーの増加と革新的な金融機能の継続的な展開によってさらに支持されています。
**地域分析**
北米は2025年に38.67%の市場シェアを保持し、eコマース、ギグプラットフォーム、SaaSエコシステム、企業レベルのデジタルアプリケーションにおける組み込み型金融の広範な採用によって推進されています。北米は、強力なプラットフォームベースのビジネスモデルと成熟したデジタル支払いインフラを誇り、BaaS対応サービスの展開を加速させています。さらに、小売、物流、ホスピタリティ、サブスクリプションビジネスとBaaSプロバイダー間の急速な業界横断的な金融パートナーシップが、ブランド化されたアカウント、自動決済、文脈に基づく融資の提供を促進します。これらの構造的な利点は、北米をバンキング・アズ・ア・サービスのグローバルな革新と採用の中心地として強化しています。
企業が消費者向けおよびB2Bプラットフォームにおける統合された金融体験に向かってシフトすることは、米国におけるBaaS市場の成長を支え続けています。米国のデジタルファースト企業は、即時商人決済、自動財務フロー、支出管理アカウントなどの機能を製品エコシステム内に直接埋め込むことにより、ユーザーのアクティベーションと保持を劇的に改善しています。さらに、大規模な企業は、モビリティ、不動産管理、ウェルネス、クリエイタープラットフォームなどの業界をターゲットにしたセクター特有の金融商品を立ち上げるためにBaaSベンダーとの長期的なパートナーシップを結んでいます。この強力な商業エコシステムと組み込み型金融サービスの高い採用は、米国のBaaS市場の成長を大幅に推進し続けています。
**アジア太平洋地域のバンキング・アズ・ア・サービス市場のインサイト**
アジア太平洋地域は最も成長の早い地域として浮上しており、2026年から2034年にかけて20.41%のCAGRで拡大すると予測されています。これは、商業のデジタル化の急速な進展、モバイルバンキングの浸透の加速、中小企業やデジタル企業がプラットフォームベースの金融サービスにシフトすることによって推進されています。地域内のほとんどの国は、即時支払い、デジタルアカウント、マーケットプレイスベースの金融ツールの需要が急増しています。これらの機能は、BaaSプロバイダーによってスケーラブルなAPIインフラを通じて実現されています。デジタル起業家精神の強い地域的な勢いと、ライドシェア、フードデリバリー、オンライン小売エコシステムにおけるプラットフォームネイティブの金融モデルの急増は、APAC地域におけるBaaSの堅実な採用をさらに推進します。
インドのバンキング・アズ・ア・サービス市場は、デジタルプラットフォームへの参加の増加と民間セクターの革新による金融包摂の拡大によって、継続的な成長の場となっています。インドの主要なeコマース、モビリティ
Report Coverage & Table of Contents
目次
エグゼクティブサマリー
このセクションでは、Banking-as-a-Service(BaaS)市場の全体的な概要と重要な発見を要約し、主要なトレンドや成長機会について説明します。
研究の範囲とセグメンテーション
研究の範囲を定義し、分析対象の市場セグメントを明確にします。BaaS市場の主要な構成要素や関連するサービスを特定します。
研究の目的
この研究の目的は、BaaS市場の動向を理解し、投資機会やリスクを評価することです。
制限事項と仮定
研究における制限事項や仮定を明示し、結果の解釈に影響を与える可能性のある要因を説明します。
市場の範囲とセグメンテーション
BaaS市場の範囲を明確にし、プロバイダータイプ、サービス提供、展開モデル、エンドユースアプリケーションなどのセグメントに分けて分析します。
考慮された通貨と価格
市場分析に使用される通貨単位と価格設定の基準を説明します。
市場機会の評価
市場の成長機会を特定し、潜在的な投資先を評価します。
新興地域/国
新興市場や国を特定し、BaaSの成長が期待される地域を評価します。
新興企業
BaaS市場における新興企業を分析し、競争力のある企業やイノベーションを強調します。
新興アプリケーション/エンドユース
新たに登場しているアプリケーションやエンドユース市場を評価し、BaaSの適用範囲を広げる要因を探ります。
市場トレンド
BaaS市場における最新のトレンドを分析し、業界の変化を捉えます。
ドライバー
BaaS市場の成長を促進する要因を特定し、業界の発展に寄与する要素を分析します。
市場警告要因
市場に影響を与える可能性のあるリスク要因を特定し、警告要因を評価します。
マクロ経済指標
マクロ経済の状況がBaaS市場に与える影響を分析します。
地政学的影響
地政学的な要因が市場に与える影響を評価し、リスクと機会を識別します。
技術要因
技術の進歩がBaaS市場に与える影響を分析し、革新の可能性を探ります。
市場評価
BaaS市場の全体的な評価を行い、成長可能性を探ります。
ポーターの五つの力分析
市場の競争環境を評価するために、ポーターの五つの力を分析します。
バリューチェーン分析
BaaS市場におけるバリューチェーンを分析し、各要素の重要性を評価します。
Banking-as-a-Service市場規模分析
BaaS市場の規模を定量的に分析し、成長予測を行います。
導入
BaaS市場の導入に関する情報を提供し、業界の背景を説明します。
Banking-as-a-Service市場規模と予測(プロバイダータイプ別)2022-2034(百万米ドル/ユニット)
- ライセンス銀行プラットフォーム
- API技術プロバイダー
- カードおよび決済処理スペシャリスト
- コアバンキングシステムプロバイダー
Banking-as-a-Service市場規模と予測(サービス提供別)2022-2034(百万米ドル/ユニット)
- 預金および口座サービス
- カード発行および処理サービス
- 決済および資金移動サービス
- 貸付サービス
- その他
Banking-as-a-Service市場規模と予測(展開モデル別)2022-2034(百万米ドル/ユニット)
- ホワイトラベルBaaSソリューション
- 共同ブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
Banking-as-a-Service市場規模と予測(エンドユースアプリケーション別)2022-2034(百万米ドル/ユニット)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグエコノミーおよびオンデマンドプラットフォーム
- SaaSプラットフォーム
- エンタープライズおよびコーポレートプラットフォーム
北米Banking-as-a-Service市場規模分析
北米におけるBaaS市場の詳細な分析を提供し、地域の特性を説明します。
導入
北米市場のBaaS導入に関する情報を提供します。
Banking-as-a-Service市場規模と予測(プロバイダータイプ別)2022-2034(百万米ドル/ユニット)
- ライセンス銀行プラットフォーム
- API技術プロバイダー
- カードおよび決済処理スペシャリスト
- コアバンキングシステムプロバイダー
Banking-as-a-Service市場規模と予測(サービス提供別)2022-2034(百万米ドル/ユニット)
- 預金および口座サービス
- カード発行および処理サービス
- 決済および資金移動サービス
- 貸付サービス
- その他
Banking-as-a-Service市場規模と予測(展開モデル別)2022-2034(百万米ドル/ユニット)
- ホワイトラベルBaaSソリューション
- 共同ブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
Banking-as-a-Service市場規模と予測(エンドユースアプリケーション別)2022-2034(百万米ドル/ユニット)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグエコノミーおよびオンデマンドプラットフォーム
- SaaSプラットフォーム
- エンタープライズおよびコーポレートプラットフォーム
アメリカ合衆国
導入
アメリカ合衆国におけるBaaS市場の導入に関する情報を提供します。
市場規模と予測(プロバイダータイプ別)2022-2034(百万米ドル/ユニット)
- ライセンス銀行プラットフォーム
- API技術プロバイダー
- カードおよび決済処理スペシャリスト
- コアバンキングシステムプロバイダー
市場規模と予測(サービス提供別)2022-2034(百万米ドル/ユニット)
- 預金および口座サービス
- カード発行および処理サービス
- 決済および資金移動サービス
- 貸付サービス
- その他
市場規模と予測(展開モデル別)2022-2034(百万米ドル/ユニット)
- ホワイトラベルBaaSソリューション
- 共同ブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
市場規模と予測(エンドユースアプリケーション別)2022-2034(百万米ドル/ユニット)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグエコノミーおよびオンデマンドプラットフォーム
- SaaSプラットフォーム
- エンタープライズおよびコーポレートプラットフォーム
カナダ
導入
カナダにおけるBaaS市場の導入に関する情報を提供します。
市場規模と予測(プロバイダータイプ別)2022-2034(百万米ドル/ユニット)
- ライセンス銀行プラットフォーム
- API技術プロバイダー
- カードおよび決済処理スペシャリスト
- コアバンキングシステムプロバイダー
市場規模と予測(サービス提供別)2022-2034(百万米ドル/ユニット)
- 預金および口座サービス
- カード発行および処理サービス
- 決済および資金移動サービス
- 貸付サービス
- その他
市場規模と予測(展開モデル別)2022-2034(百万米ドル/ユニット)
- ホワイトラベルBaaSソリューション
- 共同ブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
市場規模と予測(エンドユースアプリケーション別)2022-2034(百万米ドル/ユニット)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
ギグエコノミーとオンデマンドプラットフォーム
ギグエコノミーとオンデマンドプラットフォームは、現在のデジタル経済において急速に成長している分野です。これらのプラットフォームは、フリーランスや短期契約の仕事を提供し、消費者が必要なときに必要なサービスを迅速に利用できるようにします。これにより、従来の雇用形態とは異なる柔軟な働き方が可能になります。
SaaSプラットフォーム
ソフトウェア・アズ・ア・サービス(SaaS)プラットフォームは、インターネットを介してソフトウェアを提供するモデルであり、ユーザーは自分のデバイスにソフトウェアをインストールすることなく、サービスを利用できます。これにより、企業は初期投資を抑えながら、必要な機能を迅速に導入できるメリットがあります。
エンタープライズおよびコーポレートプラットフォーム
エンタープライズおよびコーポレートプラットフォームは、大規模な組織向けに設計されたソリューションであり、複雑な業務プロセスの管理やデータ分析を支援します。これらのプラットフォームは、企業の効率を向上させ、競争力を強化するための重要なツールです。
ヨーロッパのBanking-as-a-Service市場規模分析
ヨーロッパにおけるBanking-as-a-Service(BaaS)市場は、急速に成長しており、さまざまなプロバイダーやサービスが登場しています。このセクションでは、ヨーロッパのBaaS市場の詳細な分析を提供します。
Banking-as-a-Service市場規模と予測(プロバイダータイプ別)2022-2034(百万ドル/ユニット)
- ライセンスバンキングプラットフォーム
- APIテクノロジープロバイダー
- カードおよび決済処理専門家
- コアバンキングシステムプロバイダー
Banking-as-a-Service市場規模と予測(サービス提供別)2022-2034(百万ドル/ユニット)
- 預金および口座サービス
- カード発行および処理サービス
- 決済およびマネー移動サービス
- 貸付サービス
- その他
Banking-as-a-Service市場規模と予測(展開モデル別)2022-2034(百万ドル/ユニット)
- ホワイトラベルBaaSソリューション
- コーブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
Banking-as-a-Service市場規模と予測(エンドユースアプリケーション別)2022-2034(百万ドル/ユニット)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグエコノミーおよびオンデマンドプラットフォーム
- SaaSプラットフォーム
- エンタープライズおよびコーポレートプラットフォーム
イギリス
イギリスのBanking-as-a-Service市場は、特にフィンテック企業の台頭により急成長しています。ここでは、イギリスの市場規模と予測をプロバイダータイプ、サービス提供、展開モデル、エンドユースアプリケーション別に分析します。
市場規模と予測(プロバイダータイプ別)2022-2034(百万ドル/ユニット)
- ライセンスバンキングプラットフォーム
- APIテクノロジープロバイダー
- カードおよび決済処理専門家
- コアバンキングシステムプロバイダー
市場規模と予測(サービス提供別)2022-2034(百万ドル/ユニット)
- 預金および口座サービス
- カード発行および処理サービス
- 決済およびマネー移動サービス
- 貸付サービス
- その他
市場規模と予測(展開モデル別)2022-2034(百万ドル/ユニット)
- ホワイトラベルBaaSソリューション
- コーブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
市場規模と予測(エンドユースアプリケーション別)2022-2034(百万ドル/ユニット)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグエコノミーおよびオンデマンドプラットフォーム
- SaaSプラットフォーム
- エンタープライズおよびコーポレートプラットフォーム
ドイツ
ドイツのBanking-as-a-Service市場は、安定した経済基盤と強力な金融規制に支えられています。ここでは、ドイツの市場規模と予測をプロバイダータイプ、サービス提供、展開モデル、エンドユースアプリケーション別に分析します。
市場規模と予測(プロバイダータイプ別)2022-2034(百万ドル/ユニット)
- ライセンスバンキングプラットフォーム
- APIテクノロジープロバイダー
- カードおよび決済処理専門家
- コアバンキングシステムプロバイダー
市場規模と予測(サービス提供別)2022-2034(百万ドル/ユニット)
- 預金および口座サービス
- カード発行および処理サービス
- 決済およびマネー移動サービス
- 貸付サービス
- その他
市場規模と予測(展開モデル別)2022-2034(百万ドル/ユニット)
- ホワイトラベルBaaSソリューション
- コーブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
市場規模と予測(エンドユースアプリケーション別)2022-2034(百万ドル/ユニット)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグエコノミーおよびオンデマンドプラットフォーム
- SaaSプラットフォーム
- エンタープライズおよびコーポレートプラットフォーム
フランス
フランスにおけるBanking-as-a-Service市場は、デジタルバンキングの普及とともに拡大しています。ここでは、フランスの市場規模と予測をプロバイダータイプ、サービス提供、展開モデル、エンドユースアプリケーション別に分析します。
市場規模と予測(プロバイダータイプ別)2022-2034(百万ドル/ユニット)
- ライセンスバンキングプラットフォーム
- APIテクノロジープロバイダー
- カードおよび決済処理専門家
- コアバンキングシステムプロバイダー
市場規模と予測(サービス提供別)2022-2034(百万ドル/ユニット)
- 預金および口座サービス
- カード発行および処理サービス
- 決済およびマネー移動サービス
- 貸付サービス
- その他
市場規模と予測(展開モデル別)2022-2034(百万ドル/ユニット)
- ホワイトラベルBaaSソリューション
- コーブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
市場規模と予測(エンドユースアプリケーション別)2022-2034(百万ドル/ユニット)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグエコノミーおよびオンデマンドプラットフォーム
- SaaSプラットフォーム
- エンタープライズおよびコーポレートプラットフォーム
スペイン
スペインのBanking-as-a-Service市場は、フィンテック企業の成長とデジタル化の進展により活性化しています。ここでは、スペインの市場規模と予測をプロバイダータイプ、サービス提供、展開モデル、エンドユースアプリケーション別に分析します。
市場規模と予測(プロバイダータイプ別)2022-2034(百万ドル/ユニット)
- ライセンスバンキングプラットフォーム
- APIテクノロジープロバイダー
- カードおよび決済処理専門家
- コアバンキングシステムプロバイダー
市場規模と予測(サービス提供別)2022-2034(百万ドル/ユニット)
- 預金および口座サービス
- カード発行および処理サービス
- 決済およびマネー移動サービス
- 貸付サービス
- その他
市場規模と予測:展開モデル別(2022-2034年、百万米ドル/ユニット)
このセクションでは、Banking-as-a-Service(BaaS)市場の展開モデル別の市場規模と予測について詳述します。主要な展開モデルには、ホワイトラベルBaaSソリューション、共同ブランドBaaSソリューション、埋め込みAPI/SDKソリューションが含まれます。
- ホワイトラベルBaaSソリューション: 企業が自社のブランド名で提供できる金融サービスを提供します。
- 共同ブランドBaaSソリューション: 複数のブランドが共同で提供する金融サービスです。
- 埋め込みAPI/SDKソリューション: 開発者が自社のアプリケーションに金融機能を組み込むための技術です。
市場規模と予測:エンドユースアプリケーション別(2022-2034年、百万米ドル/ユニット)
このセクションでは、BaaS市場のエンドユースアプリケーション別の市場規模と予測を示します。主要なエンドユースアプリケーションには、デジタルバンクとネオバンク、マーケットプレイスとEコマースプラットフォーム、ギグエコノミーとオンデマンドプラットフォーム、SaaSプラットフォーム、企業および法人プラットフォームが含まれます。
- デジタルバンクとネオバンク: 新しい金融サービスを提供するデジタル専業バンク。
- マーケットプレイスとEコマースプラットフォーム: オンラインで商品やサービスを販売するプラットフォーム。
- ギグエコノミーとオンデマンドプラットフォーム: フリーランスや短期雇用の仕事を提供するプラットフォーム。
- SaaSプラットフォーム: ソフトウェアをサービスとして提供するプラットフォーム。
- 企業および法人プラットフォーム: 大企業向けの金融サービスを提供するプラットフォーム。
市場規模と予測:プロバイダータイプ別(2022-2034年、百万米ドル/ユニット)
このセクションでは、BaaS市場のプロバイダータイプ別の市場規模と予測に焦点を当てます。主要なプロバイダータイプには、ライセンスバンキングプラットフォーム、APIテクノロジープロバイダー、カードおよび決済処理専門家、コアバンキングシステムプロバイダーが含まれます。
- ライセンスバンキングプラットフォーム: 規制を遵守した金融サービスを提供するプラットフォーム。
- APIテクノロジープロバイダー: 他のサービスと統合可能なAPIを提供する企業。
- カードおよび決済処理専門家: 決済処理やカード発行に特化したサービスを提供する企業。
- コアバンキングシステムプロバイダー: 銀行の基盤となるシステムを提供する企業。
市場規模と予測:サービス提供別(2022-2034年、百万米ドル/ユニット)
このセクションでは、BaaS市場のサービス提供別の市場規模と予測について詳述します。主要なサービス提供には、預金および口座サービス、カード発行および処理サービス、決済および資金移動サービス、貸し付けサービス、その他が含まれます。
- 預金および口座サービス: 顧客が資金を預け入れたり、口座を管理したりするサービス。
- カード発行および処理サービス: クレジットカードやデビットカードの発行および取引処理。
- 決済および資金移動サービス: 資金の送金や受取を行うサービス。
- 貸し付けサービス: 顧客に対して融資を行うサービス。
- その他: 上記に含まれないその他の金融サービス。
市場規模と予測:展開モデル別(2022-2034年、百万米ドル/ユニット)
再度、展開モデル別の市場規模と予測について詳述します。これには、ホワイトラベルBaaSソリューション、共同ブランドBaaSソリューション、埋め込みAPI/SDKソリューションが含まれます。
- ホワイトラベルBaaSソリューション: 企業が自社ブランドで金融サービスを提供できるモデル。
- 共同ブランドBaaSソリューション: 複数のブランドが共同で金融サービスを提供するモデル。
- 埋め込みAPI/SDKソリューション: 開発者が自社アプリに金融機能を組み込むための技術。
市場規模と予測:エンドユースアプリケーション別(2022-2034年、百万米ドル/ユニット)
再度、エンドユースアプリケーション別の市場規模と予測について詳述します。これには、デジタルバンクとネオバンク、マーケットプレイスとEコマースプラットフォーム、ギグエコノミーとオンデマンドプラットフォーム、SaaSプラットフォーム、企業および法人プラットフォームが含まれます。
- デジタルバンクとネオバンク: 新しい金融サービスを提供するデジタル専業バンク。
- マーケットプレイスとEコマースプラットフォーム: オンラインで商品やサービスを販売するプラットフォーム。
- ギグエコノミーとオンデマンドプラットフォーム: フリーランスや短期雇用の仕事を提供するプラットフォーム。
- SaaSプラットフォーム: ソフトウェアをサービスとして提供するプラットフォーム。
- 企業および法人プラットフォーム: 大企業向けの金融サービスを提供するプラットフォーム。
ロシアにおける市場規模と予測:プロバイダータイプ別(2022-2034年、百万米ドル/ユニット)
ロシア市場におけるBaaSのプロバイダータイプ別の市場規模と予測について詳述します。主要なプロバイダーには、ライセンスバンキングプラットフォーム、APIテクノロジープロバイダー、カードおよび決済処理専門家、コアバンキングシステムプロバイダーが含まれます。
- ライセンスバンキングプラットフォーム: 規制を遵守した金融サービスを提供するプラットフォーム。
- APIテクノロジープロバイダー: 他のサービスと統合可能なAPIを提供する企業。
- カードおよび決済処理専門家: 決済処理やカード発行に特化したサービスを提供する企業。
- コアバンキングシステムプロバイダー: 銀行の基盤となるシステムを提供する企業。
ノルディック地域における市場規模と予測:プロバイダータイプ別(2022-2034年、百万米ドル/ユニット)
ノルディック地域におけるBaaSのプロバイダータイプ別の市場規模と予測について詳述します。主要なプロバイダーには、ライセンスバンキングプラットフォーム、APIテクノロジープロバイダー、カードおよび決済処理専門家、コアバンキングシステムプロバイダーが含まれます。
- ライセンスバンキングプラットフォーム: 規制を遵守した金融サービスを提供するプラットフォーム。
- APIテクノロジープロバイダー: 他のサービスと統合可能なAPIを提供する企業。
- カードおよび決済処理専門家: 決済処理やカード発行に特化したサービスを提供する企業。
- コアバンキングシステムプロバイダー: 銀行の基盤となるシステムを提供する企業。
ベネルクス地域における市場規模と予測:プロバイダータイプ別(2022-2034年、百万米ドル/ユニット)
ベネルクス地域におけるBaaSのプロバイダータイプ別の市場規模と予測について詳述します。主要なプロバイダーには、ライセンスバンキングプラットフォーム、APIテクノロジープロバイダー、カードおよび決済処理専門家、コアバンキングシステムプロバイダーが含まれます。
- ライセンスバンキングプラットフォーム: 規制を遵守した金融サービスを提供するプラットフォーム。
- APIテクノロジープロバイダー: 他のサービスと統合可能なAPIを提供する企業。
- カードおよび決済処理専門家: 決済処理やカード発行に特化したサービスを提供する企業。
- コアバンキングシステムプロバイダー: 銀行の基盤となるシステムを提供する企業。
ヨーロッパその他地域における市場規模と予測:サービス提供別(2022-2034年、百万米ドル/ユニット)
ヨーロッパその他地域におけるBaaSのサービス提供別の市場規模と予測について詳述します。主要なサービス提供には、預金および口座サービス、カード発行および処理サービス、決済および資金移動サービス、貸し付けサービス、その他が含まれます。
- 預金および口座サービス: 顧客が資金を預け入れたり、口座を管理したりするサービス。
- カード発行および処理サービス: クレジットカードやデビットカードの発行および取引処理。
- 決済および資金移動サービス: 資金の送金や受取を行うサービス。
- 貸し付けサービス: 顧客に対して融資を行うサービス。
- その他: 上記に含まれないその他の金融サービス。
カード発行および処理サービス
カード発行および処理サービスは、金融機関やフィンテック企業が顧客に対してカードを発行し、その取引を処理するためのサービスです。これには、クレジットカード、デビットカード、プリペイドカードなどが含まれます。これらのサービスは、顧客が簡単にお金を管理し、取引を行うことを可能にするため、特にデジタルバンキングの成長において重要な役割を果たしています。
支払いおよび資金移動サービス
支払いおよび資金移動サービスは、顧客が資金を迅速かつ安全に移動できるようにするためのサービスです。これには、オンライン決済、モバイル決済、国際送金などが含まれます。このセクターは、消費者の利便性を高め、ビジネスの成長を促進するために不可欠です。
貸し付けサービスとしてのサービス
貸し付けサービスとしてのサービスは、金融機関が顧客に対して融資を提供するためのプラットフォームです。これには、個人ローン、ビジネスローン、マイクロファイナンスなどが含まれます。このサービスは、特に新興市場において、資金調達のアクセスを提供する重要な手段となっています。
その他のサービス
その他のサービスには、投資管理、保険サービス、財務アドバイザリーなど、金融サービスの幅広い分野が含まれます。これらのサービスは、顧客のニーズに応じて多様な選択肢を提供し、金融のデジタル化を促進します。
展開モデル別市場規模と予測 2022-2034 (百万米ドル/単位)
- ホワイトラベルBaaSソリューション
- 共同ブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
エンドユースアプリケーション別市場規模と予測 2022-2034 (百万米ドル/単位)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグ経済およびオンデマンドプラットフォーム
- SaaSプラットフォーム
- 企業および法人プラットフォーム
APACのBanking-as-a-Service市場規模分析
アジア太平洋地域(APAC)は、Banking-as-a-Service(BaaS)市場の成長が著しい地域であり、特にフィンテック企業の台頭が顕著です。APAC市場は、デジタルバンキング、モバイル決済、融資サービスの需要が高まっており、これらの要因が市場の成長を促進しています。
Banking-as-a-Service市場の市場規模と予測(プロバイダータイプ別)2022-2034 (百万米ドル/単位)
- ライセンス銀行プラットフォーム
- APIテクノロジープロバイダー
- カードおよび決済処理の専門家
- コアバンキングシステムプロバイダー
Banking-as-a-Service市場の市場規模と予測(サービス提供別)2022-2034 (百万米ドル/単位)
- 預金および口座サービス
- カード発行および処理サービス
- 支払いおよび資金移動サービス
- 貸し付けサービスとしてのサービス
- その他
Banking-as-a-Service市場の市場規模と予測(展開モデル別)2022-2034 (百万米ドル/単位)
- ホワイトラベルBaaSソリューション
- 共同ブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
Banking-as-a-Service市場の市場規模と予測(エンドユースアプリケーション別)2022-2034 (百万米ドル/単位)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグ経済およびオンデマンドプラットフォーム
- SaaSプラットフォーム
- 企業および法人プラットフォーム
中国
導入
中国のBanking-as-a-Service市場は急成長しており、特にデジタルバンキングとフィンテックの発展が顕著です。政府の支援とともに、企業は新しい金融サービスを提供するためにBaaSを活用しています。
プロバイダータイプ別市場規模と予測 2022-2034 (百万米ドル/単位)
- ライセンス銀行プラットフォーム
- APIテクノロジープロバイダー
- カードおよび決済処理の専門家
- コアバンキングシステムプロバイダー
サービス提供別市場規模と予測 2022-2034 (百万米ドル/単位)
- 預金および口座サービス
- カード発行および処理サービス
- 支払いおよび資金移動サービス
- 貸し付けサービスとしてのサービス
- その他
展開モデル別市場規模と予測 2022-2034 (百万米ドル/単位)
- ホワイトラベルBaaSソリューション
- 共同ブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
エンドユースアプリケーション別市場規模と予測 2022-2034 (百万米ドル/単位)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグ経済およびオンデマンドプラットフォーム
- SaaSプラットフォーム
- 企業および法人プラットフォーム
韓国
導入
韓国のBanking-as-a-Service市場は、特にデジタルバンキングとフィンテックの成長が目覚ましいです。多くの企業がBaaSを活用して新しい金融サービスを提供しており、顧客のニーズに応じた柔軟なソリューションを展開しています。
プロバイダータイプ別市場規模と予測 2022-2034 (百万米ドル/単位)
- ライセンス銀行プラットフォーム
- APIテクノロジープロバイダー
- カードおよび決済処理の専門家
- コアバンキングシステムプロバイダー
サービス提供別市場規模と予測 2022-2034 (百万米ドル/単位)
- 預金および口座サービス
- カード発行および処理サービス
- 支払いおよび資金移動サービス
- 貸し付けサービスとしてのサービス
- その他
展開モデル別市場規模と予測 2022-2034 (百万米ドル/単位)
- ホワイトラベルBaaSソリューション
- 共同ブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
エンドユースアプリケーション別市場規模と予測 2022-2034 (百万米ドル/単位)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグ経済およびオンデマンドプラットフォーム
- SaaSプラットフォーム
- 企業および法人プラットフォーム
日本
導入
日本のBanking-as-a-Service市場は、高度なテクノロジーと消費者のニーズに合わせたサービスの提供が進んでいます。特に、デジタルバンキングとフィンテックの融合が進んでおり、顧客に新しい金融体験を提供しています。
プロバイダータイプ別市場規模と予測 2022-2034 (百万米ドル/単位)
- ライセンス銀行プラットフォーム
- APIテクノロジープロバイダー
- カードおよび決済処理の専門家
- コアバンキングシステムプロバイダー
サービス提供別市場規模と予測 2022-2034 (百万米ドル/単位)
- 預金および口座サービス
- カード発行および処理サービス
- 支払いおよび資金移動サービス
- 貸し付けサービスとしてのサービス
- その他
展開モデル別市場規模と予測 2022-2034 (百万米ドル/単位)
- ホワイトラベルBaaSソリューション
- 共同ブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
エンドユースアプリケーション別市場規模と予測 2022-2034 (百万米ドル/単位)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグ経済およびオンデマンドプラットフォーム
- SaaSプラットフォーム
- 企業および法人プラットフォーム
インド
導入
インドのBanking-as-a-Service市場は急速に成長しており、特にフィンテック企業が新しい金融サービスを展開しています。政府の支援とともに、デジタルバンキングの普及が進んでいます。
プロバイダータイプ別市場規模と予測 2022-2034 (百万米ドル/単位)
- ライセンス銀行プラットフォーム
- APIテクノロジープロバイダー
- カードおよび決済処理の専門家
- コアバンキングシステムプロバイダー
サービス提供別市場規模と予測 2022-2034 (百万米ドル/単位)
- 預金および口座サービス
- カード発行および処理サービス
- 支払いおよび資金移動サービス
- 貸し付けサービスとしてのサービス
- その他
展開モデル別市場規模と予測 2022-2034 (百万米ドル/単位)
- ホワイトラベルBaaSソリューション
- 共同ブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
エンドユースアプリケーション別市場規模と予測 2022-2034 (百万米ドル/単位)
- デジタルバンクおよびネオバンク
- マーケットプレイスおよびEコマースプラットフォーム
- ギグ経済およびオンデマンドプラットフォーム
- SaaSプラットフォーム
- 企業および法人プラットフォーム
オーストラリア
導入
オーストラリアのBanking-as-a-Service市場は、デジタルバンキングとフィンテックの成長が目立っています。多くの企業がBaaSを活用して新しい金融サービスを提供し、顧客のニーズに応じた柔軟なソリューションを展開しています。
プロバイダータイプ別市場規模と予測 2022-2034 (百万米ドル/単位)
- ライセンス銀行プラットフォーム
- APIテクノロジープロバイダー
- カードおよび決済処理の専門家
- コアバンキングシステムプロバイダー
サービス提供別市場規模と予測 2022-2034 (百万米ドル/単位)
- 預金および口座サービス
- カード発行および処理サービス
- 支払いおよび資金移動サービス
- 貸し付けサービスとしてのサービス
- その他
展開モデル別市場規模と予測 2022-2034 (百万米ドル/単位)
- ホワイトラベルBaaSソリューション
- 共同ブランドBaaSソリューション
- 埋め込みAPI/SDKソリューション
エンドユースアプリケーション別市場規模と予測 2022-2034 (百万米ドル/単位)
- デジタル
List of Tables
- 表1:地域別のグローバルバンキング・アズ・ア・サービス市場規模と予測 – 2022-2034 (USD十億)
- 表2:プロバイダータイプ別のグローバルバンキング・アズ・ア・サービス市場規模と予測 – 2022-2034 (USD十億)
- 表3:サービス提供別のグローバルバンキング・アズ・ア・サービス市場規模と予測 – 2022-2034 (USD十億)
- 表4:デプロイメントモデル別のグローバルバンキング・アズ・ア・サービス市場規模と予測 – 2022-2034 (USD十億)
- 表5:エンドユースアプリケーション別のグローバルバンキング・アズ・ア・サービス市場規模と予測 – 2022-2034 (USD十億)
- 表6:北米のバンキング・アズ・ア・サービス市場規模と予測 – 国別 – 2022-2034 (USD十億)
- 表7:北米のバンキング・アズ・ア・サービス市場規模と予測 – プロバイダータイプ別 – 2022-2034 (USD十億)
- 表8:北米のバンキング・アズ・ア・サービス市場規模と予測 – サービス提供別 – 2022-2034 (USD十億)
- 表9:北米のバンキング・アズ・ア・サービス市場規模と予測 – デプロイメントモデル別 – 2022-2034 (USD十億)
- 表10:北米のバンキング・アズ・ア・サービス市場規模と予測 – エンドユースアプリケーション別 – 2022-2034 (USD十億)
- 表11:米国のバンキング・アズ・ア・サービス市場規模と予測 – プロバイダータイプ別 – 2022-2034 (USD十億)
- 表12:米国のバンキング・アズ・ア・サービス市場規模と予測 – サービス提供別 – 2022-2034 (USD十億)
- 表13:米国のバンキング・アズ・ア・サービス市場規模と予測 – デプロイメントモデル別 – 2022-2034 (USD十億)
- 表14:米国のバンキング・アズ・ア・サービス市場規模と予測 – エンドユースアプリケーション別 – 2022-2034 (USD十億)
- 表15:カナダのバンキング・アズ・ア・サービス市場規模と予測 – プロバイダータイプ別 – 2022-2034 (USD十億)
- 表16:カナダのバンキング・アズ・ア・サービス市場規模と予測 – サービス提供別 – 2022-2034 (USD十億)
- 表17:カナダのバンキング・アズ・ア・サービス市場規模と予測 – デプロイメントモデル別 – 2022-2034 (USD十億)
- 表18:カナダのバンキング・アズ・ア・サービス市場規模と予測 – エンドユースアプリケーション別 – 2022-2034 (USD十億)
- 表19:ヨーロッパのバンキング・アズ・ア・サービス市場規模と予測 – 国別 – 2022-2034 (USD十億)
- 表20:ヨーロッパのバンキング・アズ・ア・サービス市場規模と予測 – プロバイダータイプ別 – 2022-2034 (USD十億)
- 表21:ヨーロッパのバンキング・アズ・ア・サービス市場規模と予測 – サービス提供別 – 2022-2034 (USD十億)
- 表22:ヨーロッパのバンキング・アズ・ア・サービス市場規模と予測 – デプロイメントモデル別 – 2022-2034 (USD十億)
- 表23:ヨーロッパのバンキング・アズ・ア・サービス市場規模と予測 – エンドユースアプリケーション別 – 2022-2034 (USD十億)
- 表24:英国のバンキング・アズ・ア・サービス市場規模と予測 – プロバイダータイプ別 – 2022-2034 (USD十億)
- 表25:英国のバンキング・アズ・ア・サービス市場規模と予測 – サービス提供別 – 2022-2034 (USD十億)
- 表26:英国のバンキング・アズ・ア・サービス市場規模と予測 – デプロイメントモデル別 – 2022-2034 (USD十億)
- 表27:英国のバンキング・アズ・ア・サービス市場規模と予測 – エンドユースアプリケーション別 – 2022-2034 (USD十億)
- 表28:ドイツのバンキング・アズ・ア・サービス市場規模と予測 – プロバイダータイプ別 – 2022-2034 (USD十億)
- 表29:ドイツのバンキング・アズ・ア・サービス市場規模と予測 – サービス提供別 – 2022-2034 (USD十億)
- 表30:ドイツのバンキング・アズ・ア・サービス市場規模と予測 – デプロイメントモデル別 – 2022-2034 (USD十億)
- 表31:ドイツのバンキング・アズ・ア・サービス市場規模と予測 – エンドユースアプリケーション別 – 2022-2034 (USD十億)
- 表32:フランスのバンキング・アズ・ア・サービス市場規模と予測 – プロバイダータイプ別 – 2022-2034 (USD十億)
- 表33:フランスのバンキング・アズ・ア・サービス市場規模と予測 – サービス提供別 – 2022-2034 (USD十億)
- 表34:フランスのバンキング・アズ・ア・サービス市場規模と予測 – デプロイメントモデル別 – 2022-2034 (USD十億)
- 表35:フランスのバンキング・アズ・ア・サービス市場規模と予測 – エンドユースアプリケーション別 – 2022-2034 (USD十億)
- 表36:スペインのバンキング・アズ・ア・サービス市場規模と予測 – プロバイダータイプ別 – 2022-2034 (USD十億)
- 表37:スペインのバンキング・アズ・ア・サービス市場規模と予測 – サービス提供別 – 2022-2034 (USD十億)
- 表38:スペインのバンキング・アズ・ア・サービス市場規模と予測 – デプロイメントモデル別 – 2022-2034 (USD十億)
- 表39:スペインのバンキング・アズ・ア・サービス市場規模と予測 – エンドユースアプリケーション別 – 2022-2034 (USD十億)
- 表40:イタリアのバンキング・アズ・ア・サービス市場規模と予測 – プロバイダータイプ別 – 2022-2034 (USD十億)
- 表41:イタリアのバンキング・アズ・ア・サービス市場規模と予測 – サービス提供別 – 2022-2034 (USD十億)
- 表42:イタリアのバンキング・アズ・ア・サービス市場規模と予測 – デプロイメントモデル別 – 2022-2034 (USD十億)
- 表43:イタリアのバンキング・アズ・ア・サービス市場規模と予測 – エンドユースアプリケーション別 – 2022-2034 (USD十億)
- 表44:ロシアのバンキング・アズ・ア・サービス市場規模と予測 – プロバイダータイプ別 – 2022-2034 (USD十億)
- 表45:ロシアのバンキング・アズ・ア・サービス市場規模と予測 – サービス提供別 – 2022-2034 (USD十億)
- 表46:ロシアのバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表47:ロシアのバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表48:北欧のバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表49:北欧のバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表50:北欧のバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表51:北欧のバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表52:ベネルクスのバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表53:ベネルクスのバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表54:ベネルクスのバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表55:ベネルクスのバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表56:その他のヨーロッパのバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表57:その他のヨーロッパのバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表58:その他のヨーロッパのバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表59:その他のヨーロッパのバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表60:APACのバンキング・アズ・ア・サービス市場規模と予測(国別) – 2022-2034年(10億米ドル)
- 表61:APACのバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表62:APACのバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表63:APACのバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表64:APACのバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表65:中国のバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表66:中国のバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表67:中国のバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表68:中国のバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表69:韓国のバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表70:韓国のバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表71:韓国のバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表72:韓国のバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表73:日本のバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表74:日本のバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表75:日本のバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表76:日本のバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表77:インドのバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表78:インドのバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表79:インドのバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表80:インドのバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表81:オーストラリアのバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表82:オーストラリアのバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表83:オーストラリアのバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表84:オーストラリアのバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表85:台湾のバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表86:台湾のバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表87:台湾のバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表88:台湾のバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表89:東南アジアのバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表90:東南アジアのバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表91:東南アジア バンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034(米ドル十億)
- 表92:東南アジア バンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034(米ドル十億)
- 表93:アジア太平洋地域の残りのバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034(米ドル十億)
- 表94:アジア太平洋地域の残りのバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034(米ドル十億)
- 表95:アジア太平洋地域の残りのバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034(米ドル十億)
- 表96:アジア太平洋地域の残りのバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034(米ドル十億)
- 表97:中東およびアフリカ バンキング・アズ・ア・サービス市場規模と予測(国別) – 2022-2034(米ドル十億)
- 表98:中東およびアフリカ バンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034(米ドル十億)
- 表99:中東およびアフリカ バンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034(米ドル十億)
- 表100:中東およびアフリカ バンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034(米ドル十億)
- 表101:中東およびアフリカ バンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034(米ドル十億)
- 表102:UAE バンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034(米ドル十億)
- 表103:UAE バンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034(米ドル十億)
- 表104:UAE バンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034(米ドル十億)
- 表105:UAE バンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034(米ドル十億)
- 表106:トルコ バンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034(米ドル十億)
- 表107:トルコ バンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034(米ドル十億)
- 表108:トルコ バンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034(米ドル十億)
- 表109:トルコ バンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034(米ドル十億)
- 表110:サウジアラビア バンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034(米ドル十億)
- 表111:サウジアラビア バンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034(米ドル十億)
- 表112:サウジアラビア バンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034(米ドル十億)
- 表113:サウジアラビア バンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034(米ドル十億)
- 表114:南アフリカ バンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034(米ドル十億)
- 表115:南アフリカ バンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034(米ドル十億)
- 表116:南アフリカ バンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034(米ドル十億)
- 表117:南アフリカ バンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034(米ドル十億)
- 表118:エジプト バンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034(米ドル十億)
- 表119:エジプト バンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034(米ドル十億)
- 表120:エジプト バンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034(米ドル十億)
- 表121:エジプト バンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034(米ドル十億)
- 表122:ナイジェリア バンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034(米ドル十億)
- 表123:ナイジェリア バンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034(米ドル十億)
- 表124:ナイジェリア バンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034(米ドル十億)
- 表125:ナイジェリア バンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034(米ドル十億)
- 表126:中東およびアフリカの残りのバンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034(米ドル十億)
- 表127:中東およびアフリカの残りのバンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034(米ドル十億)
- 表128:中東およびアフリカの残りのバンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034(米ドル十億)
- 表129:中東およびアフリカの残りのバンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034(米ドル十億)
- 表130:LATAM バンキング・アズ・ア・サービス市場規模と予測(国別) – 2022-2034(米ドル十億)
- 表131:LATAM バンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034(米ドル十億)
- 表132:LATAM バンキング・アズ・ア・サービス市場規模と予測(サービス提供別) – 2022-2034(米ドル十億)
- 表133:LATAM バンキング・アズ・ア・サービス市場規模と予測(展開モデル別) – 2022-2034(米ドル十億)
- 表134:LATAM バンキング・アズ・ア・サービス市場規模と予測(最終用途アプリケーション別) – 2022-2034(米ドル十億)
- 表135:ブラジル バンキング・アズ・ア・サービス市場規模と予測(プロバイダータイプ別) – 2022-2034(米ドル十億)
- 表136:ブラジルのバンキング・アズ・ア・サービス市場の規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表137:ブラジルのバンキング・アズ・ア・サービス市場の規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表138:ブラジルのバンキング・アズ・ア・サービス市場の規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表139:メキシコのバンキング・アズ・ア・サービス市場の規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表140:メキシコのバンキング・アズ・ア・サービス市場の規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表141:メキシコのバンキング・アズ・ア・サービス市場の規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表142:メキシコのバンキング・アズ・ア・サービス市場の規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表143:アルゼンチンのバンキング・アズ・ア・サービス市場の規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表144:アルゼンチンのバンキング・アズ・ア・サービス市場の規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表145:アルゼンチンのバンキング・アズ・ア・サービス市場の規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表146:アルゼンチンのバンキング・アズ・ア・サービス市場の規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表147:チリのバンキング・アズ・ア・サービス市場の規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表148:チリのバンキング・アズ・ア・サービス市場の規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表149:チリのバンキング・アズ・ア・サービス市場の規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表150:チリのバンキング・アズ・ア・サービス市場の規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表151:コロンビアのバンキング・アズ・ア・サービス市場の規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表152:コロンビアのバンキング・アズ・ア・サービス市場の規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表153:コロンビアのバンキング・アズ・ア・サービス市場の規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表154:コロンビアのバンキング・アズ・ア・サービス市場の規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
- 表155:その他のLATAMのバンキング・アズ・ア・サービス市場の規模と予測(プロバイダータイプ別) – 2022-2034年(10億米ドル)
- 表156:その他のLATAMのバンキング・アズ・ア・サービス市場の規模と予測(サービス提供別) – 2022-2034年(10億米ドル)
- 表157:その他のLATAMのバンキング・アズ・ア・サービス市場の規模と予測(展開モデル別) – 2022-2034年(10億米ドル)
- 表158:その他のLATAMのバンキング・アズ・ア・サービス市場の規模と予測(最終用途アプリケーション別) – 2022-2034年(10億米ドル)
*** 本調査レポートに関するお問い合わせ ***
バンキング・アズ・ア・サービス(BaaS)とは、銀行がその中核的な金融機能を、API(アプリケーション・プログラミング・インターフェース)を通じて、非金融企業を含む第三者のプロバイダーに提供するモデルでございます。具体的には、決済処理、口座管理、融資、預金といった銀行が通常提供するサービスを、第三者が自社の製品やサービスにシームレスに組み込むことを可能にするものです。これにより、第三者は自ら銀行免許を取得したり、大規模な金融インフラを構築したりすることなく、顧客に対して金融サービスを提供できるようになります。このアプローチは、金融機関が持つ信頼性と規制遵守の枠組みを、より広範なビジネスエコシステムに拡張する画期的な手段と言えるでしょう。
このモデルの核心は、金融サービスの提供方法を柔軟にし、イノベーションを加速させる点にございます。非金融企業が自社の顧客体験を向上させるために、シームレスな金融機能を組み込むことができるため、顧客はこれまで以上に利便性の高いサービスを享受できるようになります。また、従来の金融機関にとっても、新たな収益源の確保や顧客基盤の拡大、そしてデジタル化の推進に繋がるメリットがございます。
具体的な用途としては、多様な事例が挙げられます。例えば、ECサイトが購入時に後払いオプションや分割払いサービスを直接提供したり、配車サービスアプリがドライバーへの即時支払いや貯蓄口座機能を提供したりする事例がございます。また、SaaS企業がサブスクリプション管理システムに決済機能を組み込んだり、ブランド企業が独自のデビットカードやプリペイドカードを発行したりすることも可能になります。これにより、金融サービスは顧客が日常的に利用する様々なプラットフォームやアプリケーションの中に「埋め込まれた」形(エンベデッド・ファイナンス)で提供されるようになり、顧客体験が大幅に向上いたします。フィンテック企業は、BaaSを利用することで、迅速かつ低コストで新しい金融商品を市場に投入し、既存の金融機関が提供しにくいニッチなニーズに応えることもできます。
BaaSは、その提供形態や対象によっていくつかの側面を持つと捉えられます。一つには、決済機能に特化した「ペイメント・アズ・ア・サービス」、融資機能を提供する「レンディング・アズ・ア・サービス」、そして口座開設や管理機能を提供する「アカウント・アズ・ア・サービス」など、特定の金融機能に焦点を当てたものがございます。また、非金融企業が自社ブランドで金融サービスを提供する「エンベデッド・ファイナンス」の基盤となることもあれば、フィンテック企業が革新的なサービスを構築するためのバックエンドとして利用されることもございます。さらに、一部の銀行は自らをプラットフォームとして位置づけ、他の銀行や金融機関に自社のインフラを提供する「プラットフォーム・バンキング」の形態でBaaSを展開することもあります。
BaaSの実現には、複数の先進技術が不可欠でございます。最も重要なのは、やはりAPIであり、これにより異なるシステム間での安全かつ効率的なデータ交換と機能連携が可能になります。標準化されたAPIは、金融機関のレガシーシステムと第三者アプリケーションを結びつける「架け橋」の役割を果たします。また、サービスのスケーラビリティと柔軟性を確保するためには、クラウドコンピューティングの活用が欠かせません。金融サービスは需要の変動が大きいため、クラウドが提供するオンデマンドのリソースは非常に有効でございます。さらに、銀行のシステムをより小さな独立したサービスに分割するマイクロサービスアーキテクチャは、APIを通じて提供される個々の金融機能の開発と展開を容易にし、迅速なイノベーションを可能にします。セキュリティ面では、データの暗号化、多要素認証、トークン化といった高度なサイバーセキュリティ技術が、顧客情報と取引の安全性を保証するために不可欠でございます。加えて、不正検出や信用評価、顧客行動分析などにはAI(人工知能)や機械学習が活用され、サービスのパーソナライズと効率化に貢献しています。将来的には、分散型台帳技術(DLT)やブロックチェーンが、決済や資産管理の透明性・効率性を高める新たな基盤としてBaaSに統合される可能性も秘めております。これらの技術が複合的に作用することで、BaaSは現代の金融サービスの進化を強力に推進していると言えるでしょう。