臨床試験画像市場の規模、シェアおよびトレンド分析レポート:製品別(サービス、ソフトウェア)、サービス別(臨床試験設計およびコンサルテーション、読影および分析、運用画像、システムおよび技術サポート、その他)、用途別(非アルコール性脂肪肝炎、慢性腎疾患、糖尿病、心血管疾患、腫瘍学、神経学、その他)、最終用途別(バイオテクノロジーおよび製薬会社、医療機器メーカー、学術および政府研究機関、その他)、流通業者別(直接販売、入札販売)、地域別(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、ラテンアメリカ)、予測期間:2026-2034年
*** 本調査レポートに関するお問い合わせ ***
臨床試験画像市場の重要な要点
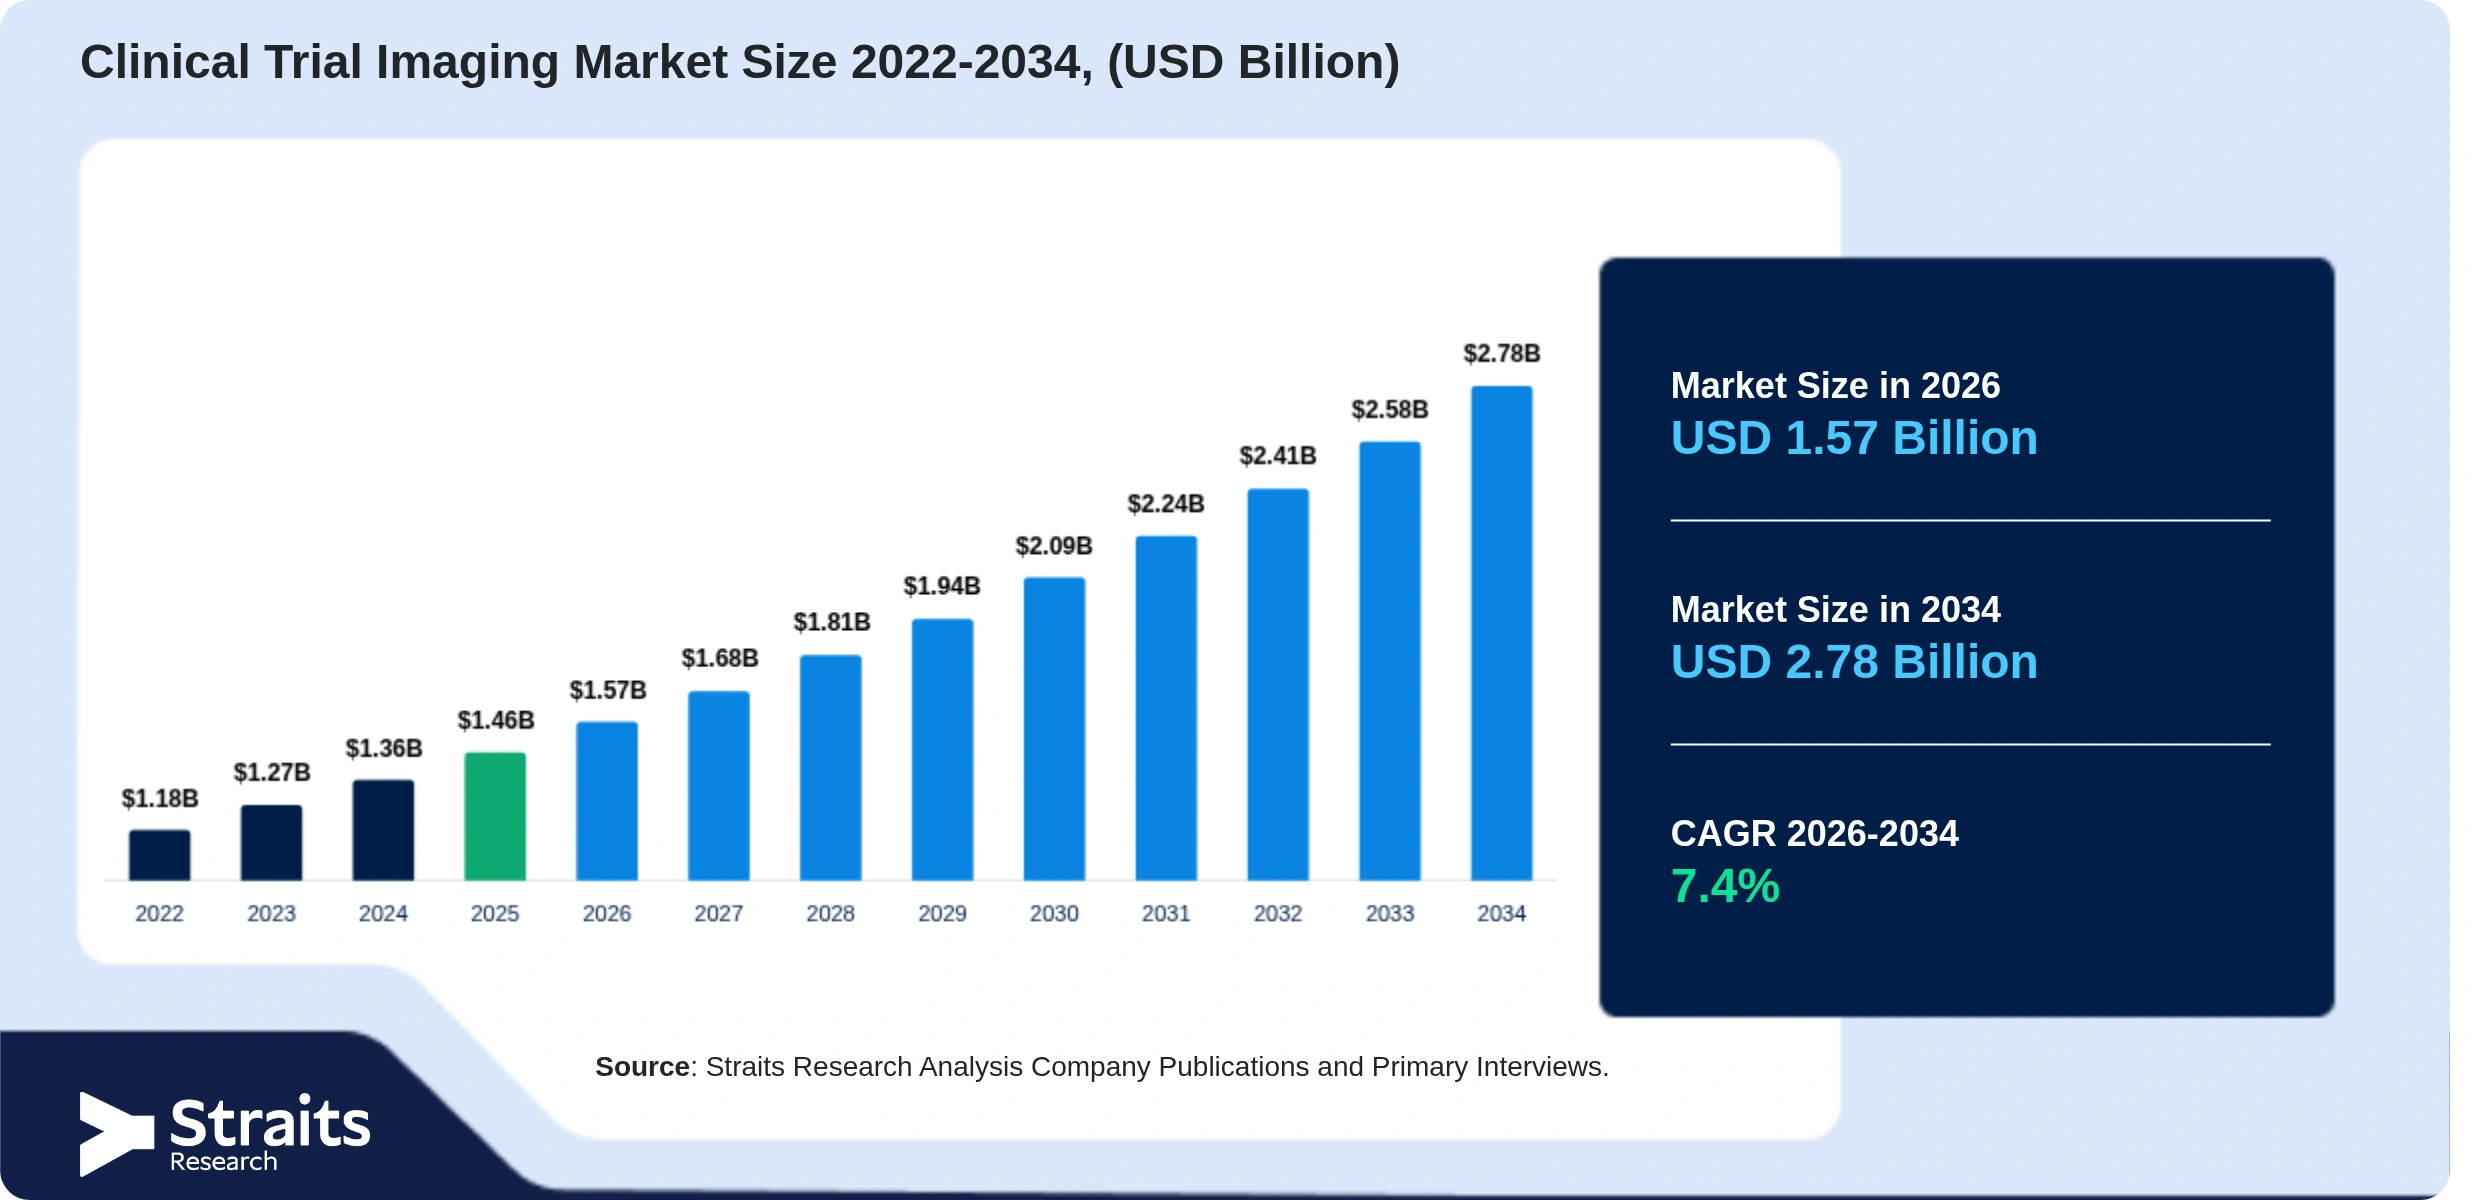
グローバル市場規模と成長
– 2025年の市場規模: 14.6億米ドル
– 2026年の市場規模: 15.7億米ドル
– 2034年の予測市場規模: 27.8億米ドル
– 予測期間: 2026年~2034年
– 基準年: 2025年
– 市場CAGR(2026年~2034年): 7.4%
地域別の洞察
– 最大の地域市場(2025年): 北米
– 北米市場シェア(2025年): 42.5%
– 最も成長の早い地域: ヨーロッパ
– ヨーロッパCAGR(2026年~2034年): 8.16%
セグメント別の洞察
– 製品別
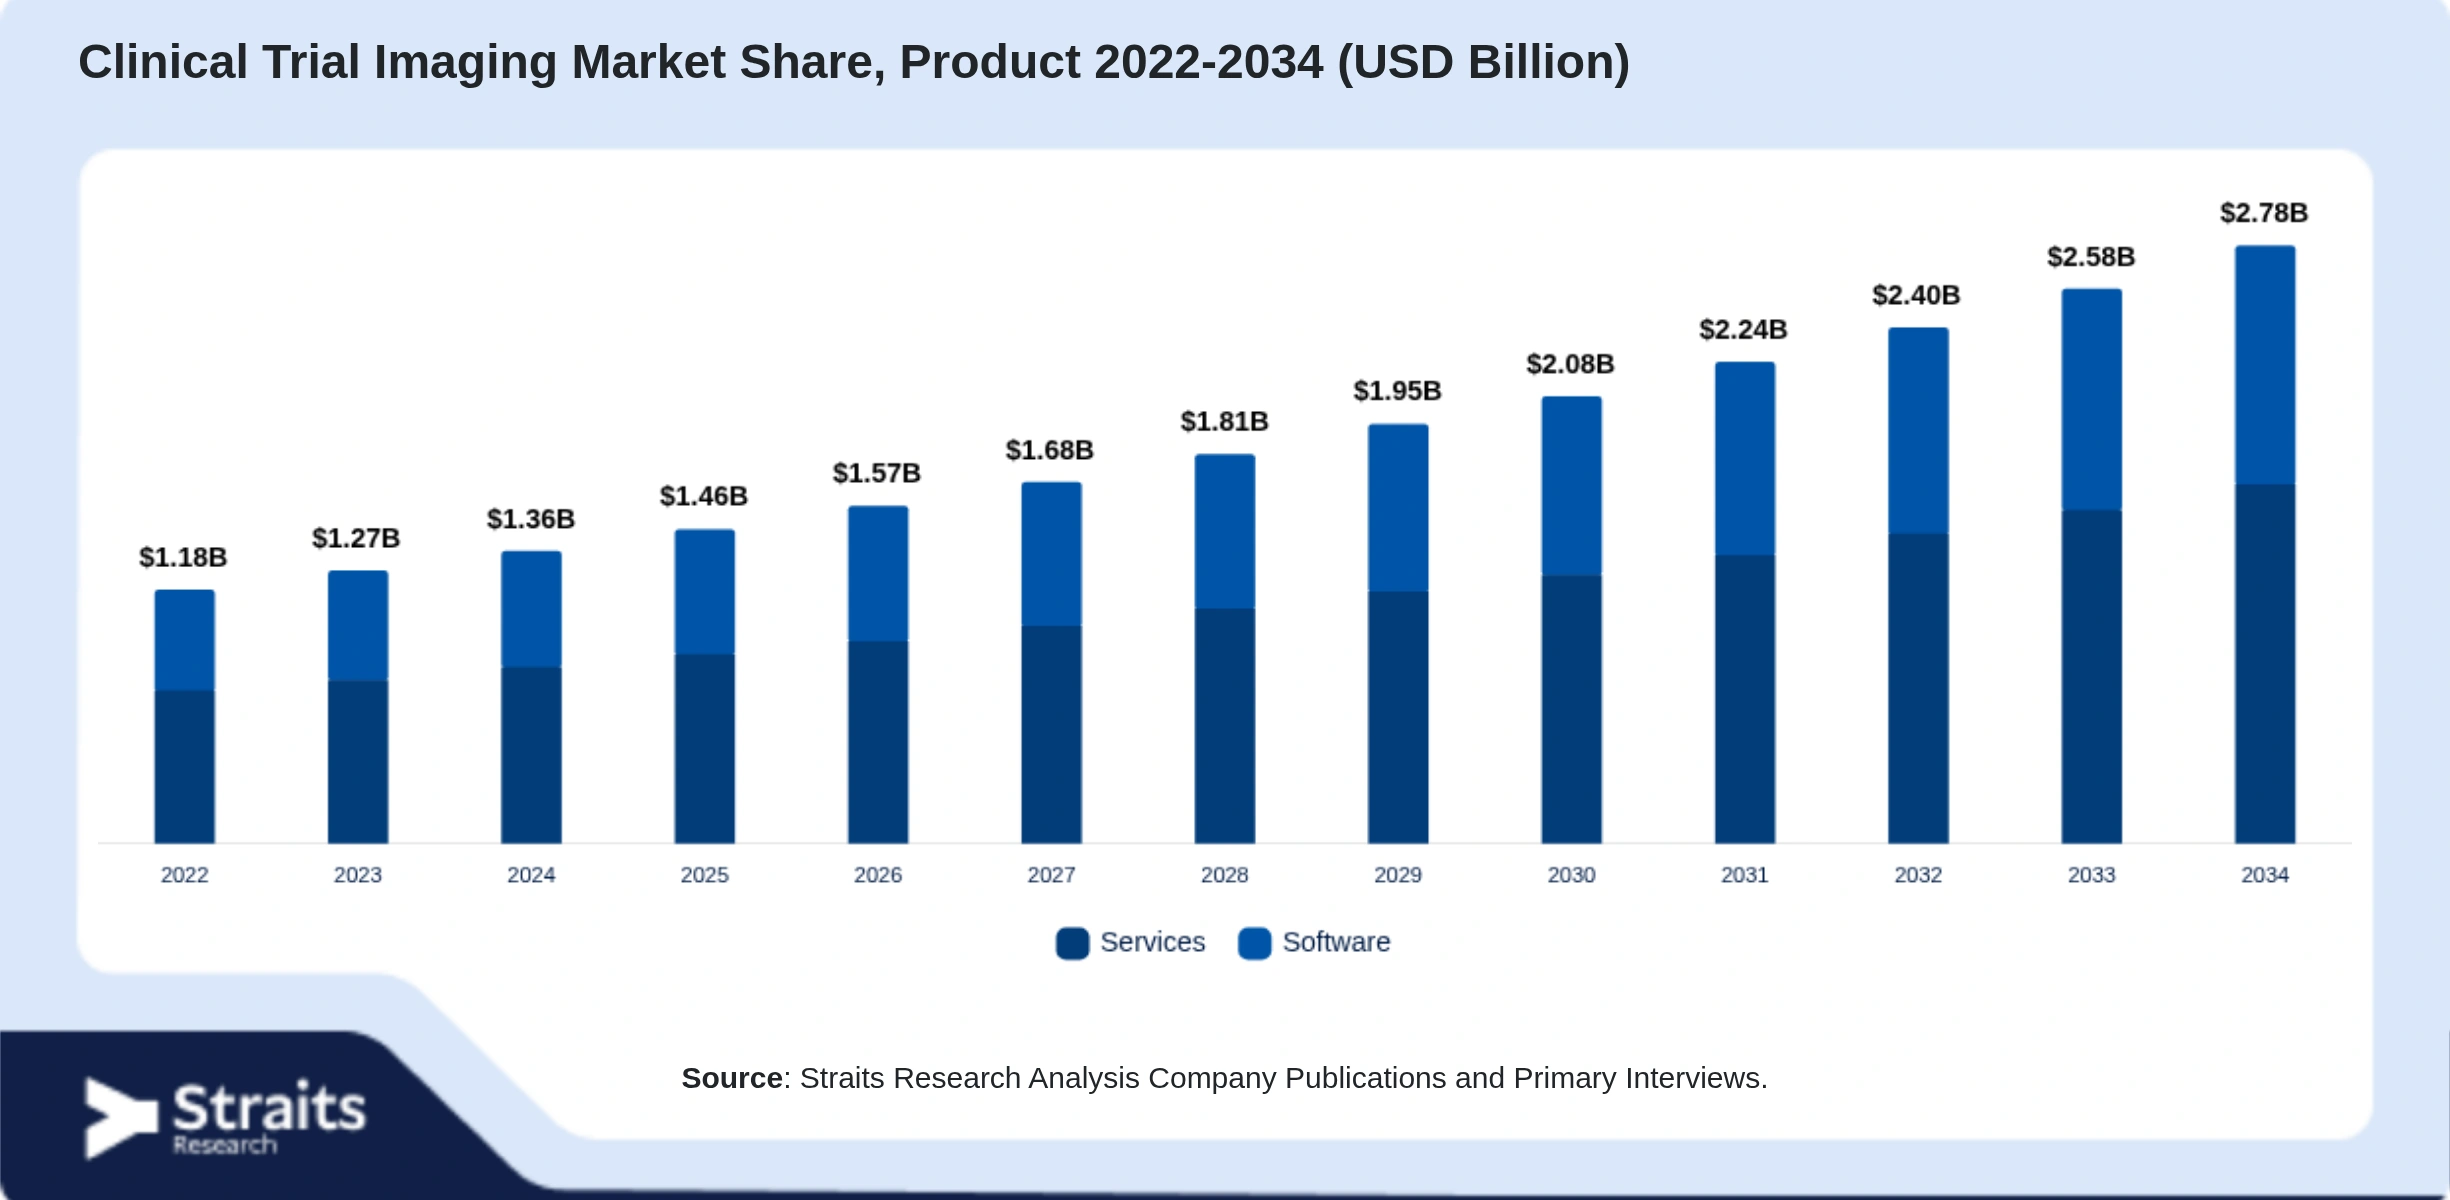
– 主要セグメント: サービス
– 2025年の市場シェア: 71.8%
– サービス別
– 最も成長の早いセグメント: 光干渉断層撮影(OCT)
– CAGR: 8.47%(2026年~2034年)
– アプリケーション別
– 主要セグメント: 腫瘍学
– 2025年の市場シェア: 31.5%
– エンドユース別
– 最も成長の早いセグメント: 契約研究機関(CRO)
– CAGR: 8.21%(2026年~2034年)
– ディストリビューター別
– 主要セグメント: 直接販売
– 2025年の市場シェア: 67.3%
臨床試験画像市場のトレンド
01
AI駆動の定量的画像解析が試験評価を変革
臨床試験画像市場は、人工知能に基づく画像解析と定量的バイオマーカーへの移行が進んでいます。スポンサーは、腫瘍、脳構造、または臓器機能の微細な変化が従来のエンドポイントよりも早く治療反応を示す可能性があるため、視覚的な読み取り以上のものを必要としています。AIツールは解剖学をセグメント化し、病変を測定し、パターンを検出し、大規模な画像コレクション全体で品質チェックを優先することができます。これにより、手動処理が減少し、一貫した評価がサポートされ、研究者が適切な参加者を選択したり、反応信号を特定したりするのに役立ちます。ただし、アルゴリズムは、意図した使用法と患者集団ごとに検証される必要があります。採用が拡大するにつれて、競争は科学的に検証されたモデル、規制に準拠したワークフロー、専門家のレビューと自動測定を組み合わせたプラットフォームに移行しています。
2025年5月、Alzamend Neuroは、米国のマサチューセッツ総合病院で計画されているフェーズII AL001研究にAI駆動の画像を使用するためにQMENTAと提携しました。
臨床試験画像市場のダイナミクス
市場ドライバー
01
複雑な腫瘍学および神経学研究が画像要件を増加させる
腫瘍学および神経学研究の数と複雑さが臨床試験画像サービスへの需要を増加させています。スポンサーは、リーダーのバイアスを減らし、防御可能なエンドポイントデータを生成するために、画像コアラボラトリーや研究機関に依存しています。精密医療が狭い患者群をターゲットにするにつれて、正確な画像が小規模な試験集団における生物学的信号を見つけるために不可欠となります。これにより、プロトコル設計、サイトの資格、画像分析、独立したレビューへの需要が直接的に拡大します。
市場の制約
01
高い画像コストが小規模な研究サイトの参加を制限
高い機器および運営コストは、特に小規模な病院や研究サイトにおいて、画像を利用した試験を制限します。PET、先進的MRI、ハイブリッドシステムは、高価なスキャナー、訓練された技術者、メンテナンス、ソフトウェア、および品質管理手順を必要とします。PET研究は、近くで生産され、適切にタイミングされ、専門的に取り扱われる必要がある短命の放射性トレーサーに依存することもあります。これらの能力を持たないサイトは、研究に参加することが容易ではなく、地理的なカバレッジが減少し、参加者の募集が遅れます。その結果、高度な画像エンドポイントは、科学的価値にもかかわらず、初期段階の研究、希少疾患プログラム、資源の乏しい地域では使用が難しい場合があります。
市場機会
01
クラウドプラットフォームがより広範な多施設試験参加を可能にする
クラウドベースの画像インフラストラクチャは、より多くの国や研究サイトで試験を支援する機会を生み出しています。プラットフォームはDICOMファイルを収集し、識別情報を削除し、プロトコルの準拠を確認し、リーダーの割り当てを管理し、画像結果を電子試験記録と接続することができます。中央アクセスにより、スポンサーやコアラボラトリーは、メディアを転送したり、ローカルシステムを維持したりすることなくスキャンをレビューできます。これにより、使用できないデータが減少し、大規模な多施設研究における一貫した監視がサポートされます。検証されたセキュリティ、監査証跡、規制の遵守、臨床システムとの統合を提供するプロバイダーは、バイオテクノロジー企業や分散研究ネットワークから需要を獲得できます。
市場の課題
01
スキャナーとプロトコルの変動がデータの比較可能性を脅かす
試験サイト間で比較可能な画像品質を維持することは、依然として大きな市場の課題です。病院は異なるメーカーのスキャナー、ソフトウェアのバージョン、磁場の強さ、再構成方法、操作設定を使用しています。サイトが一つのプロトコルに従っていても、これらの技術的な違いは病変の測定、ラジオミクスの特徴、標準化された取り込み値に影響を与える可能性があります。患者の体位、コントラストのタイミング、動き、リーダーの解釈もさらなる変動を生み出します。調和されていないデータは、治療効果を隠したり、再スキャンを生成したり、規制当局に提出される証拠を弱めたりする可能性があります。したがって、画像プロバイダーは、機器を認定し、サイトチームを訓練し、プロトコルの逸脱を監視し、スキャナーをキャリブレーションし、研究全体で中央レビューを適用する必要があります。これらの管理は信頼性を向上させますが、グローバルな試験運営に時間、専門家の労力、コストを追加します。
臨床試験画像市場のセグメンテーション分析
製品別
サービスは、71.8%の市場シェアと10.5億米ドルの価値を持ち、製品セグメントを支配しています。このセグメントは、予測期間中に7.66%のCAGRを記録することが期待されています。画像取得、中央読み取り、品質管理、データ管理、規制支援に対する需要の高まりがこの強い地位を支えています。製薬およびバイオテクノロジー企業は、画像試験には訓練を受けた専門家、標準化された手順、一貫した解釈が必要であるため、これらの活動を専門のプロバイダーにアウトソーシングすることがよくあります。多施設試験の増加とますます複雑な画像エンドポイントが、包括的なサービス提供への需要をさらに強化しています。
ソフトウェアは残りの製品セグメントを占めており、スポンサーが臨床研究の運営をデジタル化するにつれて重要性が増しています。画像プラットフォームは、異なる研究場所からの大量の医療画像を収集、転送、保存、レビュー、分析するのに役立ちます。ソフトウェアはまた、研究ダッシュボード、監査証跡、リモートアクセス、広範な臨床データシステムとの統合を提供することができます。これらの機能は、研究チームが画像のエラーを早期に特定し、中央レビューを迅速化し、規制の遵守を維持し、複雑な臨床開発プログラム中に情報に基づいた意思決定を行うのに役立ちます。
サービス別
光干渉断層撮影(OCT)は、2.4%の市場シェアと0.4億米ドルの価値を持つ最も成長の早いサービスサブセグメントです。このセグメントは、予測期間中に8.47%のCAGRで成長することが予測されています。OCTは、詳細な非侵襲的断面画像を提供し、網膜やその他の眼疾患を含む眼科研究で広く使用されています。その成長は、加齢に伴う眼疾患、糖尿病網膜合併症、希少眼科疾患に対する治療法の開発によって支えられています。高解像度の可視化、迅速な画像取得、再評価への適合性が、OCTを病気の進行や治療効果のモニタリングにとって価値あるものにしています。
他のセグメントには、臨床試験の設計およびコンサルテーション、読み取りおよび分析サポート、運用画像、CTスキャン、MRI、X線、超音波、システムおよび技術サポート、プロジェクトおよびデータ管理、その他の専門的ソリューションが含まれます。運用画像は、取得ワークフローを管理し、試験サイト間での一貫性を維持するために不可欠です。超音波は、再検査のためのアクセス可能なオプションを提供し、技術サポートおよびデータ管理は、スポンサーが画像の転送を制御し、研究の進捗を監視し、技術的な問題を解決し、完全な規制記録を維持するのを助けます。
アプリケーション別
腫瘍学は、31.5%の市場シェアと0.46億米ドルの価値を持つアプリケーションセグメントをリードしています。このセグメントは、予測期間中に8.12%のCAGRで成長することが期待されています。画像は、患者の選択、腫瘍の測定、病気のステージング、治療反応の評価、再発監視をサポートするため、癌研究の中心的な役割を果たします。CT、MRI、PET、およびデジタル病理は、研究者が治験療法が機能しているかどうかを判断するのに役立つ客観的証拠を提供します。標的療法、免疫療法、個別化癌治療の開発が進む中で、標準化された画像エンドポイントと多施設臨床試験全体での独立した中央レビューの必要性が高まっています。
残りのセグメントには、非アルコール性脂肪肝炎、慢性腎疾患、糖尿病、心血管疾患、神経学、内分泌学、皮膚科学、血液学、その他の治療領域が含まれます。画像は、研究者が臓器の構造、血流、組織の組成、炎症、通常の検査では見えない機能的変化を評価するのを助けます。神経学研究は、進行性疾患の追跡のために脳画像を利用し、心血管試験は心機能や血管状態を調べるために画像を使用します。肝臓および腎臓の研究は、バイオプシーへの依存を減らすために非侵襲的技術にますます依存しています。画像バイオマーカーと定量分析の改善により、より広範な治療用途も促進されています。
エンドユース別
契約研究機関(CRO)は、19.8%の市場シェアと0.29億米ドルの価値を持つ最も成長の早いエンドユースサブセグメントです。このセグメントは、予測期間中に8.21%のCAGRを記録することが予測されています。製薬およびバイオテクノロジーのスポンサーは、内部コストと開発のタイムラインを管理しながら、複雑な画像活動を管理するためにCROに依存しています。彼らの国際ネットワークは、特に多施設試験において、場所間での手順を標準化し、スポンサーにスケーラブルな運用能力と専門的な治療の専門知識を提供する上で特に価値があります。
その他のエンドユーザーには、バイオテクノロジーおよび製薬企業、医療機器メーカー、学術および政府の研究機関、その他の組織が含まれます。バイオテクノロジーおよび製薬企業は、画像が薬の安全性、有効性、治療反応の評価をサポートするため、かなりの需要を生み出しています。医療機器メーカーは、診断機器、インプラント、画像誘導技術の性能を示すために画像研究を使用します。学術および政府機関は、研究者主導の研究、公衆衛生研究、新しい画像バイオマーカーの開発を通じて貢献しています。これらのグループ間での需要は、研究協力、個別化医療、臨床開発における客観的で再現可能な証拠の必要性によって強化されています。
ディストリビューター別
直接販売は、67.3%の市場シェアと9.8億米ドルの価値を持つディストリビューターセグメントを支配しています。このセグメントは、予測期間中に7.58%のCAGRで成長することが予測されています。直接的な関与により、画像プロバイダーは試験プロトコルを理解し、技術ソリューションをカスタマイズし、製薬スポンサー、CRO、および研究機関との密接なコミュニケーションを維持することができます。このアプローチは、長期的なサポート、サイトの資格、リーダー管理、ソフトウェアの統合、厳格なデータセキュリティ管理が要求される複雑な多施設研究に特に適しています。直接契約は、より強固なプロバイダーとクライアントの関係を生み出し、プロトコル、タイムライン、または画像要件が変更されたときに迅速な対応を可能にします。
入札販売は残りのセグメントを形成し、政府機関、公立病院、大学、大規模な研究ネットワークによって一般的に使用されます。このチャネルは、透明なベンダー選定をサポートし、バイヤーが技術的能力、価格、規制の遵守、データセキュリティ、サービスカバレッジを比較できるようにします。入札ベースの調達は、大規模なプロジェクトを扱い、詳細な契約要件を満たすことができるプロバイダーに機会を生み出す可能性があります。ただし、このプロセスには長期的な評価、広範な文書、厳しい価格競争が伴う場合があります。ベンダーは、信頼できるインフラ、資格を持つ人員、一貫したサービス提供、および研究期間中に複数の研究サイトをサポートする能力を示す必要があります。
臨床試験画像市場の地域別展望
北米臨床試験画像市場分析
北米は、42.5%の市場シェアと6.2億米ドルの価値を持ち、臨床試験画像市場を支配しています。この地域は、7.21%のCAGRを記録することが予測されています。そのリーダーシップは、確立された製薬産業、広範な臨床研究活動、先進的な医療画像インフラ、および契約研究機関の強力な存在によって支えられています。スポンサーは、研究サイト間でデータ収集と解釈を標準化するために中央集約型の画像サービスをますます利用しています。腫瘍学、神経障害、心血管疾患、精密医療に対する関心の高まりが、地域全体で画像に基づく臨床エンドポイントへの需要をさらに支えています。
米国臨床試験画像市場の洞察
米国は、成熟した薬剤開発エコシステムと広範な製薬企業、バイオテクノロジー企業、研究病院、契約研究機関のネットワークにより、北米臨床試験画像市場で重要な地位を占めています。先進的な画像技術は、疾患の進行、治療反応、患者の適格性、安全性の結果を評価するために試験に頻繁に組み込まれています。腫瘍学、神経学、心臓病、希少疾患研究
Report Coverage & Table of Contents
エグゼクティブサマリー
このセクションでは、臨床試験画像市場の全体像を提供し、市場の規模、成長予測、主要なトレンド、競争環境などの重要な要素を要約します。市場の重要なドライバーや制約要因についても触れ、今後の市場動向を理解するための基盤を築きます。
調査の範囲とセグメンテーション
このセクションでは、調査の範囲と市場のセグメンテーションについて説明します。市場は、製品、サービス、アプリケーション、エンドユーザー、流通経路、地域などの観点から分析されます。
調査目的
調査の目的を明確にし、データ収集の意義や、どのような情報を得ることを目指しているかを説明します。これにより、読者は調査結果の背景を理解できます。
制限事項と仮定
調査における制限事項と仮定について詳しく説明します。これにはデータの信頼性や市場の変動要因が含まれ、調査結果の解釈に影響を与える可能性があります。
市場の範囲とセグメンテーション
このセクションでは、市場の範囲とセグメンテーションの詳細を提供します。市場は複数のセグメントに分かれ、各セグメントの特性や成長可能性を分析します。
通貨と価格設定の考慮事項
市場分析に使用される通貨と価格設定の基準について説明します。これにより、価格の変動や為替レートが市場に与える影響を理解できます。
市場機会の評価
市場機会の評価に関するセクションでは、成長が期待される分野や新たなビジネスチャンスについて詳しく説明します。特に新興地域や新興企業の動向が焦点となります。
新興地域/国
新興地域や国についての詳細分析を行い、どの地域が臨床試験画像市場において成長のポテンシャルを持っているかを示します。
- アジア太平洋地域
- 中東およびアフリカ
- ラテンアメリカ
新興企業
市場に新たに登場した企業を紹介し、それぞれの企業がどのような製品やサービスを提供しているかを分析します。
新興アプリケーション/エンドユース
新たに発展しているアプリケーションやエンドユースの動向について詳述し、これらが市場に与える影響を探ります。
市場トレンド
現在の市場トレンドを分析し、技術革新や消費者のニーズの変化が市場にどのように影響しているかを解説します。
ドライバー
市場成長を促進する要因を特定し、それぞれの要因が市場に与える影響を詳しく説明します。
市場警告要因
市場の成長を抑制する可能性のある警告要因について分析し、これらの要因が企業戦略に与える影響を考察します。
マクロ経済指標
市場に影響を与えるマクロ経済指標についての分析を行い、経済全体の動向が臨床試験画像市場に与える影響を探ります。
地政学的影響
国際的な政治状況が市場に与える影響について考察し、特に新興市場におけるリスクと機会を分析します。
技術要因
技術革新が市場に与える影響を詳細に分析し、どの技術が市場の成長を促進しているかを探ります。
市場評価
市場の評価を行い、競争環境や市場シェアについての詳細な分析を提供します。
ポーターのファイブフォース分析
競争環境を分析するためにポーターのファイブフォースモデルを適用し、業界の競争状況を明らかにします。
バリューチェーン分析
臨床試験画像市場におけるバリューチェーンを分析し、各ステージでの価値創造のメカニズムを探ります。
臨床試験画像市場の規模分析
臨床試験画像市場の規模を詳細に分析し、2022年から2034年までの市場予測を提供します。
製品別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- サービス
- ソフトウェア
サービス別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 臨床試験デザインとコンサルテーション
- リーディングと分析
- オペレーショナルイメージング
- CTスキャン(コンピュータ断層撮影)
- MRI(磁気共鳴画像法)
- X線
- 超音波
- 光干渉断層撮影(OCT)
- その他
- システムと技術サポート
- プロジェクトとデータ管理
アプリケーション別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 非アルコール性脂肪肝炎(NASH)
- 慢性腎疾患(CKD)
- 糖尿病
- 心血管疾患
- 腫瘍学
- 神経学
- 内分泌学
- 皮膚科
- 血液学
- その他
エンドユーザー別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- バイオテクノロジーおよび製薬会社
- 医療機器メーカー
- 学術および政府の研究機関
- 契約研究機関(CRO)
- その他
流通業者別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 直接販売
- 入札販売
北米臨床試験画像市場の規模分析
北米地域における臨床試験画像市場の規模を分析し、特にアメリカ合衆国とカナダに焦点を当てます。
製品別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- サービス
- ソフトウェア
サービス別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 臨床試験デザインとコンサルテーション
- リーディングと分析
- オペレーショナルイメージング
- CTスキャン(コンピュータ断層撮影)
- MRI(磁気共鳴画像法)
- X線
- 超音波
- 光干渉断層撮影(OCT)
- その他
- システムと技術サポート
- プロジェクトとデータ管理
アプリケーション別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 非アルコール性脂肪肝炎(NASH)
- 慢性腎疾患(CKD)
- 糖尿病
- 心血管疾患
- 腫瘍学
- 神経学
- 内分泌学
- 皮膚科
- 血液学
- その他
エンドユーザー別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- バイオテクノロジーおよび製薬会社
- 医療機器メーカー
- 学術および政府の研究機関
- 契約研究機関(CRO)
- その他
流通業者別市場規模と予測(2022-2034年、百万米ドル/ユニット)
- 直接販売
- 入札販売
カナダ
カナダにおける臨床試験画像市場の詳細な分析を行い、特に市場の規模、成長予測、主要なプレーヤーに焦点を当てます。
はじめに
このセクションでは、臨床試験画像市場の全体的な概要と市場の成長を促進する要因を説明します。市場規模、成長率、主要なトレンド、競争環境など、今後の予測に関する洞察を提供します。
製品別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、臨床試験画像市場における製品別の市場規模と予測を詳述します。主にサービスとソフトウェアの2つのカテゴリーに分けられ、それぞれの市場動向と成長予測について分析します。
サービス
サービスセグメントは、臨床試験画像市場における主要な収益源です。各種サービスの需要が増加しており、特にデザインやコンサルテーション、データ管理に関連するサービスが注目されています。
ソフトウェア
ソフトウェアセグメントは、臨床試験画像の分析や管理において重要な役割を果たします。新しい技術の導入が進む中、ソフトウェアの需要も増加しています。
サービス別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、サービス別の市場規模と予測を提供します。臨床試験に必要な各種サービスの詳細な分析が行われ、成長の見通しが示されます。
臨床試験デザインとコンサルテーション
このサービスは、臨床試験の計画段階での重要な支援を提供します。
リーディングと分析
データの分析や解釈を行うためのサービスで、臨床試験の成功に不可欠です。
オペレーショナルイメージング
臨床試験の運営に関連する画像処理サービスを提供します。
コンピュータ断層撮影 (CT) スキャン
CTスキャンは、臨床試験において広く使用される画像診断技術です。
磁気共鳴画像法 (MRI)
MRIは、非侵襲的に体内の詳細な画像を提供します。
X線
X線技術は、迅速な診断を可能にします。
超音波
超音波技術は、特に妊娠や心臓病の診断に使用されます。
光干渉断層撮影 (OCT)
眼科での使用が増加している高度な画像技術です。
その他
その他の関連サービスも含まれます。
システムおよび技術サポート
このセクションでは、システムの運用や技術的なサポートに関するサービスが提供されます。
プロジェクトおよびデータ管理
臨床試験のデータを管理するためのサービスです。
アプリケーション別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、臨床試験画像市場におけるアプリケーション別の市場規模と予測を提供します。特定の疾患に焦点を当て、各アプリケーションの成長可能性を分析します。
- 非アルコール性脂肪肝炎 (NASH) – 肝疾患の一種で、診断と治療において画像診断が重要です。
- 慢性腎疾患 (CKD) – 腎機能の評価に画像技術が利用されます。
- 糖尿病 – 糖尿病関連の合併症の診断に画像診断が役立ちます。
- 心血管疾患 – 心臓病の診断に必要な画像技術が求められています。
- 腫瘍学 – がんの診断と治療における画像技術の重要性が増しています。
- 神経学 – 脳や神経系の疾患の診断に使用される画像技術です。
- 内分泌学 – ホルモン関連の疾患においても画像診断が使用されます。
- 皮膚科学 – 皮膚疾患の診断における画像技術の役割が増加しています。
- 血液学 – 血液疾患の診断に関連する画像技術です。
- その他 – その他のアプリケーションも含まれます。
エンドユーザー別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、臨床試験画像市場をエンドユーザー別に分析し、各エンドユーザーが市場に与える影響を評価します。
- バイオテクノロジーおよび製薬会社 – 新薬の開発において重要な役割を果たします。
- 医療機器メーカー – 医療機器の開発と製造において画像技術が不可欠です。
- 学術および政府研究機関 – 研究活動における画像診断の需要が高まっています。
- 契約研究機関 (CRO) – 臨床試験の運営を支援する役割を担います。
- その他 – その他のエンドユーザーも含まれます。
流通業者別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、流通業者別の市場規模と予測を詳述します。流通チャネルの選択が市場に及ぼす影響を評価します。
- 直接販売 – 企業が直接顧客に製品を販売する方法です。
- 入札販売 – 競争入札を通じて製品が販売される方法です。
ヨーロッパ臨床試験画像市場規模分析
このセクションでは、ヨーロッパ市場に特化した分析を行い、市場の規模、成長の要因、主要なプレーヤーについて詳述します。
イギリス
イギリス市場の特性や成長の見通しについて詳しく分析します。
製品別市場規模と予測 2022-2034 (百万米ドル/ユニット)
イギリス市場における製品別の詳細な市場規模と予測を提供します。
サービス
イギリス市場におけるサービスの需要と成長の見通しについて分析します。
ソフトウェア
イギリス市場におけるソフトウェアの重要性と成長を評価します。
サービス別市場規模と予測 2022-2034 (百万米ドル/ユニット)
イギリス市場におけるサービス別の詳細な市場規模と予測を提供します。
臨床試験デザインとコンサルテーション
イギリス市場におけるこのサービスの需要について分析します。
リーディングと分析
イギリス市場におけるデータ分析サービスの重要性を評価します。
オペレーショナルイメージング
イギリス市場におけるオペレーショナルイメージングの役割を分析します。
コンピュータ断層撮影 (CT) スキャン
イギリス市場におけるCTスキャンの需要について分析します。
磁気共鳴画像法 (MRI)
イギリス市場におけるMRIの重要性を評価します。
X線
イギリス市場におけるX線技術の役割を分析します。
超音波
イギリス市場における超音波技術の需要について分析します。
光干渉断層撮影 (OCT)
イギリス市場におけるOCTの使用状況を評価します。
その他
イギリス市場におけるその他の関連サービスについて分析します。
システムおよび技術サポート
イギリス市場におけるシステムおよび技術サポートの需要を評価します。
プロジェクトおよびデータ管理
イギリス市場におけるデータ管理サービスの重要性を分析します。
アプリケーション別市場規模と予測 2022-2034 (百万米ドル/ユニット)
イギリス市場におけるアプリケーション別の市場規模と予測を提供します。
- 非アルコール性脂肪肝炎 (NASH) – イギリス市場におけるNASHの診断と治療に関連する需要を分析します。
- 慢性腎疾患 (CKD) – CKDの診断における画像技術の役割を評価します。
- 糖尿病 – 糖尿病関連の疾患に対する画像診断の需要について分析します。
- 心血管疾患 – 心血管疾患の診断における画像技術の重要性を評価します。
- 腫瘍学 – がん診断における画像診断の需要について分析します。
- 神経学 – 神経系疾患の診断における画像技術の役割を評価します。
- 内分泌学 – 内分泌疾患に対する画像診断の需要について分析します。
- 皮膚科学 – 皮膚疾患の診断における画像技術の重要性を評価します。
- 血液学 – 血液疾患の診断に関連する画像技術の需要を分析します。
- その他 – イギリス市場におけるその他のアプリケーションについて分析します。
エンドユーザー別市場規模と予測 2022-2034 (百万米ドル/ユニット)
イギリス市場をエンドユーザー別に分析し、各エンドユーザーの市場への影響を評価します。
- バイオテクノロジーおよび製薬会社 – 新薬開発における画像技術の役割を評価します。
- 医療機器メーカー – 医療機器の開発における画像技術の需要を分析します。
- 学術および政府研究機関 – 研究活動における画像診断の需要について分析します。
- 契約研究機関 (CRO) – 臨床試験の運営を支援する役割を担います。
- その他 – その他のエンドユーザーについて分析します。
流通業者別市場規模と予測 2022-2034 (百万米ドル/ユニット)
イギリス市場における流通業者別の市場規模と予測を詳述します。
- 直接販売 – 企業が直接顧客に製品を販売する方法です。
- 入札販売 – 競争入札を通じて製品が販売される方法です。
ドイツ
ドイツ市場の特性や成長の見通しについて詳しく分析します。
製品別市場規模と予測 2022-2034 (百万米ドル/ユニット)
ドイツ市場における製品別の詳細な市場規模と予測を提供します。
サービス
ドイツ市場におけるサービスの需要と成長の見通しについて分析します。
ソフトウェア
ドイツ市場におけるソフトウェアの重要性と成長を評価します。
サービス別市場規模と予測 2022-2034 (百万米ドル/ユニット)
ドイツ市場におけるサービス別の詳細な市場規模と予測を提供します。
臨床試験デザインとコンサルテーション
ドイツ市場におけるこのサービスの需要について分析します。
リーディングと分析
ドイツ市場におけるデータ分析サービスの重要性を評価します。
オペレーショナルイメージング
ドイツ市場におけるオペレーショナルイメージングの役割を分析します。
コンピュータ断層撮影 (CT) スキャン
ドイツ市場におけるCTスキャンの需要について分析します。
磁気共鳴画像法 (MRI)
ドイツ市場におけるMRIの重要性を評価します。
X線
ドイツ市場におけるX線技術の役割を分析します。
超音波
ドイツ市場における超音波技術の需要について分析します。
光干渉断層撮影 (OCT)
ドイツ市場におけるOCTの使用状況を評価します。
その他
ドイツ
エンドユース別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、臨床試験画像市場のエンドユース別の市場規模と予測について詳細に分析します。各エンドユースのセグメントがどのように市場に影響を与えるかを理解することが重要です。
- バイオテクノロジーおよび製薬企業: 新薬の開発や臨床試験のために画像診断サービスを利用する企業群。
- 医療機器メーカー: 医療機器の開発において、画像診断技術を活用する企業。
- 学術および政府研究機関: 研究目的で臨床試験を実施する機関。
- 契約研究機関 (CRO): 他社のために臨床試験を実施する業者。
- その他: 上記に該当しないその他のエンドユース。
ディストリビューター別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、製品の流通経路に基づいた市場規模と予測を分析します。流通の方法によって市場動向が変わるため、重要な指標となります。
- 直接販売: 企業が直接顧客に製品を販売する形態。
- 入札販売: 公的機関や大規模な医療機関向けに入札を通じて製品を販売する形態。
製品別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、臨床試験画像市場における製品別の市場規模と予測を詳細に分析します。製品の種類によって市場の成長が異なるため、各製品の動向を把握することが重要です。
- サービス: 画像診断に関連する各種サービス。
- ソフトウェア: 画像解析や管理に使用されるソフトウェア。
サービス別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、臨床試験画像市場におけるサービス別の市場規模と予測を分析します。各サービスが市場に与える影響を理解することが重要です。
- 臨床試験デザインおよびコンサルテーション: 臨床試験の計画と実施に関する専門的な支援。
- 読影および解析: 画像データの解析と解釈を行うサービス。
- 運用画像: 臨床試験における運用用の画像診断サービス。
- コンピュータ断層撮影 (CT) スキャン: CTスキャンを用いた画像診断。
- 磁気共鳴画像法 (MRI): MRI技術を用いた画像診断。
- X線: X線を用いた診断サービス。
- 超音波: 超音波検査を用いた診断サービス。
- 光干渉断層撮影 (OCT): OCT技術を用いた画像診断。
- その他: 上記に該当しないその他のサービス。
- システムおよび技術サポート: 画像診断システムの技術的な支援。
- プロジェクトおよびデータ管理: 臨床試験におけるプロジェクト管理やデータの管理サービス。
アプリケーション別市場規模と予測 2022-2034 (百万米ドル/ユニット)
このセクションでは、臨床試験画像市場におけるアプリケーション別の市場規模と予測を詳細に分析します。各アプリケーションが市場に与える影響を理解することが重要です。
- 非アルコール性脂肪肝炎 (NASH): 肝疾患に関連する画像診断。
- 慢性腎疾患 (CKD): 腎疾患に関連する画像診断。
- 糖尿病: 糖尿病に関連する画像診断。
- 心血管疾患: 心血管関連の画像診断。
- 腫瘍学: がんに関連する画像診断。
- 神経学: 神経系に関連する画像診断。
- 内分泌学: 内分泌系に関連する画像診断。
- 皮膚科: 皮膚に関連する画像診断。
- 血液学: 血液に関連する画像診断。
- その他: 上記に該当しないその他のアプリケーション。
非アルコール性脂肪性肝炎(NASH)
非アルコール性脂肪性肝炎(NASH)は、肝臓に脂肪が蓄積することによって引き起こされる炎症性疾患であり、肝硬変や肝癌のリスクを高めることがあります。このセクションでは、NASHに関連する市場の動向、成長予測、主要企業の戦略などを分析します。
慢性腎疾患(CKD)
慢性腎疾患(CKD)は、腎機能が徐々に低下する病状であり、最終的には腎不全に至る可能性があります。このセクションでは、CKDの治療に関連する市場の規模、成長要因、主要な製品やサービスについて詳述します。
糖尿病
糖尿病は、血糖値が異常に高くなる代謝疾患であり、さまざまな合併症を引き起こす可能性があります。このセクションでは、糖尿病治療に関連する市場の成長動向、主要なプレイヤー、製品の革新について考察します。
心血管疾患
心血管疾患は、心臓や血管に関連する病状であり、世界中で主要な死因の一つです。このセクションでは、心血管疾患に対する治療法や市場の動向、成長予測を分析します。
腫瘍学
腫瘍学は、癌の研究と治療に関する分野であり、急速に成長しています。このセクションでは、腫瘍学関連の市場規模、主要な製品、革新技術について詳細に説明します。
神経学
神経学は、神経系に関連する疾患や障害を扱う医学の一分野です。このセクションでは、神経学における市場の成長要因、主要な製品とサービスの動向について分析します。
内分泌学
内分泌学は、ホルモンの分泌とその影響を研究する分野です。このセクションでは、内分泌疾患に関連する市場の動向と成長予測を詳述します。
皮膚科学
皮膚科学は、皮膚に関連する疾患の診断と治療に焦点を当てています。このセクションでは、皮膚科学の市場規模、成長要因、主要な製品について説明します。
血液学
血液学は、血液に関連する疾患を扱う医学の一分野です。このセクションでは、血液学の市場動向、成長予測、主要なプレイヤーについて分析します。
その他
その他の疾患には、上記のカテゴリに含まれない様々な病状が含まれます。このセクションでは、その他の疾患に関連する市場の動向や成長予測を説明します。
エンドユース別市場規模と予測(2022-2034)
このセクションでは、エンドユース別の市場規模と成長予測を示します。以下のセグメントに分かれています。
- バイオテクノロジーおよび製薬会社: 新薬の開発における重要な役割を果たす企業。
- 医療機器メーカー: 医療機器の製造と販売を行う企業。
- 学術および政府研究機関: 研究開発を行う機関。
- 契約研究機関(CRO): 製薬会社のために臨床試験を実施する企業。
- その他: 上記以外のエンドユーザー。
ディストリビューター別市場規模と予測(2022-2034)
このセクションでは、ディストリビューター別の市場規模と成長予測を示します。
- 直接販売: メーカーから直接顧客に販売される製品。
- 入札販売: 公共機関や大規模なプロジェクト向けの販売方法。
製品別市場規模と予測(2022-2034)
このセクションでは、製品別の市場規模と成長予測を示します。
- サービス: 臨床試験に関連する各種サービス。
- ソフトウェア: 臨床試験におけるデータ管理や分析を支援するソフトウェア。
サービス別市場規模と予測(2022-2034)
このセクションでは、サービス別の市場規模と成長予測を示します。
- 臨床試験デザインおよびコンサルテーション: 試験デザインの専門的な助言。
- リーディングおよび分析: 画像データの解析サービス。
- 運用イメージング: 試験運用に必要な画像技術。
- CTスキャン: コンピュータ断層撮影技術。
- MRI(磁気共鳴画像): MRI技術を用いた画像取得。
- X線: X線技術による診断。
- 超音波: 超音波画像技術。
- 光コヒーレンストモグラフィ(OCT): 高解像度の画像取得技術。
- その他: その他のサービス。
- システムおよび技術サポート: 技術的な支援を提供。
- プロジェクトおよびデータ管理: プロジェクト管理とデータ分析。
アプリケーション別市場規模と予測(2022-2034)
このセクションでは、アプリケーション別の市場規模と成長予測を示します。
- 非アルコール性脂肪性肝炎(NASH)
- 慢性腎疾患(CKD)
- 糖尿病
- 心血管疾患
- 腫瘍学
- 神経学
- 内分泌学
- 皮膚科学
- 血液学
- その他
List of Tables
- 表1:世界の臨床試験画像市場規模と地域別予測 – 2022-2034年(USD十億)
- 表2:世界の臨床試験画像市場規模と製品別予測 – 2022-2034年(USD十億)
- 表3:世界の臨床試験画像市場規模とサービス別予測 – 2022-2034年(USD十億)
- 表4:世界の臨床試験画像市場規模とアプリケーション別予測 – 2022-2034年(USD十億)
- 表5:世界の臨床試験画像市場規模と最終用途別予測 – 2022-2034年(USD十億)
- 表6:世界の臨床試験画像市場規模と流通業者別予測 – 2022-2034年(USD十億)
- 表7:北米の臨床試験画像市場規模と国別予測 – 2022-2034年(USD十億)
- 表8:北米の臨床試験画像市場規模と製品別予測 – 2022-2034年(USD十億)
- 表9:北米の臨床試験画像市場規模とサービス別予測 – 2022-2034年(USD十億)
- 表10:北米の臨床試験画像市場規模とアプリケーション別予測 – 2022-2034年(USD十億)
- 表11:北米の臨床試験画像市場規模と最終用途別予測 – 2022-2034年(USD十億)
- 表12:北米の臨床試験画像市場規模と流通業者別予測 – 2022-2034年(USD十億)
- 表13:米国の臨床試験画像市場規模と製品別予測 – 2022-2034年(USD十億)
- 表14:米国の臨床試験画像市場規模とサービス別予測 – 2022-2034年(USD十億)
- 表15:米国の臨床試験画像市場規模とアプリケーション別予測 – 2022-2034年(USD十億)
- 表16:米国の臨床試験画像市場規模と最終用途別予測 – 2022-2034年(USD十億)
- 表17:米国の臨床試験画像市場規模と流通業者別予測 – 2022-2034年(USD十億)
- 表18:カナダの臨床試験画像市場規模と製品別予測 – 2022-2034年(USD十億)
- 表19:カナダの臨床試験画像市場規模とサービス別予測 – 2022-2034年(USD十億)
- 表20:カナダの臨床試験画像市場規模とアプリケーション別予測 – 2022-2034年(USD十億)
- 表21:カナダの臨床試験画像市場規模と最終用途別予測 – 2022-2034年(USD十億)
- 表22:カナダの臨床試験画像市場規模と流通業者別予測 – 2022-2034年(USD十億)
- 表23:ヨーロッパの臨床試験画像市場規模と国別予測 – 2022-2034年(USD十億)
- 表24:ヨーロッパの臨床試験画像市場規模と製品別予測 – 2022-2034年(USD十億)
- 表25:ヨーロッパの臨床試験画像市場規模とサービス別予測 – 2022-2034年(USD十億)
- 表26:ヨーロッパの臨床試験画像市場規模とアプリケーション別予測 – 2022-2034年(USD十億)
- 表27:ヨーロッパの臨床試験画像市場規模と最終用途別予測 – 2022-2034年(USD十億)
- 表28:ヨーロッパの臨床試験画像市場規模と流通業者別予測 – 2022-2034年(USD十億)
- 表29:英国の臨床試験画像市場規模と製品別予測 – 2022-2034年(USD十億)
- 表30:英国の臨床試験画像市場規模とサービス別予測 – 2022-2034年(USD十億)
- 表31:英国の臨床試験画像市場規模とアプリケーション別予測 – 2022-2034年(USD十億)
- 表32:英国の臨床試験画像市場規模と最終用途別予測 – 2022-2034年(USD十億)
- 表33:英国の臨床試験画像市場規模と流通業者別予測 – 2022-2034年(USD十億)
- 表34:ドイツの臨床試験画像市場規模と製品別予測 – 2022-2034年(USD十億)
- 表35:ドイツの臨床試験画像市場規模とサービス別予測 – 2022-2034年(USD十億)
- 表36:ドイツの臨床試験画像市場規模とアプリケーション別予測 – 2022-2034年(USD十億)
- 表37:ドイツの臨床試験画像市場規模と最終用途別予測 – 2022-2034年(USD十億)
- 表38:ドイツの臨床試験画像市場規模と流通業者別予測 – 2022-2034年(USD十億)
- 表39:フランスの臨床試験画像市場規模と製品別予測 – 2022-2034年(USD十億)
- 表40:フランスの臨床試験画像市場規模とサービス別予測 – 2022-2034年(USD十億)
- 表41:フランスの臨床試験画像市場規模とアプリケーション別予測 – 2022-2034年(USD十億)
- 表42:フランスの臨床試験画像市場規模と最終用途別予測 – 2022-2034年(USD十億)
- 表43:フランスの臨床試験画像市場規模と流通業者別予測 – 2022-2034年(USD十億)
- 表44:スペインの臨床試験画像市場規模と製品別予測 – 2022-2034年(USD十億)
- 表45:スペインの臨床試験画像市場規模とサービス別予測 – 2022-2034年(USD十億)
- 表46:スペインの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表47:スペインの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表48:スペインの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表49:イタリアの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表50:イタリアの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表51:イタリアの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表52:イタリアの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表53:イタリアの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表54:ロシアの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表55:ロシアの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表56:ロシアの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表57:ロシアの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表58:ロシアの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表59:北欧の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表60:北欧の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表61:北欧の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表62:北欧の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表63:北欧の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表64:ベネルクスの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表65:ベネルクスの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表66:ベネルクスの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表67:ベネルクスの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表68:ベネルクスの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表69:その他のヨーロッパの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表70:その他のヨーロッパの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表71:その他のヨーロッパの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表72:その他のヨーロッパの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表73:その他のヨーロッパの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表74:APACの臨床試験画像市場規模と予測 – 国別 – 2022-2034年(十億米ドル)
- 表75:APACの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表76:APACの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表77:APACの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表78:APACの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表79:APACの臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表80:中国の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表81:中国の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表82:中国の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表83:中国の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表84:中国の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表85:韓国の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表86:韓国の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表87:韓国の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表88:韓国の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表89:韓国の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表90:日本の臨床試験画像市場規模と予測 – 2022-2034年(十億米ドル)
- 表91:日本の臨床試験画像市場の規模と予測 サービス別 – 2022-2034年(10億米ドル)
- 表92:日本の臨床試験画像市場の規模と予測 アプリケーション別 – 2022-2034年(10億米ドル)
- 表93:日本の臨床試験画像市場の規模と予測 最終用途別 – 2022-2034年(10億米ドル)
- 表94:日本の臨床試験画像市場の規模と予測 ディストリビューター別 – 2022-2034年(10億米ドル)
- 表95:インドの臨床試験画像市場の規模と予測 製品別 – 2022-2034年(10億米ドル)
- 表96:インドの臨床試験画像市場の規模と予測 サービス別 – 2022-2034年(10億米ドル)
- 表97:インドの臨床試験画像市場の規模と予測 アプリケーション別 – 2022-2034年(10億米ドル)
- 表98:インドの臨床試験画像市場の規模と予測 最終用途別 – 2022-2034年(10億米ドル)
- 表99:インドの臨床試験画像市場の規模と予測 ディストリビューター別 – 2022-2034年(10億米ドル)
- 表100:オーストラリアの臨床試験画像市場の規模と予測 製品別 – 2022-2034年(10億米ドル)
- 表101:オーストラリアの臨床試験画像市場の規模と予測 サービス別 – 2022-2034年(10億米ドル)
- 表102:オーストラリアの臨床試験画像市場の規模と予測 アプリケーション別 – 2022-2034年(10億米ドル)
- 表103:オーストラリアの臨床試験画像市場の規模と予測 最終用途別 – 2022-2034年(10億米ドル)
- 表104:オーストラリアの臨床試験画像市場の規模と予測 ディストリビューター別 – 2022-2034年(10億米ドル)
- 表105:台湾の臨床試験画像市場の規模と予測 製品別 – 2022-2034年(10億米ドル)
- 表106:台湾の臨床試験画像市場の規模と予測 サービス別 – 2022-2034年(10億米ドル)
- 表107:台湾の臨床試験画像市場の規模と予測 アプリケーション別 – 2022-2034年(10億米ドル)
- 表108:台湾の臨床試験画像市場の規模と予測 最終用途別 – 2022-2034年(10億米ドル)
- 表109:台湾の臨床試験画像市場の規模と予測 ディストリビューター別 – 2022-2034年(10億米ドル)
- 表110:東南アジアの臨床試験画像市場の規模と予測 製品別 – 2022-2034年(10億米ドル)
- 表111:東南アジアの臨床試験画像市場の規模と予測 サービス別 – 2022-2034年(10億米ドル)
- 表112:東南アジアの臨床試験画像市場の規模と予測 アプリケーション別 – 2022-2034年(10億米ドル)
- 表113:東南アジアの臨床試験画像市場の規模と予測 最終用途別 – 2022-2034年(10億米ドル)
- 表114:東南アジアの臨床試験画像市場の規模と予測 ディストリビューター別 – 2022-2034年(10億米ドル)
- 表115:アジア太平洋地域のその他の臨床試験画像市場の規模と予測 製品別 – 2022-2034年(10億米ドル)
- 表116:アジア太平洋地域のその他の臨床試験画像市場の規模と予測 サービス別 – 2022-2034年(10億米ドル)
- 表117:アジア太平洋地域のその他の臨床試験画像市場の規模と予測 アプリケーション別 – 2022-2034年(10億米ドル)
- 表118:アジア太平洋地域のその他の臨床試験画像市場の規模と予測 最終用途別 – 2022-2034年(10億米ドル)
- 表119:アジア太平洋地域のその他の臨床試験画像市場の規模と予測 ディストリビューター別 – 2022-2034年(10億米ドル)
- 表120:中東およびアフリカの臨床試験画像市場の規模と予測 国別 – 2022-2034年(10億米ドル)
- 表121:中東およびアフリカの臨床試験画像市場の規模と予測 製品別 – 2022-2034年(10億米ドル)
- 表122:中東およびアフリカの臨床試験画像市場の規模と予測 サービス別 – 2022-2034年(10億米ドル)
- 表123:中東およびアフリカの臨床試験画像市場の規模と予測 アプリケーション別 – 2022-2034年(10億米ドル)
- 表124:中東およびアフリカの臨床試験画像市場の規模と予測 最終用途別 – 2022-2034年(10億米ドル)
- 表125:中東およびアフリカの臨床試験画像市場の規模と予測 ディストリビューター別 – 2022-2034年(10億米ドル)
- 表126:UAEの臨床試験画像市場の規模と予測 製品別 – 2022-2034年(10億米ドル)
- 表127:UAEの臨床試験画像市場の規模と予測 サービス別 – 2022-2034年(10億米ドル)
- 表128:UAEの臨床試験画像市場の規模と予測 アプリケーション別 – 2022-2034年(10億米ドル)
- 表129:UAEの臨床試験画像市場の規模と予測 最終用途別 – 2022-2034年(10億米ドル)
- 表130:UAEの臨床試験画像市場の規模と予測 ディストリビューター別 – 2022-2034年(10億米ドル)
- 表131:トルコの臨床試験画像市場の規模と予測 製品別 – 2022-2034年(10億米ドル)
- 表132:トルコの臨床試験画像市場の規模と予測 サービス別 – 2022-2034年(10億米ドル)
- 表133:トルコの臨床試験画像市場の規模と予測 アプリケーション別 – 2022-2034年(10億米ドル)
- 表134:トルコの臨床試験画像市場の規模と予測 最終用途別 – 2022-2034年(10億米ドル)
- 表135:トルコの臨床試験画像市場の規模と予測 ディストリビューター別 – 2022-2034年(10億米ドル)
- 表136:サウジアラビア臨床試験画像市場の製品別規模と予測 – 2022-2034年(十億米ドル)
- 表137:サウジアラビア臨床試験画像市場のサービス別規模と予測 – 2022-2034年(十億米ドル)
- 表138:サウジアラビア臨床試験画像市場のアプリケーション別規模と予測 – 2022-2034年(十億米ドル)
- 表139:サウジアラビア臨床試験画像市場のエンドユース別規模と予測 – 2022-2034年(十億米ドル)
- 表140:サウジアラビア臨床試験画像市場のディストリビューター別規模と予測 – 2022-2034年(十億米ドル)
- 表141:南アフリカ臨床試験画像市場の製品別規模と予測 – 2022-2034年(十億米ドル)
- 表142:南アフリカ臨床試験画像市場のサービス別規模と予測 – 2022-2034年(十億米ドル)
- 表143:南アフリカ臨床試験画像市場のアプリケーション別規模と予測 – 2022-2034年(十億米ドル)
- 表144:南アフリカ臨床試験画像市場のエンドユース別規模と予測 – 2022-2034年(十億米ドル)
- 表145:南アフリカ臨床試験画像市場のディストリビューター別規模と予測 – 2022-2034年(十億米ドル)
- 表146:エジプト臨床試験画像市場の製品別規模と予測 – 2022-2034年(十億米ドル)
- 表147:エジプト臨床試験画像市場のサービス別規模と予測 – 2022-2034年(十億米ドル)
- 表148:エジプト臨床試験画像市場のアプリケーション別規模と予測 – 2022-2034年(十億米ドル)
- 表149:エジプト臨床試験画像市場のエンドユース別規模と予測 – 2022-2034年(十億米ドル)
- 表150:エジプト臨床試験画像市場のディストリビューター別規模と予測 – 2022-2034年(十億米ドル)
- 表151:ナイジェリア臨床試験画像市場の製品別規模と予測 – 2022-2034年(十億米ドル)
- 表152:ナイジェリア臨床試験画像市場のサービス別規模と予測 – 2022-2034年(十億米ドル)
- 表153:ナイジェリア臨床試験画像市場のアプリケーション別規模と予測 – 2022-2034年(十億米ドル)
- 表154:ナイジェリア臨床試験画像市場のエンドユース別規模と予測 – 2022-2034年(十億米ドル)
- 表155:ナイジェリア臨床試験画像市場のディストリビューター別規模と予測 – 2022-2034年(十億米ドル)
- 表156:中東・アフリカその他の臨床試験画像市場の製品別規模と予測 – 2022-2034年(十億米ドル)
- 表157:中東・アフリカその他の臨床試験画像市場のサービス別規模と予測 – 2022-2034年(十億米ドル)
- 表158:中東・アフリカその他の臨床試験画像市場のアプリケーション別規模と予測 – 2022-2034年(十億米ドル)
- 表159:中東・アフリカその他の臨床試験画像市場のエンドユース別規模と予測 – 2022-2034年(十億米ドル)
- 表160:中東・アフリカその他の臨床試験画像市場のディストリビューター別規模と予測 – 2022-2034年(十億米ドル)
- 表161:ラテンアメリカ臨床試験画像市場の国別規模と予測 – 2022-2034年(十億米ドル)
- 表162:ラテンアメリカ臨床試験画像市場の製品別規模と予測 – 2022-2034年(十億米ドル)
- 表163:ラテンアメリカ臨床試験画像市場のサービス別規模と予測 – 2022-2034年(十億米ドル)
- 表164:ラテンアメリカ臨床試験画像市場のアプリケーション別規模と予測 – 2022-2034年(十億米ドル)
- 表165:ラテンアメリカ臨床試験画像市場のエンドユース別規模と予測 – 2022-2034年(十億米ドル)
- 表166:ラテンアメリカ臨床試験画像市場のディストリビューター別規模と予測 – 2022-2034年(十億米ドル)
- 表167:ブラジル臨床試験画像市場の製品別規模と予測 – 2022-2034年(十億米ドル)
- 表168:ブラジル臨床試験画像市場のサービス別規模と予測 – 2022-2034年(十億米ドル)
- 表169:ブラジル臨床試験画像市場のアプリケーション別規模と予測 – 2022-2034年(十億米ドル)
- 表170:ブラジル臨床試験画像市場のエンドユース別規模と予測 – 2022-2034年(十億米ドル)
- 表171:ブラジル臨床試験画像市場のディストリビューター別規模と予測 – 2022-2034年(十億米ドル)
- 表172:メキシコ臨床試験画像市場の製品別規模と予測 – 2022-2034年(十億米ドル)
- 表173:メキシコ臨床試験画像市場のサービス別規模と予測 – 2022-2034年(十億米ドル)
- 表174:メキシコ臨床試験画像市場のアプリケーション別規模と予測 – 2022-2034年(十億米ドル)
- 表175:メキシコ臨床試験画像市場のエンドユース別規模と予測 – 2022-2034年(十億米ドル)
- 表176:メキシコ臨床試験画像市場のディストリビューター別規模と予測 – 2022-2034年(十億米ドル)
- 表177:アルゼンチン臨床試験画像市場の製品別規模と予測 – 2022-2034年(十億米ドル)
- 表178:アルゼンチン臨床試験画像市場のサービス別規模と予測 – 2022-2034年(十億米ドル)
- 表179:アルゼンチン臨床試験画像市場のアプリケーション別規模と予測 – 2022-2034年(十億米ドル)
- 表180:アルゼンチン臨床試験画像市場のエンドユース別規模と予測 – 2022-2034年(十億米ドル)
- 表181:アルゼンチン臨床試験画像市場の規模と予測(流通業者別) – 2022-2034年(10億米ドル)
- 表182:チリ臨床試験画像市場の規模と予測(製品別) – 2022-2034年(10億米ドル)
- 表183:チリ臨床試験画像市場の規模と予測(サービス別) – 2022-2034年(10億米ドル)
- 表184:チリ臨床試験画像市場の規模と予測(アプリケーション別) – 2022-2034年(10億米ドル)
- 表185:チリ臨床試験画像市場の規模と予測(最終用途別) – 2022-2034年(10億米ドル)
- 表186:チリ臨床試験画像市場の規模と予測(流通業者別) – 2022-2034年(10億米ドル)
- 表187:コロンビア臨床試験画像市場の規模と予測(製品別) – 2022-2034年(10億米ドル)
- 表188:コロンビア臨床試験画像市場の規模と予測(サービス別) – 2022-2034年(10億米ドル)
- 表189:コロンビア臨床試験画像市場の規模と予測(アプリケーション別) – 2022-2034年(10億米ドル)
- 表190:コロンビア臨床試験画像市場の規模と予測(最終用途別) – 2022-2034年(10億米ドル)
- 表191:コロンビア臨床試験画像市場の規模と予測(流通業者別) – 2022-2034年(10億米ドル)
- 表192:ラテンアメリカその他の臨床試験画像市場の規模と予測(製品別) – 2022-2034年(10億米ドル)
- 表193:ラテンアメリカその他の臨床試験画像市場の規模と予測(サービス別) – 2022-2034年(10億米ドル)
- 表194:ラテンアメリカその他の臨床試験画像市場の規模と予測(アプリケーション別) – 2022-2034年(10億米ドル)
- 表195:ラテンアメリカその他の臨床試験画像市場の規模と予測(最終用途別) – 2022-2034年(10億米ドル)
- 表196:ラテンアメリカその他の臨床試験画像市場の規模と予測(流通業者別) – 2022-2034年(10億米ドル)
*** 本調査レポートに関するお問い合わせ ***
臨床試験イメージングは、医療の分野において、特に新しい治療法や薬剤の効果を評価するために用いられる画像診断技術を指します。臨床試験は、新薬や医療機器の安全性と有効性を評価するための重要なプロセスであり、イメージング技術はこれをサポートする重要なツールとなっています。イメージングを用いることにより、治療の進捗を詳細に観察し、患者の反応を客観的に測定することができます。
臨床試験イメージングにはさまざまな種類があります。例えば、X線撮影、CT(コンピュータ断層撮影)、MRI(磁気共鳴画像法)、PET(ポジトロン放射断層撮影)などが挙げられます。これらの技術はそれぞれ異なる特性を持ち、特定の状況や目的に応じて使い分けられます。例えば、CTやX線は骨や肺の詳細な構造を確認するのに適しており、MRIは脳や軟部組織の詳細な画像を提供します。PETは代謝活動を評価するために用いられ、がんの診断や治療効果の確認に特に有用です。
このようなイメージング技術は、臨床試験において複数の役割を果たします。まず、被験者の適格性を確認するために使用されます。具体的には、基礎疾患の有無や重症度を確認するためのスクリーニングに役立ちます。また、治療前後の状態を比較することで、治療の効果を客観的に評価することが可能になります。これにより、治療の有効性や安全性をより正確に判断することができます。
関連技術としては、画像解析ソフトウェアや人工知能(AI)を利用した解析技術が挙げられます。これらの技術は、画像データの自動解析を可能にし、より迅速で正確な診断をサポートします。特にAIは、大量のデータを迅速に処理し、パターン認識や予測を行う能力があり、医療現場での活用が進んでいます。これにより、イメージング技術の精度や効率が飛躍的に向上し、臨床試験の成果を大幅に向上させることが期待されています。
臨床試験イメージングは、医療の進歩に欠かせない技術であり、今後も新たな技術や手法の開発が進むことでしょう。これにより、より安全で効果的な治療法が開発され、多くの患者さんに貢献することが期待されています。