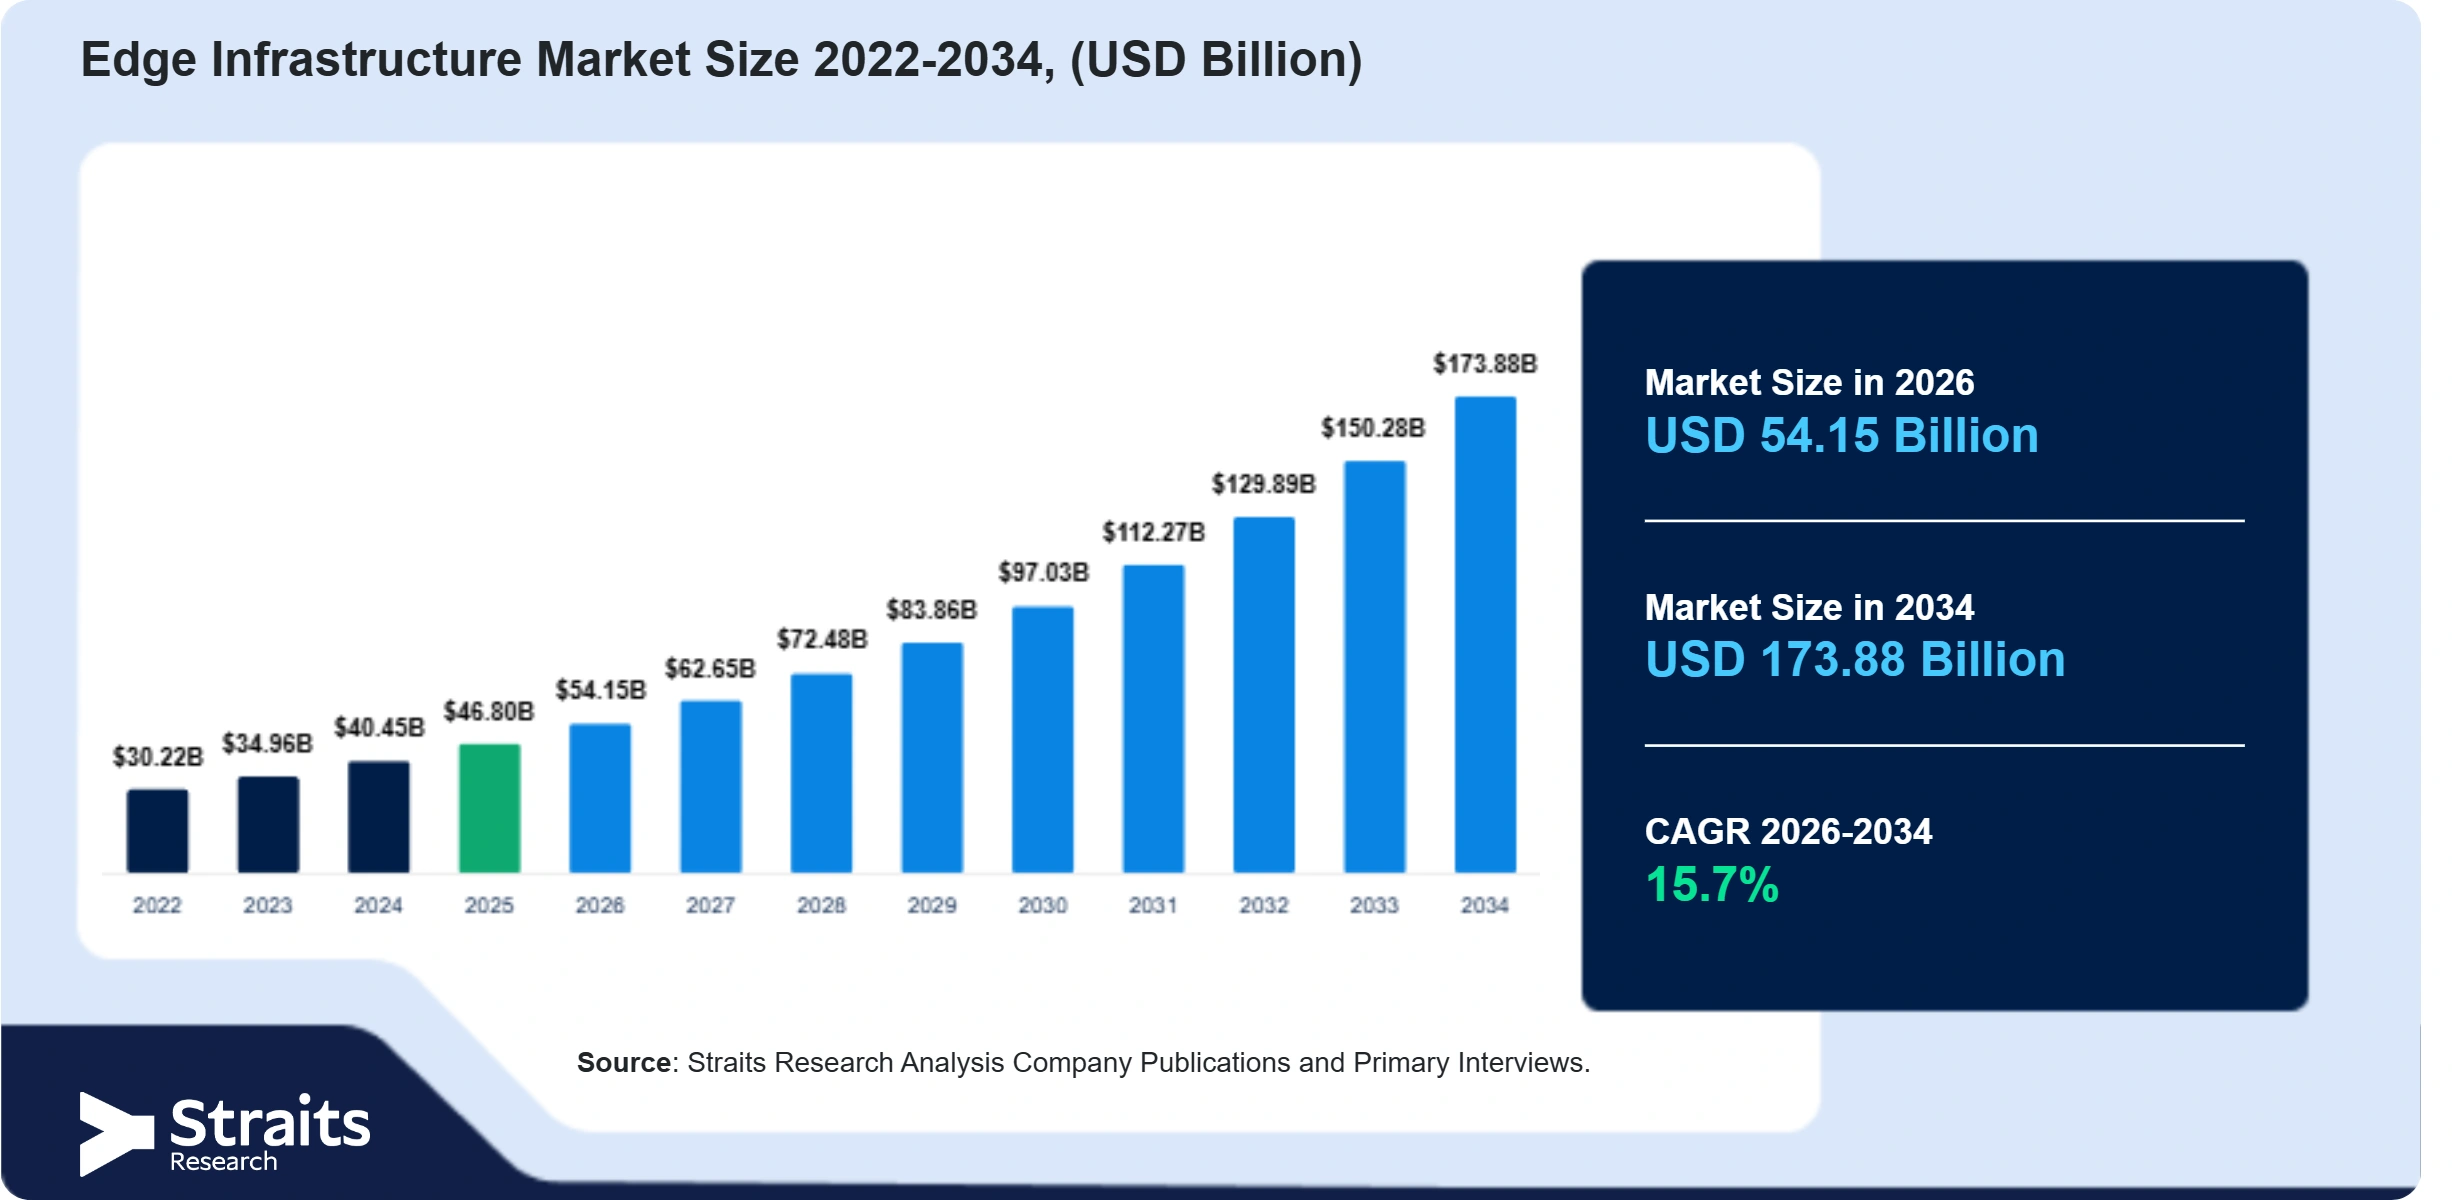
エッジインフラ市場の規模、シェアおよびトレンド分析レポート:コンポーネント別(ハードウェア、ソフトウェア、サービス)、インフラタイプ別(エッジデータセンター、マイクロデータセンター、マルチアクセスエッジコンピューティング(MEC)、エッジクラウドインフラ)、展開別(オンプレミス、クラウド)、企業規模別(大企業、中小企業(SME))、最終用途別(IT・通信、製造、ヘルスケア、小売・Eコマース、銀行、金融サービス・保険(BFSI)、輸送・物流、エネルギー・公共事業、政府・防衛、メディア・エンターテインメント、その他)、地域別(北米、ヨーロッパ、アジア太平洋、中東・アフリカ、ラテンアメリカ)予測、2026-2034
*** 本調査レポートに関するお問い合わせ ***
エッジインフラストラクチャ市場は、デジタルインフラとデータ集約型アプリケーションの継続的な拡張に加え、AI対応のエッジコンピューティングやクラウドサービスの需要増加により成長しています。
### 市場の主要なポイント
#### グローバル市場規模と成長
– 北米のエッジインフラストラクチャ市場は、2025年に36.00%の支配的なシェアを占めました。
– アジア太平洋地域のエッジインフラストラクチャ市場は、予測期間中に18.00%のCAGRで成長すると予想されています。
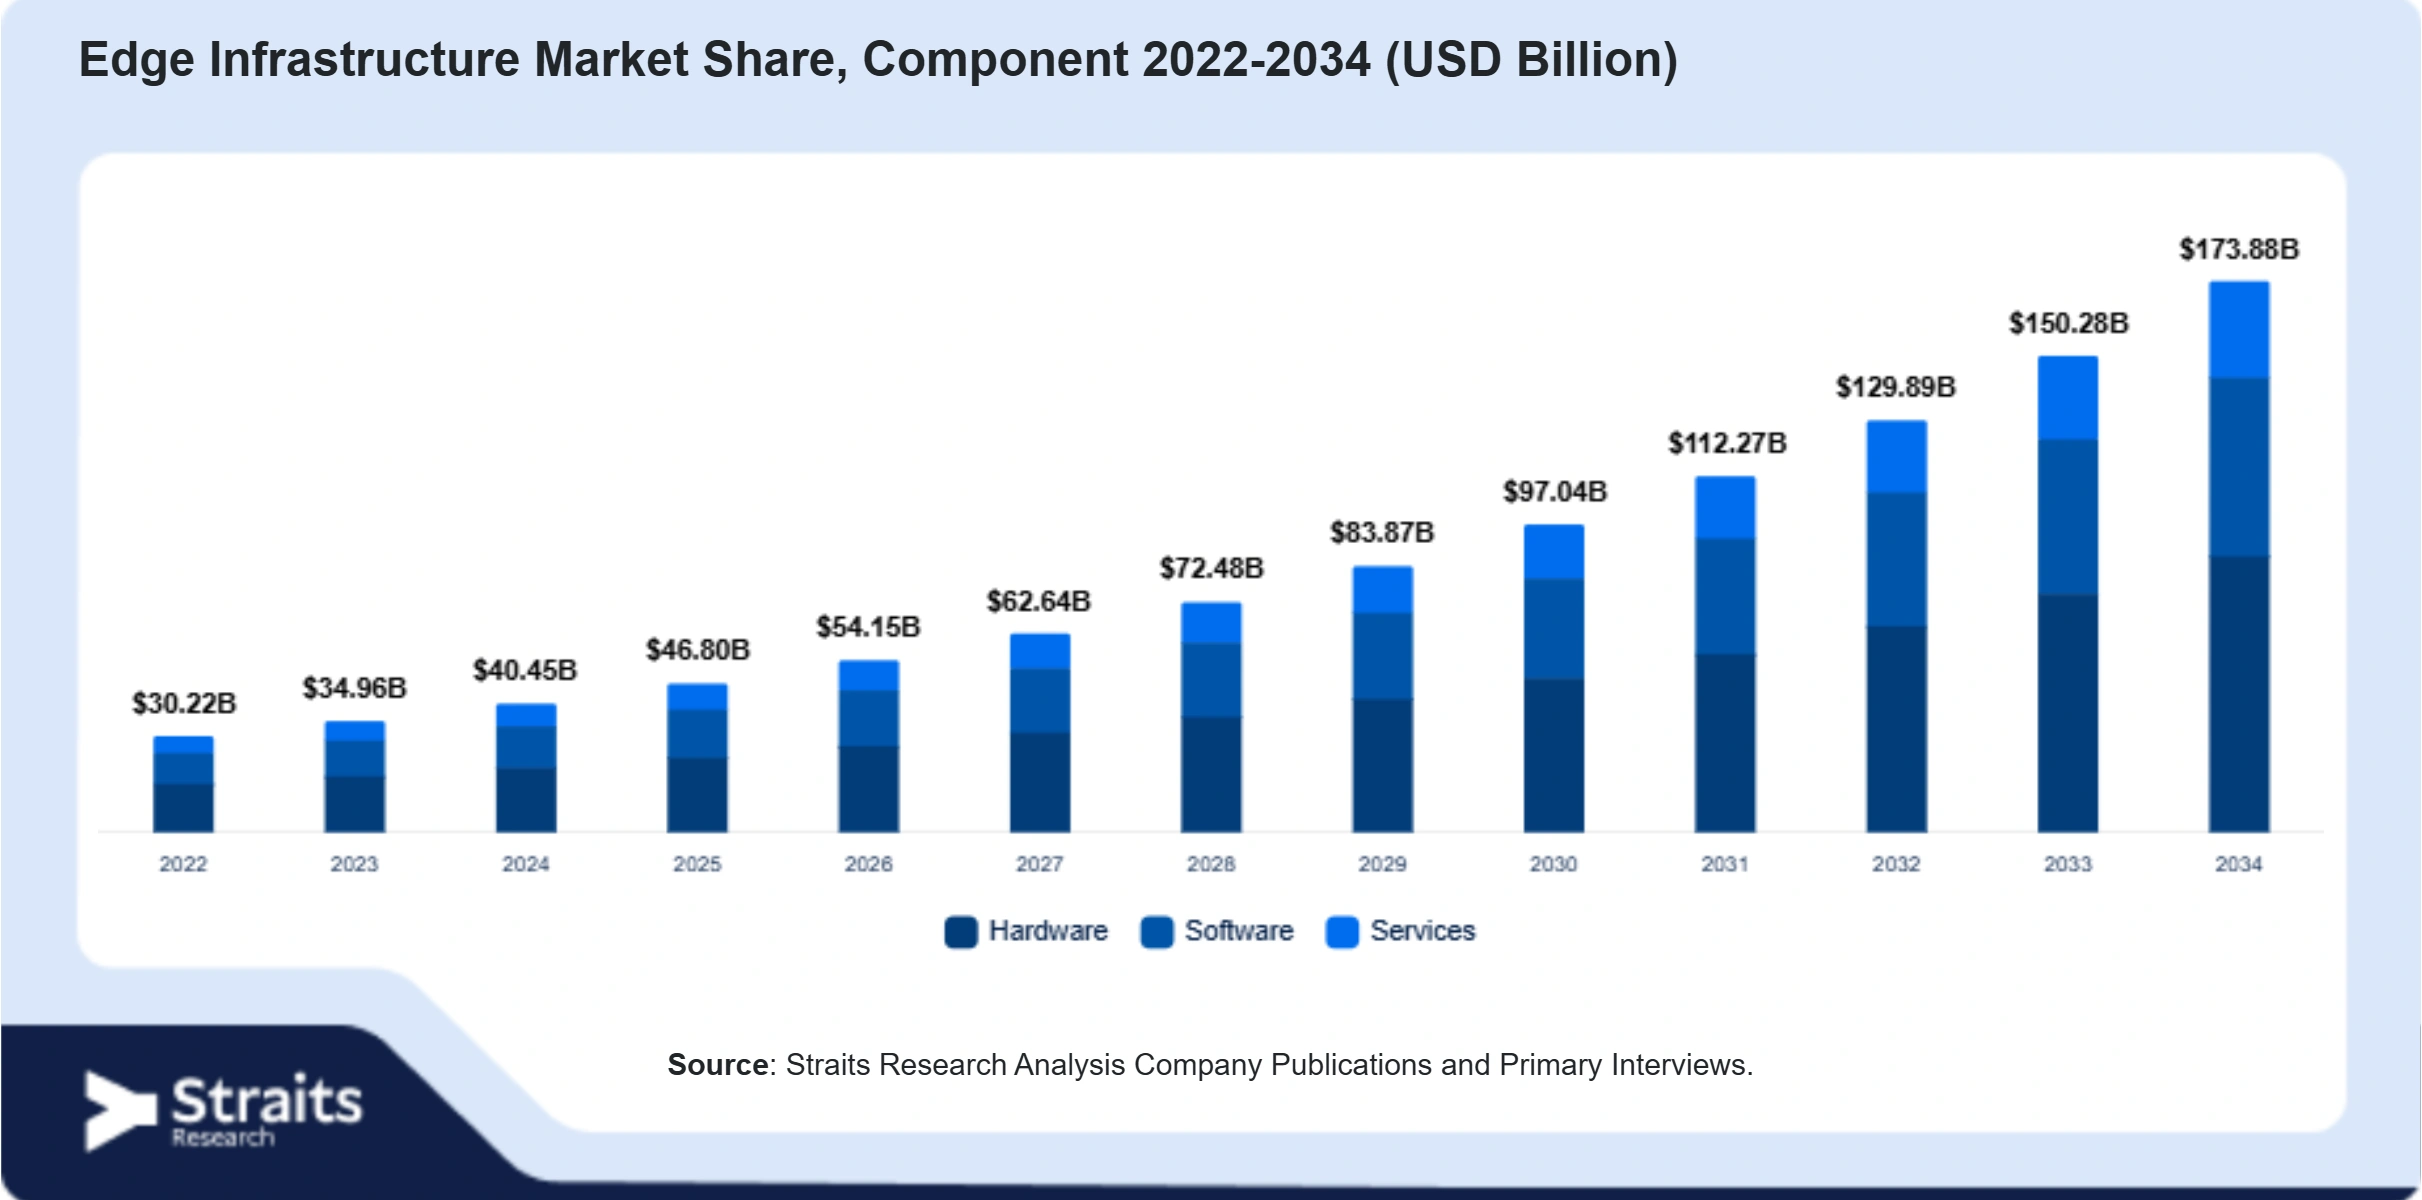
– コンポーネント別では、ハードウェアセグメントが2025年に48.90%のシェアを占めました。
– インフラタイプ別では、エッジデータセンターセグメントが2025年に42.80%の支配的な市場シェアを占めました。
– デプロイメント別では、クラウドセグメントが予測期間中に17.90%のCAGRで成長すると予測されています。
– 企業規模別では、大企業セグメントが予測期間中に15.20%のCAGRで成長が見込まれています。
– エンドユーザー別では、ITおよび通信セグメントが2025年に27.60%の支配的なシェアを占めました。
– 米国のエッジインフラストラクチャ市場規模は2025年に約143.1億USDと評価され、2026年には165.2億USDに達すると予測されています。
– 日本のエッジインフラストラクチャ市場規模は2025年に約31.8億USDと評価され、2026年には37.3億USDに達すると予測されています。
### サプライチェーンの混乱がエッジインフラ市場に与える影響
エッジインフラストラクチャ市場は、グローバルに調達された半導体、AIアクセラレーター、ネットワーキング機器、サーバー、ストレージシステム、電力管理コンポーネント、冷却技術に依存しているため、サプライチェーンの混乱に非常に敏感です。これらの重要なコンポーネントの供給が途絶えると、デプロイメントのタイムラインが延長され、エッジデータセンターの建設が遅れ、インフラコストが上昇し、分散コンピューティングへの投資が鈍化します。業界の参加者は、供給者ネットワークを多様化し、製造を地域化し、在庫バッファーを増やし、国内の半導体生産に投資することで、サプライチェーンのレジリエンスを向上させ、単一供給者への依存を減らしています。市場は、半導体の入手可能性が改善し、製造能力が拡大し、コンポーネント供給がAIおよび5G対応のエッジインフラの需要により適合するにつれて、能力制約のある回復を遂げると予想されています。
### エッジインフラストラクチャ市場のトレンド
1. **リアルタイムデータ処理のためのエッジAIの採用増加**
低遅延コンピューティングの需要が高まる中、製造、ヘルスケア、小売、自律移動などの産業でAI対応のエッジインフラストラクチャの採用が加速しています。データをソースに近い場所で処理することで、帯域幅の使用を最小限に抑え、ミッションクリティカルなアプリケーションのための迅速な意思決定を可能にします。国際データ公社(IDC)によると、2028年までに新しい企業ITインフラのほぼ50%がエッジで展開されると予測されており、分散コンピューティング環境への急速な移行を反映しています。このトレンドは、AI最適化されたエッジサーバー、インテリジェントゲートウェイ、ローカライズされたデータ処理能力への投資を促進しています。
2. **AIワークロードを支えるエッジデータセンターの拡大**
エッジデータセンターの迅速な展開は、企業がエンドユーザーに近い場所でAI推論や高性能アプリケーションをサポートするための重要なトレンドとして浮上しています。集中型クラウド施設とは異なり、エッジデータセンターはレイテンシを削減し、分散ワークロードのためのアプリケーションの応答性、信頼性、データ主権を向上させます。5GネットワークやIoTデバイスの普及が進む中、AI駆動のアプリケーションを処理できるスケーラブルなエッジデータセンターインフラへの需要がさらに高まっています。
### エッジインフラストラクチャ市場の投資と資金分析
1. **エッジインフラ市場の投資活動**
エッジインフラ市場は、AI対応アプリケーションの採用増加、5G展開の拡大、分散環境における低遅延データ処理の需要増加により、強い投資活動が見込まれています。エッジインフラ産業分析によると、投資家はAIネットワーキング、エッジコンピューティングプラットフォーム、インテリジェントインフラに焦点を当てた技術に積極的に資金を提供しています。
2. **2025-2026年のエッジインフラ市場における主要な資金調達および投資活動**
– **Nexthop AI**: 1億1,000万USD – 2026年4月に、ハイパースケールクラウドおよびエッジインフラ向けのAI最適化ネットワーキングソリューションを拡大するためのシリーズA資金を確保。
– **Ayar Labs**: 1億5,500万USD – 2025年12月に、AIおよびエッジコンピューティングインフラ向けの光接続技術を進展させるための資金を受け取る。
– **EdgeRunner AI**: 1,200万USD – 2025年10月に、エッジコンピューティングアプリケーション向けのデバイス上での生成AIモデルの開発を加速させるためのシリーズA資金を調達。
### エッジインフラストラクチャ市場のダイナミクス
#### 市場の推進要因
1. **分散コンピューティングの需要増加と接続されたIoTデバイスの迅速な展開**
IDCによると、2028年までにグローバルデータスフィアは394ゼタバイトに達する見込みで、集中型クラウドデータセンターに依存するのではなく、分散コンピューティングの強い必要性が生まれます。自律走行車、スマートファクトリー、AI駆動のビデオ監視などのアプリケーションは、数ミリ秒の応答時間を必要とします。製造業者は、AIビジョンシステムを使用してリアルタイムで製品を検査し、生産欠陥や遅延を減少させるためにエッジサーバーを使用しています。この低遅延コンピューティングの需要の高まりが、エッジインフラ市場の成長を大きく支えています。
5Gネットワークの迅速な展開と接続されたIoTデバイスの増加は、大量の分散データを効率的に管理できるエッジインフラの需要を高めています。GSMAによると、2030年までにグローバルな5G接続数は55億を超えると予測され、数十億のIoTデバイスが毎秒データを生成し続けています。このデータをエッジで処理することで、ネットワークの混雑を軽減し、レイテンシに敏感なアプリケーションのサービスの信頼性を向上させます。
#### 市場の制約
1. **高い初期インフラ投資とデプロイメントの複雑さが市場の拡大を制約**
エッジインフラの展開には、エッジサーバー、ネットワーキング機器、冷却システム、ソフトウェアプラットフォーム、セキュリティソリューションへの多大な投資が必要です。組織はこれらのシステムを既存のITおよびクラウド環境と統合する必要があり、実装の複雑さとデプロイメント時間が増加します。中小企業は予算の制約や投資回収の不確実性から採用を遅らせることが多く、市場全体の拡大が鈍化します。
エッジインフラは複数の分散した場所で機密データを処理するため、サイバーセキュリティと規制遵守を一貫して維持することが難しくなります。異なるハードウェアプラットフォーム、通信プロトコル、ソフトウェアエコシステムは、デプロイメントや管理時に相互運用性の問題を引き起こします。これらの課題は運用の複雑さを増し、メンテナンスコストを引き上げ、組織が大規模なエッジインフラソリューションを採用することをためらわせます。
#### 市場の機会
1. **デジタルトランスフォーメーションの取り組みの増加とエッジインフラストラクチャ・アズ・ア・サービス(EIaaS)の拡大が新たな収益源を開拓**
新興経済国におけるデジタルトランスフォーメーションの取り組みの増加は、エッジインフラ市場のプレイヤーにとって重要な成長機会を生み出しています。アジア太平洋地域、ラテンアメリカ、中東、アフリカの国々は、クラウドへのアクセスを改善し、レイテンシを減少させるために地域データセンターやローカライズされたデジタルインフラに投資しています。Equinix、Digital Realty、EdgeConneX、Schneider Electricなどの企業は、増大する需要を活用するために地域的なプレゼンスを拡大しています。デジタルインフラへの継続的な投資は、今後数年間で新たな収益機会を解放すると期待されています。
EIaaSの採用が進むことで、インフラプロバイダー、マネージドサービスプロバイダー、コロケーションオペレーターに新たな成長機会が生まれています。企業は高額な初期資本投資を避け、複数の場所での展開を簡素化するために、サブスクリプションベースのエッジインフラを好む傾向が高まっています。HPE(GreenLake)、Dell Technologies、Equinix、Lumen Technologiesなどの企業は、この需要に応えるためにサービスとしてのエッジ提供を拡大しています。柔軟な消費モデルへの嗜好の高まりは、企業がエッジインフラソリューションを採用するのを加速させると期待されています。
#### 市場の課題
1. **エッジ対応アプリケーションの限られた可用性と複雑なレガシーシステム統合の課題が市場成長を妨げる**
エッジインフラ市場にとっての主要な課題は、分散エッジ環境向けに特に設計されたアプリケーションの可用性が限られていることです。多くの企業のワークロードは依然として集中型クラウドアーキテクチャ向けに最適化されており、エッジで効率的に動作させるためには高額な再設計と近代化が必要です。これにより企業の採用が遅れ、エッジインフラへの投資回収が遅れることになります。
現代のエッジインフラをレガシーの運用技術(OT)や産業制御システムと統合することも、もう一つの重大な課題です。多くの製造工場、公共事業、交通施設は、現代のエッジプラットフォームと互換性のない数十年前の設備に依存しています。たとえば、Industry 4.0へのアップグレードを行う多くの産業施設は、レガシーPLCやSCADAシステムをエッジコンピューティングプラットフォームと統合する必要があり、デプロイメント時間、エンジニアリングの複雑さ、プロジェクトコストが増加し、大規模な市場成長を妨げる要因となっています。
### エッジインフラストラクチャ市場のセグメンテーション分析
#### コンポーネント別
コンポーネント別では、ハードウェアセグメントが2025年に48.9%のシェアを占めており、低遅延コンピューティングを支えるエッジサーバー、ネットワーキング機器、ストレージシステム、AIアクセラレーターへの投資が増加しています。5Gインフラ、エッジデータセンター、産業IoTアプリケーションの迅速な展開がこのセグメントの優位性をさらに強化しています。
サービスセグメントは、企業が分散エッジ環境を拡大する中で、コンサルティング、デプロイメント、統合、マネージドサービス、ライフサイクルサポートの需要が高まるため、予測期間中に17.4%のCAGRを記録すると予想されています。ハイブリッドクラウドアーキテクチャの採用が進むことで、分散インフラの継続的な監視とメンテナンスの必要性もこのセグメントの急成長を支えています。
#### インフラタイプ別
インフラタイプ別では、エッジデータセンターが2025年に42.8%の支配的なシェアを占めており、ローカライズされたコンピューティング、AI推論、コンテンツ配信、低遅延クラウドサービスに対する企業の需要が高まっています。クラウドプロバイダーやコロケーションオペレーターによる地域エッジ施設の拡大がこのセグメントを推進しています。
マルチアクセスエッジコンピューティング(MEC)セグメントは、通信事業者が5Gスタンドアロン展開を加速し、自律走行車、スマートファクトリー、没入型デジタル体験などのリアルタイムアプリケーションを可能にするため、予測期間中に約18.6%のCAGRで成長すると予想されています。
#### デプロイメント別
オンプレミスは、2025年に57.1%のシェアを持つデプロイメントセグメントをリードしており、組織がレイテンシに敏感なワークロード、データセキュリティ、規制遵守に対してより大きなコントロールを必要としています。製造業、ヘルスケア、エネルギーなどの産業は、引き続き現場でのエッジデプロイメントを優先しています。
クラウドセグメントは、分散クラウドプラットフォーム、エッジネイティブアプリケーション、ハイブリッドクラウド戦略の採用が進む中で、予測期間中に17.9%のCAGRで成長すると予想されています。
#### 企業規模別
企業規模別では、大企業セグメントが予測期間中に15.2%のCAGRで成長すると予想されています。これは、AI、IoT、プライベート5G、分散コンピューティングインフラ、そして大規模なデジタルトランスフォーメーションイニシアティブへの継続的な投資によるものです。ミッションクリティカルな低遅延アプリケーションを支えるためのエッジインフラの展開がこのセグメントの成長を促進し続けます。
中小企業(SME)セグメントは、クラウドベースのエッジソリューションがより手頃でアクセス可能になるため、予測期間中に約18.2%のCAGRで成長すると予測されています。サブスクリプションベースのエッジプラットフォームやマネージドサービスの増加により、SMEは大規模な初期資本投資を行うことなく、スケーラブルなエッジインフラを展開できるようになります。
#### エンドユーザー別
2025年において、ITおよび通信セグメントはエッジインフラ市場シェアの27.6%を占めました。これは、5Gネットワーク、エッジクラウドプラットフォーム、低遅延アプリケーションを支える分散ネットワークインフラの急速な拡大によるものです。通信事業者やクラウドサービスプロバイダーによる継続的な投資がこのセグメントのリーダーシップを強化しています。
製造業セグメントは、Industry 4.0、産業IoT、機械視覚、予知保全、AI対応エッジコンピューティングの採用が進む中で、予測期間中に18.8%のCAGRで成長すると予想されています。
### エッジインフラストラクチャ市場の地域的展望
#### 北米エッジインフラストラクチャ市場分析
北米は、大規模なデータセンター投資とAIおよびエッジコンピューティングインフラの迅速な展開により市場を支配しています。北米のエッジインフラスト
Report Coverage & Table of Contents
エグゼクティブサマリー
このレポートでは、エッジインフラストラクチャ市場の規模、シェア、トレンドを詳細に分析します。市場は、ハードウェア、ソフトウェア、サービスなどのコンポーネント別、エッジデータセンター、マイクロデータセンター、マルチアクセスエッジコンピューティング(MEC)、エッジクラウドインフラストラクチャなどのインフラストラクチャタイプ別、導入形態(オンプレミス、クラウド)、企業規模(大企業、中小企業)、エンドユース(IT・通信、製造、ヘルスケア、小売・Eコマース、銀行・金融サービス・保険(BFSI)、輸送・物流、エネルギー・ユーティリティ、政府・防衛、メディア・エンターテイメント、その他)、地域(北米、ヨーロッパ、APAC、中東・アフリカ、LATAM)に分けて予測します。
研究の範囲とセグメンテーション
本研究は、エッジインフラストラクチャ市場の主要な要素を特定し、それぞれのセグメントにおける市場の動向を分析することを目的としています。セグメンテーションは、コンポーネント、インフラストラクチャタイプ、導入形態、企業規模、エンドユース、地域に基づいています。
研究目的
- エッジインフラストラクチャ市場の成長を促進する要因を特定する。
- 市場の動向や課題を分析し、戦略的洞察を提供する。
- 異なるセグメントの市場シェアを評価する。
- 地域ごとの市場機会を特定する。
制限と仮定
本レポートは、データの入手可能性や市場の変動に基づいています。特定の地域やセグメントにおけるデータの不足がある場合、推定値を使用しています。
市場の範囲とセグメンテーション
市場の範囲は、エッジインフラストラクチャの全体的な成長を反映しており、各セグメントの詳細な分析が含まれています。セグメンテーションは、コンポーネント、インフラストラクチャタイプ、導入形態、企業規模、エンドユース、地域に基づいています。
考慮された通貨と価格
市場データは米ドル(USD)で表示され、各セグメントの価格設定は最新の市場動向に基づいています。
市場機会の評価
エッジインフラストラクチャ市場は、デジタル化の進展やIoTの普及に伴い、急速に成長しています。この成長機会を最大限に活用するための戦略的な洞察を提供します。
新興地域/国
アジア太平洋地域や中東などの新興市場が、エッジインフラストラクチャの成長を促進しています。これらの地域での市場機会について詳しく分析します。
新興企業
エッジインフラストラクチャ市場には、多くの新興企業が参入しており、革新的なソリューションを提供しています。これらの企業の動向を追跡し、競争環境を評価します。
新興アプリケーション/エンドユース
エッジコンピューティングの進展により、新しいアプリケーションやエンドユースが登場しています。これらのトレンドを分析し、将来の市場機会を特定します。
市場のトレンド
エッジインフラストラクチャ市場では、リアルタイムデータ処理や低遅延通信の需要が高まっています。これらのトレンドが市場に与える影響を評価します。
ドライバー
- IoTデバイスの普及によるデータ処理の必要性の増加。
- リアルタイム分析の重要性の高まり。
- クラウドサービスの進化とエッジコンピューティングの統合。
市場警告要因
市場には、競争の激化や技術の変化などのリスク要因が存在します。これらの要因が市場に与える影響を分析します。
マクロ経済指標
経済成長やインフレ率などのマクロ経済指標が、エッジインフラストラクチャ市場に与える影響を評価します。
地政学的影響
国際関係や貿易政策が市場に与える影響を分析し、地政学的リスクを評価します。
技術要因
新しい技術の導入や技術革新が市場に与える影響を分析します。特に、AIや5G技術の進展が重要です。
市場評価
市場の全体的な評価を行い、成長の可能性やリスクを分析します。
ポーターのファイブフォース分析
競争環境を評価するために、ポーターのファイブフォース分析を使用し、業界の競争力を分析します。
バリューチェーン分析
エッジインフラストラクチャ市場のバリューチェーンを評価し、各プレイヤーの役割を明確にします。
エッジインフラストラクチャ市場の規模分析
市場の成長を定量的に評価し、将来の予測を提供します。
イントロダクション
エッジインフラストラクチャ市場の背景とその重要性について説明します。
エッジインフラストラクチャ市場の市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- ハードウェア
- ソフトウェア
- サービス
エッジインフラストラクチャ市場の市場規模と予測(インフラストラクチャタイプ別)2022-2034(百万米ドル/ユニット)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング(MEC)
- エッジクラウドインフラストラクチャ
エッジインフラストラクチャ市場の市場規模と予測(導入別)2022-2034(百万米ドル/ユニット)
- オンプレミス
- クラウド
エッジインフラストラクチャ市場の市場規模と予測(企業規模別)2022-2034(百万米ドル/ユニット)
- 大企業
- 中小企業(SMEs)
エッジインフラストラクチャ市場の市場規模と予測(エンドユース別)2022-2034(百万米ドル/ユニット)
- IT・通信
- 製造
- ヘルスケア
- 小売・Eコマース
- 銀行・金融サービス・保険(BFSI)
- 輸送・物流
- エネルギー・ユーティリティ
- 政府・防衛
- メディア・エンターテイメント
- その他
北米エッジインフラストラクチャ市場の規模分析
北米市場の特性と成長要因を分析します。
イントロダクション
北米エッジインフラストラクチャ市場の重要性について説明します。
エッジインフラストラクチャ市場の市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- ハードウェア
- ソフトウェア
- サービス
エッジインフラストラクチャ市場の市場規模と予測(インフラストラクチャタイプ別)2022-2034(百万米ドル/ユニット)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング(MEC)
- エッジクラウドインフラストラクチャ
エッジインフラストラクチャ市場の市場規模と予測(導入別)2022-2034(百万米ドル/ユニット)
- オンプレミス
- クラウド
エッジインフラストラクチャ市場の市場規模と予測(企業規模別)2022-2034(百万米ドル/ユニット)
- 大企業
- 中小企業(SMEs)
エッジインフラストラクチャ市場の市場規模と予測(エンドユース別)2022-2034(百万米ドル/ユニット)
- IT・通信
- 製造
- ヘルスケア
- 小売・Eコマース
- 銀行・金融サービス・保険(BFSI)
- 輸送・物流
- エネルギー・ユーティリティ
- 政府・防衛
- メディア・エンターテイメント
- その他
カナダ
カナダのエッジインフラストラクチャ市場の特性と成長要因を分析します。
市場規模と予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- ハードウェア
- ソフトウェア
- サービス
市場規模と予測(インフラストラクチャタイプ別)2022-2034(百万米ドル/ユニット)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング(MEC)
- エッジクラウドインフラストラクチャ
市場規模と予測(導入別)2022-2034(百万米ドル/ユニット)
- オンプレミス
- クラウド
市場規模と予測(企業規模別)2022-2034(百万米ドル/ユニット)
- 大企業
- 中小企業(SMEs)
市場規模と予測(エンドユース別)2022-2034(百万米ドル/ユニット)
- IT・通信
- 製造
- ヘルスケア
- 小売・Eコマース
銀行、金融サービスおよび保険(BFSI)
銀行、金融サービスおよび保険(BFSI)セクターは、エッジインフラストラクチャの導入が急速に進んでいる分野の一つです。デジタルバンキングやオンライン取引の増加に伴い、リアルタイムデータ処理と低遅延のニーズが高まっています。エッジインフラは、これらの要求に応えるための重要な要素となっています。
輸送および物流
輸送および物流業界では、効率的なデータ管理とリアルタイムのトラッキングが不可欠です。エッジインフラストラクチャは、データの処理を現場で行うことを可能にし、迅速な意思決定をサポートします。これにより、コスト削減とサービスの向上が実現します。
エネルギーおよびユーティリティ
エネルギーおよびユーティリティ分野では、スマートグリッドや再生可能エネルギーの利用が進んでおり、エッジインフラは重要な役割を果たします。リアルタイムのデータ分析を通じて、効率的なエネルギー管理が可能になります。
政府および防衛
政府および防衛分野では、セキュリティとデータの保護が最優先です。エッジインフラストラクチャは、データの処理と保存を現地で行うことで、セキュリティを向上させ、迅速な対応を可能にします。
メディアおよびエンターテイメント
メディアおよびエンターテイメント業界では、高品質のストリーミングサービスやインタラクティブなコンテンツが求められています。エッジインフラは、コンテンツの配信を最適化し、ユーザー体験を向上させるための基盤を提供します。
その他
その他の業界においても、エッジインフラストラクチャは重要な役割を果たしています。さまざまな用途に応じた柔軟なソリューションが求められており、特定のニーズに応じたカスタマイズが可能です。
ヨーロッパのエッジインフラストラクチャ市場規模分析
ヨーロッパにおけるエッジインフラストラクチャ市場は、急速に成長しています。多くの企業がデジタルトランスフォーメーションを推進しており、エッジコンピューティングの導入が加速しています。
エッジインフラストラクチャ市場規模と予測(コンポーネント別)2022-2034(百万ドル/単位)
- ハードウェア
- ソフトウェア
- サービス
エッジインフラストラクチャ市場規模と予測(インフラストラクチャタイプ別)2022-2034(百万ドル/単位)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング(MEC)
- エッジクラウドインフラストラクチャ
エッジインフラストラクチャ市場規模と予測(デプロイメント別)2022-2034(百万ドル/単位)
- オンプレミス
- クラウド
エッジインフラストラクチャ市場規模と予測(企業サイズ別)2022-2034(百万ドル/単位)
- 大企業
- 中小企業(SMEs)
エッジインフラストラクチャ市場規模と予測(エンドユース別)2022-2034(百万ドル/単位)
- ITおよびテレコミュニケーション
- 製造業
- ヘルスケア
- 小売およびEコマース
- 銀行、金融サービスおよび保険(BFSI)
- 輸送および物流
- エネルギーおよびユーティリティ
- 政府および防衛
- メディアおよびエンターテイメント
- その他
イギリス
市場規模と予測(コンポーネント別)2022-2034(百万ドル/単位)
- ハードウェア
- ソフトウェア
- サービス
市場規模と予測(インフラストラクチャタイプ別)2022-2034(百万ドル/単位)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング(MEC)
- エッジクラウドインフラストラクチャ
市場規模と予測(デプロイメント別)2022-2034(百万ドル/単位)
- オンプレミス
- クラウド
市場規模と予測(企業サイズ別)2022-2034(百万ドル/単位)
- 大企業
- 中小企業(SMEs)
市場規模と予測(エンドユース別)2022-2034(百万ドル/単位)
- ITおよびテレコミュニケーション
- 製造業
- ヘルスケア
- 小売およびEコマース
- 銀行、金融サービスおよび保険(BFSI)
- 輸送および物流
- エネルギーおよびユーティリティ
- 政府および防衛
- メディアおよびエンターテイメント
- その他
ドイツ
市場規模と予測(コンポーネント別)2022-2034(百万ドル/単位)
- ハードウェア
- ソフトウェア
- サービス
市場規模と予測(インフラストラクチャタイプ別)2022-2034(百万ドル/単位)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング(MEC)
- エッジクラウドインフラストラクチャ
市場規模と予測(デプロイメント別)2022-2034(百万ドル/単位)
- オンプレミス
- クラウド
市場規模と予測(企業サイズ別)2022-2034(百万ドル/単位)
- 大企業
- 中小企業(SMEs)
市場規模と予測(エンドユース別)2022-2034(百万ドル/単位)
- ITおよびテレコミュニケーション
- 製造業
- ヘルスケア
- 小売およびEコマース
- 銀行、金融サービスおよび保険(BFSI)
- 輸送および物流
- エネルギーおよびユーティリティ
- 政府および防衛
- メディアおよびエンターテイメント
- その他
フランス
市場規模と予測(コンポーネント別)2022-2034(百万ドル/単位)
- ハードウェア
- ソフトウェア
- サービス
市場規模と予測(インフラストラクチャタイプ別)2022-2034(百万ドル/単位)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング(MEC)
- エッジクラウドインフラストラクチャ
市場規模と予測(デプロイメント別)2022-2034(百万ドル/単位)
- オンプレミス
- クラウド
市場規模と予測(企業サイズ別)2022-2034(百万ドル/単位)
- 大企業
- 中小企業(SMEs)
市場規模と予測(エンドユース別)2022-2034(百万ドル/単位)
- ITおよびテレコミュニケーション
- 製造業
- ヘルスケア
- 小売およびEコマース
- 銀行、金融サービスおよび保険(BFSI)
- 輸送および物流
- エネルギーおよびユーティリティ
- 政府および防衛
- メディアおよびエンターテイメント
- その他
スペイン
市場規模と予測(コンポーネント別)2022-2034(百万ドル/単位)
- ハードウェア
- ソフトウェア
- サービス
市場規模と予測(インフラストラクチャタイプ別)2022-2034(百万ドル/単位)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング(MEC)
- エッジクラウドインフラストラクチャ
市場規模と予測:展開別 2022-2034 (百万米ドル / 単位)
エッジインフラストラクチャ市場は、展開方法によって異なる成長を見せています。以下は、オンプレミスとクラウドの各セグメントにおける市場規模と予測です。
- オンプレミス: 企業が自社内でインフラを管理し、データ処理を行うモデル。2022年から2034年にかけて、需要が増加する見込みです。
- クラウド: サードパーティのクラウドサービスを利用するモデル。特に中小企業において、コスト効率とスケーラビリティの利点から急速に成長しています。
市場規模と予測:企業規模別 2022-2034 (百万米ドル / 単位)
企業の規模によってもエッジインフラストラクチャの需要は異なります。以下は、大企業と中小企業(SME)の市場規模と予測です。
- 大企業: 大規模なデータ処理能力とリソースを持ち、エッジインフラの導入が進んでいます。
- 中小企業(SME): コストの低減と業務効率化を目的としたエッジインフラの導入が増加しています。
市場規模と予測:最終用途別 2022-2034 (百万米ドル / 単位)
エッジインフラストラクチャは、さまざまな業界で利用されています。以下は、主要な最終用途別の市場規模と予測です。
- IT & テレコミュニケーション: データ通信の効率化と信頼性向上が求められています。
- 製造業: IoTデバイスとの統合が進み、リアルタイムデータ処理が重要視されています。
- ヘルスケア: 患者データの迅速な処理と分析が求められています。
- 小売 & Eコマース: 顧客体験の向上を目指したデータ活用が進んでいます。
- 銀行、金融サービス & 保険 (BFSI): セキュリティ強化と迅速な取引処理が求められています。
- 輸送 & ロジスティクス: 効率的な物流管理のためのデータ分析が重要です。
- エネルギー & ユーティリティ: スマートグリッド技術との統合が進んでいます。
- 政府 & 防衛: セキュリティとデータの信頼性が重視されています。
- メディア & エンターテインメント: ストリーミングサービスの需要が高まっています。
- その他: その他の業界でもエッジインフラの導入が進んでいます。
イタリア
イタリア市場におけるエッジインフラストラクチャの需要は、特に製造業と小売業において顕著です。今後の成長が期待される分野です。
市場規模と予測:コンポーネント別 2022-2034 (百万米ドル / 単位)
- ハードウェア: エッジデバイスとサーバーの需要が高まっています。
- ソフトウェア: データ管理と分析のためのソフトウェアソリューションが必要です。
- サービス: 導入とメンテナンスサービスの需要が増加しています。
市場規模と予測:インフラタイプ別 2022-2034 (百万米ドル / 単位)
- エッジデータセンター: 分散型データ処理の重要性が増しています。
- マイクロデータセンター: 小規模なデータ処理ニーズに応えるために利用されています。
- マルチアクセスエッジコンピューティング (MEC): 低遅延のデータ処理が求められています。
- エッジクラウドインフラ: クラウドサービスとの統合が進んでいます。
市場規模と予測:展開別 2022-2034 (百万米ドル / 単位)
- オンプレミス: 自社でのデータ処理が行われるため、セキュリティ面での利点があります。
- クラウド: スケーラビリティとコスト効率が魅力です。
市場規模と予測:企業規模別 2022-2034 (百万米ドル / 単位)
- 大企業: 大規模なデータ処理の需要が高まっています。
- 中小企業(SME): コスト効率と柔軟性を求めてエッジインフラを導入しています。
市場規模と予測:最終用途別 2022-2034 (百万米ドル / 単位)
- IT & テレコミュニケーション: 高速で信頼性のあるデータ通信が求められています。
- 製造業: IoT技術との統合が進んでいます。
- ヘルスケア: リアルタイムなデータ分析が重要です。
- 小売 & Eコマース: 顧客体験の向上が求められています。
- 銀行、金融サービス & 保険 (BFSI): セキュリティと迅速なサービス提供が重視されています。
- 輸送 & ロジスティクス: 効率的な物流管理のためのデータ分析が重要です。
- エネルギー & ユーティリティ: スマートグリッド技術との統合が進んでいます。
- 政府 & 防衛: セキュリティとデータの信頼性が重視されています。
- メディア & エンターテインメント: ストリーミングサービスの需要が高まっています。
- その他: その他の業界でもエッジインフラの導入が進んでいます。
ロシア
ロシア市場におけるエッジインフラストラクチャの需要は、特にIT業界と製造業において顕著です。今後の成長が期待される分野です。
市場規模と予測:コンポーネント別 2022-2034 (百万米ドル / 単位)
- ハードウェア: エッジデバイスとサーバーの需要が高まっています。
- ソフトウェア: データ管理と分析のためのソフトウェアソリューションが必要です。
- サービス: 導入とメンテナンスサービスの需要が増加しています。
市場規模と予測:インフラタイプ別 2022-2034 (百万米ドル / 単位)
- エッジデータセンター: 分散型データ処理の重要性が増しています。
- マイクロデータセンター: 小規模なデータ処理ニーズに応えるために利用されています。
- マルチアクセスエッジコンピューティング (MEC): 低遅延のデータ処理が求められています。
- エッジクラウドインフラ: クラウドサービスとの統合が進んでいます。
市場規模と予測:展開別 2022-2034 (百万米ドル / 単位)
- オンプレミス: 自社でのデータ処理が行われるため、セキュリティ面での利点があります。
- クラウド: スケーラビリティとコスト効率が魅力です。
市場規模と予測:企業規模別 2022-2034 (百万米ドル / 単位)
- 大企業: 大規模なデータ処理の需要が高まっています。
- 中小企業(SME): コスト効率と柔軟性を求めてエッジインフラを導入しています。
市場規模と予測:最終用途別 2022-2034 (百万米ドル / 単位)
- IT & テレコミュニケーション: 高速で信頼性のあるデータ通信が求められています。
- 製造業: IoT技術との統合が進んでいます。
- ヘルスケア: リアルタイムなデータ分析が重要です。
- 小売 & Eコマース: 顧客体験の向上が求められています。
- 銀行、金融サービス & 保険 (BFSI): セキュリティと迅速なサービス提供が重視されています。
- 輸送 & ロジスティクス: 効率的な物流管理のためのデータ分析が重要です。
- エネルギー & ユーティリティ: スマートグリッド技術との統合が進んでいます。
- 政府 & 防衛: セキュリティとデータの信頼性が重視されています。
- メディア & エンターテインメント: ストリーミングサービスの需要が高まっています。
- その他: その他の業界でもエッジインフラの導入が進んでいます。
ノルディック
ノルディック地域におけるエッジインフラストラクチャの需要は、特にテクノロジー企業と製造業において高まっています。今後の成長が期待される分野です。
市場規模と予測:コンポーネント別 2022-2034 (百万米ドル / 単位)
- ハードウェア: エッジデバイスとサーバーの需要が高まっています。
- ソフトウェア: データ管理と分析のためのソフトウェアソリューションが必要です。
- サービス: 導入とメンテナンスサービスの需要が増加しています。
市場規模と予測:インフラタイプ別 2022-2034 (百万米ドル / 単位)
- エッジデータセンター: 分散型データ処理の重要性が増しています。
- マイクロデータセンター: 小規模なデータ処理ニーズに応えるために利用されています。
- マルチアクセスエッジコンピューティング (MEC): 低遅延のデータ処理が求められています。
- エッジクラウドインフラ: クラウドサービスとの統合が進んでいます。
市場規模と予測:展開別 2022-2034 (百万米ドル / 単位)
- オンプレミス: 自社でのデータ処理が行われるため、セキュリティ面での利点があります。
- クラウド: スケーラビリティとコスト効率が魅力です。
市場規模と予測:企業規模別 2022-2034 (百万米ドル / 単位)
- 大企業: 大規模なデータ処理の需要が高まっています。
- 中小企業(SME): コスト効率と柔軟性を求めてエッジインフラを導入しています。
市場規模と予測:最終用途別 2022-2034 (百万米ドル / 単位)
- IT & テレコミュニケーション: 高速で信頼性のあるデータ通信が求められています。
- 製造業: IoT技術との統合が進んでいます。
- ヘルスケア: リアルタイムなデータ分析が重要です。
- 小売 & Eコマース: 顧客体験の向上が求められています。
- 銀行、金融サービス & 保険 (BFSI): セキュリティと迅速なサービス提供が重視されています。
- 輸送 & ロジスティクス: 効率的な物流管理のためのデータ分析が重要です。
- エネルギー & ユーティリティ: スマートグリッド技術との統合が進んでいます。
- 政府 & 防衛: セキュリティとデータの信頼性が重視されています。
- メディア & エンターテインメント: ストリーミングサービスの需要が高まっています。
- その他: その他の業界でもエッジインフラの導入が進んでいます。
ベネルクス
ベネルクス地域におけるエッジインフラストラクチャの需要は、特に
市場規模と予測:インフラタイプ別 2022-2034 (百万米ドル/ユニット)
エッジインフラストラクチャ市場は、特定のインフラタイプに基づいて成長が見込まれています。以下は、各インフラタイプの市場規模と予測です。
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング (MEC)
- エッジクラウドインフラストラクチャ
市場規模と予測:デプロイメント別 2022-2034 (百万米ドル/ユニット)
エッジインフラストラクチャは、デプロイメントモデルに基づいて市場が拡大しています。以下は、デプロイメント別の市場規模と予測です。
- オンプレミス
- クラウド
市場規模と予測:企業規模別 2022-2034 (百万米ドル/ユニット)
企業規模に応じたエッジインフラストラクチャの市場は、以下のように分類されています。
- 大企業
- 中小企業 (SMEs)
市場規模と予測:エンドユーザー別 2022-2034 (百万米ドル/ユニット)
エッジインフラストラクチャは、さまざまなエンドユーザーセクターによって需要が異なります。以下は、エンドユーザー別の市場規模と予測です。
- IT & テレコミュニケーション
- 製造業
- ヘルスケア
- 小売 & Eコマース
- 銀行、金融サービス & 保険 (BFSI)
- 輸送 & ロジスティクス
- エネルギー & ユーティリティ
- 政府 & 防衛
- メディア & エンターテインメント
- その他
APACエッジインフラストラクチャ市場規模分析
アジア太平洋地域(APAC)は、エッジインフラストラクチャ市場の成長が著しい地域です。これにより、各国の市場規模と予測が重要な要素となります。
エッジインフラストラクチャ市場:コンポーネント別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- ハードウェア
- ソフトウェア
- サービス
エッジインフラストラクチャ市場:インフラタイプ別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング (MEC)
- エッジクラウドインフラストラクチャ
エッジインフラストラクチャ市場:デプロイメント別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- オンプレミス
- クラウド
エッジインフラストラクチャ市場:企業規模別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 大企業
- 中小企業 (SMEs)
エッジインフラストラクチャ市場:エンドユーザー別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- IT & テレコミュニケーション
- 製造業
- ヘルスケア
- 小売 & Eコマース
- 銀行、金融サービス & 保険 (BFSI)
- 輸送 & ロジスティクス
- エネルギー & ユーティリティ
- 政府 & 防衛
- メディア & エンターテインメント
- その他
中国市場
中国は、エッジインフラストラクチャ市場において重要な役割を果たしています。市場規模と予測は以下の通りです。
市場規模と予測:コンポーネント別 2022-2034 (百万米ドル/ユニット)
- ハードウェア
- ソフトウェア
- サービス
市場規模と予測:インフラタイプ別 2022-2034 (百万米ドル/ユニット)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング (MEC)
- エッジクラウドインフラストラクチャ
市場規模と予測:デプロイメント別 2022-2034 (百万米ドル/ユニット)
- オンプレミス
- クラウド
市場規模と予測:企業規模別 2022-2034 (百万米ドル/ユニット)
- 大企業
- 中小企業 (SMEs)
市場規模と予測:エンドユーザー別 2022-2034 (百万米ドル/ユニット)
- IT & テレコミュニケーション
- 製造業
- ヘルスケア
- 小売 & Eコマース
- 銀行、金融サービス & 保険 (BFSI)
- 輸送 & ロジスティクス
- エネルギー & ユーティリティ
- 政府 & 防衛
- メディア & エンターテインメント
- その他
韓国市場
韓国のエッジインフラストラクチャ市場の展望について、詳細に分析します。
市場規模と予測:コンポーネント別 2022-2034 (百万米ドル/ユニット)
- ハードウェア
- ソフトウェア
- サービス
市場規模と予測:インフラタイプ別 2022-2034 (百万米ドル/ユニット)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング (MEC)
- エッジクラウドインフラストラクチャ
市場規模と予測:デプロイメント別 2022-2034 (百万米ドル/ユニット)
- オンプレミス
- クラウド
市場規模と予測:企業規模別 2022-2034 (百万米ドル/ユニット)
- 大企業
- 中小企業 (SMEs)
市場規模と予測:エンドユーザー別 2022-2034 (百万米ドル/ユニット)
- IT & テレコミュニケーション
- 製造業
- ヘルスケア
- 小売 & Eコマース
- 銀行、金融サービス & 保険 (BFSI)
- 輸送 & ロジスティクス
- エネルギー & ユーティリティ
- 政府 & 防衛
- メディア & エンターテインメント
- その他
日本市場
日本のエッジインフラストラクチャ市場についての詳細な分析を行います。
市場規模と予測:コンポーネント別 2022-2034 (百万米ドル/ユニット)
- ハードウェア
- ソフトウェア
- サービス
市場規模と予測:インフラタイプ別 2022-2034 (百万米ドル/ユニット)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング (MEC)
- エッジクラウドインフラストラクチャ
市場規模と予測:デプロイメント別 2022-2034 (百万米ドル/ユニット)
- オンプレミス
- クラウド
市場規模と予測:企業規模別 2022-2034 (百万米ドル/ユニット)
- 大企業
- 中小企業 (SMEs)
市場規模と予測:エンドユーザー別 2022-2034 (百万米ドル/ユニット)
- IT & テレコミュニケーション
- 製造業
- ヘルスケア
- 小売 & Eコマース
- 銀行、金融サービス & 保険 (BFSI)
- 輸送 & ロジスティクス
- エネルギー & ユーティリティ
- 政府 & 防衛
- メディア & エンターテインメント
- その他
インド市場
インドのエッジインフラストラクチャ市場についての詳細な分析を行います。
市場規模と予測:コンポーネント別 2022-2034 (百万米ドル/ユニット)
- ハードウェア
- ソフトウェア
- サービス
市場規模と予測:インフラタイプ別 2022-2034 (百万米ドル/ユニット)
- エッジデータセンター
- マイクロデータセンター
- マルチアクセスエッジコンピューティング (MEC)
- エッジクラウドインフラストラクチャ
市場規模と予測:デプロイメント別 2022-2034 (百万米ドル/ユニット)
- オンプレミス
- クラウド
市場規模と予測:企業規模別 2022-2034 (百万米ドル/ユニット)
- 大企業
- 中小企業 (SMEs)
市場規模と予測:エンドユーザー別 2022-2034 (百万米ドル/ユニット)
- IT & テレコミュニケーション
- 製造業
- ヘルスケア
- 小売 & Eコマース
- 銀行、金融サービス & 保険 (BFSI)
- 輸送 & ロジスティクス
- エネルギー & ユーティリティ
- 政府 & 防衛
- メディア & エンターテインメント
- その他
オーストラリア市場
オーストラリアのエッジインフラストラクチャ市場についての詳細な分析を行います。
市場規模と予測:コンポーネント別 2022-2034 (百万米ドル/ユニット)
- ハードウェ
List of Tables
- 表1:地域別のグローバルエッジインフラ市場規模と予測 – 2022-2034(USD十億)
- 表2:コンポーネント別のグローバルエッジインフラ市場規模と予測 – 2022-2034(USD十億)
- 表3:インフラタイプ別のグローバルエッジインフラ市場規模と予測 – 2022-2034(USD十億)
- 表4:展開別のグローバルエッジインフラ市場規模と予測 – 2022-2034(USD十億)
- 表5:企業規模別のグローバルエッジインフラ市場規模と予測 – 2022-2034(USD十億)
- 表6:最終用途別のグローバルエッジインフラ市場規模と予測 – 2022-2034(USD十億)
- 表7:北米エッジインフラ市場規模と予測 – 国別 – 2022-2034(USD十億)
- 表8:北米エッジインフラ市場規模と予測 – コンポーネント別 – 2022-2034(USD十億)
- 表9:北米エッジインフラ市場規模と予測 – インフラタイプ別 – 2022-2034(USD十億)
- 表10:北米エッジインフラ市場規模と予測 – 展開別 – 2022-2034(USD十億)
- 表11:北米エッジインフラ市場規模と予測 – 企業規模別 – 2022-2034(USD十億)
- 表12:北米エッジインフラ市場規模と予測 – 最終用途別 – 2022-2034(USD十億)
- 表13:米国エッジインフラ市場規模と予測 – コンポーネント別 – 2022-2034(USD十億)
- 表14:米国エッジインフラ市場規模と予測 – インフラタイプ別 – 2022-2034(USD十億)
- 表15:米国エッジインフラ市場規模と予測 – 展開別 – 2022-2034(USD十億)
- 表16:米国エッジインフラ市場規模と予測 – 企業規模別 – 2022-2034(USD十億)
- 表17:米国エッジインフラ市場規模と予測 – 最終用途別 – 2022-2034(USD十億)
- 表18:カナダエッジインフラ市場規模と予測 – コンポーネント別 – 2022-2034(USD十億)
- 表19:カナダエッジインフラ市場規模と予測 – インフラタイプ別 – 2022-2034(USD十億)
- 表20:カナダエッジインフラ市場規模と予測 – 展開別 – 2022-2034(USD十億)
- 表21:カナダエッジインフラ市場規模と予測 – 企業規模別 – 2022-2034(USD十億)
- 表22:カナダエッジインフラ市場規模と予測 – 最終用途別 – 2022-2034(USD十億)
- 表23:ヨーロッパエッジインフラ市場規模と予測 – 国別 – 2022-2034(USD十億)
- 表24:ヨーロッパエッジインフラ市場規模と予測 – コンポーネント別 – 2022-2034(USD十億)
- 表25:ヨーロッパエッジインフラ市場規模と予測 – インフラタイプ別 – 2022-2034(USD十億)
- 表26:ヨーロッパエッジインフラ市場規模と予測 – 展開別 – 2022-2034(USD十億)
- 表27:ヨーロッパエッジインフラ市場規模と予測 – 企業規模別 – 2022-2034(USD十億)
- 表28:ヨーロッパエッジインフラ市場規模と予測 – 最終用途別 – 2022-2034(USD十億)
- 表29:英国エッジインフラ市場規模と予測 – コンポーネント別 – 2022-2034(USD十億)
- 表30:英国エッジインフラ市場規模と予測 – インフラタイプ別 – 2022-2034(USD十億)
- 表31:英国エッジインフラ市場規模と予測 – 展開別 – 2022-2034(USD十億)
- 表32:英国エッジインフラ市場規模と予測 – 企業規模別 – 2022-2034(USD十億)
- 表33:英国エッジインフラ市場規模と予測 – 最終用途別 – 2022-2034(USD十億)
- 表34:ドイツエッジインフラ市場規模と予測 – コンポーネント別 – 2022-2034(USD十億)
- 表35:ドイツエッジインフラ市場規模と予測 – インフラタイプ別 – 2022-2034(USD十億)
- 表36:ドイツエッジインフラ市場規模と予測 – 展開別 – 2022-2034(USD十億)
- 表37:ドイツエッジインフラ市場規模と予測 – 企業規模別 – 2022-2034(USD十億)
- 表38:ドイツエッジインフラ市場規模と予測 – 最終用途別 – 2022-2034(USD十億)
- 表39:フランスエッジインフラ市場規模と予測 – コンポーネント別 – 2022-2034(USD十億)
- 表40:フランスエッジインフラ市場規模と予測 – インフラタイプ別 – 2022-2034(USD十億)
- 表41:フランスエッジインフラ市場規模と予測 – 展開別 – 2022-2034(USD十億)
- 表42:フランスエッジインフラ市場規模と予測 – 企業規模別 – 2022-2034(USD十億)
- 表43:フランスエッジインフラ市場規模と予測 – 最終用途別 – 2022-2034(USD十億)
- 表44:スペインエッジインフラ市場規模と予測 – コンポーネント別 – 2022-2034(USD十億)
- 表45:スペインエッジインフラ市場規模と予測 – インフラタイプ別 – 2022-2034(USD十億)
- 表46:スペインエッジインフラ市場の規模と予測(デプロイメント別) – 2022-2034年(USD十億)
- 表47:スペインエッジインフラ市場の規模と予測(企業規模別) – 2022-2034年(USD十億)
- 表48:スペインエッジインフラ市場の規模と予測(最終用途別) – 2022-2034年(USD十億)
- 表49:イタリアエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034年(USD十億)
- 表50:イタリアエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034年(USD十億)
- 表51:イタリアエッジインフラ市場の規模と予測(デプロイメント別) – 2022-2034年(USD十億)
- 表52:イタリアエッジインフラ市場の規模と予測(企業規模別) – 2022-2034年(USD十億)
- 表53:イタリアエッジインフラ市場の規模と予測(最終用途別) – 2022-2034年(USD十億)
- 表54:ロシアエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034年(USD十億)
- 表55:ロシアエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034年(USD十億)
- 表56:ロシアエッジインフラ市場の規模と予測(デプロイメント別) – 2022-2034年(USD十億)
- 表57:ロシアエッジインフラ市場の規模と予測(企業規模別) – 2022-2034年(USD十億)
- 表58:ロシアエッジインフラ市場の規模と予測(最終用途別) – 2022-2034年(USD十億)
- 表59:北欧エッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034年(USD十億)
- 表60:北欧エッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034年(USD十億)
- 表61:北欧エッジインフラ市場の規模と予測(デプロイメント別) – 2022-2034年(USD十億)
- 表62:北欧エッジインフラ市場の規模と予測(企業規模別) – 2022-2034年(USD十億)
- 表63:北欧エッジインフラ市場の規模と予測(最終用途別) – 2022-2034年(USD十億)
- 表64:ベネルクスエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034年(USD十億)
- 表65:ベネルクスエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034年(USD十億)
- 表66:ベネルクスエッジインフラ市場の規模と予測(デプロイメント別) – 2022-2034年(USD十億)
- 表67:ベネルクスエッジインフラ市場の規模と予測(企業規模別) – 2022-2034年(USD十億)
- 表68:ベネルクスエッジインフラ市場の規模と予測(最終用途別) – 2022-2034年(USD十億)
- 表69:欧州その他エッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034年(USD十億)
- 表70:欧州その他エッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034年(USD十億)
- 表71:欧州その他エッジインフラ市場の規模と予測(デプロイメント別) – 2022-2034年(USD十億)
- 表72:欧州その他エッジインフラ市場の規模と予測(企業規模別) – 2022-2034年(USD十億)
- 表73:欧州その他エッジインフラ市場の規模と予測(最終用途別) – 2022-2034年(USD十億)
- 表74:APACエッジインフラ市場の規模と予測(国別) – 2022-2034年(USD十億)
- 表75:APACエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034年(USD十億)
- 表76:APACエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034年(USD十億)
- 表77:APACエッジインフラ市場の規模と予測(デプロイメント別) – 2022-2034年(USD十億)
- 表78:APACエッジインフラ市場の規模と予測(企業規模別) – 2022-2034年(USD十億)
- 表79:APACエッジインフラ市場の規模と予測(最終用途別) – 2022-2034年(USD十億)
- 表80:中国エッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034年(USD十億)
- 表81:中国エッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034年(USD十億)
- 表82:中国エッジインフラ市場の規模と予測(デプロイメント別) – 2022-2034年(USD十億)
- 表83:中国エッジインフラ市場の規模と予測(企業規模別) – 2022-2034年(USD十億)
- 表84:中国エッジインフラ市場の規模と予測(最終用途別) – 2022-2034年(USD十億)
- 表85:韓国エッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034年(USD十億)
- 表86:韓国エッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034年(USD十億)
- 表87:韓国エッジインフラ市場の規模と予測(デプロイメント別) – 2022-2034年(USD十億)
- 表88:韓国エッジインフラ市場の規模と予測(企業規模別) – 2022-2034年(USD十億)
- 表89:韓国エッジインフラ市場の規模と予測(最終用途別) – 2022-2034年(USD十億)
- 表90:日本エッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034年(USD十億)
- 表91:日本エッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(億米ドル)
- 表92:日本エッジインフラ市場の規模と予測(展開別) – 2022-2034(億米ドル)
- 表93:日本エッジインフラ市場の規模と予測(企業規模別) – 2022-2034(億米ドル)
- 表94:日本エッジインフラ市場の規模と予測(最終用途別) – 2022-2034(億米ドル)
- 表95:インドエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表96:インドエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(億米ドル)
- 表97:インドエッジインフラ市場の規模と予測(展開別) – 2022-2034(億米ドル)
- 表98:インドエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(億米ドル)
- 表99:インドエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(億米ドル)
- 表100:オーストラリアエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表101:オーストラリアエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(億米ドル)
- 表102:オーストラリアエッジインフラ市場の規模と予測(展開別) – 2022-2034(億米ドル)
- 表103:オーストラリアエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(億米ドル)
- 表104:オーストラリアエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(億米ドル)
- 表105:台湾エッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表106:台湾エッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(億米ドル)
- 表107:台湾エッジインフラ市場の規模と予測(展開別) – 2022-2034(億米ドル)
- 表108:台湾エッジインフラ市場の規模と予測(企業規模別) – 2022-2034(億米ドル)
- 表109:台湾エッジインフラ市場の規模と予測(最終用途別) – 2022-2034(億米ドル)
- 表110:東南アジアエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表111:東南アジアエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(億米ドル)
- 表112:東南アジアエッジインフラ市場の規模と予測(展開別) – 2022-2034(億米ドル)
- 表113:東南アジアエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(億米ドル)
- 表114:東南アジアエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(億米ドル)
- 表115:アジア太平洋地域のその他のエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表116:アジア太平洋地域のその他のエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(億米ドル)
- 表117:アジア太平洋地域のその他のエッジインフラ市場の規模と予測(展開別) – 2022-2034(億米ドル)
- 表118:アジア太平洋地域のその他のエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(億米ドル)
- 表119:アジア太平洋地域のその他のエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(億米ドル)
- 表120:中東およびアフリカのエッジインフラ市場の規模と予測(国別) – 2022-2034(億米ドル)
- 表121:中東およびアフリカのエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表122:中東およびアフリカのエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(億米ドル)
- 表123:中東およびアフリカのエッジインフラ市場の規模と予測(展開別) – 2022-2034(億米ドル)
- 表124:中東およびアフリカのエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(億米ドル)
- 表125:中東およびアフリカのエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(億米ドル)
- 表126:UAEエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表127:UAEエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(億米ドル)
- 表128:UAEエッジインフラ市場の規模と予測(展開別) – 2022-2034(億米ドル)
- 表129:UAEエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(億米ドル)
- 表130:UAEエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(億米ドル)
- 表131:トルコエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表132:トルコエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(億米ドル)
- 表133:トルコエッジインフラ市場の規模と予測(展開別) – 2022-2034(億米ドル)
- 表134:トルコエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(億米ドル)
- 表135:トルコエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(億米ドル)
- 表136:サウジアラビアエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表137:サウジアラビアエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(米ドル十億)
- 表138:サウジアラビアエッジインフラ市場の規模と予測(展開別) – 2022-2034(米ドル十億)
- 表139:サウジアラビアエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(米ドル十億)
- 表140:サウジアラビアエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(米ドル十億)
- 表141:南アフリカエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表142:南アフリカエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(米ドル十億)
- 表143:南アフリカエッジインフラ市場の規模と予測(展開別) – 2022-2034(米ドル十億)
- 表144:南アフリカエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(米ドル十億)
- 表145:南アフリカエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(米ドル十億)
- 表146:エジプトエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表147:エジプトエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(米ドル十億)
- 表148:エジプトエッジインフラ市場の規模と予測(展開別) – 2022-2034(米ドル十億)
- 表149:エジプトエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(米ドル十億)
- 表150:エジプトエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(米ドル十億)
- 表151:ナイジェリアエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表152:ナイジェリアエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(米ドル十億)
- 表153:ナイジェリアエッジインフラ市場の規模と予測(展開別) – 2022-2034(米ドル十億)
- 表154:ナイジェリアエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(米ドル十億)
- 表155:ナイジェリアエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(米ドル十億)
- 表156:MEA残り地域エッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表157:MEA残り地域エッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(米ドル十億)
- 表158:MEA残り地域エッジインフラ市場の規模と予測(展開別) – 2022-2034(米ドル十億)
- 表159:MEA残り地域エッジインフラ市場の規模と予測(企業規模別) – 2022-2034(米ドル十億)
- 表160:MEA残り地域エッジインフラ市場の規模と予測(最終用途別) – 2022-2034(米ドル十億)
- 表161:LATAMエッジインフラ市場の規模と予測(国別) – 2022-2034(米ドル十億)
- 表162:LATAMエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表163:LATAMエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(米ドル十億)
- 表164:LATAMエッジインフラ市場の規模と予測(展開別) – 2022-2034(米ドル十億)
- 表165:LATAMエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(米ドル十億)
- 表166:LATAMエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(米ドル十億)
- 表167:ブラジルエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表168:ブラジルエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(米ドル十億)
- 表169:ブラジルエッジインフラ市場の規模と予測(展開別) – 2022-2034(米ドル十億)
- 表170:ブラジルエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(米ドル十億)
- 表171:ブラジルエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(米ドル十億)
- 表172:メキシコエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表173:メキシコエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(米ドル十億)
- 表174:メキシコエッジインフラ市場の規模と予測(展開別) – 2022-2034(米ドル十億)
- 表175:メキシコエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(米ドル十億)
- 表176:メキシコエッジインフラ市場の規模と予測(最終用途別) – 2022-2034(米ドル十億)
- 表177:アルゼンチンエッジインフラ市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表178:アルゼンチンエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034(米ドル十億)
- 表179:アルゼンチンエッジインフラ市場の規模と予測(展開別) – 2022-2034(米ドル十億)
- 表180:アルゼンチンエッジインフラ市場の規模と予測(企業規模別) – 2022-2034(米ドル十億)
- 表181:アルゼンチンエッジインフラ市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表182:チリエッジインフラ市場の規模と予測(構成要素別) – 2022-2034年(10億米ドル)
- 表183:チリエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034年(10億米ドル)
- 表184:チリエッジインフラ市場の規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表185:チリエッジインフラ市場の規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表186:チリエッジインフラ市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表187:コロンビアエッジインフラ市場の規模と予測(構成要素別) – 2022-2034年(10億米ドル)
- 表188:コロンビアエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034年(10億米ドル)
- 表189:コロンビアエッジインフラ市場の規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表190:コロンビアエッジインフラ市場の規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表191:コロンビアエッジインフラ市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
- 表192:その他のLATAMエッジインフラ市場の規模と予測(構成要素別) – 2022-2034年(10億米ドル)
- 表193:その他のLATAMエッジインフラ市場の規模と予測(インフラタイプ別) – 2022-2034年(10億米ドル)
- 表194:その他のLATAMエッジインフラ市場の規模と予測(展開別) – 2022-2034年(10億米ドル)
- 表195:その他のLATAMエッジインフラ市場の規模と予測(企業規模別) – 2022-2034年(10億米ドル)
- 表196:その他のLATAMエッジインフラ市場の規模と予測(用途別) – 2022-2034年(10億米ドル)
*** 本調査レポートに関するお問い合わせ ***