遺伝子合成市場の規模、シェアおよびトレンド分析レポート:方法別(固相合成、チップベース合成、PCRベース酵素合成)、サービス別(抗体DNA合成、ウイルスDNA合成、その他)、アプリケーション別(遺伝子および細胞治療開発、ワクチン開発、疾病診断、その他)、エンドユーザー別(バイオテクノロジーおよび製薬企業、学術および政府研究機関、受託研究機関)、地域別(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、ラテンアメリカ)予測、2026-2034
*** 本調査レポートに関するお問い合わせ ***
遺伝子合成市場の重要なポイント
**グローバル市場規模と成長**
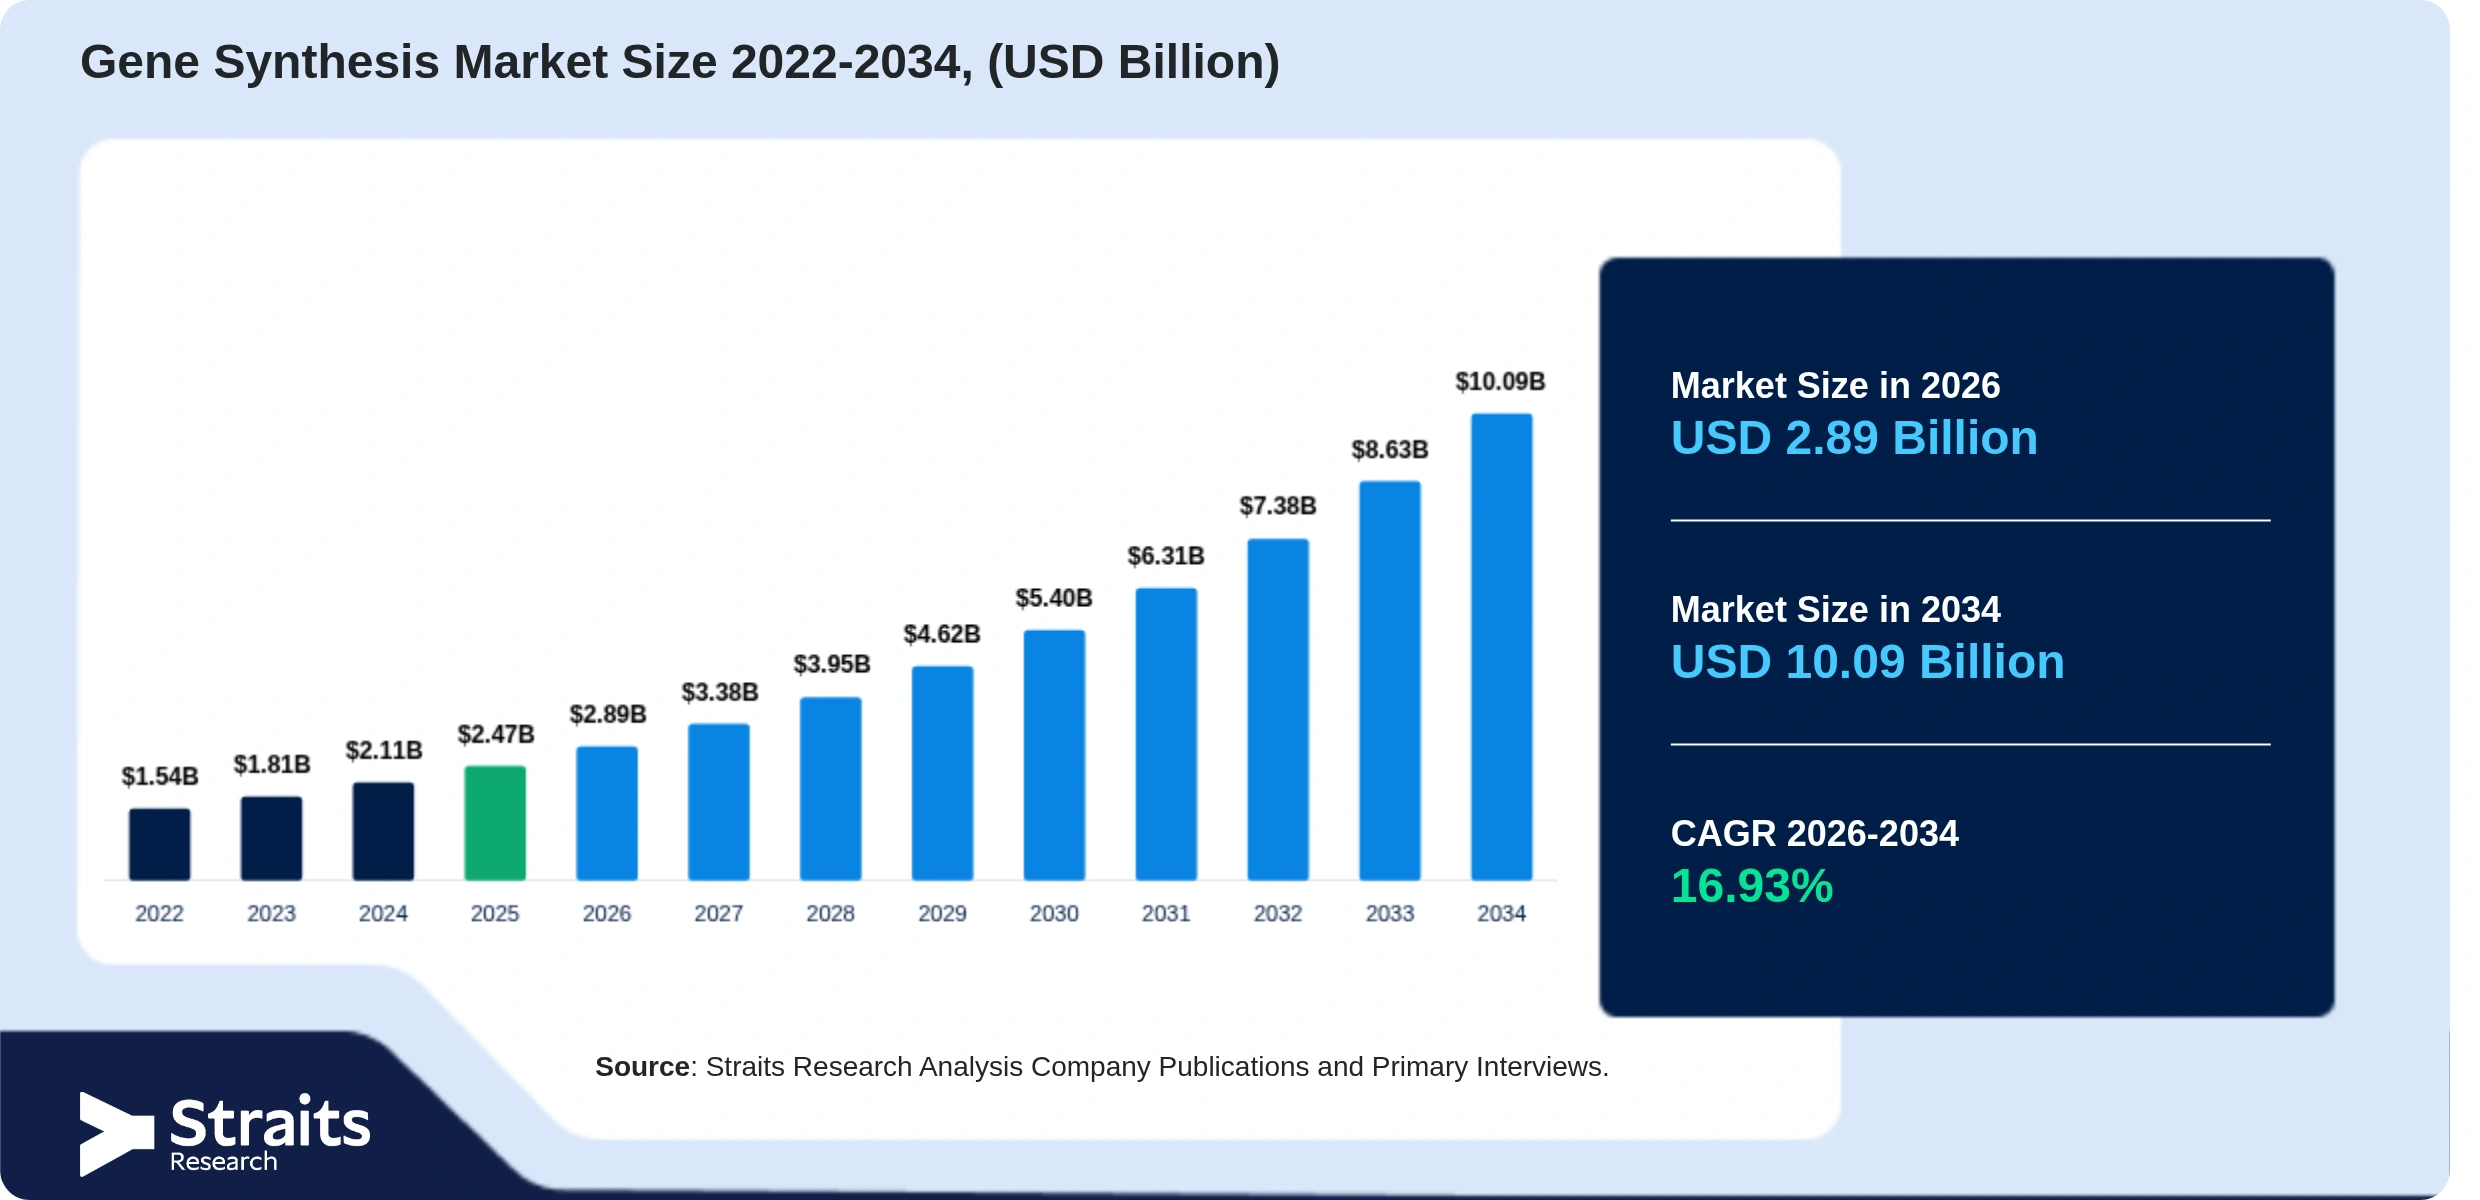
– 2025年市場規模:24.7億米ドル
– 2026年市場規模:28.9億米ドル
– 2034年予測市場規模:100.9億米ドル
– 予測期間:2026年~2034年
– 基準年:2025年
– 市場CAGR(2026年~2034年):16.93%
**地域別インサイト**
– 最大の地域市場(2025年):北米
– 北米市場シェア(2025年):42.6%
– 最も成長が速い地域:アジア太平洋
– アジア太平洋CAGR(2026年~2034年):20.6%
**セグメントインサイト**
– 方法別
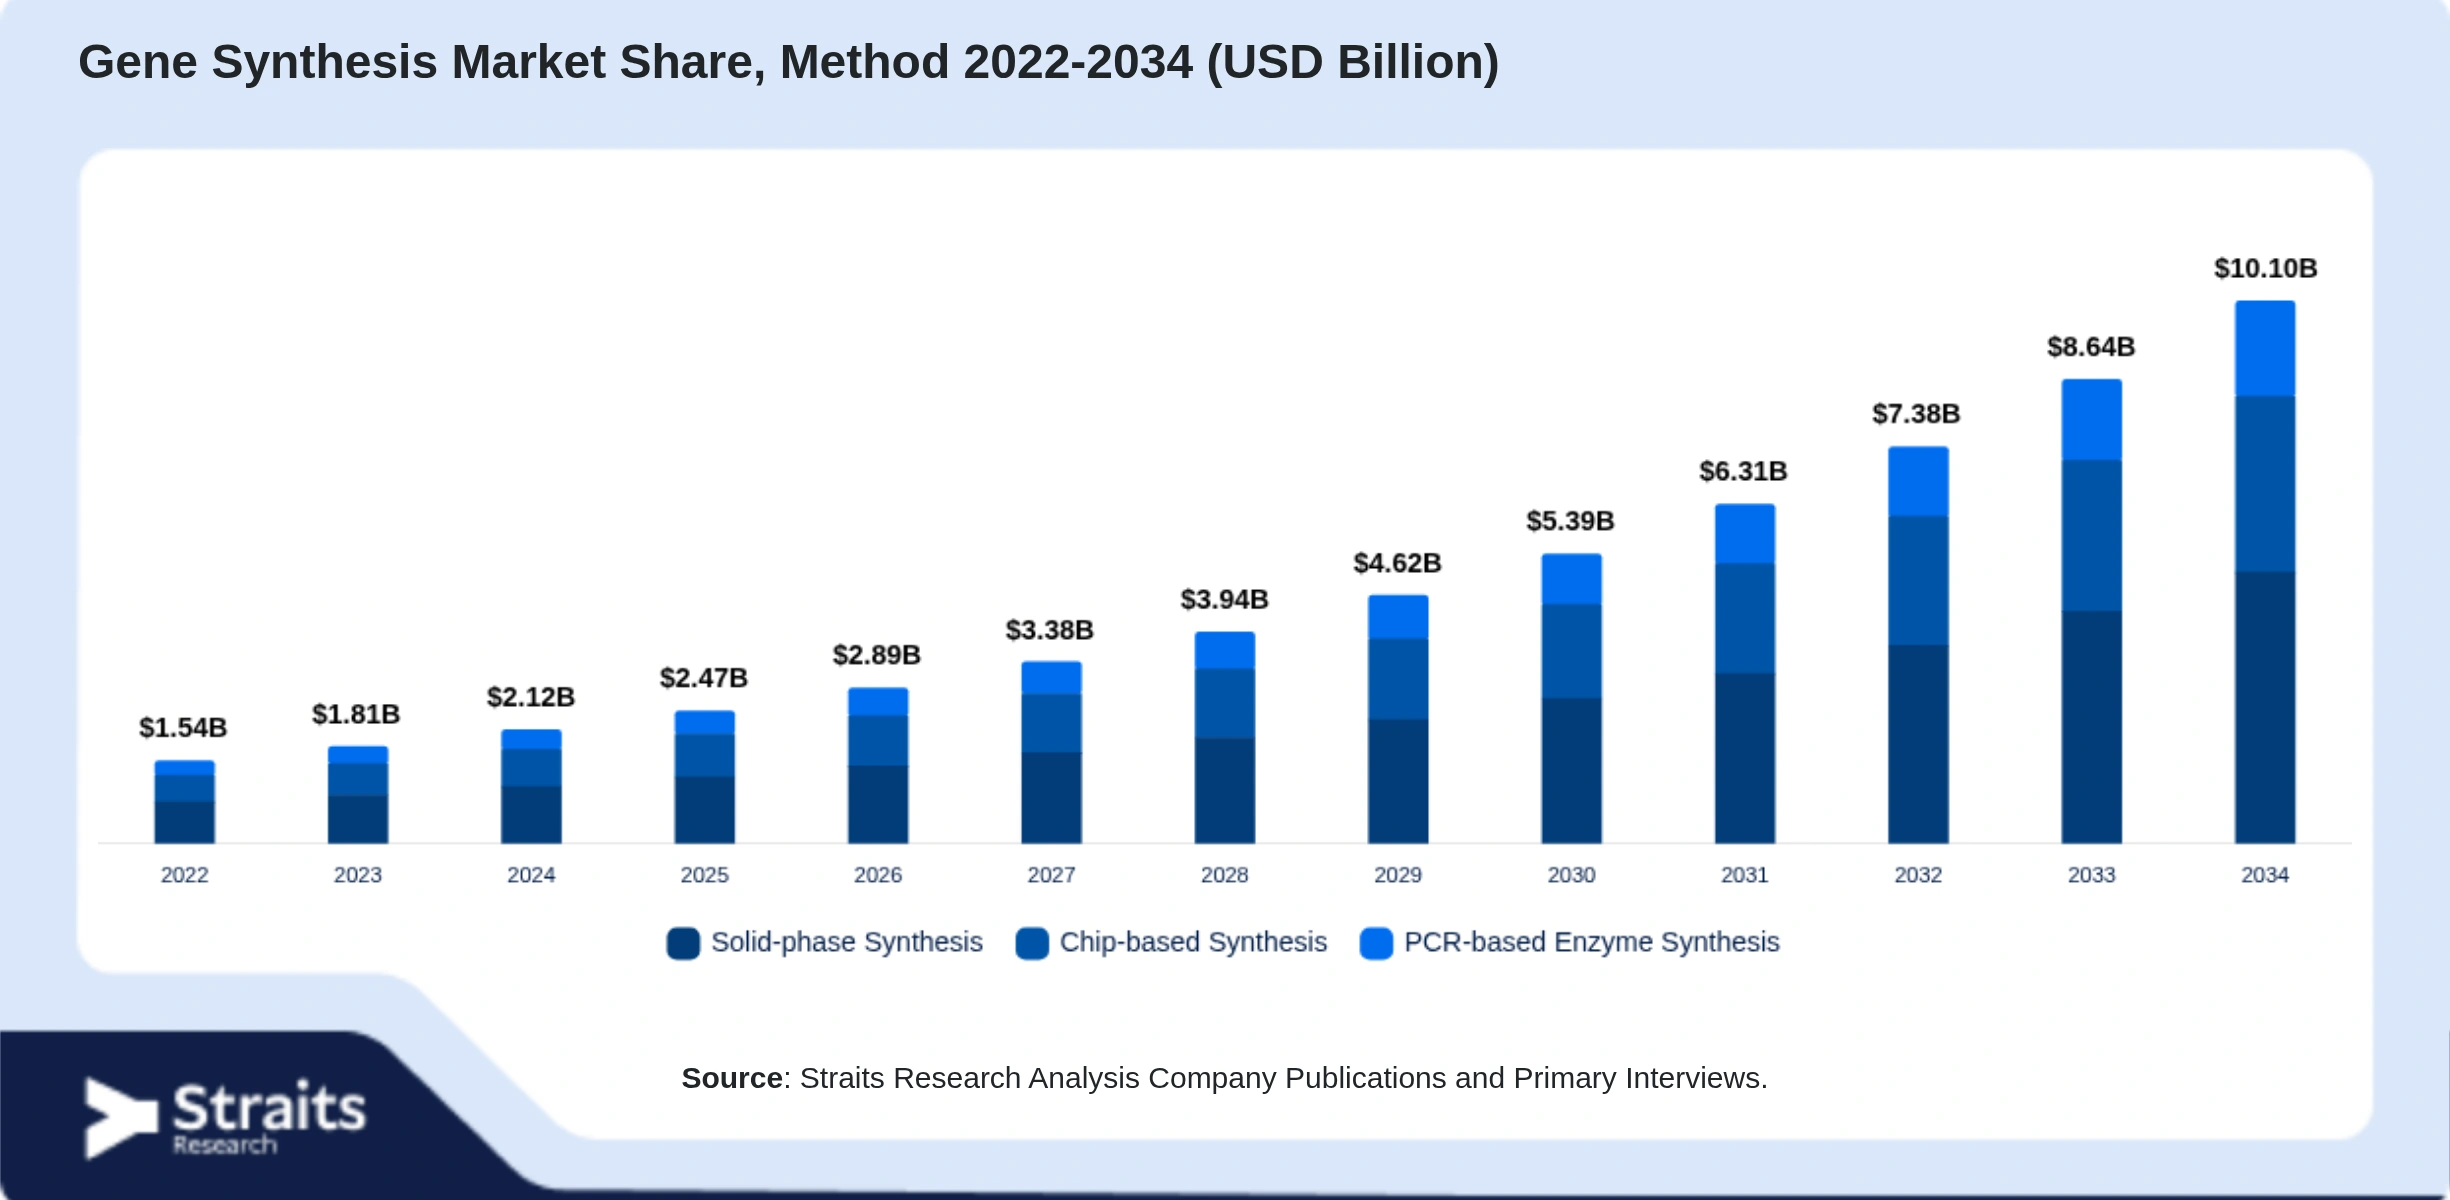
– 主導セグメント:固相合成
– 2025年市場シェア:48.7%
– サービス別
– 最も成長が速いセグメント:ウイルスDNA合成
– CAGR:19.1%(2026年~2034年)
– アプリケーション別
– 主導セグメント:遺伝子および細胞治療の開発
– 2025年市場シェア:39.8%
– エンドユーザー別
– 最も成長が速いセグメント:受託研究機関
– CAGR:19.6%(2026年~2034年)
**遺伝子合成市場のトレンド**
遺伝子合成市場は、基本的な研究構造から合成生物学や先進的な治療研究で使用されるますます複雑な配列へとシフトしています。合成遺伝子回路はより洗練され、研究者は単一の遺伝子ではなくプログラム可能な生物学的機能を研究できるようになっています。2025年の科学レビューでは、合成遺伝子回路の応用が固形腫瘍、免疫調節、代謝疾患において重要であり、AI駆動の最適化や先進的なデリバリープラットフォームが今後の重要な方向性として特定されました。これにより、特化型で高品質な合成サービスの需要が拡大します。
2025年10月、研究者たちは合成遺伝子回路の臨床的可能性が高まっていることを示すレビューを発表し、がんや代謝疾患における応用を含めています。
**遺伝子合成市場のダイナミクス**
**市場ドライバー**
– **細胞および遺伝子治療の拡大が合成DNAの需要を増加させる**
細胞および遺伝子治療の継続的な開発は、遺伝子合成サービスの主要な推進力です。これらのプログラムは、発見、ベクターデザイン、アッセイ開発、製造研究、品質テストの際に正確に特徴付けられた遺伝物質を必要とします。より多くの治療法が研究室から商業利用へと進む中で、バイオテクノロジー企業は、ますます厳しい研究開発ワークフローをサポートできる信頼できる供給者を必要としています。規制の進展も、遺伝子医薬品が初期の製品の少数を超えて進んでいることを示しています。2026年1月、FDAは生物製剤評価研究センターが過去10年間に約50の細胞および遺伝子治療を承認したと述べ、遺伝子技術を支える商業的および臨床的エコシステムが拡大していることを示しました。
**市場制約**
– **バイオセキュリティの遵守がコストと運用の複雑性を加える**
より強力なバイオセキュリティ要件は、小規模な遺伝子合成プロバイダーを抑制する可能性があります。商業運用は、DNAを正確に製造するだけでなく、顧客確認、配列スクリーニング、文書作成、遵守プロセスを必要とするためです。自動スクリーニングインフラの構築には、ソフトウェア、訓練された人材、データベース、セキュリティ管理、追加のレビューを必要とする注文の処理手順が必要です。これらの要件は運営コストを引き上げ、一部の取引を長引かせる可能性がありますが、スクリーニングは合成核酸への責任あるアクセスを維持するために不可欠になっています。その結果、新しい供給者にとっては高い遵守の障壁が生じ、すでに成熟した品質、セキュリティ、注文レビューシステムを運営している既存の供給者にとっては競争上の利点が大きくなる可能性があります。
**市場機会**
– **希少疾病治療が高価値な研究アプリケーションを拡大**
希少遺伝病は重要な機会を生み出します。多くは特定の変異によって引き起こされ、正確に設計された遺伝子配列を通じて研究されつつあります。合成遺伝子は、初期研究、疾病モデル、分析標準、ベクタ開発、その他の制御開発活動を支援することができます。規制機関が小規模な患者集団に対応する治療法のためのより柔軟な経路を作成するにつれて、バイオテクノロジー開発者は以前は限られた商業研究を引き付けていた条件を追求する可能性があります。これにより、高品質な研究材料を供給できる合成企業にとっての機会が生まれます。この機会は特に価値があり、希少疾病プログラムはしばしば商品としての遺伝材料ではなく特化型の材料を必要とするため、技術的サポートと品質保証の重要性が増します。
**市場の課題**
– **治療の安全要件が遺伝物質の品質基準を引き上げる**
大きな課題は、遺伝子医薬品に関するますます厳しい品質期待に応えることです。治療研究中に使用される合成DNAは、信頼性のある下流テストをサポートする必要がありますが、開発者はアイデンティティ、一貫性、製造変更、分析手法に対して強い管理が必要です。治療法がより複雑になるにつれて、規制当局は安全性評価や製造証拠にもより注意を払っています。この課題は規制承認を取得することに限らず、安全性の発見は商業化後に追加の監視や制限を引き起こす可能性があります。したがって、このエコシステムにサービスを提供する遺伝子合成サプライヤーは、堅牢な品質システムと一貫した材料を必要とし、治療開発者は遺伝子設計と製造および臨床リスク評価を開発と商業化を通じて慎重に結びつける必要があります。
**遺伝子合成市場のセグメント分析**
**方法別**
– **チップベースの合成は19.4%のCAGRで最も早い成長を記録する見込み**
チップベースの合成セグメントは、2026年から2034年の予測期間中に19.4%のCAGRで最も早い成長を記録する見込みです。これは、高スループットでスケーラブル、コスト効率の良いDNA合成技術に対する需要の増加によって推進されます。チップベースのプラットフォームは、大量のオリゴヌクレオチド配列を同時に合成でき、合成生物学、遺伝子工学、薬剤発見、機能ゲノミクスのアプリケーションをサポートします。マイクロアレイ技術、自動化、DNA組み立て方法の進展とともに、カスタマイズされた遺伝子配列の需要が高まっており、セグメントの成長が強化されています。
**サービス別**
– **ウイルスDNA合成は19.1%のCAGRで最も早い成長を記録する見込み**
ウイルスDNA合成セグメントは、2026年から2034年の予測期間中に19.1%のCAGRで最も早い成長を記録する見込みです。これは、ワクチン研究、遺伝子治療、ウイルス学研究、診断開発における合成ウイルス配列の需要の増加によって支えられています。ウイルスDNA合成は、研究者が自然に分離されたウイルス材料に完全に依存せずにカスタマイズされた遺伝子構造を取得できるようにします。遺伝子ベースの治療法への投資の増加、ワクチン開発プログラムの拡大、先進的な治療法のためのウイルスベクターの利用の増加が続き、ウイルスDNA合成サービスへの需要を推進しています。
**アプリケーション別**
– **遺伝子および細胞治療の開発が2025年に39.8%のシェアで市場を支配**
遺伝子および細胞治療の開発セグメントは、2025年に39.8%のシェアでグローバル遺伝子合成市場の最大のシェアを占めました。これは、治療ベクターの構築、遺伝子改変、ターゲット検証、先進的な細胞ベースの治療法の開発における合成遺伝子の広範な利用によって推進されています。遺伝子合成は、研究者が治療研究と製造に必要な特定のDNA配列を設計し最適化することを可能にします。遺伝子および細胞治療の開発の増加、バイオテクノロジー投資の増加、遺伝子工学および合成生物学の進展が、セグメントの市場での支配的な地位を強化し続けています。
**エンドユーザー別**
– **受託研究機関は19.6%のCAGRで最も早い成長を記録する見込み**
受託研究機関セグメントは、2026年から2034年の予測期間中に19.6%のCAGRで最も早い成長を記録する見込みです。これは、遺伝子研究、薬剤発見、前臨床開発、および専門的なバイオテクノロジーサービスのアウトソーシングが増加していることによって推進されています。CROは、製薬およびバイオテクノロジー企業に高度な遺伝子合成能力、技術的専門知識、スケーラブルな研究インフラを提供し、内部開発要件を削減するのを助けています。バイオテクノロジー研究の複雑さの増加、カスタマイズされた遺伝子構造の需要の増加、ライフサイエンスR&D活動のアウトソーシングの増加が、セグメントの成長を支えています。
**遺伝子合成市場の地域別展望**
**北米遺伝子合成市場分析**
北米は、2025年に市場シェア42.6%で遺伝子合成市場を支配しました。市場価値は10.5億米ドルです。この地域は、確立されたバイオテクノロジーおよび製薬産業、広範なゲノム研究、強力な学術インフラ、合成生物学への投資の増加によって支えられ、2026年からの予測期間中に16.9%のCAGRで成長すると予測されています。遺伝子合成サービスは、薬剤発見、ワクチン開発、遺伝子および細胞治療研究、分子診断、タンパク質工学、遺伝子工学の分野でますます使用されています。DNA合成技術の改善は、研究者がカスタマイズされた遺伝子配列をより効率的に取得できるようにしています。バイオテクノロジーへの継続的な投資と合成生物学の応用の拡大が、北米の遺伝子合成市場での地位を強化しています。
**アメリカ合衆国の遺伝子合成市場インサイト**
アメリカ合衆国は、広範なバイオテクノロジーエコシステム、大手製薬産業、高度な研究機関、ゲノミクスおよび合成生物学への重要な投資により、遺伝子合成市場において重要な役割を果たしています。研究者は、遺伝子編集、再組換えタンパク質の開発、治療研究、ワクチン開発、分子生物学のアプリケーションにカスタマイズされたDNA配列をますます使用しています。細胞および遺伝子治療における活動の増加は、正確でスケーラブルな合成DNAソリューションに対する追加の要求を生み出しています。バイオテクノロジー企業は、実験を加速し、生物学的構造を最適化するために遺伝子合成を利用しています。ライフサイエンス研究への継続的な投資、自動合成技術の開発、バイオテクノロジー企業の拡大が、国内の遺伝子合成市場の発展を支えています。
**カナダの遺伝子合成市場インサイト**
カナダは、成長するバイオテクノロジーセクター、学術研究機関、ゲノミクスプログラム、拡大するライフサイエンスエコシステムを通じて遺伝子合成市場に貢献しています。研究者は、分子生物学、タンパク質工学、遺伝研究、診断、治療開発のアプリケーションで合成遺伝子を使用しています。大学、バイオテクノロジー企業、医療機関、研究機関間のコラボレーションが進むことで、先進的な遺伝子技術の採用が支援されています。合成生物学の能力の開発は、医療だけでなく農業や産業バイオテクノロジーへの応用を拡大する機会を生み出しています。DNA合成の速度、精度、アクセスの改善が研究活動をさらに支援しています。ゲノミクスとバイオテクノロジーへの継続的な投資が、カナダの遺伝子合成市場の長期的な発展を支えています。
**アジア太平洋遺伝子合成市場分析**
アジア太平洋は、遺伝子合成市場で最も成長が速い地域であり、2026年から2034年の予測期間中に20.6%のCAGRで拡大する見込みです。この地域は、2025年に世界市場の22.8%を占め、0.56億米ドルの市場価値を持ちます。成長は、バイオテクノロジー産業の拡大、ゲノム研究の増加、製薬研究開発支出の増加、合成生物学技術の採用の増加によって支えられています。政府や研究機関は、ゲノミクスおよび精密医療の能力を強化し、カスタマイズされた遺伝材料の需要を生み出しています。受託研究およびバイオ医薬品製造の拡大も、遺伝子合成アプリケーションを支援しています。高度な実験室インフラと熟練した研究者の増加が、アジア太平洋全体での遺伝子合成市場の強力な拡大を支えています。
**日本の遺伝子合成市場インサイト**
日本は、高度な製薬産業、洗練された研究インフラ、強力なバイオテクノロジー能力、再生医療およびゲノム技術への関心の高まりを通じて、遺伝子合成市場に重要な貢献をしています。遺伝子合成は、治療用タンパク質、抗体、ワクチン、遺伝子工学、細胞治療、分子診断に関する研究をサポートします。学術および商業のラボは、複雑な生物学的実験や製品開発のためにカスタマイズされたDNA構造をますます必要としています。日本の精密医療と再生技術における専門知識は、合成遺伝子の潜在的な応用を広げています。先進的な治療法に関する研究、ラボプロセスの自動化、合成生物学技術の開発が、日本のアジア太平洋遺伝子合成市場への貢献を強化しています。
**中国の遺伝子合成市場インサイト**
中国は、急速に拡大するバイオテクノロジー産業、相当な製薬製造基盤、成長するゲノム能力、ライフサイエンス研究への投資の増加により、遺伝子合成市場で重要な役割を果たしています。大学、研究機関、バイオテクノロジー企業は、薬剤発見、遺伝子工学、タンパク質発現、診断、治療開発のために合成遺伝子を利用しています。バイオ医薬品研究開発および受託研究活動
Report Coverage & Table of Contents
エグゼクティブサマリー
本レポートは、遺伝子合成市場の規模、シェア、トレンドを分析し、2026年から2034年までの予測を提供します。市場は、合成方法、サービス、アプリケーション、エンドユーザー、地域別にセグメント化されています。
研究の範囲とセグメンテーション
本研究は遺伝子合成市場を以下のセグメントで分析します:
- 方法(固相合成、チップベース合成、PCRベース酵素合成)
- サービス(抗体DNA合成、ウイルスDNA合成、その他)
- アプリケーション(遺伝子および細胞治療開発、ワクチン開発、疾病診断、その他)
- エンドユーザー(バイオテクノロジーおよび製薬会社、学術および政府研究機関、受託研究機関)
- 地域(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、ラテンアメリカ)
研究目的
本研究の目的は、遺伝子合成市場の現状を把握し、将来のトレンドを予測することです。また、主要なプレーヤーや新興企業の動向を分析し、投資機会を特定します。
制限事項と仮定
本研究は、データの可用性や市場の動向に基づいています。外部要因や予測の不確実性により、実際の結果が異なる可能性があります。
市場の範囲とセグメンテーション
遺伝子合成市場は、さまざまな方法、サービス、アプリケーション、エンドユーザーで構成され、地域別にも分析されます。
考慮された通貨と価格
本レポートでは、米ドル(USD)を基準に価格を算出しています。為替レートの変動が市場に与える影響を考慮しています。
市場機会評価
市場の成長機会を評価し、今後の投資先としての潜在性を分析します。
新興地域/国
新興市場として注目される地域や国を特定し、成長の可能性を評価します。
新興企業
遺伝子合成市場における新興企業の動向を分析し、競争環境を理解します。
新興アプリケーション/エンドユース
新たに登場するアプリケーションやエンドユーザーのニーズを評価し、将来の市場を予測します。
市場トレンド
遺伝子合成市場における主要なトレンドを分析し、今後の方向性を示します。
ドライバー
市場成長を促進する要因を特定し、分析します。
市場警告要因
市場に対するリスク要因を評価し、潜在的な警告サインを特定します。
マクロ経済指標
経済全体の指標が遺伝子合成市場に与える影響を分析します。
地政学的影響
地政学的な要因が市場に与える影響を評価し、リスクと機会を分析します。
技術要因
遺伝子合成に関連する技術の進展が市場に与える影響を分析します。
市場評価
市場の全体的な評価を行い、成長の見通しを示します。
ポーターの5フォース分析
競争環境を理解するために、ポーターの5フォース分析を実施します。
バリューチェーン分析
遺伝子合成市場のバリューチェーンを分析し、各ステークホルダーの役割を評価します。
遺伝子合成市場規模分析
市場の規模を分析し、成長予測を提供します。
導入
遺伝子合成市場の概要を紹介し、主要なトレンドを示します。
遺伝子合成市場規模と予測(方法別)2022-2034(百万ドル/ユニット)
- 固相合成
- チップベース合成
- PCRベース酵素合成
遺伝子合成市場規模と予測(サービス別)2022-2034(百万ドル/ユニット)
- 抗体DNA合成
- ウイルスDNA合成
- その他
遺伝子合成市場規模と予測(アプリケーション別)2022-2034(百万ドル/ユニット)
- 遺伝子および細胞治療開発
- ワクチン開発
- 疾病診断
- その他
遺伝子合成市場規模と予測(エンドユーザー別)2022-2034(百万ドル/ユニット)
- バイオテクノロジーおよび製薬会社
- 学術および政府研究機関
- 受託研究機関
北米遺伝子合成市場サイズ分析
北米における遺伝子合成市場の詳細な分析を行い、成長の要因を特定します。
導入
北米市場の概要を紹介し、主要なトレンドを示します。
遺伝子合成市場規模と予測(方法別)2022-2034(百万ドル/ユニット)
- 固相合成
- チップベース合成
- PCRベース酵素合成
遺伝子合成市場規模と予測(サービス別)2022-2034(百万ドル/ユニット)
- 抗体DNA合成
- ウイルスDNA合成
- その他
遺伝子合成市場規模と予測(アプリケーション別)2022-2034(百万ドル/ユニット)
- 遺伝子および細胞治療開発
- ワクチン開発
- 疾病診断
- その他
遺伝子合成市場規模と予測(エンドユーザー別)2022-2034(百万ドル/ユニット)
- バイオテクノロジーおよび製薬会社
- 学術および政府研究機関
- 受託研究機関
カナダ
カナダにおける遺伝子合成市場の詳細な分析を行い、成長の要因を特定します。
導入
カナダ市場の概要を紹介し、主要なトレンドを示します。
遺伝子合成市場規模と予測(方法別)2022-2034(百万ドル/ユニット)
- 固相合成
- チップベース合成
- PCRベース酵素合成
遺伝子合成市場規模と予測(サービス別)2022-2034(百万ドル/ユニット)
- 抗体DNA合成
- ウイルスDNA合成
- その他
遺伝子合成市場規模と予測(アプリケーション別)2022-2034(百万ドル/ユニット)
- 遺伝子および細胞治療開発
- ワクチン開発
- 疾病診断
- その他
遺伝子合成市場規模と予測(エンドユーザー別)2022-2034(百万ドル/ユニット)
- バイオテクノロジーおよび製薬会社
- 学術および政府研究機関
- 受託研究機関
ヨーロッパ遺伝子合成市場サイズ分析
ヨーロッパにおける遺伝子合成市場の詳細な分析を行い、成長の要因を特定します。
導入
ヨーロッパ市場の概要を紹介し、主要なトレンドを示します。
遺伝子合成市場規模と予測(方法別)2022-2034(百万ドル/ユニット)
- 固相合成
- チップベース合成
- PCRベース酵素合成
遺伝子合成市場規模と予測(サービス別)2022-2034(百万ドル/ユニット)
- 抗体DNA合成
- ウイルスDNA合成
- その他
遺伝子合成市場規模と予測(アプリケーション別)2022-2034(百万ドル/ユニット)
- 遺伝子および細胞治療開発
- ワクチン開発
- 疾病診断
- その他
遺伝子合成市場規模と予測(エンドユーザー別)2022-2034(百万ドル/ユニット)
- バイオテクノロジーおよび製薬会社
学術および政府の研究機関
学術および政府の研究機関は、遺伝子合成市場において重要な役割を果たしています。これらの機関は、基礎研究から応用研究に至るまで、さまざまな研究プロジェクトを実施しており、遺伝子合成技術の進歩に寄与しています。
契約研究機関
契約研究機関(CRO)は、製薬会社やバイオテクノロジー企業に対して、研究開発サービスを提供します。彼らは遺伝子合成の専門知識を持ち、迅速かつ効率的にプロジェクトを進める能力があります。
イギリス
導入
イギリスは、遺伝子合成市場において重要な地域であり、多くの研究機関や企業が集積しています。政府の支援や研究資金が豊富で、革新的な研究が行われています。
方法別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 固相合成
- チップベース合成
- PCRベース酵素合成
サービス別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 遺伝子および細胞療法開発
- ワクチン開発
- 病気診断
- その他
エンドユーザー別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- バイオテクノロジーおよび製薬会社
- 学術および政府の研究機関
- 契約研究機関
ドイツ
導入
ドイツは、ヨーロッパにおける遺伝子合成の中心地の一つであり、数多くの革新的な企業や研究機関が存在します。特に、バイオテクノロジー分野での研究が進んでいます。
方法別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 固相合成
- チップベース合成
- PCRベース酵素合成
サービス別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 遺伝子および細胞療法開発
- ワクチン開発
- 病気診断
- その他
エンドユーザー別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- バイオテクノロジーおよび製薬会社
- 学術および政府の研究機関
- 契約研究機関
フランス
導入
フランスは、遺伝子合成技術の研究と開発において重要な国であり、多くの大学や研究機関が活発に活動しています。政府の支援もあり、革新的なプロジェクトが進行中です。
方法別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 固相合成
- チップベース合成
- PCRベース酵素合成
サービス別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 遺伝子および細胞療法開発
- ワクチン開発
- 病気診断
- その他
エンドユーザー別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- バイオテクノロジーおよび製薬会社
- 学術および政府の研究機関
- 契約研究機関
スペイン
導入
スペインの遺伝子合成市場は、近年急速に成長しており、特にバイオテクノロジー分野において多くの研究機関が設立されています。政府の支援もあり、研究開発が活発に行われています。
方法別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 固相合成
- チップベース合成
- PCRベース酵素合成
サービス別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 遺伝子および細胞療法開発
- ワクチン開発
- 病気診断
- その他
エンドユーザー別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- バイオテクノロジーおよび製薬会社
- 学術および政府の研究機関
- 契約研究機関
イタリア
導入
イタリアは、遺伝子合成市場においても重要な地位を占めており、特に大学や研究機関が多く存在します。研究開発の進展が期待されています。
方法別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 固相合成
- チップベース合成
- PCRベース酵素合成
サービス別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 遺伝子および細胞療法開発
- ワクチン開発
- 病気診断
- その他
エンドユーザー別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- バイオテクノロジーおよび製薬会社
- 学術および政府の研究機関
- 契約研究機関
ロシア
導入
ロシアは、遺伝子合成市場においても成長が見込まれる地域です。政府の研究機関や大学が多く、バイオテクノロジー分野での研究が進められています。
方法別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 固相合成
- チップベース合成
- PCRベース酵素合成
サービス別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 遺伝子および細胞療法開発
- ワクチン開発
- 病気診断
- その他
エンドユーザー別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- バイオテクノロジーおよび製薬会社
- 学術および政府の研究機関
- 契約研究機関
北欧
導入
北欧地域は、遺伝子合成市場においても注目されており、特にスウェーデンやデンマークでは、バイオテクノロジーの研究が盛んです。政府の支援があり、研究機関が多く存在します。
方法別市場規模と予測 2022-2034 (百万米ドル/ユニット)
- 固相合成
- チップベース合成
- PCRベース酵素合成
固相合成 (Solid-phase Synthesis)
固相合成は、遺伝子合成の主要な手法の一つであり、特に短いオリゴヌクレオチドの合成に広く使用されています。この方法は、合成されるDNA鎖が固体基板に結合されることで、反応を容易にし、高い純度の生成物を得ることが可能です。
チップベース合成 (Chip-based Synthesis)
チップベース合成は、マイクロアレイ技術を利用した遺伝子合成手法です。この方法は、同時に多数のオリゴヌクレオチドを合成できるため、高スループットのアプリケーションに適しています。これにより、研究者は迅速にデータを取得し、さまざまな遺伝子の研究を進めることができます。
PCRベース酵素合成 (PCR-based Enzyme Synthesis)
PCRベースの酵素合成は、ポリメラーゼ連鎖反応(PCR)を利用してDNAを合成する方法です。この技術は、特定のDNA配列を増幅するために使用され、病原体の検出や遺伝子の解析において重要な役割を果たしています。
サービス別市場規模と予測 (2022-2034) (USD百万/ユニット)
- 抗体DNA合成 (Antibody DNA Synthesis)
- ウイルスDNA合成 (Viral DNA Synthesis)
- その他 (Others)
アプリケーション別市場規模と予測 (2022-2034) (USD百万/ユニット)
- 遺伝子および細胞治療の開発 (Gene and Cell Therapy Development)
- ワクチン開発 (Vaccine Development)
- 疾患診断 (Disease Diagnosis)
- その他 (Others)
エンドユーザー別市場規模と予測 (2022-2034) (USD百万/ユニット)
- バイオテクノロジーおよび製薬会社 (Biotechnology and Pharmaceutical Companies)
- 学術および政府研究機関 (Academic and Government Research Institutes)
- 契約研究機関 (Contract Research Organizations)
ベネルクス (Benelux) 市場分析
ベネルクス地域における遺伝子合成市場は、特にバイオテクノロジーと製薬業界の成長に支えられています。地域の研究機関と企業は、革新的な治療法の開発に向けて遺伝子合成技術を活用しています。
市場規模と予測 (2022-2034) (USD百万/ユニット)
方法別
- 固相合成 (Solid-phase Synthesis)
- チップベース合成 (Chip-based Synthesis)
- PCRベース酵素合成 (PCR-based Enzyme Synthesis)
サービス別
- 抗体DNA合成 (Antibody DNA Synthesis)
- ウイルスDNA合成 (Viral DNA Synthesis)
- その他 (Others)
アプリケーション別
- 遺伝子および細胞治療の開発 (Gene and Cell Therapy Development)
- ワクチン開発 (Vaccine Development)
- 疾患診断 (Disease Diagnosis)
- その他 (Others)
エンドユーザー別
- バイオテクノロジーおよび製薬会社 (Biotechnology and Pharmaceutical Companies)
- 学術および政府研究機関 (Academic and Government Research Institutes)
- 契約研究機関 (Contract Research Organizations)
残りのヨーロッパ (Rest of Europe) 市場分析
残りのヨーロッパ地域においても、遺伝子合成市場は拡大を続けており、特に新興のバイオテクノロジー企業が市場に参入しています。これらの企業は、先進的な技術を駆使して新しい治療法の開発を進めています。
APAC遺伝子合成市場規模分析
アジア太平洋地域では、遺伝子合成の需要が急増しています。特に中国、日本、韓国などの国々では、バイオテクノロジー産業の成長が市場を牽引しています。
中国市場分析
中国は、遺伝子合成市場において急速に成長している国の一つであり、政府の支援や研究機関の充実が背景にあります。多くの企業がこの分野に投資し、革新的なソリューションを提供しています。
韓国市場分析
韓国では、遺伝子合成技術の進展により、医療や農業分野での応用が進んでいます。特に、バイオテクノロジー企業が新たな治療法や製品の開発に取り組んでいます。
日本市場分析
日本の遺伝子合成市場は、先進的な研究機関と企業によって支えられています。特に医療分野での応用が進んでおり、様々な新技術が開発されています。
市場規模と予測 (2022-2034) (USD百万/ユニット)
方法別
- 固相合成 (Solid-phase Synthesis)
- チップベース合成 (Chip-based Synthesis)
- PCRベース酵素合成 (PCR-based Enzyme Synthesis)
サービス別
- 抗体DNA合成 (Antibody DNA Synthesis)
- ウイルスDNA合成 (Viral DNA Synthesis)
- その他 (Others)
アプリケーション別
- 遺伝子および細胞治療の開発 (Gene and Cell Therapy Development)
- ワクチン開発 (Vaccine Development)
- 疾患診断 (Disease Diagnosis)
- その他 (Others)
エンドユーザー別
- バイオテクノロジーおよび製薬会社 (Biotechnology and Pharmaceutical Companies)
- 学術および政府研究機関 (Academic and Government Research Institutes)
- 契約研究機関 (Contract Research Organizations)
チップベース合成
チップベース合成は、DNA合成の革新的な方法であり、特に高スループットのアプリケーションに適しています。この技術は、微細加工技術を利用して、DNAオリゴヌクレオチドを一度に大量に合成することが可能です。これにより、研究者は迅速に必要な遺伝子を取得でき、様々なバイオテクノロジーや医療の分野での応用が期待されています。
PCRベースの酵素合成
PCR(ポリメラーゼ連鎖反応)ベースの酵素合成は、特定の遺伝子配列を増幅するための方法です。この技術は、少量のDNAサンプルから大量のDNAを生成することができるため、研究や診断において重要な役割を果たします。PCR技術の進化により、より高精度で迅速な遺伝子合成が実現しています。
サービス別市場規模と予測(2022-2034年、米ドル百万/単位)
抗体DNA合成
抗体DNA合成は、特定の抗体を生成するために必要なDNAを合成するサービスです。この市場は、医療や診断の分野での需要が高まっているため、今後の成長が期待されています。
ウイルスDNA合成
ウイルスDNA合成は、ウイルス研究やワクチン開発において重要な役割を果たします。この分野の需要は、感染症の増加に伴い、今後も増加すると予想されます。
その他
その他のサービスには、特定の研究ニーズに応じたカスタマイズされたDNA合成が含まれます。
アプリケーション別市場規模と予測(2022-2034年、米ドル百万/単位)
遺伝子および細胞治療開発
遺伝子および細胞治療の開発は、特にがんや遺伝性疾患の治療において重要です。この市場は急速に成長しており、今後も多くの投資が見込まれています。
ワクチン開発
ワクチン開発は、公共の健康を守るために不可欠なプロセスです。特に最近のパンデミックにより、この分野への関心が高まっています。
疾病診断
疾病診断における遺伝子合成の利用は、早期発見と治療において重要です。今後もこの市場は拡大する見込みです。
その他
その他のアプリケーションには、基礎研究や製薬業界における新しい技術の開発が含まれます。
エンドユーザー別市場規模と予測(2022-2034年、米ドル百万/単位)
バイオテクノロジーおよび製薬会社
バイオテクノロジーおよび製薬会社は、遺伝子合成の主要なエンドユーザーであり、新薬の開発や治療法の革新に貢献しています。
学術および政府研究機関
学術および政府研究機関は、基礎研究から応用研究まで、幅広い分野で遺伝子合成を活用しています。
契約研究機関
契約研究機関は、他の企業や機関のために遺伝子合成を行うサービスプロバイダーです。この市場も成長しています。
インド
導入
インドの遺伝子合成市場は、急速に成長しており、特にバイオテクノロジー分野での需要が高まっています。
方法別市場規模と予測(2022-2034年、米ドル百万/単位)
- 固相合成
- チップベース合成
- PCRベースの酵素合成
サービス別市場規模と予測(2022-2034年、米ドル百万/単位)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測(2022-2034年、米ドル百万/単位)
- 遺伝子および細胞治療開発
- ワクチン開発
- 疾病診断
- その他
エンドユーザー別市場規模と予測(2022-2034年、米ドル百万/単位)
- バイオテクノロジーおよび製薬会社
- 学術および政府研究機関
- 契約研究機関
オーストラリア
導入
オーストラリアの遺伝子合成市場も成長しており、特に医療と研究における需要が高まっています。
方法別市場規模と予測(2022-2034年、米ドル百万/単位)
- 固相合成
- チップベース合成
- PCRベースの酵素合成
サービス別市場規模と予測(2022-2034年、米ドル百万/単位)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測(2022-2034年、米ドル百万/単位)
- 遺伝子および細胞治療開発
- ワクチン開発
- 疾病診断
- その他
エンドユーザー別市場規模と予測(2022-2034年、米ドル百万/単位)
- バイオテクノロジーおよび製薬会社
- 学術および政府研究機関
- 契約研究機関
台湾
導入
台湾の遺伝子合成市場は、アジア地域におけるバイオテクノロジーの中心地としての地位を確立しています。
方法別市場規模と予測(2022-2034年、米ドル百万/単位)
- 固相合成
- チップベース合成
- PCRベースの酵素合成
サービス別市場規模と予測(2022-2034年、米ドル百万/単位)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測(2022-2034年、米ドル百万/単位)
- 遺伝子および細胞治療開発
- ワクチン開発
- 疾病診断
- その他
エンドユーザー別市場規模と予測(2022-2034年、米ドル百万/単位)
- バイオテクノロジーおよび製薬会社
- 学術および政府研究機関
- 契約研究機関
東南アジア
導入
東南アジアの遺伝子合成市場は、急成長しているバイオテクノロジー産業の一環として注目されています。
方法別市場規模と予測(2022-2034年、米ドル百万/単位)
- 固相合成
- チップベース合成
- PCRベースの酵素合成
サービス別市場規模と予測(2022-2034年、米ドル百万/単位)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測(2022-2034年、米ドル百万/単位)
- 遺伝子および細胞治療開発
- ワクチン開発
- 疾病診断
- その他
エンドユーザー別市場規模と予測(2022-2034年、米ドル百万/単位)
- バイオテクノロジーおよび製薬会社
- 学術および政府研究機関
- 契約研究機関
アジア太平洋地域の残りの部分
導入
アジア太平洋地域の残りの部分では、遺伝子合成市場が急速に発展しており、特に新興市場での成長が期待されています。
方法別市場規模と予測(2022-2034年、米ドル百万/単位)
- 固相合成
- チップベース合成
- PCRベースの酵素合成
サービス別市場規模と予測(2022-2034年、米ドル百万/単位)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測(2022-2034年、米ドル百万/単位)
- 遺伝子および細胞治療開発
- ワクチン開発
- 疾病診断
- その他
エンドユーザー別市場規模と予測(2022-2034年、米ドル百万/単位)
- バイオテクノロジーおよび製薬会社
- 学術および政府研究機関
- 契約研究機関
中東およびアフリカの遺伝子合成市場規模分析
導入
中東およびアフリカ地域における遺伝子合成市場は、医療技術の進歩とともに成長しています。
方法別市場規模と予測(2022-2034年、米ドル百万/単位)
- 固相合成
- チップベース合成
- PCRベースの酵素合成
サービス別市場規模と予測(2022-2034年、米ドル百万/単位)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測(2022-2034年、米ドル百万/単位)
- 遺伝子および細胞治療開発
- ワクチン開発
- 疾病診断
- その他
エンドユーザー別市場規模と予測(2022-2034年、米ドル百万/単位)
- バイオテクノロジーおよび製薬会社
- 学術および政府研究機関
- 契約研究機関
UAE
導入
UAEの遺伝子合成市場は、医療研究とバイオテクノロジーの拡大に伴い成長しています。
方法別市場規模と予測(2022-2034年、米ドル百万/単位)
- 固相合成
- チップベース合成
- PCRベースの酵素合成
サービス別市場規模と予測(2022-2034年、米ドル百万/単位)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測(2022-2034年、米ドル百万/単位)
- 遺伝子および細胞治療開発
- ワクチン開発
- 疾病診断
- その他
エンドユーザー別市場規模と予測(2022-2034年、米ドル百万/単位)
- バイオテクノロジーおよび製薬会社
- 学術および政府研究機関
- 契約研究機関
トルコ
導入
トルコの遺伝子合成市場は、研究開発の進展により成長しています。
方法別市場規模と予測(2022-2034年、米ドル百万/単位)
- 固相合成
- チップベース合成
- PCRベースの酵素合成
サービス別市場規模と予測(2022-2034年、米ドル百万/単位)
- 抗体DNA合成
- ウイルスDNA合成
- その他
アプリケーション別市場規模と予測(2022-2034年、米ドル百万/単位)
- 遺伝子および細胞治療開発
- ワクチン開発
- 疾病診断
- その他
エンドユーザー別市場規模と予測(2022-2034年、米ドル百万/単位)
List of Tables
- 表1:地域別グローバル遺伝子合成市場規模と予測 – 2022-2034 (USD十億)
- 表2:方法別グローバル遺伝子合成市場規模と予測 – 2022-2034 (USD十億)
- 表3:サービス別グローバル遺伝子合成市場規模と予測 – 2022-2034 (USD十億)
- 表4:アプリケーション別グローバル遺伝子合成市場規模と予測 – 2022-2034 (USD十億)
- 表5:エンドユーザー別グローバル遺伝子合成市場規模と予測 – 2022-2034 (USD十億)
- 表6:北米遺伝子合成市場規模と予測 – 国別 – 2022-2034 (USD十億)
- 表7:北米遺伝子合成市場規模と予測 – 方法別 – 2022-2034 (USD十億)
- 表8:北米遺伝子合成市場規模と予測 – サービス別 – 2022-2034 (USD十億)
- 表9:北米遺伝子合成市場規模と予測 – アプリケーション別 – 2022-2034 (USD十億)
- 表10:北米遺伝子合成市場規模と予測 – エンドユーザー別 – 2022-2034 (USD十億)
- 表11:米国遺伝子合成市場規模と予測 – 方法別 – 2022-2034 (USD十億)
- 表12:米国遺伝子合成市場規模と予測 – サービス別 – 2022-2034 (USD十億)
- 表13:米国遺伝子合成市場規模と予測 – アプリケーション別 – 2022-2034 (USD十億)
- 表14:米国遺伝子合成市場規模と予測 – エンドユーザー別 – 2022-2034 (USD十億)
- 表15:カナダ遺伝子合成市場規模と予測 – 方法別 – 2022-2034 (USD十億)
- 表16:カナダ遺伝子合成市場規模と予測 – サービス別 – 2022-2034 (USD十億)
- 表17:カナダ遺伝子合成市場規模と予測 – アプリケーション別 – 2022-2034 (USD十億)
- 表18:カナダ遺伝子合成市場規模と予測 – エンドユーザー別 – 2022-2034 (USD十億)
- 表19:ヨーロッパ遺伝子合成市場規模と予測 – 国別 – 2022-2034 (USD十億)
- 表20:ヨーロッパ遺伝子合成市場規模と予測 – 方法別 – 2022-2034 (USD十億)
- 表21:ヨーロッパ遺伝子合成市場規模と予測 – サービス別 – 2022-2034 (USD十億)
- 表22:ヨーロッパ遺伝子合成市場規模と予測 – アプリケーション別 – 2022-2034 (USD十億)
- 表23:ヨーロッパ遺伝子合成市場規模と予測 – エンドユーザー別 – 2022-2034 (USD十億)
- 表24:英国遺伝子合成市場規模と予測 – 方法別 – 2022-2034 (USD十億)
- 表25:英国遺伝子合成市場規模と予測 – サービス別 – 2022-2034 (USD十億)
- 表26:英国遺伝子合成市場規模と予測 – アプリケーション別 – 2022-2034 (USD十億)
- 表27:英国遺伝子合成市場規模と予測 – エンドユーザー別 – 2022-2034 (USD十億)
- 表28:ドイツ遺伝子合成市場規模と予測 – 方法別 – 2022-2034 (USD十億)
- 表29:ドイツ遺伝子合成市場規模と予測 – サービス別 – 2022-2034 (USD十億)
- 表30:ドイツ遺伝子合成市場規模と予測 – アプリケーション別 – 2022-2034 (USD十億)
- 表31:ドイツ遺伝子合成市場規模と予測 – エンドユーザー別 – 2022-2034 (USD十億)
- 表32:フランス遺伝子合成市場規模と予測 – 方法別 – 2022-2034 (USD十億)
- 表33:フランス遺伝子合成市場規模と予測 – サービス別 – 2022-2034 (USD十億)
- 表34:フランス遺伝子合成市場規模と予測 – アプリケーション別 – 2022-2034 (USD十億)
- 表35:フランス遺伝子合成市場規模と予測 – エンドユーザー別 – 2022-2034 (USD十億)
- 表36:スペイン遺伝子合成市場規模と予測 – 方法別 – 2022-2034 (USD十億)
- 表37:スペイン遺伝子合成市場規模と予測 – サービス別 – 2022-2034 (USD十億)
- 表38:スペイン遺伝子合成市場規模と予測 – アプリケーション別 – 2022-2034 (USD十億)
- 表39:スペイン遺伝子合成市場規模と予測 – エンドユーザー別 – 2022-2034 (USD十億)
- 表40:イタリア遺伝子合成市場規模と予測 – 方法別 – 2022-2034 (USD十億)
- 表41:イタリア遺伝子合成市場規模と予測 – サービス別 – 2022-2034 (USD十億)
- 表42:イタリア遺伝子合成市場規模と予測 – アプリケーション別 – 2022-2034 (USD十億)
- 表43:イタリア遺伝子合成市場規模と予測 – エンドユーザー別 – 2022-2034 (USD十億)
- 表44:ロシア遺伝子合成市場規模と予測 – 方法別 – 2022-2034 (USD十億)
- 表45:ロシア遺伝子合成市場規模と予測 – サービス別 – 2022-2034 (USD十億)
- 表46:ロシアの遺伝子合成市場の規模と予測(用途別) – 2022-2034(億米ドル)
- 表47:ロシアの遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表48:北欧の遺伝子合成市場の規模と予測(方法別) – 2022-2034(億米ドル)
- 表49:北欧の遺伝子合成市場の規模と予測(サービス別) – 2022-2034(億米ドル)
- 表50:北欧の遺伝子合成市場の規模と予測(用途別) – 2022-2034(億米ドル)
- 表51:北欧の遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表52:ベネルクスの遺伝子合成市場の規模と予測(方法別) – 2022-2034(億米ドル)
- 表53:ベネルクスの遺伝子合成市場の規模と予測(サービス別) – 2022-2034(億米ドル)
- 表54:ベネルクスの遺伝子合成市場の規模と予測(用途別) – 2022-2034(億米ドル)
- 表55:ベネルクスの遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表56:その他のヨーロッパの遺伝子合成市場の規模と予測(方法別) – 2022-2034(億米ドル)
- 表57:その他のヨーロッパの遺伝子合成市場の規模と予測(サービス別) – 2022-2034(億米ドル)
- 表58:その他のヨーロッパの遺伝子合成市場の規模と予測(用途別) – 2022-2034(億米ドル)
- 表59:その他のヨーロッパの遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表60:APACの遺伝子合成市場の規模と予測(国別) – 2022-2034(億米ドル)
- 表61:APACの遺伝子合成市場の規模と予測(方法別) – 2022-2034(億米ドル)
- 表62:APACの遺伝子合成市場の規模と予測(サービス別) – 2022-2034(億米ドル)
- 表63:APACの遺伝子合成市場の規模と予測(用途別) – 2022-2034(億米ドル)
- 表64:APACの遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表65:中国の遺伝子合成市場の規模と予測(方法別) – 2022-2034(億米ドル)
- 表66:中国の遺伝子合成市場の規模と予測(サービス別) – 2022-2034(億米ドル)
- 表67:中国の遺伝子合成市場の規模と予測(用途別) – 2022-2034(億米ドル)
- 表68:中国の遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表69:韓国の遺伝子合成市場の規模と予測(方法別) – 2022-2034(億米ドル)
- 表70:韓国の遺伝子合成市場の規模と予測(サービス別) – 2022-2034(億米ドル)
- 表71:韓国の遺伝子合成市場の規模と予測(用途別) – 2022-2034(億米ドル)
- 表72:韓国の遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表73:日本の遺伝子合成市場の規模と予測(方法別) – 2022-2034(億米ドル)
- 表74:日本の遺伝子合成市場の規模と予測(サービス別) – 2022-2034(億米ドル)
- 表75:日本の遺伝子合成市場の規模と予測(用途別) – 2022-2034(億米ドル)
- 表76:日本の遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表77:インドの遺伝子合成市場の規模と予測(方法別) – 2022-2034(億米ドル)
- 表78:インドの遺伝子合成市場の規模と予測(サービス別) – 2022-2034(億米ドル)
- 表79:インドの遺伝子合成市場の規模と予測(用途別) – 2022-2034(億米ドル)
- 表80:インドの遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表81:オーストラリアの遺伝子合成市場の規模と予測(方法別) – 2022-2034(億米ドル)
- 表82:オーストラリアの遺伝子合成市場の規模と予測(サービス別) – 2022-2034(億米ドル)
- 表83:オーストラリアの遺伝子合成市場の規模と予測(用途別) – 2022-2034(億米ドル)
- 表84:オーストラリアの遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表85:台湾の遺伝子合成市場の規模と予測(方法別) – 2022-2034(億米ドル)
- 表86:台湾の遺伝子合成市場の規模と予測(サービス別) – 2022-2034(億米ドル)
- 表87:台湾の遺伝子合成市場の規模と予測(用途別) – 2022-2034(億米ドル)
- 表88:台湾の遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表89:東南アジアの遺伝子合成市場の規模と予測(方法別) – 2022-2034(億米ドル)
- 表90:東南アジアの遺伝子合成市場の規模と予測(サービス別) – 2022-2034(億米ドル)
- 表91:東南アジア遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034(10億米ドル)
- 表92:東南アジア遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(10億米ドル)
- 表93:アジア太平洋地域のその他の遺伝子合成市場の規模と予測(方法別) – 2022-2034(10億米ドル)
- 表94:アジア太平洋地域のその他の遺伝子合成市場の規模と予測(サービス別) – 2022-2034(10億米ドル)
- 表95:アジア太平洋地域のその他の遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034(10億米ドル)
- 表96:アジア太平洋地域のその他の遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(10億米ドル)
- 表97:中東およびアフリカ遺伝子合成市場の規模と予測(国別) – 2022-2034(10億米ドル)
- 表98:中東およびアフリカ遺伝子合成市場の規模と予測(方法別) – 2022-2034(10億米ドル)
- 表99:中東およびアフリカ遺伝子合成市場の規模と予測(サービス別) – 2022-2034(10億米ドル)
- 表100:中東およびアフリカ遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034(10億米ドル)
- 表101:中東およびアフリカ遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(10億米ドル)
- 表102:UAE遺伝子合成市場の規模と予測(方法別) – 2022-2034(10億米ドル)
- 表103:UAE遺伝子合成市場の規模と予測(サービス別) – 2022-2034(10億米ドル)
- 表104:UAE遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034(10億米ドル)
- 表105:UAE遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(10億米ドル)
- 表106:トルコ遺伝子合成市場の規模と予測(方法別) – 2022-2034(10億米ドル)
- 表107:トルコ遺伝子合成市場の規模と予測(サービス別) – 2022-2034(10億米ドル)
- 表108:トルコ遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034(10億米ドル)
- 表109:トルコ遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(10億米ドル)
- 表110:サウジアラビア遺伝子合成市場の規模と予測(方法別) – 2022-2034(10億米ドル)
- 表111:サウジアラビア遺伝子合成市場の規模と予測(サービス別) – 2022-2034(10億米ドル)
- 表112:サウジアラビア遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034(10億米ドル)
- 表113:サウジアラビア遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(10億米ドル)
- 表114:南アフリカ遺伝子合成市場の規模と予測(方法別) – 2022-2034(10億米ドル)
- 表115:南アフリカ遺伝子合成市場の規模と予測(サービス別) – 2022-2034(10億米ドル)
- 表116:南アフリカ遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034(10億米ドル)
- 表117:南アフリカ遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(10億米ドル)
- 表118:エジプト遺伝子合成市場の規模と予測(方法別) – 2022-2034(10億米ドル)
- 表119:エジプト遺伝子合成市場の規模と予測(サービス別) – 2022-2034(10億米ドル)
- 表120:エジプト遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034(10億米ドル)
- 表121:エジプト遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(10億米ドル)
- 表122:ナイジェリア遺伝子合成市場の規模と予測(方法別) – 2022-2034(10億米ドル)
- 表123:ナイジェリア遺伝子合成市場の規模と予測(サービス別) – 2022-2034(10億米ドル)
- 表124:ナイジェリア遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034(10億米ドル)
- 表125:ナイジェリア遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(10億米ドル)
- 表126:中東およびアフリカのその他の遺伝子合成市場の規模と予測(方法別) – 2022-2034(10億米ドル)
- 表127:中東およびアフリカのその他の遺伝子合成市場の規模と予測(サービス別) – 2022-2034(10億米ドル)
- 表128:中東およびアフリカのその他の遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034(10億米ドル)
- 表129:中東およびアフリカのその他の遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(10億米ドル)
- 表130:LATAM遺伝子合成市場の規模と予測(国別) – 2022-2034(10億米ドル)
- 表131:LATAM遺伝子合成市場の規模と予測(方法別) – 2022-2034(10億米ドル)
- 表132:LATAM遺伝子合成市場の規模と予測(サービス別) – 2022-2034(10億米ドル)
- 表133:LATAM遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034(10億米ドル)
- 表134:LATAM遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034(10億米ドル)
- 表135:ブラジル遺伝子合成市場の規模と予測(方法別) – 2022-2034(10億米ドル)
- 表136:ブラジル遺伝子合成市場の規模と予測(サービス別) – 2022-2034年(10億米ドル)
- 表137:ブラジル遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034年(10億米ドル)
- 表138:ブラジル遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表139:メキシコ遺伝子合成市場の規模と予測(方法別) – 2022-2034年(10億米ドル)
- 表140:メキシコ遺伝子合成市場の規模と予測(サービス別) – 2022-2034年(10億米ドル)
- 表141:メキシコ遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034年(10億米ドル)
- 表142:メキシコ遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表143:アルゼンチン遺伝子合成市場の規模と予測(方法別) – 2022-2034年(10億米ドル)
- 表144:アルゼンチン遺伝子合成市場の規模と予測(サービス別) – 2022-2034年(10億米ドル)
- 表145:アルゼンチン遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034年(10億米ドル)
- 表146:アルゼンチン遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表147:チリ遺伝子合成市場の規模と予測(方法別) – 2022-2034年(10億米ドル)
- 表148:チリ遺伝子合成市場の規模と予測(サービス別) – 2022-2034年(10億米ドル)
- 表149:チリ遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034年(10億米ドル)
- 表150:チリ遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表151:コロンビア遺伝子合成市場の規模と予測(方法別) – 2022-2034年(10億米ドル)
- 表152:コロンビア遺伝子合成市場の規模と予測(サービス別) – 2022-2034年(10億米ドル)
- 表153:コロンビア遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034年(10億米ドル)
- 表154:コロンビア遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
- 表155:その他のLATAM遺伝子合成市場の規模と予測(方法別) – 2022-2034年(10億米ドル)
- 表156:その他のLATAM遺伝子合成市場の規模と予測(サービス別) – 2022-2034年(10億米ドル)
- 表157:その他のLATAM遺伝子合成市場の規模と予測(アプリケーション別) – 2022-2034年(10億米ドル)
- 表158:その他のLATAM遺伝子合成市場の規模と予測(エンドユーザー別) – 2022-2034年(10億米ドル)
*** 本調査レポートに関するお問い合わせ ***
遺伝子合成とは、生物が持つDNAの情報を、自然の鋳型を用いることなく、化学的に一から人工的に構築する技術を指します。生命の設計図であるDNAは、アデニン、チミン、グアニン、シトシンの四種類の塩基が特定の順序で連なったものであり、遺伝子合成はこれらの塩基を望む配列で連結し、特定の遺伝子や遺伝子断片を自由に設計・製造することを可能にします。既存の遺伝子を複製・増幅する遺伝子クローニングに対し、遺伝子合成は全く新しい、あるいは自然界には存在しない改変された遺伝子配列を作り出せる点で画期的であり、現代の生命科学やバイオテクノロジーにおいて不可欠な基盤技術です。
遺伝子合成の基本的な方法は、リン酸アミダイト法と呼ばれる化学合成法です。この方法では、まず固相支持体と呼ばれる小さなビーズに最初のヌクレオチドを結合させ、その後、保護基で修飾された次のヌクレオチドを段階的に反応させることで、DNA鎖を一つずつ伸長させていきます。各ステップで、前のヌクレオチドの末端に次のヌクレオチドが化学的に結合し、不要な保護基が除去されるというサイクルを繰り返すことで、数塩基から数十塩基程度の比較的短いDNA断片、すなわちオリゴヌクレオチドを高い精度で合成できます。しかし、この化学合成法ではDNA鎖が長くなるにつれて合成効率が低下し、エラーも発生しやすいため、一度に合成できる長さには限界があります。
より長い遺伝子を合成する場合には、まず目的の遺伝子全体を複数の短いオリゴヌクレオチドに分割してそれぞれを個別に合成し、その後、これらのオリゴヌクレオチドを結合させて組み立てるアセンブリ法が用いられます。代表的なアセンブリ法としては、PCR(ポリメラーゼ連鎖反応)を利用したオーバーラップ伸長PCR法や、DNAリガーゼ酵素を用いたライゲーション法、さらにはGibsonアセンブリ法やGolden Gateアセンブリ法といった、より効率的な多断片結合技術があります。近年では、マイクロアレイチップ上に数万から数十万種類のオリゴヌクレオチドを同時に合成し、それらを切り出して組み立てる高スループットな合成手法も開発されており、大量の遺伝子を効率的に合成することが可能です。
遺伝子合成の用途は多岐にわたります。基礎研究分野では、特定の遺伝子の機能を解明するため、その遺伝子を人工的に合成して細胞や生物に導入したり、アミノ酸配列の一部を変異させた変異遺伝子を作成してタンパク質の機能や構造を詳細に解析したりします。また、宿主細胞での遺伝子発現効率を最大化するために、コドン最適化と呼ばれる手法で遺伝子配列を改変する際にも不可欠であり、これにより目的のタンパク質をより効率的に生産できます。
応用分野では、医療や産業における利用が拡大しています。例えば、糖尿病治療薬であるインスリンや、様々な疾患に対する抗体医薬といった治療用タンパク質の生産に必要な遺伝子を合成し、微生物や細胞に導入することで大量生産が可能になります。新規ワクチンの開発、特にDNAワクチンやmRNAワクチンの開発においても、病原体の抗原遺伝子を合成して利用されます。さらに、バイオ燃料や有用物質の生産を目指す代謝経路工学や、全く新しい生命システムを設計・構築する合成生物学の分野では、遺伝子合成は設計図を実現するための中心的な技術として機能します。診断薬のプローブやPCRプライマーの製造にも広く用いられます。
遺伝子合成は、DNAシーケンシングによる合成遺伝子の配列確認、合成した遺伝子を細胞に導入するためのクローニングベクター、そしてゲノム編集技術であるCRISPR-Cas9システムのガイドRNAの設計と合成など、様々な関連技術と密接に連携しています。バイオインフォマティクスは、遺伝子配列の設計、コドン最適化、そして合成された遺伝子の品質管理において重要な役割を果たします。また、合成プロセスの自動化と高スループット化は遺伝子合成技術の発展を加速させ、合成過程で生じうるエラーを効率的に修正するエラー訂正技術も重要です。これらの技術の進歩により、遺伝子合成は今後も生命科学研究のフロンティアを拡大し、新しい医薬品や産業技術の開発に貢献し続けるでしょう。