慣性航法システム市場の規模、シェアおよび動向分析レポート:材料タイプ別(プラスチック、銅、ステンレス鋼、複合材料、その他)、技術タイプ別(リングレーザージャイロスコープ、ファイバーオプティックジャイロスコープ、マイクロ電気機械システム、その他)、コンポーネント別(加速度計、ジャイロスコープ、慣性計測ユニット、その他)、プラットフォーム別(航空、陸上、海上、宇宙)、グレード別(海洋グレード、戦術グレード、航法グレード、宇宙グレード)、エンドユーザー別(航空宇宙・防衛、自動車、海洋・輸送、産業・ロボティクス、その他)、地域別(北米、ヨーロッパ、アジア太平洋、中東・アフリカ、ラテンアメリカ)、予測2026-2034
*** 本調査レポートに関するお問い合わせ ***
慣性航法システム市場の規模、シェア、成長予測(2034年まで)
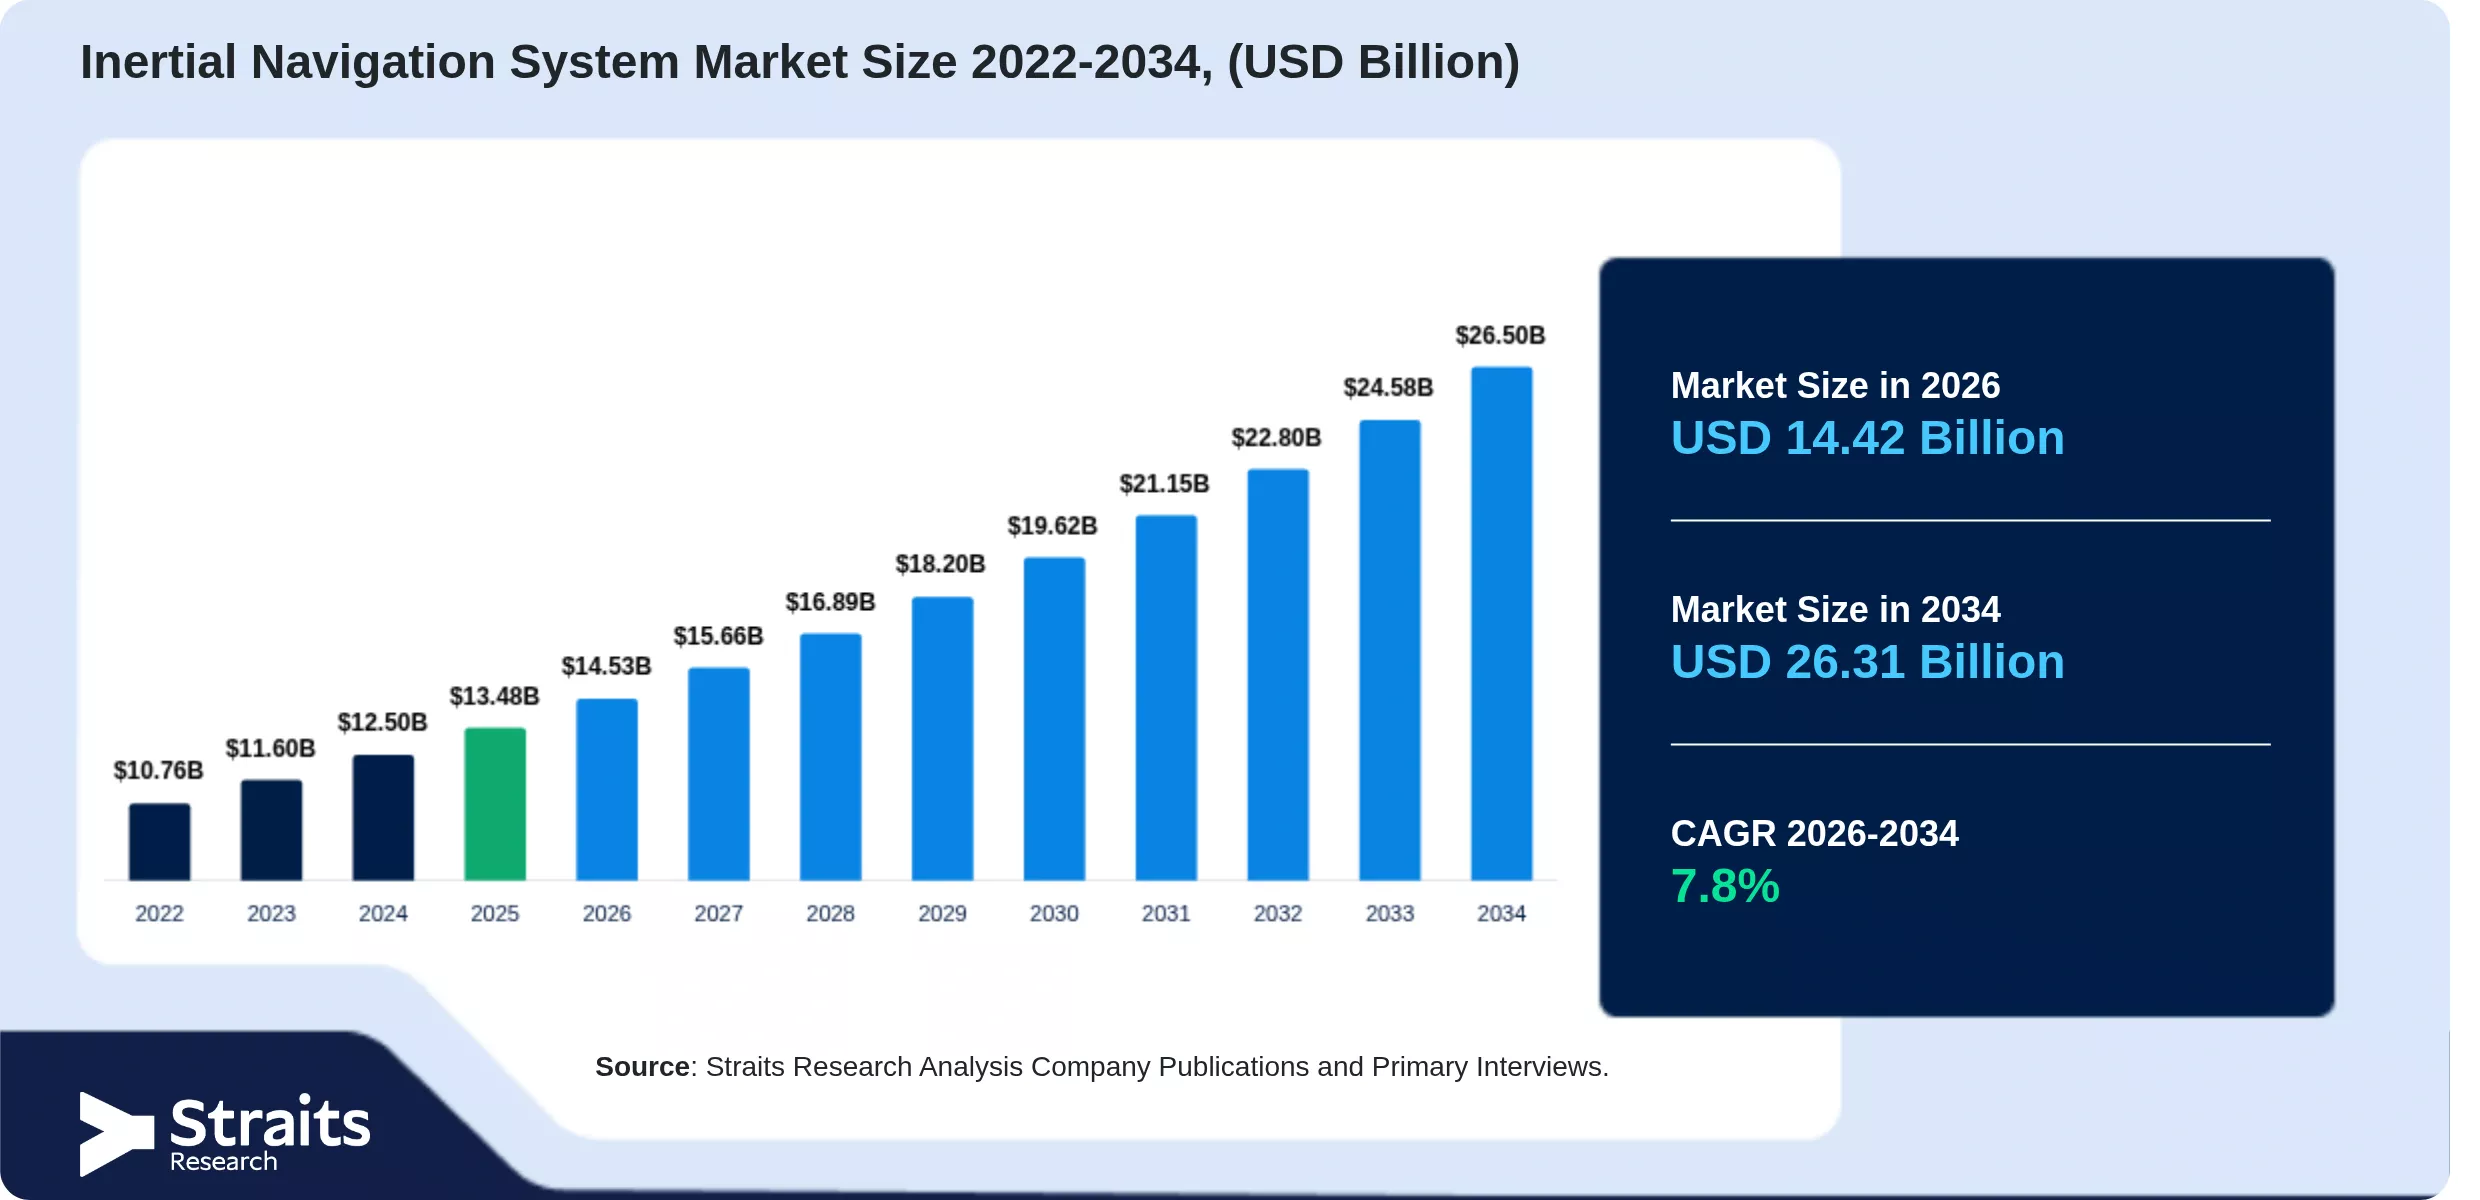
慣性航法システム市場は、2025年に134.8億ドルと評価され、2026年には145.3億ドルに成長し、2034年には265.0億ドルに達する見込みであり、2026年から2034年の予測期間中に年平均成長率(CAGR)7.8%を記録すると予測されています。2025年には北米が慣性航法システム市場で37.18%の市場シェアを占めており、主導的な地位を確立しています。
慣性航法システム(INS)は、外部の基準なしに移動体の位置、速度、方向を決定する自己完結型の航法技術です。加速度計やジャイロスコープなどのセンサーを使用して加速度と回転運動を測定し、死角推定を通じて移動を継続的に計算します。INSは航空宇宙、防衛、海洋、自律システムで広く使用されています。
市場の需要は、航空宇宙、防衛、自律車両、海洋アプリケーションにおける正確な航法の必要性の高まりによって増加しています。先進的な誘導技術やGPSが利用できない航法ソリューションの採用が進んでいることも、INSの需要を後押ししています。また、無人システム、宇宙探査、スマートモビリティソリューションへの投資が増加していることも、慣性航法システムの市場需要を高めています。
慣性航法システム市場のトレンド
1. **MEMSベースのINSの小型化**
MEMS(微小電気機械システム)ベースの慣性航法システムの小型化は、マイクロファブリケーションおよび低消費電力半導体技術の継続的な改善によって推進されています。ジャイロスコープ、加速度計、処理ユニットなどのINSコンポーネントは、非常にコンパクトなチップスケールモジュールに統合され、システムは軽量化され、コスト効率が向上しています。この変化により、UAV(無人航空機)、自律ロボット、ポータブル防衛システムなど、サイズや重量に制約のあるプラットフォームへの展開が可能になります。
2. **宇宙探査および衛星航法の成長**
衛星コンステレーションの拡大や深宇宙ミッションの増加により、安定した方向制御と軌道制御のために慣性航法システムへの依存が高まっています。宇宙船は、GNSS信号が利用できない環境で運用されることが多いため、INSは継続的な航法と姿勢の安定性を保証します。たとえば、NASAのオリオン宇宙船は、深宇宙での運用中に正確な位置を維持するために、ガイダンス、ナビゲーション、および制御アーキテクチャ内でオンボードの慣性航法システムを使用しています。これにより、次世代衛星システムや惑星間探査プログラムにおけるINSの役割が強化されています。
慣性航法システム市場の投資および資金調達分析
1. **自律航法技術への投資の増加**
慣性航法システム市場は、自律航法技術への需要の高まり、防衛の近代化イニシアティブの拡大、航空宇宙、ロボティクス、海洋、無人プラットフォームにおけるGPSが利用できない位置決めシステムの採用の増加によって、投資活動が増加すると予測されます。企業は、次世代の航空宇宙および防衛システムにおける航法精度、運用信頼性、自律機能を向上させるために、MEMSベースの慣性センサー、AI対応の航法ソリューション、先進的な位置決め技術に投資しています。
2. **2025年から2026年の慣性航法システム市場における主要な投資および資金調達活動**
– **企業名:Advanced Navigation**
– **最近の活動:シリーズC資金調達**
– **タイムライン:2026年3月**
– **詳細:航空宇宙、防衛、ロボティクスアプリケーション向けの位置決め、ナビゲーション、タイミング(PNT)技術を拡大するために、シリーズC資金調達を実施**
– **金額:1億1000万ドル**
– **企業名:iNGage**
– **最近の活動:シード資金調達**
– **タイムライン:2025年9月**
– **詳細:GNSSが利用できない自律システム向けのMEMSベースの慣性航法センサーを産業化するためのシード資金調達を実施**
– **金額:700万ドル(600万ユーロ)**
– **企業名:Silicon Microgravity**
– **最近の活動:初期段階の資金調達**
– **タイムライン:2025年4月**
– **詳細:航空宇宙および防衛市場向けのナビゲーショングレードアプリケーション用のMEMSベースの慣性および重力センサーを商業化するための資金調達を実施**
– **金額:370万ドル**
慣性航法システム市場のダイナミクス
**市場の推進要因**
1. **モビリティシステムにおける時間敏感型ネットワーキングの拡大と超音速車両開発プログラムからの需要**
航空宇宙および自律モビリティシステムにおける時間敏感型ネットワーキング(TSN)の成長は、航空機および車両ネットワーク間の決定論的で低遅延の通信の需要を高めています。IEEE 802.1DP航空宇宙TSN標準は、慣性航法システム、センサー、およびフライトコントローラー間の同期データ交換をサポートし、UAVや先進的な航空機プラットフォームにおける航法精度とリアルタイム意思決定を向上させます。TSNベースの航空電子機器アーキテクチャは、分散フライトシステムにおける通信遅延とタイミングの不確実性を削減するのにも寄与しています。
超音速車両の開発は、GNSS信号が信頼できなくなる極端な速度、加速度、熱条件下で動作できる超高精度の慣性航法システムの需要を促進しています。これらのプラットフォームは、Mach 5以上の飛行操作中に安定した誘導と軌道制御を維持するために、連続的な高レートの慣性更新を必要とします。決定論的通信システムと統合された高度なINSアーキテクチャが、遅延を最小限に抑え、ミッションクリティカルな防衛プラットフォームにおける航法の安定性を向上させるために探求されています。
**市場の制約**
1. **自律システムの高い検証要件と多センサーアーキテクチャとの複雑な統合が市場を制約**
自律システムに対する高い検証要件は、慣性航法システムが航空宇宙、防衛、自動車アプリケーションにおいて厳格な安全性、信頼性、認証基準を満たす必要があるため増加しています。このプロセスには、展開承認前の広範なシミュレーション、フィールドテスト、冗長性チェック、および長期的な認証サイクルが含まれます。その結果、製品開発のタイムラインが長くなり、製造業者にとってのコンプライアンスコストが増加します。このため、特に迅速な反復が必要な新興の自律モビリティプラットフォームにおいて、高度なINSソリューションの商業的展開が遅れます。
現代の航法システムは、INSをGNSS、LiDAR、レーダー、ビジョンセンサー、オンボードコンピューティングユニットと組み合わせて高精度を実現するため、複雑な多センサーアーキテクチャとの統合が求められます。これには、複数のデータストリーム間の一貫した位置出力を保証するために、正確な同期、キャリブレーション、およびソフトウェアの互換性が必要です。統合の課題はシステム設計の複雑さを増し、OEMやシステム開発者のエンジニアリングオーバーヘッドを増加させます。これにより採用速度が低下し、小規模なプレーヤーが自律および接続プラットフォームに高度なINSソリューションを展開する際の障壁が生じます。
**市場の機会**
1. **スマートインフラ監視システムの拡大とデジタルツインエコシステムとの統合が市場プレーヤーに成長機会を提供**
スマートインフラ監視システムの拡大は、政府や民間事業者が橋、トンネル、鉄道、ダムなどの重要な資産の安全性と効率を向上させるために先進的なセンサー技術を採用することで進んでいます。慣性航法システムは、構造的健康監視ソリューションに組み込まれ、微小振動、変位、長期的な構造変化を高精度で検出します。これにより、航空宇宙や防衛を超えた新たな応用範囲が開かれ、特に土木工学やスマートシティインフラ管理において重要です。
デジタルツインエコシステムとの統合は、業界が物理システムの仮想複製を採用して監視、シミュレーション、運用効率を改善する中で拡大しています。慣性航法システムは、物理資産とそのデジタル対応物を同期させるのに役立つリアルタイムの動きと方向データを提供し、シミュレーションの精度と予測分析を向上させます。たとえば、INSデータは航空宇宙デジタルツインで航空機の飛行挙動モデリングに使用され、ロボティクスでは倉庫の自動化シミュレーションに利用されます。これによりシステムの最適化が強化され、メンテナンスのダウンタイムが減少し、産業およびモビリティアプリケーション全体で設計検証が改善されます。
**市場の課題**
1. **アルゴリズムトレーニング用のリアルワールドデータの制限と継続的なファームウェア最適化への高依存が市場の成長を妨げる**
慣性航法システムは、深宇宙、海中、高速防衛プラットフォームなどの極端な環境で運用されるため、生成されるデータセットは限られており、しばしば標準化されていません。これにより、開発者が多様な運用条件下でAIベースの航法モデルをトレーニングおよび検証する能力が制限されます。そのため、システム性能はシミュレーション環境外で展開された場合に変動し、エンドユーザーの信頼が低下します。これにより、新興の自律的かつ安全性が重要なアプリケーションにおける高度なINSソリューションの採用が遅れます。
慣性航法システムは、ドリフトを修正し、センサーをキャリブレーションし、リアルタイムでの位置精度を向上させるためにソフトウェアアルゴリズムに大きく依存しています。これには、異なるプラットフォームや運用条件で最適なパフォーマンスを維持するために、頻繁な更新、調整、システム検証が必要です。しかし、継続的なエンジニアリングサポートは、製造業者やエンドユーザーにとってライフサイクルの複雑さを増加させます。これによりスケーラビリティが減少し、特にコストに敏感な商業および産業アプリケーションにおける広範な採用が遅れます。
慣性航法システム市場のセグメンテーション分析
**素材タイプ別**
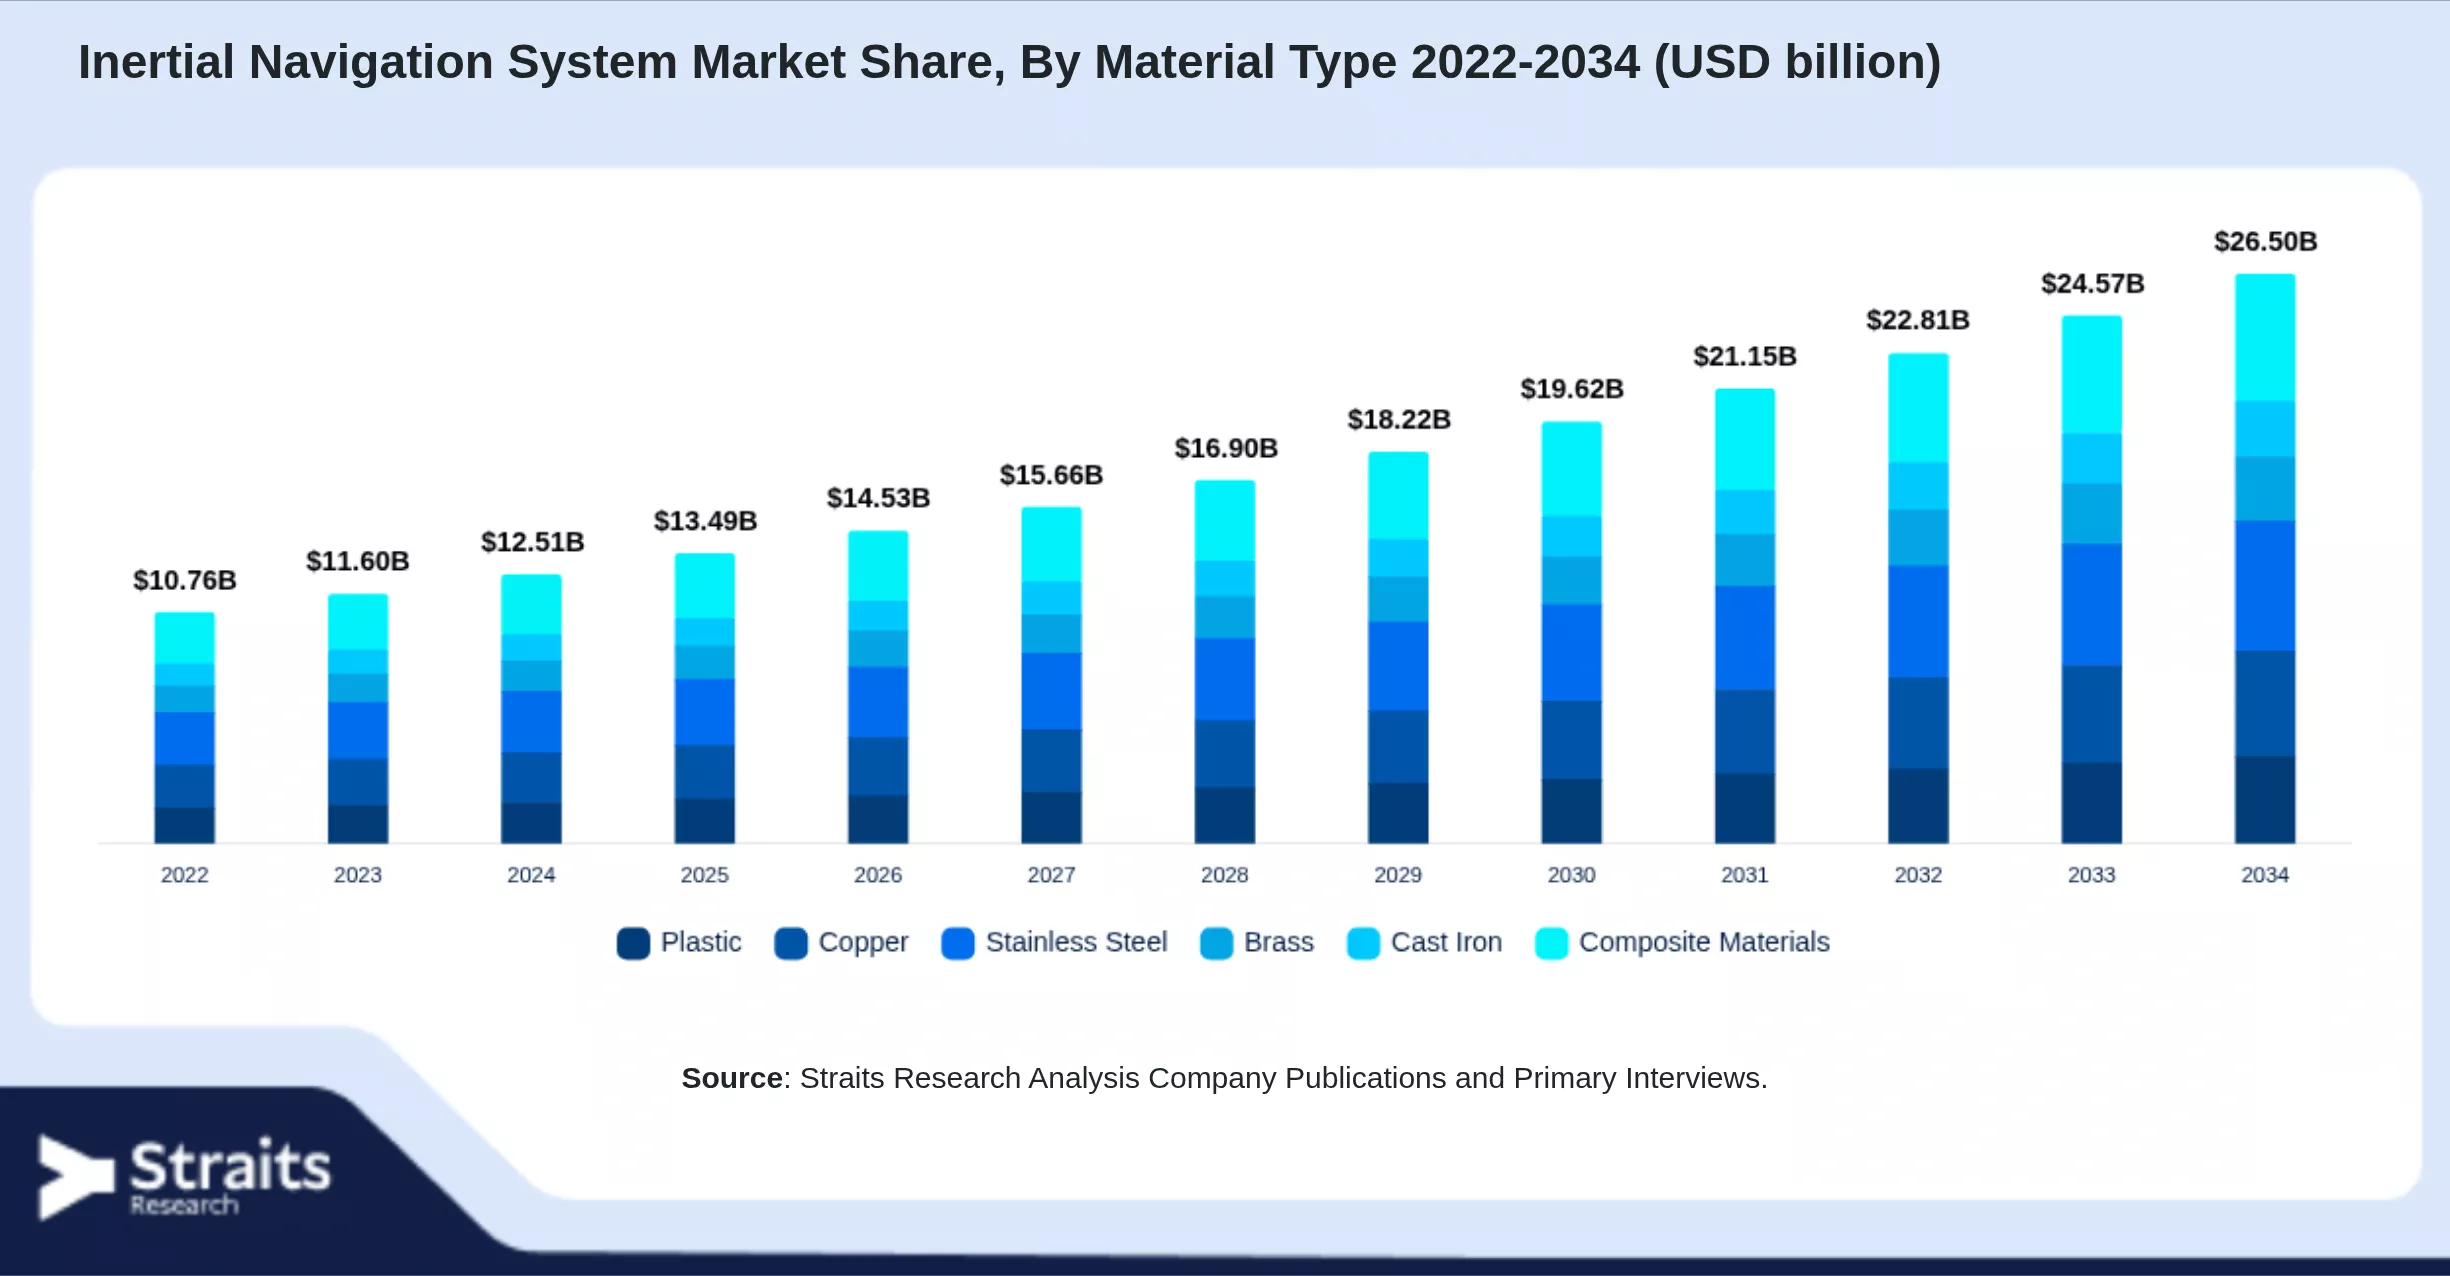
素材タイプ別では、複合材料が2025年に34.28%の最大シェアを占めており、その優れた強度対重量比、熱安定性、振動および厳しい運用条件への耐性によって支持されています。これらの材料は、航空宇宙、防衛、宇宙アプリケーションで使用される高精度ナビゲーションコンポーネントの構造的完全性をサポートします。全体のシステム重量を削減しつつ耐久性を維持する能力が、高度な慣性センサーやハウジングに非常に適しています。
プラスチックセグメントは、軽量でコスト効率の良い慣性航法システムコンポーネントの使用が増加しているため、予測期間中に約9.82%のCAGRで成長する見込みです。高性能エンジニアリングプラスチックの進展により、より良い熱抵抗と機械的安定性が実現され、重要度の低い商業的な航法アプリケーションに適した材料となっています。
**技術タイプ別**
技術タイプ別では、リングレーザージャイロスコープ(RLG)セグメントが2025年に36.74%の最大シェアを占めており、高性能な航法環境における卓越した精度、安定性、信頼性が評価されています。これは、長期間の精度と外部干渉への耐性が重要な航空宇宙、防衛、宇宙システムで広く使用されています。
マイクロ電気機械システム(MEMS)セグメントは、コンパクトなサイズ、低消費電力、大量生産へのスケーラビリティにより、予測期間中に10.64%のCAGRで成長する見込みです。MEMSベースの慣性航法システムは、軽量でコスト効率の良いソリューションが必要なドローン、自律車両、ポータブルロボティクスでの使用が増加しています。
**コンポーネント別**
コンポーネント別では、加速度計、ジャイロスコープ、慣性計測ユニット(IMU)などの主要コンポーネントが市場で重要な役割を果たしており、これらのコンポーネントの需要は、航空宇宙、防衛、自律システムの成長に伴い急増しています。特に、IMUは、複雑な運動を正確に追跡し、多様なアプリケーションでの自律性を高めるために不可欠です。
市場の地域別分析では、北米が引き続き主要な市場を占める一方で、アジア太平洋地域(APAC)の成長も注目されています。APAC地域は、自動車産業の発展や宇宙探査への投資が進んでおり、今後の成長が期待されています。
このように、慣性航法システム市場は、技術革新、需要の高まり、さまざまな業界での応用の拡大によって、今後も成長を続ける見込みです。
Report Coverage & Table of Contents
エグゼクティブサマリー
このレポートでは、慣性ナビゲーションシステム市場のサイズ、シェア、トレンドについての詳細な分析を提供します。慣性ナビゲーションシステムは、航空宇宙、防衛、自動車、海洋、産業、ロボティクスなどの分野で重要な役割を果たしています。市場は、材料タイプ、技術タイプ、コンポーネント、プラットフォーム、グレード、エンドユーザー、地域によってセグメント化されており、2026年から2034年までの予測が含まれています。
研究の範囲とセグメンテーション
本研究は、慣性ナビゲーションシステムの市場を以下のカテゴリに分けて分析しています:
- 材料タイプ
- 技術タイプ
- コンポーネント
- プラットフォーム
- グレード
- エンドユーザー
- 地域
研究の目的
このレポートの主な目的は、慣性ナビゲーションシステム市場の動向を把握し、将来の成長機会を特定することです。また、主要な市場プレーヤーの戦略を分析し、競争環境を評価します。
制限と仮定
本研究にはいくつかの制限があり、特定の市場データが入手できない場合や予測が不確実な場合があります。また、仮定に基づいて市場を評価しているため、実際の市場状況とは異なる可能性があります。
市場の範囲とセグメンテーション
市場は、材料タイプ、技術タイプ、コンポーネント、プラットフォーム、グレード、エンドユーザー、地域に基づいてセグメント化され、各セグメントの成長を詳細に分析します。
考慮した通貨と価格
レポート内で使用される価格は、米ドル(USD)で表記され、必要に応じて他の通貨に換算されます。市場データは、過去数年間の市場動向に基づいています。
市場機会評価
市場機会評価では、成長が期待される地域やセグメントを特定し、投資やビジネス展開の機会を探ります。
新興地域/国
新興地域や国は、慣性ナビゲーションシステム市場において重要な成長の機会を提供します。これらの地域では、技術の進歩やインフラの整備が進んでおり、市場の成長を促進しています。
新興企業
新興企業は、革新や新しい技術を提供し、市場での競争を活性化しています。これらの企業の動向を把握することは、投資家や業界関係者にとって重要です。
新興アプリケーション/エンドユース
新興アプリケーションやエンドユースは、慣性ナビゲーションシステムの需要を高める要因となります。特に、自動運転車やドローンなどの新技術が市場を牽引しています。
市場トレンド
市場トレンドには、技術の進化、コスト削減、持続可能性の向上などが含まれます。これらのトレンドは、業界全体に影響を与えています。
ドライバー
慣性ナビゲーションシステム市場の成長を促進する要因には、航空宇宙および防衛分野での需要増加、技術革新、そして自動運転技術の進展が含まれます。
市場警告要因
市場警告要因には、経済の不確実性、規制の変化、競争の激化などが含まれます。これらの要因は、市場の成長に影響を与える可能性があります。
マクロ経済指標
マクロ経済指標は、慣性ナビゲーションシステム市場の動向を理解するための重要な要素です。GDP成長率、失業率、インフレ率などが市場に影響を与えます。
地政学的影響
地政学的な状況は、慣性ナビゲーションシステム市場に対しても影響を及ぼします。特に、国際関係や貿易政策が市場の成長に及ぼす影響を考慮する必要があります。
技術要因
技術の進化は、慣性ナビゲーションシステム市場において重要な役割を果たしています。新しい技術の導入や既存技術の改良が市場の競争力を高めています。
市場評価
市場評価では、競争状況、主要プレーヤーの戦略、そして市場の成長ポテンシャルを総合的に分析します。
ポーターのファイブフォース分析
ポーターのファイブフォース分析を通じて、業界の競争環境を評価し、潜在的な脅威や機会を特定します。
バリューチェーン分析
バリューチェーン分析では、慣性ナビゲーションシステムの各段階における価値創造のプロセスを評価します。
慣性ナビゲーションシステム市場サイズ分析
このセクションでは、慣性ナビゲーションシステム市場のサイズを詳細に分析し、成長予測を示します。
イントロダクション
慣性ナビゲーションシステムは、物体の動きを測定し、位置を特定するための技術です。この技術は、航空宇宙、防衛、自動車、海洋などの分野で広く使用されています。
慣性ナビゲーションシステム市場サイズと予測(材料タイプ別)2022-2034(百万米ドル/ユニット)
- プラスチック
- 銅
- ステンレス鋼
- 真鍮
- 鋳鉄
- 複合材料
慣性ナビゲーションシステム市場サイズと予測(技術タイプ別)2022-2034(百万米ドル/ユニット)
- 機械式慣性ナビゲーション
- リングレーザージャイロスコープ(RLG)
- ファイバーオプティックジャイロスコープ(FOG)
- マイクロエレクトロメカニカルシステム(MEMS)
慣性ナビゲーションシステム市場サイズと予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- 加速度計
- ジャイロスコープ
- 慣性計測ユニット(IMU)
- 処理ユニット(ナビゲーションコンピュータ)
- ソフトウェアとアルゴリズム
慣性ナビゲーションシステム市場サイズと予測(プラットフォーム別)2022-2034(百万米ドル/ユニット)
- 空中
- 陸上
- 海上
- 宇宙
慣性ナビゲーションシステム市場サイズと予測(グレード別)2022-2034(百万米ドル/ユニット)
- 海洋グレード
- 戦術グレード
- ナビゲーショングレード
- 宇宙グレード
慣性ナビゲーションシステム市場サイズと予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 航空宇宙および防衛
- 自動車
- 海洋および輸送
- 産業およびロボティクス
- 石油およびガス
- コンシューマーエレクトロニクス
北米慣性ナビゲーションシステム市場サイズ分析
北米市場は、慣性ナビゲーションシステムの主要な市場の一つであり、航空宇宙および防衛セクターの需要が高まっています。
イントロダクション
北米の慣性ナビゲーションシステム市場についての詳細な分析を行います。
慣性ナビゲーションシステム市場サイズと予測(材料タイプ別)2022-2034(百万米ドル/ユニット)
- プラスチック
- 銅
- ステンレス鋼
- 真鍮
- 鋳鉄
- 複合材料
慣性ナビゲーションシステム市場サイズと予測(技術タイプ別)2022-2034(百万米ドル/ユニット)
- 機械式慣性ナビゲーション
- リングレーザージャイロスコープ(RLG)
- ファイバーオプティックジャイロスコープ(FOG)
- マイクロエレクトロメカニカルシステム(MEMS)
慣性ナビゲーションシステム市場サイズと予測(コンポーネント別)2022-2034(百万米ドル/ユニット)
- 加速度計
- ジャイロスコープ
- 慣性計測ユニット(IMU)
- 処理ユニット(ナビゲーションコンピュータ)
- ソフトウェアとアルゴリズム
慣性ナビゲーションシステム市場サイズと予測(プラットフォーム別)2022-2034(百万米ドル/ユニット)
- 空中
- 陸上
- 海上
- 宇宙
慣性ナビゲーションシステム市場サイズと予測(グレード別)2022-2034(百万米ドル/ユニット)
- 海洋グレード
- 戦術グレード
- ナビゲーショングレード
- 宇宙グレード
慣性ナビゲーションシステム市場サイズと予測(エンドユーザー別)2022-2034(百万米ドル/ユニット)
- 航空宇宙および防衛
- 自動車
- 海洋および輸送
- 産業およびロボティクス
- 石油およびガス
- コンシューマーエレクトロニクス
カナダ
イントロダクション
カナダの慣性ナビゲーションシステム市場に関する詳細な分析を行います。
市場規模と予測:材料タイプ別(2022-2034年、百万米ドル/ユニット)
慣性ナビゲーションシステム市場は、材料タイプに基づいて成長が見込まれています。以下は、主要な材料タイプとその予測です。
- プラスチック: 軽量でコスト効率が高く、幅広い用途に適しています。
- 銅: 優れた導電性を持ち、特に電子機器に使用されます。
- ステンレス鋼: 耐久性があり、過酷な環境下でも使用可能です。
- 真鍮: 耐腐食性があり、美しい外観を持つ材料です。
- 鋳鉄: 高い強度を持ち、特定の産業用途で使用されます。
- 複合材料: 軽量で強度が高く、航空宇宙や自動車産業での使用が増加しています。
市場規模と予測:技術タイプ別(2022-2034年、百万米ドル/ユニット)
技術の進化は、慣性ナビゲーションシステム市場の成長を大きく促進しています。以下は、主要な技術タイプとその予測です。
- 機械式慣性ナビゲーション: 伝統的な技術であり、信頼性があります。
- リングレーザージャイロスコープ(RLG): 高精度な測定が可能で、航空宇宙分野で広く使用されています。
- ファイバーオプティックジャイロスコープ(FOG): 高い感度を持ち、振動に強い特性があります。
- マイクロ電気機械システム(MEMS): 小型で低コスト、さまざまなデバイスに統合可能です。
市場規模と予測:コンポーネント別(2022-2034年、百万米ドル/ユニット)
コンポーネントの進化も市場の成長に寄与しています。以下は、主要なコンポーネントとその予測です。
- 加速度計: 動きの測定に使用され、さまざまなデバイスに不可欠です。
- ジャイロスコープ: 回転運動を測定し、ナビゲーションシステムに重要な役割を果たします。
- 慣性計測ユニット(IMU): 加速度計とジャイロスコープを統合したユニットです。
- 処理ユニット(ナビゲーションコンピュータ): データ処理を行い、位置情報を提供します。
- ソフトウェアとアルゴリズム: システムの性能を向上させるために必要です。
市場規模と予測:プラットフォーム別(2022-2034年、百万米ドル/ユニット)
慣性ナビゲーションシステムは、さまざまなプラットフォームで使用されています。以下は、主要なプラットフォームとその予測です。
- 航空機: 航空機のナビゲーションに不可欠です。
- 陸上: 自動車や地上輸送システムに使用されます。
- 海上: 船舶や潜水艦における位置決定に利用されます。
- 宇宙: 衛星や宇宙探査機において重要な役割を果たします。
市場規模と予測:グレード別(2022-2034年、百万米ドル/ユニット)
市場は、異なるグレードの慣性ナビゲーションシステムに基づいて成長しています。以下は、主要なグレードとその予測です。
- 海洋グレード: 海洋環境に適した耐久性を持つ製品です。
- 戦術グレード: 軍事用途に特化した高性能システムです。
- ナビゲーショングレード: 一般的なナビゲーション用途に広く使用されています。
- 宇宙グレード: 宇宙環境に耐えうる特別な設計が施されています。
市場規模と予測:エンドユーザー別(2022-2034年、百万米ドル/ユニット)
慣性ナビゲーションシステムは、さまざまなエンドユーザーに供給されています。以下は、主要なエンドユーザーとその予測です。
- 航空宇宙・防衛: 高精度なナビゲーションが求められます。
- 自動車: 自動運転車やナビゲーションシステムに利用されています。
- 海洋・輸送: 船舶の運航において重要な役割を果たします。
- 産業・ロボティクス: 自動化技術において使用されます。
- 石油・ガス: 探査や掘削における位置決定に利用されます。
- 消費者電子機器: スマートフォンやドローンなどに組み込まれています。
ヨーロッパの慣性ナビゲーションシステム市場規模分析
ヨーロッパ市場は、技術革新と産業の発展により急速に成長しています。各国の市場動向を以下に示します。
市場規模と予測:材料タイプ別(2022-2034年、百万米ドル/ユニット)
- プラスチック: 軽量でコスト効率が高く、幅広い用途に適しています。
- 銅: 優れた導電性を持ち、特に電子機器に使用されます。
- ステンレス鋼: 耐久性があり、過酷な環境下でも使用可能です。
- 真鍮: 耐腐食性があり、美しい外観を持つ材料です。
- 鋳鉄: 高い強度を持ち、特定の産業用途で使用されます。
- 複合材料: 軽量で強度が高く、航空宇宙や自動車産業での使用が増加しています。
市場規模と予測:技術タイプ別(2022-2034年、百万米ドル/ユニット)
- 機械式慣性ナビゲーション: 伝統的な技術であり、信頼性があります。
- リングレーザージャイロスコープ(RLG): 高精度な測定が可能で、航空宇宙分野で広く使用されています。
- ファイバーオプティックジャイロスコープ(FOG): 高い感度を持ち、振動に強い特性があります。
- マイクロ電気機械システム(MEMS): 小型で低コスト、さまざまなデバイスに統合可能です。
市場規模と予測:コンポーネント別(2022-2034年、百万米ドル/ユニット)
- 加速度計: 動きの測定に使用され、さまざまなデバイスに不可欠です。
- ジャイロスコープ: 回転運動を測定し、ナビゲーションシステムに重要な役割を果たします。
- 慣性計測ユニット(IMU): 加速度計とジャイロスコープを統合したユニットです。
- 処理ユニット(ナビゲーションコンピュータ): データ処理を行い、位置情報を提供します。
- ソフトウェアとアルゴリズム: システムの性能を向上させるために必要です。
市場規模と予測:プラットフォーム別(2022-2034年、百万米ドル/ユニット)
- 航空機: 航空機のナビゲーションに不可欠です。
- 陸上: 自動車や地上輸送システムに使用されます。
- 海上: 船舶や潜水艦における位置決定に利用されます。
- 宇宙: 衛星や宇宙探査機において重要な役割を果たします。
市場規模と予測:グレード別(2022-2034年、百万米ドル/ユニット)
- 海洋グレード: 海洋環境に適した耐久性を持つ製品です。
- 戦術グレード: 軍事用途に特化した高性能システムです。
- ナビゲーショングレード: 一般的なナビゲーション用途に広く使用されています。
- 宇宙グレード: 宇宙環境に耐えうる特別な設計が施されています。
市場規模と予測:エンドユーザー別(2022-2034年、百万米ドル/ユニット)
- 航空宇宙・防衛: 高精度なナビゲーションが求められます。
- 自動車: 自動運転車やナビゲーションシステムに利用されています。
- 海洋・輸送: 船舶の運航において重要な役割を果たします。
- 産業・ロボティクス: 自動化技術において使用されます。
- 石油・ガス: 探査や掘削における位置決定に利用されます。
- 消費者電子機器: スマートフォンやドローンなどに組み込まれています。
イギリスの慣性ナビゲーションシステム市場規模分析
イギリス市場は、技術革新と産業の発展により急速に成長しています。各国の市場動向を以下に示します。
市場規模と予測:材料タイプ別(2022-2034年、百万米ドル/ユニット)
- プラスチック: 軽量でコスト効率が高く、幅広い用途に適しています。
- 銅: 優れた導電性を持ち、特に電子機器に使用されます。
- ステンレス鋼: 耐久性があり、過酷な環境下でも使用可能です。
- 真鍮: 耐腐食性があり、美しい外観を持つ材料です。
- 鋳鉄: 高い強度を持ち、特定の産業用途で使用されます。
- 複合材料: 軽量で強度が高く、航空宇宙や自動車産業での使用が増加しています。
市場規模と予測:技術タイプ別(2022-2034年、百万米ドル/ユニット)
- 機械式慣性ナビゲーション: 伝統的な技術であり、信頼性があります。
- リングレーザージャイロスコープ(RLG): 高精度な測定が可能で、航空宇宙分野で広く使用されています。
- ファイバーオプティックジャイロスコープ(FOG): 高い感度を持ち、振動に強い特性があります。
- マイクロ電気機械システム(MEMS): 小型で低コスト、さまざまなデバイスに統合可能です。
市場規模と予測:コンポーネント別(2022-2034年、百万米ドル/ユニット)
- 加速度計: 動きの測定に使用され、さまざまなデバイスに不可欠です。
- ジャイロスコープ: 回転運動を測定し、ナビゲーションシステムに重要な役割を果たします。
- 慣性計測ユニット(IMU): 加速度計とジャイロスコープを統合したユニットです。
- 処理ユニット(ナビゲーションコンピュータ): データ処理を行い、位置情報を提供します。
- ソフトウェアとアルゴリズム: システムの性能を向上させるために必要です。
市場規模と予測:プラットフォーム別(2022-2034年、百万米ドル/ユニット)
- 航空機: 航空機のナビゲーションに不可欠です。
- 陸上: 自動車や地上輸送システムに使用されます。
- 海上: 船舶や潜水艦における位置決定に利用されます。
- 宇宙: 衛星
市場規模と予測:エンドユーザー別(2022-2034年、百万米ドル/単位)
慣性航法システム(INS)の市場は、様々なエンドユーザーセグメントによって成長しています。以下に、主要なエンドユーザーを示します。
- 航空宇宙および防衛:航空機、ミサイル、防衛システムにおける需要が高まっています。
- 自動車:自動運転技術や先進運転支援システム(ADAS)において、慣性航法システムが重要な役割を果たしています。
- 海運および航海:船舶のナビゲーションシステムにおける需要が増加しています。
- 産業およびロボティクス:自動化された製造プロセスやロボットのナビゲーションに使用されます。
- 石油およびガス:オフショアおよびオンショアでの探査活動において、精度の高いナビゲーションが求められています。
- 消費者エレクトロニクス:スマートフォンやウェアラブルデバイスなど、個人用デバイスへの統合が進んでいます。
市場規模と予測:材料タイプ別(2022-2034年、百万米ドル/単位)
慣性航法システムの市場は、使用される材料によっても異なります。以下は主要な材料タイプです。
- プラスチック:軽量でコスト効率が良く、広く使用されています。
- 銅:優れた導電性を持ち、特定のコンポーネントに使用されます。
- ステンレス鋼:耐腐食性が高く、過酷な環境での使用に適しています。
- 真鍮:耐久性があり、機械部品に使用されることが多いです。
- 鋳鉄:強度が高く、特定の用途において利用されます。
- 複合材料:軽量で強度が高く、先進的なアプリケーションに適しています。
市場規模と予測:技術タイプ別(2022-2034年、百万米ドル/単位)
慣性航法システムは、異なる技術に基づいて分類されます。主な技術タイプは以下の通りです。
- 機械的慣性航法:従来の技術であり、特定の用途で依然として使用されています。
- リングレーザージャイロスコープ(RLG):高精度のナビゲーションを提供します。
- ファイバーオプティックジャイロスコープ(FOG):高い耐障害性を持ち、航空宇宙分野での需要があります。
- マイクロエレクトロメカニカルシステム(MEMS):小型でコスト効率が良く、さまざまなデバイスに統合されています。
市場規模と予測:コンポーネント別(2022-2034年、百万米ドル/単位)
慣性航法システムは、複数のコンポーネントで構成されています。主なコンポーネントは以下の通りです。
- 加速度計:物体の加速度を測定し、位置情報を提供します。
- ジャイロスコープ:回転を測定し、方向情報を提供します。
- 慣性測定ユニット(IMU):加速度計とジャイロスコープを統合し、全体的な動きを測定します。
- 処理ユニット(ナビゲーションコンピュータ):データを処理し、ナビゲーション情報を生成します。
- ソフトウェアおよびアルゴリズム:データ解析やナビゲーションの精度を向上させるために必要です。
市場規模と予測:プラットフォーム別(2022-2034年、百万米ドル/単位)
慣性航法システムは、様々なプラットフォームで利用されています。以下は主要なプラットフォームです。
- 空中:航空機やドローンでの使用が増加しています。
- 陸上:自動車や無人地上車両での利用が広がっています。
- 海上:船舶や潜水艦におけるナビゲーションに使用されます。
- 宇宙:宇宙探査機や衛星において、精度の高いナビゲーションが求められています。
市場規模と予測:グレード別(2022-2034年、百万米ドル/単位)
慣性航法システムは、異なる用途に応じてグレードが分かれています。以下は主要なグレードです。
- 海洋グレード:海洋環境での使用に適した設計です。
- 戦術グレード:軍事用途において、高い精度と耐障害性が求められます。
- ナビゲーショングレード:一般的なナビゲーション用途向けに設計されています。
- 宇宙グレード:宇宙環境での使用に特化した高性能なシステムです。
海洋および輸送市場
海洋および輸送業界は、特にナビゲーションシステムの需要が高まっている分野です。特に、効率的で正確な航行を可能にする慣性ナビゲーションシステムが重要視されています。
産業およびロボティクス市場
産業およびロボティクス分野では、自動化と精密な制御が求められています。慣性ナビゲーションシステムは、機械の動作を正確に制御するために不可欠です。
石油およびガス市場
石油およびガス産業では、探査や採掘の精度が重要です。慣性ナビゲーションシステムは、地下での位置特定や設備のナビゲーションに役立ちます。
コンシューマーエレクトロニクス市場
コンシューマーエレクトロニクス分野では、スマートフォンやウェアラブルデバイスに組み込まれる慣性ナビゲーションシステムが需要を集めています。
ノルディック地域
ノルディック地域は、先進的な技術と高い品質基準を持つ市場です。慣性ナビゲーションシステムの導入が進んでいます。
市場規模と予測(材料タイプ別)2022-2034(百万ドル/ユニット)
- プラスチック
- 銅
- ステンレス鋼
- 真鍮
- 鋳鉄
- 複合材料
市場規模と予測(技術タイプ別)2022-2034(百万ドル/ユニット)
- 機械的慣性ナビゲーション
- リングレーザージャイロスコープ(RLG)
- ファイバーオプティックジャイロスコープ(FOG)
- マイクロ電気機械システム(MEMS)
市場規模と予測(コンポーネント別)2022-2034(百万ドル/ユニット)
- 加速度計
- ジャイロスコープ
- 慣性計測ユニット(IMU)
- 処理ユニット(ナビゲーションコンピュータ)
- ソフトウェアおよびアルゴリズム
市場規模と予測(プラットフォーム別)2022-2034(百万ドル/ユニット)
- 空中
- 陸上
- 海上
- 宇宙
市場規模と予測(グレード別)2022-2034(百万ドル/ユニット)
- 海洋グレード
- 戦術グレード
- ナビゲーショングレード
- 宇宙グレード
市場規模と予測(エンドユーザー別)2022-2034(百万ドル/ユニット)
- 航空宇宙および防衛
- 自動車
- 海洋および輸送
- 産業およびロボティクス
- 石油およびガス
- コンシューマーエレクトロニクス
ベネルクス地域
ベネルクス地域は、慣性ナビゲーションシステムの需要が高まっている市場です。各種産業における導入が進んでいます。
市場規模と予測(材料タイプ別)2022-2034(百万ドル/ユニット)
- プラスチック
- 銅
- ステンレス鋼
- 真鍮
- 鋳鉄
- 複合材料
市場規模と予測(技術タイプ別)2022-2034(百万ドル/ユニット)
- 機械的慣性ナビゲーション
- リングレーザージャイロスコープ(RLG)
- ファイバーオプティックジャイロスコープ(FOG)
- マイクロ電気機械システム(MEMS)
市場規模と予測(コンポーネント別)2022-2034(百万ドル/ユニット)
- 加速度計
- ジャイロスコープ
- 慣性計測ユニット(IMU)
- 処理ユニット(ナビゲーションコンピュータ)
- ソフトウェアおよびアルゴリズム
市場規模と予測(プラットフォーム別)2022-2034(百万ドル/ユニット)
- 空中
- 陸上
- 海上
- 宇宙
市場規模と予測(グレード別)2022-2034(百万ドル/ユニット)
- 海洋グレード
- 戦術グレード
- ナビゲーショングレード
- 宇宙グレード
市場規模と予測(エンドユーザー別)2022-2034(百万ドル/ユニット)
- 航空宇宙および防衛
- 自動車
- 海洋および輸送
- 産業およびロボティクス
- 石油およびガス
- コンシューマーエレクトロニクス
欧州その他の地域
欧州の他の地域でも、慣性ナビゲーションシステムの需要が高まっています。特に、産業界での利用が進んでいます。
市場規模と予測(材料タイプ別)2022-2034(百万ドル/ユニット)
- プラスチック
- 銅
- ステンレス鋼
- 真鍮
- 鋳鉄
- 複合材料
市場規模と予測(技術タイプ別)2022-2034(百万ドル/ユニット)
- 機械的慣性ナビゲーション
- リングレーザージャイロスコープ(RLG)
- ファイバーオプティックジャイロスコープ(FOG)
- マイクロ電気機械システム(MEMS)
市場規模と予測(コンポーネント別)2022-2034(百万ドル/ユニット)
- 加速度計
- ジャイロスコープ
- 慣性計測ユニット(IMU)
- 処理ユニット(ナビゲーションコンピュータ)
- ソフトウェアおよびアルゴリズム
市場規模と予測(プラットフォーム別)2022-2034(百万ドル/ユニット)
- 空中
- 陸上
- 海上
- 宇宙
市場規模と予測(グレード別)2022-2034(百万ドル/ユニット)
- 海洋グレード
- 戦術グレード
- ナビゲーショングレード
- 宇宙グレード
市場規模と予測(エンドユーザー別)2022-2034(百万ドル/ユニット)
- 航空宇宙および防衛
- 自動車
- 海洋および輸送
- 産業およびロボティクス
- 石油およびガス
- コンシューマーエレクトロニクス
アジア太平洋地域の慣性ナビゲーションシステム市場規模分析
アジア太平洋地域では、慣性ナビゲーションシステムの導入が急速に進んでいます。特に中国やインドなどの国々では、技術革新が進んでいます。
市場規模と予測(材料タイプ別)2022-2034(百万ドル/ユニット)
- プラスチック
- 銅
- ステンレス鋼
- 真鍮
- 鋳鉄
- 複合材料
市場規模と予測(技術タイプ別)2022-2034(百万ドル/ユニット)
- 機械的慣性ナビゲーション
- リングレーザージャイロスコープ(RLG)
- ファイバーオプティックジャイロスコープ(FOG)
- マイクロ電気機械システム(MEMS)
市場規模と予測(コンポーネント別)2022-2034(百万ドル/ユニット)
- 加速度計
- ジャイロスコープ
- 慣性計測ユニット(IMU)
- 処理ユニット(ナビゲーションコンピュータ)
- ソフトウェアおよびアルゴリズム
市場規模と予測(プラットフォーム別)2022-2034(百万ドル/ユニット)
- 空中
- 陸上
- 海上
- 宇宙
市場規模と予測(グレード別)2022-2034(百万ドル/ユニット)
- 海洋グレード
- 戦術グレード
- ナビゲーショングレード
- 宇宙グレード
市場規模と予測(エンドユーザー別)2022-2034(百万ドル/ユニット)
- 航空宇宙および防衛
- 自動車
- 海洋および輸送
- 産業およびロボティクス
- 石油およびガス
- コンシューマーエレクトロニクス
中国
中国市場は、慣性ナビゲーションシステムの成長が期待される重要な地域です。特に、製造業や自動車産業での需要が高まっています。
市場規模と予測(材料タイプ別)2022-2034(百万ドル/ユニット)
- プラスチック
- 銅
- ステンレス鋼
- 真鍮
- 鋳鉄
- 複合材料
市場規模と予測(技術タイプ別)2022-2034(百万ドル/ユニット)
- 機械的慣性ナビゲーション
- リングレーザージャイロスコープ(RLG)
- ファイバーオプティックジャイロスコープ(FOG)
- マイクロ電気機械システム(MEMS)
市場規模と予測(コンポーネント別)2022-2034(百万ドル/ユニット)
- 加速度計
- ジャイロスコープ
- 慣性計測ユニット(IMU)
- 処理ユニット(ナビゲーションコンピュータ)
- ソフトウェアおよびアルゴリズム
市場規模と予測(プラットフォーム別)2022-2034(百万ドル/ユニット)
- 空中
- 陸上
- 海上
- 宇宙
市場規模と予測(グレード別)2022-2034(百万ドル/ユニット)
- 海洋グレード
- 戦術グレード
- ナビゲーショングレード
- 宇宙グレード
市場規模と予測(エンドユーザー別)2022-2034(百万ドル/ユニット)
- 航空宇宙および防衛
- 自動車
- 海洋および輸送
- 産業およびロボティクス
- 石油およびガス
- コンシューマーエレクトロニクス
韓国
韓国市場は、先進
List of Tables
- 表1:地域別の世界慣性航法システム市場規模と予測 – 2022-2034(十億米ドル)
- 表2:材料タイプ別の世界慣性航法システム市場規模と予測 – 2022-2034(十億米ドル)
- 表3:技術タイプ別の世界慣性航法システム市場規模と予測 – 2022-2034(十億米ドル)
- 表4:コンポーネント別の世界慣性航法システム市場規模と予測 – 2022-2034(十億米ドル)
- 表5:プラットフォーム別の世界慣性航法システム市場規模と予測 – 2022-2034(十億米ドル)
- 表6:グレード別の世界慣性航法システム市場規模と予測 – 2022-2034(十億米ドル)
- 表7:エンドユーザー別の世界慣性航法システム市場規模と予測 – 2022-2034(十億米ドル)
- 表8:北米慣性航法システム市場規模と予測 – 国別 – 2022-2034(十億米ドル)
- 表9:北米慣性航法システム市場規模と予測 – 材料タイプ別 – 2022-2034(十億米ドル)
- 表10:北米慣性航法システム市場規模と予測 – 技術タイプ別 – 2022-2034(十億米ドル)
- 表11:北米慣性航法システム市場規模と予測 – コンポーネント別 – 2022-2034(十億米ドル)
- 表12:北米慣性航法システム市場規模と予測 – プラットフォーム別 – 2022-2034(十億米ドル)
- 表13:北米慣性航法システム市場規模と予測 – グレード別 – 2022-2034(十億米ドル)
- 表14:北米慣性航法システム市場規模と予測 – エンドユーザー別 – 2022-2034(十億米ドル)
- 表15:米国慣性航法システム市場規模と予測 – 材料タイプ別 – 2022-2034(十億米ドル)
- 表16:米国慣性航法システム市場規模と予測 – 技術タイプ別 – 2022-2034(十億米ドル)
- 表17:米国慣性航法システム市場規模と予測 – コンポーネント別 – 2022-2034(十億米ドル)
- 表18:米国慣性航法システム市場規模と予測 – プラットフォーム別 – 2022-2034(十億米ドル)
- 表19:米国慣性航法システム市場規模と予測 – グレード別 – 2022-2034(十億米ドル)
- 表20:米国慣性航法システム市場規模と予測 – エンドユーザー別 – 2022-2034(十億米ドル)
- 表21:カナダ慣性航法システム市場規模と予測 – 材料タイプ別 – 2022-2034(十億米ドル)
- 表22:カナダ慣性航法システム市場規模と予測 – 技術タイプ別 – 2022-2034(十億米ドル)
- 表23:カナダ慣性航法システム市場規模と予測 – コンポーネント別 – 2022-2034(十億米ドル)
- 表24:カナダ慣性航法システム市場規模と予測 – プラットフォーム別 – 2022-2034(十億米ドル)
- 表25:カナダ慣性航法システム市場規模と予測 – グレード別 – 2022-2034(十億米ドル)
- 表26:カナダ慣性航法システム市場規模と予測 – エンドユーザー別 – 2022-2034(十億米ドル)
- 表27:ヨーロッパ慣性航法システム市場規模と予測 – 国別 – 2022-2034(十億米ドル)
- 表28:ヨーロッパ慣性航法システム市場規模と予測 – 材料タイプ別 – 2022-2034(十億米ドル)
- 表29:ヨーロッパ慣性航法システム市場規模と予測 – 技術タイプ別 – 2022-2034(十億米ドル)
- 表30:ヨーロッパ慣性航法システム市場規模と予測 – コンポーネント別 – 2022-2034(十億米ドル)
- 表31:ヨーロッパ慣性航法システム市場規模と予測 – プラットフォーム別 – 2022-2034(十億米ドル)
- 表32:ヨーロッパ慣性航法システム市場規模と予測 – グレード別 – 2022-2034(十億米ドル)
- 表33:ヨーロッパ慣性航法システム市場規模と予測 – エンドユーザー別 – 2022-2034(十億米ドル)
- 表34:英国慣性航法システム市場規模と予測 – 材料タイプ別 – 2022-2034(十億米ドル)
- 表35:英国慣性航法システム市場規模と予測 – 技術タイプ別 – 2022-2034(十億米ドル)
- 表36:英国慣性航法システム市場規模と予測 – コンポーネント別 – 2022-2034(十億米ドル)
- 表37:英国慣性航法システム市場規模と予測 – プラットフォーム別 – 2022-2034(十億米ドル)
- 表38:英国慣性航法システム市場規模と予測 – グレード別 – 2022-2034(十億米ドル)
- 表39:英国慣性航法システム市場規模と予測 – エンドユーザー別 – 2022-2034(十億米ドル)
- 表40:ドイツ慣性航法システム市場規模と予測 – 材料タイプ別 – 2022-2034(十億米ドル)
- 表41:ドイツ慣性航法システム市場規模と予測 – 技術タイプ別 – 2022-2034(十億米ドル)
- 表42:ドイツ慣性航法システム市場規模と予測 – コンポーネント別 – 2022-2034(十億米ドル)
- 表43:ドイツ慣性航法システム市場規模と予測 – プラットフォーム別 – 2022-2034(十億米ドル)
- 表44:ドイツ慣性航法システム市場規模と予測 – グレード別 – 2022-2034(十億米ドル)
- 表45:ドイツ慣性航法システム市場規模と予測 – エンドユーザー別 – 2022-2034(十億米ドル)
- 表46:フランス慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(USD十億)
- 表47:フランス慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(USD十億)
- 表48:フランス慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表49:フランス慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表50:フランス慣性航法システム市場の規模と予測(グレード別) – 2022-2034(USD十億)
- 表51:フランス慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(USD十億)
- 表52:スペイン慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(USD十億)
- 表53:スペイン慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(USD十億)
- 表54:スペイン慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表55:スペイン慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表56:スペイン慣性航法システム市場の規模と予測(グレード別) – 2022-2034(USD十億)
- 表57:スペイン慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(USD十億)
- 表58:イタリア慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(USD十億)
- 表59:イタリア慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(USD十億)
- 表60:イタリア慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表61:イタリア慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表62:イタリア慣性航法システム市場の規模と予測(グレード別) – 2022-2034(USD十億)
- 表63:イタリア慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(USD十億)
- 表64:ロシア慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(USD十億)
- 表65:ロシア慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(USD十億)
- 表66:ロシア慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表67:ロシア慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表68:ロシア慣性航法システム市場の規模と予測(グレード別) – 2022-2034(USD十億)
- 表69:ロシア慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(USD十億)
- 表70:北欧慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(USD十億)
- 表71:北欧慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(USD十億)
- 表72:北欧慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表73:北欧慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表74:北欧慣性航法システム市場の規模と予測(グレード別) – 2022-2034(USD十億)
- 表75:北欧慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(USD十億)
- 表76:ベネルクス慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(USD十億)
- 表77:ベネルクス慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(USD十億)
- 表78:ベネルクス慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表79:ベネルクス慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表80:ベネルクス慣性航法システム市場の規模と予測(グレード別) – 2022-2034(USD十億)
- 表81:ベネルクス慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(USD十億)
- 表82:その他のヨーロッパ慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(USD十億)
- 表83:その他のヨーロッパ慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(USD十億)
- 表84:その他のヨーロッパ慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(USD十億)
- 表85:その他のヨーロッパ慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(USD十億)
- 表86:その他のヨーロッパ慣性航法システム市場の規模と予測(グレード別) – 2022-2034(USD十億)
- 表87:その他のヨーロッパ慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(USD十億)
- 表88:APAC慣性航法システム市場の規模と予測(国別) – 2022-2034(USD十億)
- 表89:APAC慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(USD十億)
- 表90:APAC慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(USD十億)
- 表91:APAC慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表92:APAC慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(10億USD)
- 表93:APAC慣性航法システム市場の規模と予測(グレード別) – 2022-2034(10億USD)
- 表94:APAC慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表95:中国慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(10億USD)
- 表96:中国慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(10億USD)
- 表97:中国慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表98:中国慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(10億USD)
- 表99:中国慣性航法システム市場の規模と予測(グレード別) – 2022-2034(10億USD)
- 表100:中国慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表101:韓国慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(10億USD)
- 表102:韓国慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(10億USD)
- 表103:韓国慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表104:韓国慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(10億USD)
- 表105:韓国慣性航法システム市場の規模と予測(グレード別) – 2022-2034(10億USD)
- 表106:韓国慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表107:日本慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(10億USD)
- 表108:日本慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(10億USD)
- 表109:日本慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表110:日本慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(10億USD)
- 表111:日本慣性航法システム市場の規模と予測(グレード別) – 2022-2034(10億USD)
- 表112:日本慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表113:インド慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(10億USD)
- 表114:インド慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(10億USD)
- 表115:インド慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表116:インド慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(10億USD)
- 表117:インド慣性航法システム市場の規模と予測(グレード別) – 2022-2034(10億USD)
- 表118:インド慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表119:オーストラリア慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(10億USD)
- 表120:オーストラリア慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(10億USD)
- 表121:オーストラリア慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表122:オーストラリア慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(10億USD)
- 表123:オーストラリア慣性航法システム市場の規模と予測(グレード別) – 2022-2034(10億USD)
- 表124:オーストラリア慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表125:台湾慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(10億USD)
- 表126:台湾慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(10億USD)
- 表127:台湾慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表128:台湾慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(10億USD)
- 表129:台湾慣性航法システム市場の規模と予測(グレード別) – 2022-2034(10億USD)
- 表130:台湾慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(10億USD)
- 表131:東南アジア慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(10億USD)
- 表132:東南アジア慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(10億USD)
- 表133:東南アジア慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(10億USD)
- 表134:東南アジア慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(10億USD)
- 表135:東南アジア慣性航法システム市場の規模と予測(グレード別) – 2022-2034(10億USD)
- 表136:東南アジア慣性航法システム市場規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表137:アジア太平洋地域その他の慣性航法システム市場規模と予測(材料タイプ別) – 2022-2034(億米ドル)
- 表138:アジア太平洋地域その他の慣性航法システム市場規模と予測(技術タイプ別) – 2022-2034(億米ドル)
- 表139:アジア太平洋地域その他の慣性航法システム市場規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表140:アジア太平洋地域その他の慣性航法システム市場規模と予測(プラットフォーム別) – 2022-2034(億米ドル)
- 表141:アジア太平洋地域その他の慣性航法システム市場規模と予測(グレード別) – 2022-2034(億米ドル)
- 表142:アジア太平洋地域その他の慣性航法システム市場規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表143:中東およびアフリカの慣性航法システム市場規模と予測(国別) – 2022-2034(億米ドル)
- 表144:中東およびアフリカの慣性航法システム市場規模と予測(材料タイプ別) – 2022-2034(億米ドル)
- 表145:中東およびアフリカの慣性航法システム市場規模と予測(技術タイプ別) – 2022-2034(億米ドル)
- 表146:中東およびアフリカの慣性航法システム市場規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表147:中東およびアフリカの慣性航法システム市場規模と予測(プラットフォーム別) – 2022-2034(億米ドル)
- 表148:中東およびアフリカの慣性航法システム市場規模と予測(グレード別) – 2022-2034(億米ドル)
- 表149:中東およびアフリカの慣性航法システム市場規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表150:UAEの慣性航法システム市場規模と予測(材料タイプ別) – 2022-2034(億米ドル)
- 表151:UAEの慣性航法システム市場規模と予測(技術タイプ別) – 2022-2034(億米ドル)
- 表152:UAEの慣性航法システム市場規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表153:UAEの慣性航法システム市場規模と予測(プラットフォーム別) – 2022-2034(億米ドル)
- 表154:UAEの慣性航法システム市場規模と予測(グレード別) – 2022-2034(億米ドル)
- 表155:UAEの慣性航法システム市場規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表156:トルコの慣性航法システム市場規模と予測(材料タイプ別) – 2022-2034(億米ドル)
- 表157:トルコの慣性航法システム市場規模と予測(技術タイプ別) – 2022-2034(億米ドル)
- 表158:トルコの慣性航法システム市場規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表159:トルコの慣性航法システム市場規模と予測(プラットフォーム別) – 2022-2034(億米ドル)
- 表160:トルコの慣性航法システム市場規模と予測(グレード別) – 2022-2034(億米ドル)
- 表161:トルコの慣性航法システム市場規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表162:サウジアラビアの慣性航法システム市場規模と予測(材料タイプ別) – 2022-2034(億米ドル)
- 表163:サウジアラビアの慣性航法システム市場規模と予測(技術タイプ別) – 2022-2034(億米ドル)
- 表164:サウジアラビアの慣性航法システム市場規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表165:サウジアラビアの慣性航法システム市場規模と予測(プラットフォーム別) – 2022-2034(億米ドル)
- 表166:サウジアラビアの慣性航法システム市場規模と予測(グレード別) – 2022-2034(億米ドル)
- 表167:サウジアラビアの慣性航法システム市場規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表168:南アフリカの慣性航法システム市場規模と予測(材料タイプ別) – 2022-2034(億米ドル)
- 表169:南アフリカの慣性航法システム市場規模と予測(技術タイプ別) – 2022-2034(億米ドル)
- 表170:南アフリカの慣性航法システム市場規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表171:南アフリカの慣性航法システム市場規模と予測(プラットフォーム別) – 2022-2034(億米ドル)
- 表172:南アフリカの慣性航法システム市場規模と予測(グレード別) – 2022-2034(億米ドル)
- 表173:南アフリカの慣性航法システム市場規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表174:エジプトの慣性航法システム市場規模と予測(材料タイプ別) – 2022-2034(億米ドル)
- 表175:エジプトの慣性航法システム市場規模と予測(技術タイプ別) – 2022-2034(億米ドル)
- 表176:エジプトの慣性航法システム市場規模と予測(コンポーネント別) – 2022-2034(億米ドル)
- 表177:エジプトの慣性航法システム市場規模と予測(プラットフォーム別) – 2022-2034(億米ドル)
- 表178:エジプトの慣性航法システム市場規模と予測(グレード別) – 2022-2034(億米ドル)
- 表179:エジプトの慣性航法システム市場規模と予測(エンドユーザー別) – 2022-2034(億米ドル)
- 表180:ナイジェリアの慣性航法システム市場規模と予測(材料タイプ別) – 2022-2034(億米ドル)
- 表181:ナイジェリア慣性航法システム市場の規模と技術タイプ別予測 – 2022-2034(米ドル十億)
- 表182:ナイジェリア慣性航法システム市場の規模とコンポーネント別予測 – 2022-2034(米ドル十億)
- 表183:ナイジェリア慣性航法システム市場の規模とプラットフォーム別予測 – 2022-2034(米ドル十億)
- 表184:ナイジェリア慣性航法システム市場の規模とグレード別予測 – 2022-2034(米ドル十億)
- 表185:ナイジェリア慣性航法システム市場の規模とエンドユーザー別予測 – 2022-2034(米ドル十億)
- 表186:MEAその他の慣性航法システム市場の規模と材料タイプ別予測 – 2022-2034(米ドル十億)
- 表187:MEAその他の慣性航法システム市場の規模と技術タイプ別予測 – 2022-2034(米ドル十億)
- 表188:MEAその他の慣性航法システム市場の規模とコンポーネント別予測 – 2022-2034(米ドル十億)
- 表189:MEAその他の慣性航法システム市場の規模とプラットフォーム別予測 – 2022-2034(米ドル十億)
- 表190:MEAその他の慣性航法システム市場の規模とグレード別予測 – 2022-2034(米ドル十億)
- 表191:MEAその他の慣性航法システム市場の規模とエンドユーザー別予測 – 2022-2034(米ドル十億)
- 表192:LATAM慣性航法システム市場の規模と国別予測 – 2022-2034(米ドル十億)
- 表193:LATAM慣性航法システム市場の規模と材料タイプ別予測 – 2022-2034(米ドル十億)
- 表194:LATAM慣性航法システム市場の規模と技術タイプ別予測 – 2022-2034(米ドル十億)
- 表195:LATAM慣性航法システム市場の規模とコンポーネント別予測 – 2022-2034(米ドル十億)
- 表196:LATAM慣性航法システム市場の規模とプラットフォーム別予測 – 2022-2034(米ドル十億)
- 表197:LATAM慣性航法システム市場の規模とグレード別予測 – 2022-2034(米ドル十億)
- 表198:LATAM慣性航法システム市場の規模とエンドユーザー別予測 – 2022-2034(米ドル十億)
- 表199:ブラジル慣性航法システム市場の規模と材料タイプ別予測 – 2022-2034(米ドル十億)
- 表200:ブラジル慣性航法システム市場の規模と技術タイプ別予測 – 2022-2034(米ドル十億)
- 表201:ブラジル慣性航法システム市場の規模とコンポーネント別予測 – 2022-2034(米ドル十億)
- 表202:ブラジル慣性航法システム市場の規模とプラットフォーム別予測 – 2022-2034(米ドル十億)
- 表203:ブラジル慣性航法システム市場の規模とグレード別予測 – 2022-2034(米ドル十億)
- 表204:ブラジル慣性航法システム市場の規模とエンドユーザー別予測 – 2022-2034(米ドル十億)
- 表205:メキシコ慣性航法システム市場の規模と材料タイプ別予測 – 2022-2034(米ドル十億)
- 表206:メキシコ慣性航法システム市場の規模と技術タイプ別予測 – 2022-2034(米ドル十億)
- 表207:メキシコ慣性航法システム市場の規模とコンポーネント別予測 – 2022-2034(米ドル十億)
- 表208:メキシコ慣性航法システム市場の規模とプラットフォーム別予測 – 2022-2034(米ドル十億)
- 表209:メキシコ慣性航法システム市場の規模とグレード別予測 – 2022-2034(米ドル十億)
- 表210:メキシコ慣性航法システム市場の規模とエンドユーザー別予測 – 2022-2034(米ドル十億)
- 表211:アルゼンチン慣性航法システム市場の規模と材料タイプ別予測 – 2022-2034(米ドル十億)
- 表212:アルゼンチン慣性航法システム市場の規模と技術タイプ別予測 – 2022-2034(米ドル十億)
- 表213:アルゼンチン慣性航法システム市場の規模とコンポーネント別予測 – 2022-2034(米ドル十億)
- 表214:アルゼンチン慣性航法システム市場の規模とプラットフォーム別予測 – 2022-2034(米ドル十億)
- 表215:アルゼンチン慣性航法システム市場の規模とグレード別予測 – 2022-2034(米ドル十億)
- 表216:アルゼンチン慣性航法システム市場の規模とエンドユーザー別予測 – 2022-2034(米ドル十億)
- 表217:チリ慣性航法システム市場の規模と材料タイプ別予測 – 2022-2034(米ドル十億)
- 表218:チリ慣性航法システム市場の規模と技術タイプ別予測 – 2022-2034(米ドル十億)
- 表219:チリ慣性航法システム市場の規模とコンポーネント別予測 – 2022-2034(米ドル十億)
- 表220:チリ慣性航法システム市場の規模とプラットフォーム別予測 – 2022-2034(米ドル十億)
- 表221:チリ慣性航法システム市場の規模とグレード別予測 – 2022-2034(米ドル十億)
- 表222:チリ慣性航法システム市場の規模とエンドユーザー別予測 – 2022-2034(米ドル十億)
- 表223:コロンビア慣性航法システム市場の規模と材料タイプ別予測 – 2022-2034(米ドル十億)
- 表224:コロンビア慣性航法システム市場の規模と技術タイプ別予測 – 2022-2034(米ドル十億)
- 表225:コロンビア慣性航法システム市場の規模とコンポーネント別予測 – 2022-2034(米ドル十億)
- 表226:コロンビア慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表227:コロンビア慣性航法システム市場の規模と予測(グレード別) – 2022-2034(米ドル十億)
- 表228:コロンビア慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
- 表229:ラテンアメリカその他の慣性航法システム市場の規模と予測(材料タイプ別) – 2022-2034(米ドル十億)
- 表230:ラテンアメリカその他の慣性航法システム市場の規模と予測(技術タイプ別) – 2022-2034(米ドル十億)
- 表231:ラテンアメリカその他の慣性航法システム市場の規模と予測(コンポーネント別) – 2022-2034(米ドル十億)
- 表232:ラテンアメリカその他の慣性航法システム市場の規模と予測(プラットフォーム別) – 2022-2034(米ドル十億)
- 表233:ラテンアメリカその他の慣性航法システム市場の規模と予測(グレード別) – 2022-2034(米ドル十億)
- 表234:ラテンアメリカその他の慣性航法システム市場の規模と予測(エンドユーザー別) – 2022-2034(米ドル十億)
*** 本調査レポートに関するお問い合わせ ***