海軍艦艇および水上戦闘艦市場の規模、シェアおよびトレンド分析レポート:艦艇タイプ別(駆逐艦、フリゲート艦、コルベット艦、両用戦闘艦、航空母艦、オフショアパトロール艦、その他)、能力別(多任務戦闘艦、航空・ミサイル防衛戦闘艦、対潜水艦戦闘艦、両用戦闘プラットフォーム、その他)、推進方式別(従来型推進、原子力推進、ハイブリッド・統合電動推進)、最終ユーザー別(海軍、沿岸警備隊、海洋安全機関)、地域別(北米、ヨーロッパ、アジア太平洋、中東・アフリカ、ラテンアメリカ)の予測、2026-2034年
*** 本調査レポートに関するお問い合わせ ***
海軍艦艇および水上戦闘艦市場の規模、シェア、2034年に関する分析レポート
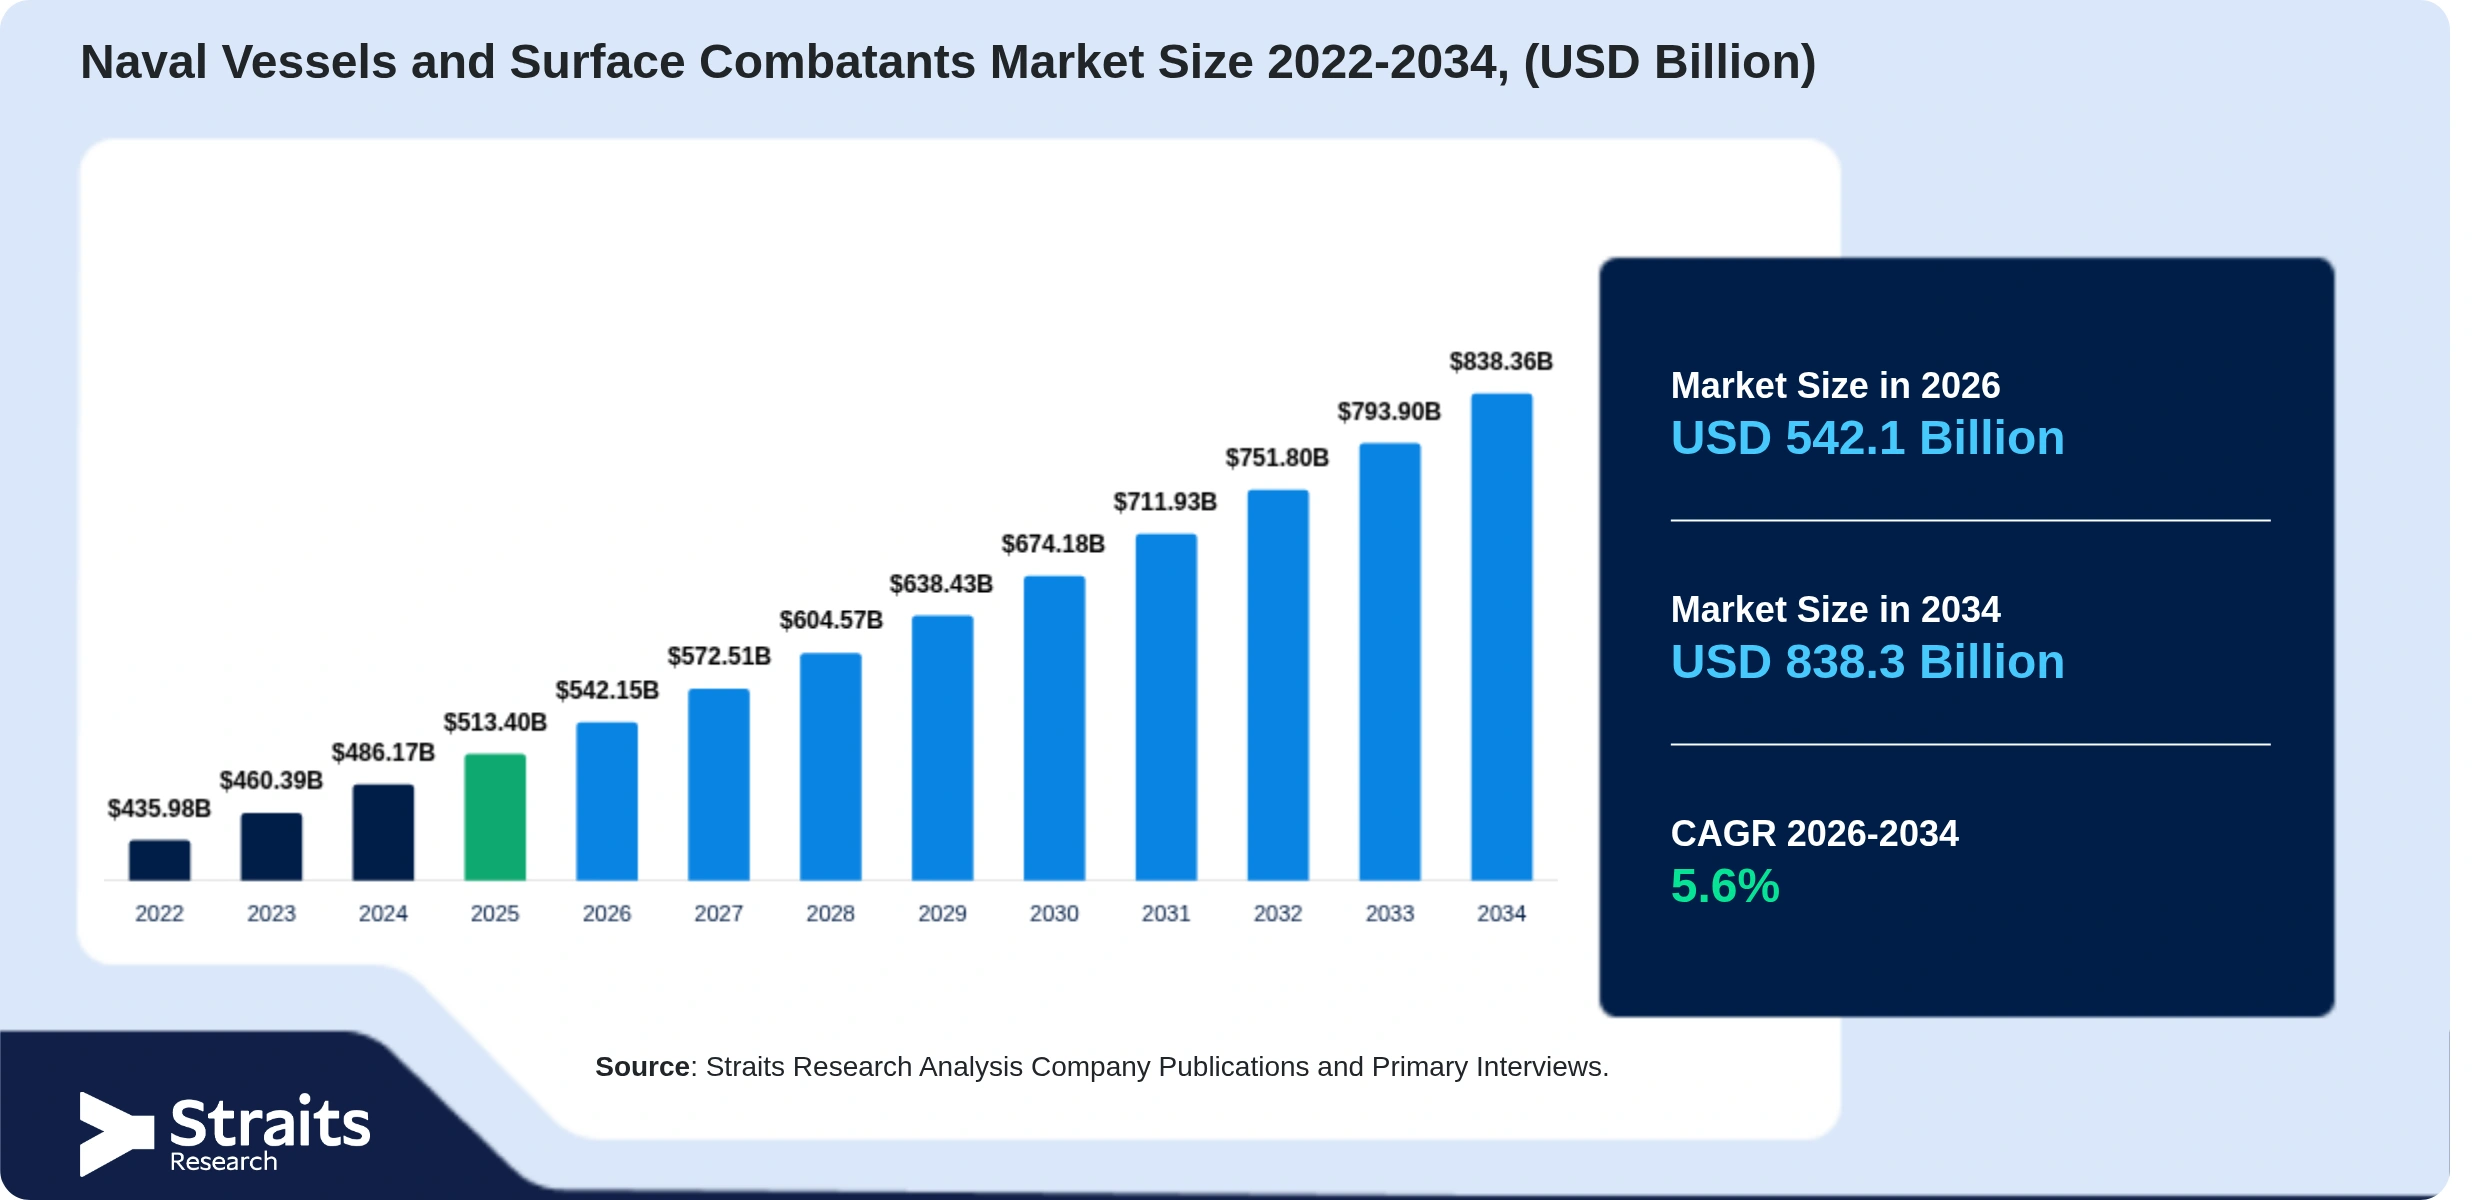
海軍艦艇および水上戦闘艦市場は、2025年に1181.7億米ドルと評価され、2026年には1330.6億米ドルに成長し、2034年には3438.4億米ドルに達する見込みであり、2026年から2034年の予測期間中に年平均成長率(CAGR)は12.6%となる見込みです。2025年において、北米は海軍艦艇および水上戦闘艦市場を36.4%の市場シェアで支配しています。
海軍艦艇および水上戦闘艦は、沿岸および公海環境での海上防衛、安全保障、監視、戦闘作戦を実施するために設計された軍用船舶です。これらの艦艇には、駆逐艦、フリゲート艦、コルベット艦、航空母艦、揚陸攻撃艦、パトロール艦、そして高度な武器システム、センサー、通信ネットワーク、電子戦能力を備えたその他の水上戦艦が含まれます。
海軍艦艇および水上戦闘艦市場の需要は、地政学的緊張の高まり、海上安全保障への懸念の増加、近代化プログラムへの継続的な投資によって推進されています。国産の海軍造船、デジタル海軍プラットフォーム、自律型水上艦、AI支援の海上監視への投資の増加が、海軍艦艇および水上戦闘艦市場の長期的な成長を支えています。
供給チェーンの混乱が海軍艦艇および水上戦闘艦市場に与える影響
海軍艦艇および水上戦闘艦市場は、特殊な原材料、推進システム、高度な電子機器、戦闘管理システム、半導体、ミサイル統合技術に依存しているため、供給チェーンの混乱に非常に脆弱です。ガスタービン、海軍レーダー、電子戦システム、艦載センサーなどの重要なコンポーネントの調達の遅れは、艦艇の建造スケジュールを延長し、プログラムコストを増加させ、艦隊の近代化イニシアティブを遅らせる可能性があります。さらに、地政学的な貿易制限、限られた供給者の可用性、高性能防衛グレード材料の不足は、主要な海軍造船プログラムの生産スケジュールに影響を与え続けています。海軍艦艇および水上戦闘艦市場は、強力な国内造船能力と地域の防衛供給チェーンを持つ国々が調達を進め、艦隊を拡張する一方で、輸入に依存し、外国のコンポーネント供給者に頼る国々はプロジェクトの遅延や近代化の遅れに直面するK字型の回復を経験すると予測されています。
海軍艦艇および水上戦闘艦市場のトレンド
1. 無人水上艦(USV)の海軍作戦への統合
世界中の海軍は、監視、機雷対策、情報収集、部隊保護能力を強化するために、無人水上艦(USV)を海上作戦に統合しています。これらの自律型および遠隔操作型プラットフォームは、運用リスクを軽減し、ミッションの持続時間を延長し、高リスクミッション中に従来の水上戦闘艦を補完します。防衛機関が自律型海軍技術と多領域作戦への投資を続ける中、USVの採用は海軍艦隊の近代化の未来を形成する重要なトレンドとなっています。
2. デジタル造船およびデジタルツイン技術の採用の増加
海軍造船業者は、デジタルツイン、モデルベースシステムエンジニアリング(MBSE)、高度なシミュレーションプラットフォームなどのデジタル造船技術を採用し、艦艇の設計、建設、保守、ライフサイクル管理を改善しています。デジタルエンジニアリングにより、造船所は生産ワークフローを最適化し、建設前に設計上の問題を特定し、予測診断を通じて保守コストを削減できます。政府が迅速な海軍調達とライフサイクルコストの最適化を優先する中、デジタル造船技術の採用は、世界の海軍艦艇および水上戦闘艦プログラムにおいて重要なトレンドとして浮上しています。
海軍艦艇および水上戦闘艦市場の投資および資金調達分析
海軍艦艇および水上戦闘艦市場は、防衛近代化プログラム、艦隊拡張イニシアティブ、先進的な戦闘システムを備えた次世代戦艦の需要の増加によって、持続的な投資が見込まれています。政府は、海上安全保障と戦略的抑止力を強化するために、国産の海軍プラットフォーム、デジタル造船技術、自律型海洋システム、先進的な推進ソリューションの開発に多額の資金を割り当てています。
2026年の海軍艦艇および水上戦闘艦市場における主要な投資および資金調達活動
– BAEシステムズ:3億1400万米ドル(2026年6月、米海軍からの契約修正を受けて、アーレイ・バーク級駆逐艦の建設および近代化を支援)
– ハンファオーシャン:4億3700万米ドル(2026年4月、次世代海軍艦艇のためのスマート造船施設の拡張と生産能力の強化を発表)
– フィンカンティエリ:7億6400万米ドル(2025年12月、欧州防衛近代化イニシアティブの下で新しい海軍艦艇の建設のための資金を確保)
– ナバンティア:9億5700万米ドル(2025年9月、スペインの海軍艦隊更新プログラムの下で次世代フリゲート艦の建設を加速するための政府資金を確保)
海軍艦艇および水上戦闘艦市場のダイナミクス
市場の推進要因
– 多領域海軍戦争の統合とハイパーソニック脅威への備えが市場を推進
多領域戦争の急速な進化は、海軍に対し、空、海、サイバー、宇宙に基づく運用データを統合して一体化した戦闘ネットワークを展開できる水上戦闘艦の配備を促しています。現代の軍艦は、統合戦闘管理システム、高度なセンサー、リアルタイムの戦場通信技術を備え、多領域にわたる軍事作戦を調整する能力を高めています。このネットワーク中心の海軍戦争への移行は、世界中で技術的に進んだ水上戦闘艦の調達を加速しています。
– ハイパーソニックミサイルや長距離精密攻撃兵器の出現は、先進的な空中およびミサイル防衛システムを備えた次世代海軍艦艇の需要を促進しています。政府は、高速脅威を検出、追跡、迎撃できる駆逐艦やフリゲート艦への投資を進めています。
市場の制約
– 特殊な防衛供給依存と複雑な技術統合が市場の拡大を抑制
先進的な海軍艦艇の建造は、特殊な推進システム、海軍レーダー、電子戦機器、戦闘管理技術を製造できる限られた供給者に依存しています。これらのミッションクリティカルなコンポーネントの可用性における混乱は、艦艇の建造スケジュールを大幅に遅延させ、全体的な調達コストを増加させる可能性があります。この特殊な防衛供給者への高い依存度は、市場の拡大を制約し続けています。
市場の機会
– 自律型水上戦闘艦とモジュラー艦船設計が市場参加者に成長機会を提供
海軍は、自律型およびオプションで乗員を持つ水上艦への投資を進め、海上監視、機雷対策作戦、情報収集、部隊保護を強化し、運用リスクを軽減しています。自律型海軍プラットフォームの採用の増加は、次世代水上戦闘艦ソリューションの開発に新たな機会を生み出しています。
– モジュラー艦船アーキテクチャへの嗜好の高まりは、海軍オペレーターが戦闘システム、センサー、武器、ミッション機器を迅速にアップグレードできるようにし、艦艇全体を交換せずに適応可能なプラットフォームを実現しています。この柔軟なアプローチは、艦艇のサービス寿命を延ばし、ライフサイクルコストを削減します。
市場の課題
– サイバーセキュリティリスクと長期的な防衛調達サイクルが市場成長を妨げる
現代の海軍艦艇は、複数の防衛ネットワーク間でミッションクリティカルな情報を交換する高度に接続されたデジタル戦闘管理システムを通じて運用されています。艦艇がますますソフトウェア主導になるにつれて、サイバー攻撃、電子戦、通信の混乱からこれらのプラットフォームを保護することが重大な運用上の課題となっています。艦艇のライフサイクル全体にわたるサイバーセキュリティの強化は、開発の複雑さとプログラムコストを増加させ続けています。
海軍艦艇および水上戦闘艦市場のセグメンテーション分析
– 艦艇タイプ別
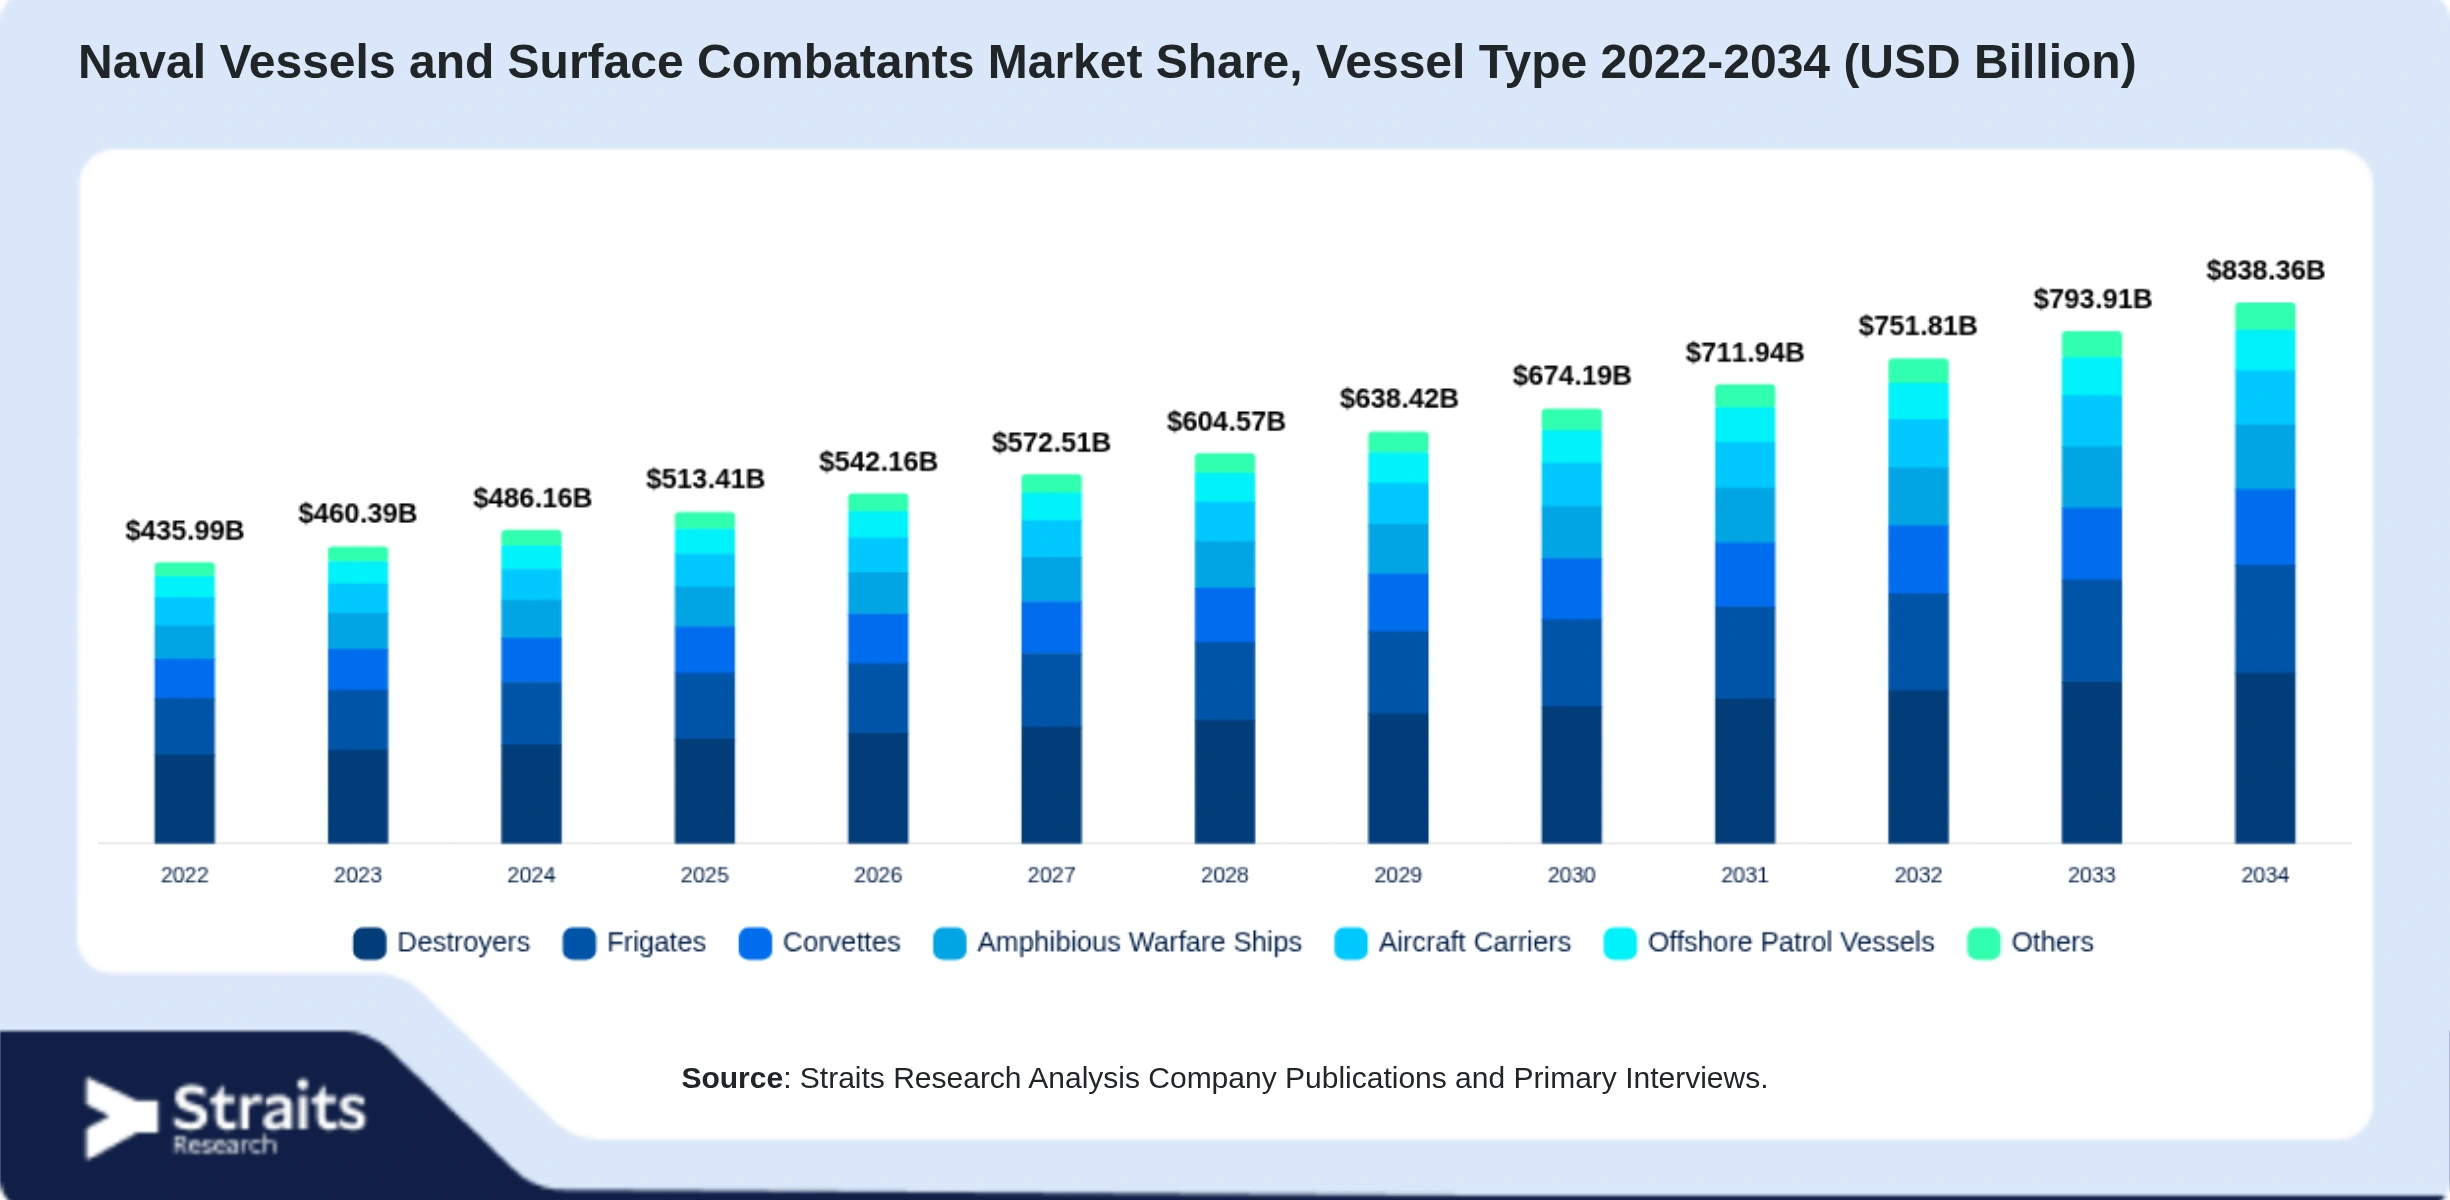
艦艇タイプ別では、駆逐艦セグメントが2025年に31.8%のシェアを占めており、駆逐艦の広範な配備によるものです。高度なレーダーシステム、垂直発射システム、長距離ミサイル能力を統合できる駆逐艦は、現代の海軍艦隊にとって重要な資産であり、主要な海上防衛国での調達を促進しています。
– 能力別
能力別では、マルチミッション戦闘艦セグメントが2025年に42.6%のシェアを占めています。このセグメントの優位性は、空中防衛、対潜水艦戦、対水上戦、情報収集、人道支援ミッションを同時に実行できる海軍プラットフォームの需要の高まりによるものです。これらの多目的艦艇は、運用の柔軟性を最大限に引き出しています。
Report Coverage & Table of Contents
エグゼクティブサマリー
エグゼクティブサマリーは、海軍艦艇および水上戦闘艦市場に関する全体的な見通しを提供します。このセクションでは、市場の概要、主要なトレンド、成長要因、主要なプレーヤーについての簡潔な情報を提供し、報告書全体の要約を行います。
リサーチスコープとセグメンテーション
このセクションでは、調査の範囲と対象となるセグメントを定義します。具体的には、艦艇のタイプ、能力、推進方式、エンドユーザー、地域別に市場を細分化し、各セグメントの重要性と市場のダイナミクスを説明します。
リサーチ目的
リサーチ目的では、本報告書が達成を目指す具体的な目標を明示します。市場の成長促進要因、競争環境の分析、技術革新の影響などが含まれます。
制限事項と仮定
このセクションでは、調査における制限事項や仮定を説明します。データの信頼性、調査範囲の制約、外部要因の影響などが議論されます。
市場の範囲とセグメンテーション
市場の範囲とセグメンテーションでは、海軍艦艇および水上戦闘艦市場がどのように構成されているかを詳述します。具体的には、以下のようなセグメントが含まれます。
- 艦艇の種類: 駆逐艦、フリゲート、コルベット、揚陸戦艦、航空母艦、オフショアパトロール艦など。
- 能力: 多任務戦闘艦、空中およびミサイル防衛艦、対潜水艦戦闘艦、揚陸プラットフォームなど。
- 推進方式: 従来型推進、原子力推進、ハイブリッドおよび統合電動推進など。
- エンドユーザー: 海軍、沿岸警備隊、海洋安全機関など。
通貨と価格設定の考慮
このセクションでは、調査において使用される通貨と価格設定の基準を明示します。市場分析の際に考慮される価格の変動や通貨の影響についても説明します。
市場機会評価
市場機会評価では、潜在的な成長機会や未開拓の市場セグメントを特定します。新興地域や国、企業、アプリケーションのトレンドが含まれます。
新興地域/国
新興地域や国についての分析を行い、特に成長が期待される地域を特定します。これには、アジア太平洋地域や中東、アフリカなどが含まれます。
新興企業
新興企業のセクションでは、海軍艦艇および水上戦闘艦市場において注目される企業をリストアップし、それぞれの企業の特長や戦略について詳述します。
新興アプリケーション/エンドユース
新興アプリケーションやエンドユースの分析を行い、どのような新しい用途が市場に影響を与えるかを考察します。
市場トレンド
市場トレンドセクションでは、最近の市場動向、技術革新、消費者の嗜好の変化などがどのように市場に影響を与えているかを分析します。
ドライバー
市場の成長を促進する要因を特定し、これらの要因が市場に与える影響を詳述します。例えば、国防予算の増加や技術革新が含まれます。
市場警告要因
市場警告要因では、成長を妨げる可能性のあるリスクや課題を分析します。これには、経済の不安定性や国際的な緊張が含まれることがあります。
マクロ経済指標
マクロ経済指標のセクションでは、経済全体の健康状態が市場に与える影響を評価します。GDP成長率、失業率、インフレ率などの指標が考慮されます。
地政学的影響
地政学的影響の分析では、国際関係や地域の安全保障状況が市場にどのように影響を与えるかを考察します。
技術要因
技術要因では、技術革新や新技術の導入が市場に与える影響について詳述します。特に、電動推進技術や自動化技術の進展が焦点となります。
市場評価
市場評価セクションでは、全体的な市場の健全性を評価し、成長の可能性を分析します。
ポーターのファイブフォース分析
ポーターのファイブフォース分析では、市場の競争環境を評価し、業界内の競争のダイナミクスを理解します。
バリューチェーン分析
バリューチェーン分析では、製品のライフサイクル全体にわたる価値創造のプロセスを評価します。
海軍艦艇および水上戦闘艦市場の規模分析
このセクションでは、海軍艦艇および水上戦闘艦市場の規模を詳細に分析し、2022年から2034年までの予測を示します。
艦艇の種類別市場規模と予測
艦艇の種類別の市場規模と予測では、以下の艦艇タイプについて分析が行われます。
- 駆逐艦: 高度な戦闘能力を持つ艦艇で、主に対空、対潜、対艦戦闘を行います。
- フリゲート: 軽量で多用途の艦艇で、護衛任務や対潜戦闘に特化しています。
- コルベット: 小型で機動性が高く、近接海域での任務に適しています。
- 揚陸戦艦: 地上部隊の輸送と上陸作戦を支援するために設計されています。
- 航空母艦: 航空機の運用を行う艦艇で、海上戦力の中心となります。
- オフショアパトロール艦: 沿岸警備や海洋監視を目的とした艦艇です。
- その他: 上記以外の艦艇タイプを含みます。
能力別市場規模と予測
能力別の市場規模と予測では、以下の能力に基づいて市場が分析されます。
- 多任務戦闘艦: 複数の任務を遂行できる艦艇です。
- 空中およびミサイル防衛艦: 空中脅威に対する防御能力を備えています。
- 対潜水艦戦闘艦: 潜水艦に対する戦闘能力を持つ艦艇です。
- 揚陸コンバットプラットフォーム: 地上部隊の展開を支援するための艦艇です。
- その他: 上記以外の能力を持つ艦艇を含みます。
推進方式別市場規模と予測
推進方式別の市場規模と予測では、以下の推進方式が分析されます。
- 従来型推進: 化石燃料を使用する従来の推進方式です。
- 原子力推進: 原子力を利用した高効率な推進方式です。
- ハイブリッドおよび統合電動推進: 環境に配慮した新しい推進技術です。
エンドユーザー別市場規模と予測
エンドユーザー別の市場規模と予測では、以下のエンドユーザーが分析されます。
- 海軍: 各国の海軍による艦艇の使用状況。
- 沿岸警備隊: 沿岸警備任務に従事する機関の需要。
- 海洋安全機関: 海洋の安全を確保するための機関のニーズ。
北米海軍艦艇および水上戦闘艦市場規模分析
北米市場の分析では、米国とカナダを中心に市場の動向を詳述します。
米国市場の詳細分析
米国市場では、艦艇の種類、能力、推進方式、エンドユーザー別に詳細な市場規模と予測が行われます。
カナダ市場の詳細分析
カナダ市場でも同様に、艦艇の種類、能力、推進方式、エンドユーザー別に市場の詳細が分析されます。
ヨーロッパ海軍艦艇および水上戦闘艦市場規模分析
ヨーロッパ市場の分析では、各国の市場動向や競争環境が詳述されます。特に、主要な国としてドイツ、フランス、イギリス、イタリアなどが含まれます。
艦艇の種類別市場規模と予測
艦艇の種類別の市場規模と予測では、ヨーロッパ市場における駆逐艦、フリゲート、コルベット、揚陸戦艦の動向が分析されます。
航空母艦
航空母艦は、海軍の戦力の中でも重要な役割を果たす艦船であり、航空機を発着艦させるためのプラットフォームです。このセクションでは、航空母艦の市場規模、成長予測、トレンドについて詳しく分析します。
オフショアパトロール艦
オフショアパトロール艦は、沿岸警備や海洋監視のために設計された艦船です。このセクションでは、オフショアパトロール艦の市場動向、需要の変化、主要なプレイヤーについて説明します。
その他の艦船
このセクションでは、航空母艦やオフショアパトロール艦以外の艦船について、市場規模や成長予測を分析します。これには、特定のニッチ市場や新興技術を持つ艦船が含まれます。
艦船タイプ別の市場規模と予測(2022-2034年、USD百万/ユニット)
このセクションでは、艦船タイプ別の市場規模と予測を提供します。各艦船タイプの詳細な分析により、投資機会や市場の成長を理解することができます。
- 駆逐艦 – 高度な武装を持ち、艦隊の防空や対潜水艦戦に特化した艦船。
- フリゲート艦 – 主に護衛任務を担い、対空、対潜水艦、対艦戦闘能力を持つ艦船。
- コルベット艦 – 小型で機動性に優れた艦船で、沿岸防衛に特化。
- 揚陸戦艦 – 陸上部隊を海から上陸させるための艦船。
- 航空母艦 – 航空機の運用を行うための大型艦船。
- オフショアパトロール艦 – 沿岸警備や海洋監視を行う艦船。
- その他 – 特殊任務や新技術を持つ艦船。
能力別の市場規模と予測(2022-2034年、USD百万/ユニット)
このセクションでは、艦船の能力に基づいて市場規模を分析します。各能力の詳細な評価により、どのセグメントが成長しているかを把握できます。
- 多目的戦闘艦 – 複数の任務を遂行できる艦船。
- 空中およびミサイル防衛艦 – 空中脅威に対する防御能力を持つ艦船。
- 対潜水艦戦艦 – 潜水艦に対する戦闘能力を持つ艦船。
- 揚陸戦プラットフォーム – 陸上部隊の展開を支援する艦船。
- その他 – 特殊な任務や能力を持つ艦船。
推進方式別の市場規模と予測(2022-2034年、USD百万/ユニット)
このセクションでは、艦船の推進方式に基づく市場規模を分析します。各推進方式の特徴や利点についても説明します。
- 従来型推進 – ディーゼルエンジンやガスタービンを使用した従来の推進方式。
- 原子力推進 – 原子力エンジンを使用し、長期間の運用が可能な艦船。
- ハイブリッドおよび統合電気推進 – 環境に配慮した新しい推進技術。
エンドユーザー別の市場規模と予測(2022-2034年、USD百万/ユニット)
このセクションでは、艦船のエンドユーザーに基づいて市場規模を分析します。各エンドユーザーのニーズや市場動向についても言及します。
- 海軍 – 主に軍事目的で艦船を使用する組織。
- 沿岸警備隊 – 国の海域を保護するための艦船を運用する機関。
- 海洋安全保障機関 – 海洋の安全を確保するために艦船を使用する機関。
国別市場分析
以下の国ごとに市場規模と予測を分析します。各国の海軍の特性や市場の動向を理解することができます。
イギリス
イギリスの海軍力と艦船市場の動向について分析します。
ドイツ
ドイツの艦船市場の特性と成長予測について説明します。
フランス
フランスの海軍の役割と艦船市場の動向を分析します。
スペイン
スペインの海軍力と艦船市場の特性について説明します。
イタリア
イタリアの艦船市場の動向と成長予測を分析します。
市場規模と予測:エンドユーザー別(2022-2034年、百万米ドル/台数)
このセクションでは、海軍、沿岸警備隊、海上安全機関の各エンドユーザーにおける市場規模と予測が詳細に分析されます。各エンドユーザーの市場動向、需要の変化、成長の要因などが考慮され、2022年から2034年までの予測が提供されます。
- 海軍 – 海軍の艦船に対する需要と予測が分析され、国際的な安全保障環境の変化に伴う影響が考察されます。
- 沿岸警備隊 – 沿岸警備隊の艦船需要に関する市場動向と予測が含まれ、地域の海洋安全保障の重要性が強調されます。
- 海上安全機関 – 海上安全機関が求める艦船の種類や機能に基づく市場分析が行われます。
市場規模と予測:艦船タイプ別(2022-2034年、百万米ドル/台数)
このセクションでは、艦船のタイプ別に市場規模と予測が示され、各艦船の機能や役割に基づく需要が分析されます。
- 駆逐艦 – 駆逐艦市場の動向と成長要因が分析されます。
- フリゲート – フリゲートの需要と市場予測が詳細に考察されます。
- コルベット – コルベットの役割と市場動向が分析されます。
- 揚陸艦 – 揚陸艦の市場規模と予測が示されます。
- 空母 – 空母の需要と影響が分析され、戦略的な役割が考察されます。
- オフショアパトロール艦 – オフショアパトロール艦の市場動向が分析されます。
- その他 – その他の艦船に関する市場予測が含まれます。
市場規模と予測:能力別(2022-2034年、百万米ドル/台数)
このセクションでは、艦船の能力に基づいた市場規模と予測が提供され、各能力に対する需要が分析されます。
- 多任務戦闘艦 – 多任務戦闘艦の市場動向と成長要因が分析されます。
- 空中およびミサイル防衛戦闘艦 – この能力を持つ艦船の需要が詳細に考察されます。
- 対潜水艦戦闘艦 – 対潜水艦戦闘艦の市場動向と成長要因が分析されます。
- 揚陸戦プラットフォーム – 揚陸戦プラットフォームの需要と予測が示されます。
- その他 – その他の能力に関する市場予測が含まれます。
市場規模と予測:推進方式別(2022-2034年、百万米ドル/台数)
このセクションでは、艦船の推進方式に基づく市場規模と予測が詳細に分析されます。
- 従来型推進 – 従来型推進艦の市場動向と成長要因が考察されます。
- 原子力推進 – 原子力推進艦の需要と市場予測が示されます。
- ハイブリッドおよび統合電気推進 – ハイブリッド推進の艦船に関する市場動向が分析されます。
APAC地域の艦船および水上戦闘艦市場規模分析
このセクションでは、アジア太平洋地域における艦船および水上戦闘艦の市場規模が分析され、地域特有の市場動向が考察されます。
- 駆逐艦 – APAC地域における駆逐艦の市場動向が分析されます。
- フリゲート – フリゲートの需要と市場予測が示されます。
- コルベット – コルベットの役割と市場動向が考察されます。
- 揚陸艦 – 揚陸艦の市場規模と予測が示されます。
- 空母 – 空母の需要と影響が分析されます。
オフショアパトロール艦
オフショアパトロール艦は、海上の治安維持や監視、捜索救助任務などに特化した艦船です。このセクションでは、オフショアパトロール艦の市場規模と予測について、2022年から2034年までのデータを提供します。
- 市場規模と予測(2022-2034年): オフショアパトロール艦の市場規模は、年ごとに増加する見込みで、特に海洋安全保障の重要性が高まる中で成長が期待されています。
他の艦船
このセクションでは、オフショアパトロール艦以外の艦船に関する市場データを提供します。
- 市場規模と予測(2022-2034年): 他の艦船の市場は、特定の用途や機能に応じて多様な成長が見込まれます。
能力別市場規模と予測(2022-2034年)
艦船の能力に基づく市場セグメントを分析し、特定の機能に対する需要の変化を評価します。
- マルチミッションコンバット艦: 複数の任務に対応可能な艦船の需要が高まっています。
- 空中およびミサイル防御コンバット艦: 防空能力を有する艦船の市場は急速に成長しています。
- 対潜水艦戦艦: 潜水艦に対抗するための艦船の需要が増加しています。
- 水陸両用戦プラットフォーム: 陸上および海上の両方で運用できる艦船の重要性が増しています。
- その他: 上記以外の特定の機能を持つ艦船についての市場情報。
推進方式別市場規模と予測(2022-2034年)
艦船の推進方式による市場の動向を分析します。
- 従来型推進: 従来のエンジンを使用する艦船の市場。
- 原子力推進: 原子力を利用した艦船の需要とその市場規模。
- ハイブリッドおよび統合電動推進: 環境に配慮した新しい推進技術の市場。
エンドユーザー別市場規模と予測(2022-2034年)
艦船のエンドユーザーに基づく市場のセグメントを示します。
- 海軍: 各国の海軍による艦船の需要。
- 沿岸警備隊: 沿岸警備活動に必要な艦船の市場。
- 海洋安全保障機関: 海洋の安全を確保するための艦船の需要。
韓国市場
韓国における艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): 韓国での艦船の種類別需要分析。
- 能力別市場規模と予測: 韓国における艦船の能力に基づく市場。
- 推進方式別市場規模と予測: 韓国の艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: 韓国の海軍、沿岸警備隊、海洋安全保障機関による需要。
日本市場
日本における艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): 日本での艦船の種類別需要分析。
- 能力別市場規模と予測: 日本における艦船の能力に基づく市場。
- 推進方式別市場規模と予測: 日本の艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: 日本の海軍、沿岸警備隊、海洋安全保障機関による需要。
インド市場
インドにおける艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): インドでの艦船の種類別需要分析。
- 能力別市場規模と予測: インドにおける艦船の能力に基づく市場。
- 推進方式別市場規模と予測: インドの艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: インドの海軍、沿岸警備隊、海洋安全保障機関による需要。
オーストラリア市場
オーストラリアにおける艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): オーストラリアでの艦船の種類別需要分析。
- 能力別市場規模と予測: オーストラリアにおける艦船の能力に基づく市場。
- 推進方式別市場規模と予測: オーストラリアの艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: オーストラリアの海軍、沿岸警備隊、海洋安全保障機関による需要。
台湾市場
台湾における艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): 台湾での艦船の種類別需要分析。
- 能力別市場規模と予測: 台湾における艦船の能力に基づく市場。
- 推進方式別市場規模と予測: 台湾の艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: 台湾の海軍、沿岸警備隊、海洋安全保障機関による需要。
東南アジア市場
東南アジアにおける艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): 東南アジアでの艦船の種類別需要分析。
- 能力別市場規模と予測: 東南アジアにおける艦船の能力に基づく市場。
- 推進方式別市場規模と予測: 東南アジアの艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: 東南アジアの海軍、沿岸警備隊、海洋安全保障機関による需要。
アジア太平洋地域のその他市場
アジア太平洋地域のその他の国々における艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): その他のアジア太平洋地域での艦船の種類別需要分析。
- 能力別市場規模と予測: その他のアジア太平洋地域における艦船の能力に基づく市場。
- 推進方式別市場規模と予測: その他のアジア太平洋地域の艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: その他のアジア太平洋地域の海軍、沿岸警備隊、海洋安全保障機関による需要。
中東およびアフリカ市場の艦船および水上戦闘艦市場規模分析
中東およびアフリカ地域における艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): 中東およびアフリカでの艦船の種類別需要分析。
- 能力別市場規模と予測: 中東およびアフリカにおける艦船の能力に基づく市場。
- 推進方式別市場規模と予測: 中東およびアフリカの艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: 中東およびアフリカの海軍、沿岸警備隊、海洋安全保障機関による需要。
UAE市場
UAEにおける艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): UAEでの艦船の種類別需要分析。
- 能力別市場規模と予測: UAEにおける艦船の能力に基づく市場。
- 推進方式別市場規模と予測: UAEの艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: UAEの海軍、沿岸警備隊、海洋安全保障機関による需要。
トルコ市場
トルコにおける艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): トルコでの艦船の種類別需要分析。
- 能力別市場規模と予測: トルコにおける艦船の能力に基づく市場。
- 推進方式別市場規模と予測: トルコの艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: トルコの海軍、沿岸警備隊、海洋安全保障機関による需要。
サウジアラビア市場
サウジアラビアにおける艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): サウジアラビアでの艦船の種類別需要分析。
- 能力別市場規模と予測: サウジアラビアにおける艦船の能力に基づく市場。
- 推進方式別市場規模と予測: サウジアラビアの艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: サウジアラビアの海軍、沿岸警備隊、海洋安全保障機関による需要。
南アフリカ市場
南アフリカにおける艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): 南アフリカでの艦船の種類別需要分析。
- 能力別市場規模と予測: 南アフリカにおける艦船の能力に基づく市場。
- 推進方式別市場規模と予測: 南アフリカの艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: 南アフリカの海軍、沿岸警備隊、海洋安全保障機関による需要。
エジプト市場
エジプトにおける艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): エジプトでの艦船の種類別需要分析。
- 能力別市場規模と予測: エジプトにおける艦船の能力に基づく市場。
- 推進方式別市場規模と予測: エジプトの艦船における推進方式の動向。
- エンドユーザー別市場規模と予測: エジプトの海軍、沿岸警備隊、海洋安全保障機関による需要。
ナイジェリア市場
ナイジェリアにおける艦船市場の特性と成長予測について詳述します。
- 艦船タイプ別市場規模と予測(2022-2034年): ナイジェリアでの艦船の種類別需要分析。
- 能力別市場規模と
List of Tables
- 表1:世界の海軍艦艇および水上戦闘艦市場の規模と予測(地域別) – 2022-2034年(USD十億)
- 表2:世界の海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(USD十億)
- 表3:世界の海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(USD十億)
- 表4:世界の海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(USD十億)
- 表5:世界の海軍艦艇および水上戦闘艦市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表6:北米の海軍艦艇および水上戦闘艦市場の規模と予測(国別) – 2022-2034年(USD十億)
- 表7:北米の海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(USD十億)
- 表8:北米の海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(USD十億)
- 表9:北米の海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(USD十億)
- 表10:北米の海軍艦艇および水上戦闘艦市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表11:米国の海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(USD十億)
- 表12:米国の海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(USD十億)
- 表13:米国の海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(USD十億)
- 表14:米国の海軍艦艇および水上戦闘艦市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表15:カナダの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(USD十億)
- 表16:カナダの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(USD十億)
- 表17:カナダの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(USD十億)
- 表18:カナダの海軍艦艇および水上戦闘艦市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表19:ヨーロッパの海軍艦艇および水上戦闘艦市場の規模と予測(国別) – 2022-2034年(USD十億)
- 表20:ヨーロッパの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(USD十億)
- 表21:ヨーロッパの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(USD十億)
- 表22:ヨーロッパの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(USD十億)
- 表23:ヨーロッパの海軍艦艇および水上戦闘艦市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表24:英国の海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(USD十億)
- 表25:英国の海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(USD十億)
- 表26:英国の海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(USD十億)
- 表27:英国の海軍艦艇および水上戦闘艦市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表28:ドイツの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(USD十億)
- 表29:ドイツの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(USD十億)
- 表30:ドイツの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(USD十億)
- 表31:ドイツの海軍艦艇および水上戦闘艦市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表32:フランスの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(USD十億)
- 表33:フランスの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(USD十億)
- 表34:フランスの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(USD十億)
- 表35:フランスの海軍艦艇および水上戦闘艦市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表36:スペインの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(USD十億)
- 表37:スペインの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(USD十億)
- 表38:スペインの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(USD十億)
- 表39:スペインの海軍艦艇および水上戦闘艦市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表40:イタリアの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(USD十億)
- 表41:イタリアの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(USD十億)
- 表42:イタリアの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(USD十億)
- 表43:イタリアの海軍艦艇および水上戦闘艦市場の規模と予測(エンドユーザー別) – 2022-2034年(USD十億)
- 表44:ロシアの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(USD十億)
- 表45:ロシアの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(USD十億)
- 表46:ロシアの海軍艦艇および水上戦闘艦市場の規模と予測(推進タイプ別) – 2022-2034年(十億米ドル)
- 表47:ロシアの海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(十億米ドル)
- 表48:北欧の海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(十億米ドル)
- 表49:北欧の海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(十億米ドル)
- 表50:北欧の海軍艦艇および水上戦闘艦市場の規模と予測(推進タイプ別) – 2022-2034年(十億米ドル)
- 表51:北欧の海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(十億米ドル)
- 表52:ベネルクスの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(十億米ドル)
- 表53:ベネルクスの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(十億米ドル)
- 表54:ベネルクスの海軍艦艇および水上戦闘艦市場の規模と予測(推進タイプ別) – 2022-2034年(十億米ドル)
- 表55:ベネルクスの海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(十億米ドル)
- 表56:その他のヨーロッパの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(十億米ドル)
- 表57:その他のヨーロッパの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(十億米ドル)
- 表58:その他のヨーロッパの海軍艦艇および水上戦闘艦市場の規模と予測(推進タイプ別) – 2022-2034年(十億米ドル)
- 表59:その他のヨーロッパの海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(十億米ドル)
- 表60:APACの海軍艦艇および水上戦闘艦市場の規模と予測(国別) – 2022-2034年(十億米ドル)
- 表61:APACの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(十億米ドル)
- 表62:APACの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(十億米ドル)
- 表63:APACの海軍艦艇および水上戦闘艦市場の規模と予測(推進タイプ別) – 2022-2034年(十億米ドル)
- 表64:APACの海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(十億米ドル)
- 表65:中国の海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(十億米ドル)
- 表66:中国の海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(十億米ドル)
- 表67:中国の海軍艦艇および水上戦闘艦市場の規模と予測(推進タイプ別) – 2022-2034年(十億米ドル)
- 表68:中国の海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(十億米ドル)
- 表69:韓国の海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(十億米ドル)
- 表70:韓国の海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(十億米ドル)
- 表71:韓国の海軍艦艇および水上戦闘艦市場の規模と予測(推進タイプ別) – 2022-2034年(十億米ドル)
- 表72:韓国の海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(十億米ドル)
- 表73:日本の海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(十億米ドル)
- 表74:日本の海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(十億米ドル)
- 表75:日本の海軍艦艇および水上戦闘艦市場の規模と予測(推進タイプ別) – 2022-2034年(十億米ドル)
- 表76:日本の海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(十億米ドル)
- 表77:インドの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(十億米ドル)
- 表78:インドの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(十億米ドル)
- 表79:インドの海軍艦艇および水上戦闘艦市場の規模と予測(推進タイプ別) – 2022-2034年(十億米ドル)
- 表80:インドの海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(十億米ドル)
- 表81:オーストラリアの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(十億米ドル)
- 表82:オーストラリアの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(十億米ドル)
- 表83:オーストラリアの海軍艦艇および水上戦闘艦市場の規模と予測(推進タイプ別) – 2022-2034年(十億米ドル)
- 表84:オーストラリアの海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(十億米ドル)
- 表85:台湾の海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(十億米ドル)
- 表86:台湾の海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(十億米ドル)
- 表87:台湾の海軍艦艇および水上戦闘艦市場の規模と予測(推進タイプ別) – 2022-2034年(十億米ドル)
- 表88:台湾の海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(十億米ドル)
- 表89:東南アジアの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(十億米ドル)
- 表90:東南アジアの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(十億米ドル)
- 表91:東南アジアの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034(米ドル十億)
- 表92:東南アジアの海軍艦艇および水上戦闘艦市場の規模と予測(最終利用者別) – 2022-2034(米ドル十億)
- 表93:アジア太平洋地域のその他の海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034(米ドル十億)
- 表94:アジア太平洋地域のその他の海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034(米ドル十億)
- 表95:アジア太平洋地域のその他の海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034(米ドル十億)
- 表96:アジア太平洋地域のその他の海軍艦艇および水上戦闘艦市場の規模と予測(最終利用者別) – 2022-2034(米ドル十億)
- 表97:中東およびアフリカの海軍艦艇および水上戦闘艦市場の規模と予測(国別) – 2022-2034(米ドル十億)
- 表98:中東およびアフリカの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034(米ドル十億)
- 表99:中東およびアフリカの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034(米ドル十億)
- 表100:中東およびアフリカの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034(米ドル十億)
- 表101:中東およびアフリカの海軍艦艇および水上戦闘艦市場の規模と予測(最終利用者別) – 2022-2034(米ドル十億)
- 表102:UAEの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034(米ドル十億)
- 表103:UAEの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034(米ドル十億)
- 表104:UAEの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034(米ドル十億)
- 表105:UAEの海軍艦艇および水上戦闘艦市場の規模と予測(最終利用者別) – 2022-2034(米ドル十億)
- 表106:トルコの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034(米ドル十億)
- 表107:トルコの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034(米ドル十億)
- 表108:トルコの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034(米ドル十億)
- 表109:トルコの海軍艦艇および水上戦闘艦市場の規模と予測(最終利用者別) – 2022-2034(米ドル十億)
- 表110:サウジアラビアの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034(米ドル十億)
- 表111:サウジアラビアの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034(米ドル十億)
- 表112:サウジアラビアの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034(米ドル十億)
- 表113:サウジアラビアの海軍艦艇および水上戦闘艦市場の規模と予測(最終利用者別) – 2022-2034(米ドル十億)
- 表114:南アフリカの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034(米ドル十億)
- 表115:南アフリカの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034(米ドル十億)
- 表116:南アフリカの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034(米ドル十億)
- 表117:南アフリカの海軍艦艇および水上戦闘艦市場の規模と予測(最終利用者別) – 2022-2034(米ドル十億)
- 表118:エジプトの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034(米ドル十億)
- 表119:エジプトの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034(米ドル十億)
- 表120:エジプトの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034(米ドル十億)
- 表121:エジプトの海軍艦艇および水上戦闘艦市場の規模と予測(最終利用者別) – 2022-2034(米ドル十億)
- 表122:ナイジェリアの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034(米ドル十億)
- 表123:ナイジェリアの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034(米ドル十億)
- 表124:ナイジェリアの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034(米ドル十億)
- 表125:ナイジェリアの海軍艦艇および水上戦闘艦市場の規模と予測(最終利用者別) – 2022-2034(米ドル十億)
- 表126:中東およびアフリカのその他の海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034(米ドル十億)
- 表127:中東およびアフリカのその他の海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034(米ドル十億)
- 表128:中東およびアフリカのその他の海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034(米ドル十億)
- 表129:中東およびアフリカのその他の海軍艦艇および水上戦闘艦市場の規模と予測(最終利用者別) – 2022-2034(米ドル十億)
- 表130:LATAMの海軍艦艇および水上戦闘艦市場の規模と予測(国別) – 2022-2034(米ドル十億)
- 表131:LATAMの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034(米ドル十億)
- 表132:LATAMの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034(米ドル十億)
- 表133:LATAMの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034(米ドル十億)
- 表134:LATAMの海軍艦艇および水上戦闘艦市場の規模と予測(最終利用者別) – 2022-2034(米ドル十億)
- 表135:ブラジルの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034(米ドル十億)
- 表136:ブラジルの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(米ドル十億)
- 表137:ブラジルの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(米ドル十億)
- 表138:ブラジルの海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(米ドル十億)
- 表139:メキシコの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(米ドル十億)
- 表140:メキシコの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(米ドル十億)
- 表141:メキシコの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(米ドル十億)
- 表142:メキシコの海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(米ドル十億)
- 表143:アルゼンチンの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(米ドル十億)
- 表144:アルゼンチンの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(米ドル十億)
- 表145:アルゼンチンの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(米ドル十億)
- 表146:アルゼンチンの海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(米ドル十億)
- 表147:チリの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(米ドル十億)
- 表148:チリの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(米ドル十億)
- 表149:チリの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(米ドル十億)
- 表150:チリの海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(米ドル十億)
- 表151:コロンビアの海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(米ドル十億)
- 表152:コロンビアの海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(米ドル十億)
- 表153:コロンビアの海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(米ドル十億)
- 表154:コロンビアの海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(米ドル十億)
- 表155:ラテンアメリカその他の海軍艦艇および水上戦闘艦市場の規模と予測(艦艇タイプ別) – 2022-2034年(米ドル十億)
- 表156:ラテンアメリカその他の海軍艦艇および水上戦闘艦市場の規模と予測(能力別) – 2022-2034年(米ドル十億)
- 表157:ラテンアメリカその他の海軍艦艇および水上戦闘艦市場の規模と予測(推進方式別) – 2022-2034年(米ドル十億)
- 表158:ラテンアメリカその他の海軍艦艇および水上戦闘艦市場の規模と予測(最終ユーザー別) – 2022-2034年(米ドル十億)
*** 本調査レポートに関するお問い合わせ ***
海軍艦艇および水上戦闘艦は、海洋における防衛や戦闘を目的とした船舶の総称です。これらの艦艇は、国家の海上防衛力を構成する重要な要素であり、さまざまな任務を遂行するために設計されています。主に海軍によって運用され、国際水域でのパトロール、敵の艦船に対する戦闘、海洋の安全保障、災害時の人道支援、海上交通の保護など、多岐にわたる役割を担っています。
海軍艦艇には、さまざまな種類が存在し、それぞれの艦艇は特定の任務に特化しています。例えば、航空母艦は航空機の発着艦を可能にし、空中支援を提供する能力を持ちます。駆逐艦は機動力が高く、対空、対艦、対潜水艦戦において重要な役割を果たします。巡洋艦は大型で強力な武装を備え、長距離の作戦行動を遂行することができます。潜水艦は水中を航行し、敵の艦船や沿岸施設に対する攻撃能力を持ちます。これらの艦艇は、通常、複数の艦種が組み合わさって艦隊を構成し、相互に補完し合うことで、総合的な戦闘能力を発揮します。
技術的には、海軍艦艇は高度なセンサー、通信システム、武器システムを搭載しています。レーダーやソナーは敵の艦艇や航空機、潜水艦を探知するために使用されます。電子戦技術は敵の通信やレーダーを妨害するために利用され、戦術的優位性を確保します。また、艦艇間でのリアルタイムな情報共有が可能なネットワーク技術も重要です。武器システムとしては、ミサイル、魚雷、砲、機関銃などが装備されており、それぞれが特定の脅威に対抗するために使用されます。
海軍艦艇の運用は、高度な訓練を受けた乗組員によって行われます。彼らは、艦艇の操作やメンテナンス、戦術的判断、安全管理など、多岐にわたるスキルを必要とします。艦艇の乗組員は、国際的な海軍演習や共同作戦を通じて、他国の海軍と協力し、互いの技術や戦術を共有することもあります。
海軍艦艇および水上戦闘艦は、国際情勢の変化に伴い、その役割や技術も絶えず進化しています。新しいテクノロジーの導入や運用コンセプトの革新により、これらの艦艇はますます高度化し、複雑化しています。無人艦艇や人工知能の活用など、未来の海軍作戦においても重要な役割を果たすことが期待されています。これらの進化は、海上の安全保障環境をより安定したものにするために不可欠であり、今後も注目され続ける分野です。